
Contabilidad para personas morales: obligaciones básicas que no puedes omitir en 2026
Una persona moral no tiene una sola obligación contable: tiene un sistema completo de obligaciones encadenadas que nacen en el registro diario de operaciones y terminan en la declaración anual, pasando por contabilidad electrónica, pagos provisionales, nómina, seguridad social e impuestos estatales. Cada capa alimenta a la siguiente, y un eslabón débil —una balanza mal enviada, una cuota no enterada, un libro societario sin actualizar— compromete toda la cadena ante una revisión.
Esta guía ordena, con el marco normativo vigente en 2026, las obligaciones básicas de toda persona moral en México: qué exige la ley en cada capa, con qué plazos, ante qué autoridad y con qué consecuencias. El objetivo es que directores, socios y responsables administrativos tengan un mapa claro de lo que su empresa debe cumplir cada mes y cada año, y sepan dónde conviene apoyo profesional.
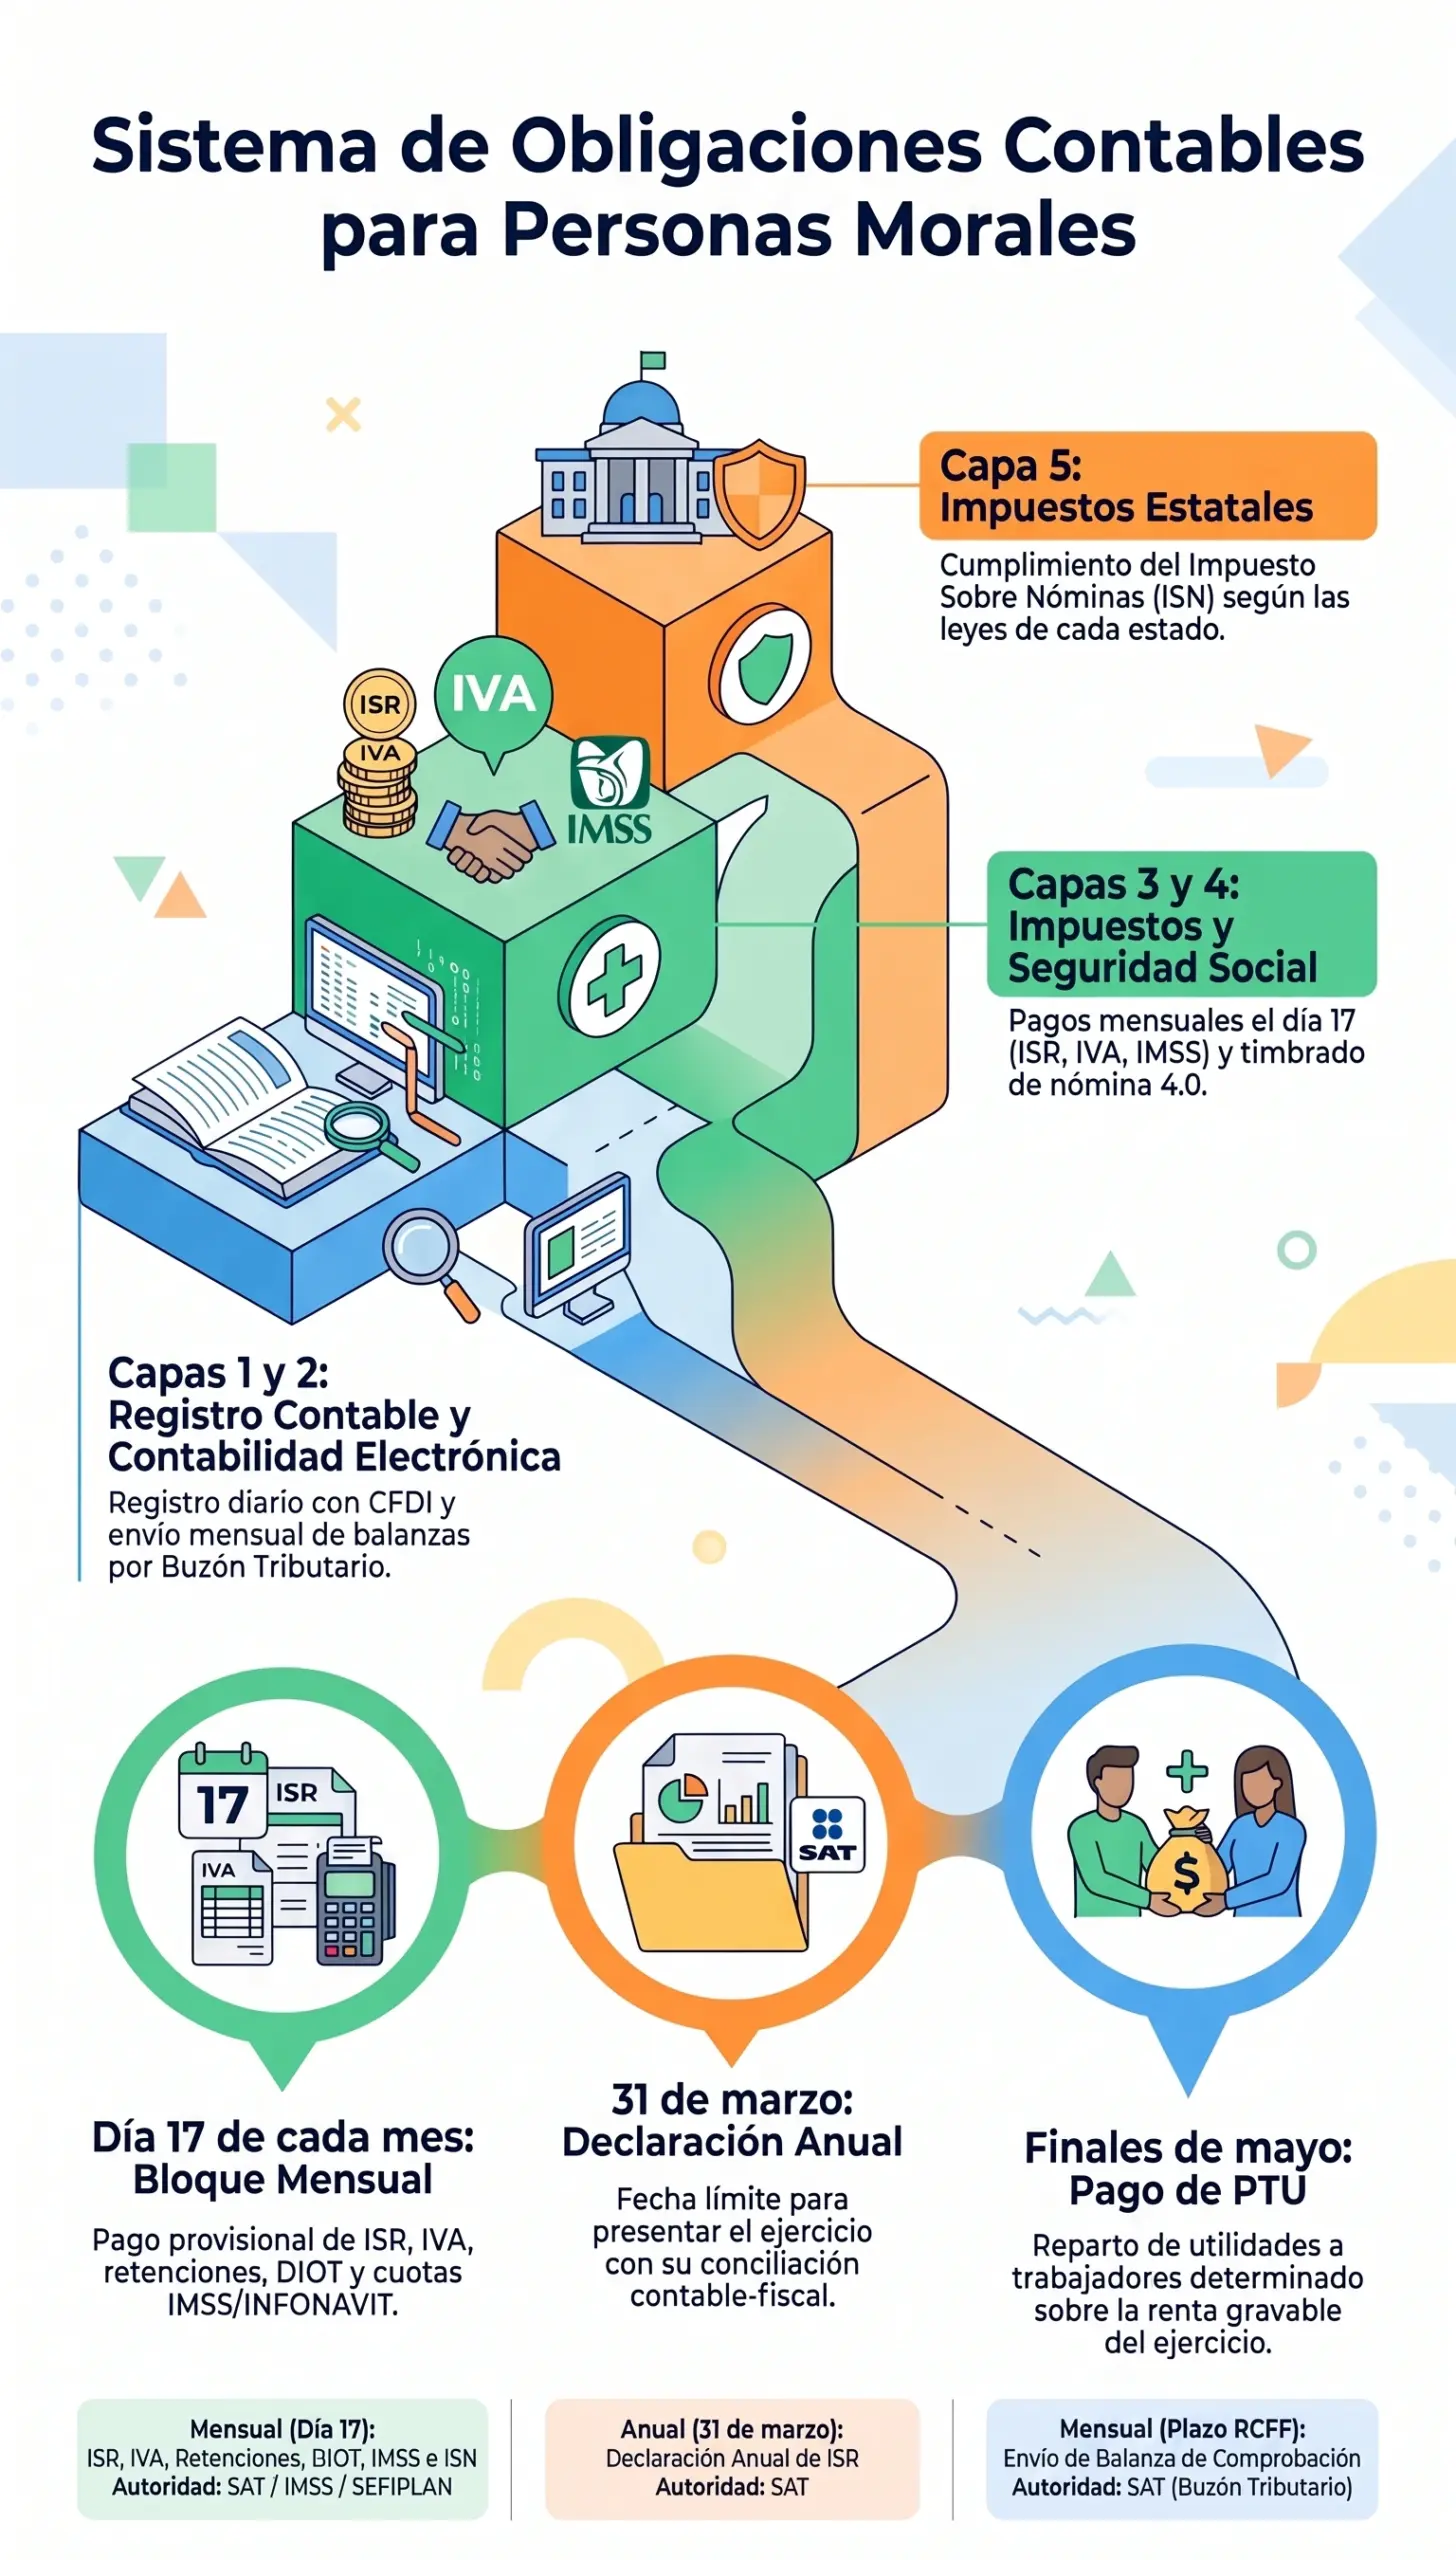
La contabilidad de una persona moral: una obligación con cinco capas
Entender la contabilidad de una persona moral como un sistema de capas ayuda a no perder piezas. Cada capa tiene su propio fundamento legal, su propia autoridad y su propio calendario:
La regla de oro es que ninguna capa vive aislada: el registro alimenta la contabilidad electrónica; la contabilidad electrónica alimenta las declaraciones; la nómina alimenta el ISR retenido, las cuotas IMSS y el ISN; y todo converge en el cierre anual y en los estados financieros. Por eso, el cumplimiento se gestiona como un sistema, no como trámites sueltos.
Una persona moral no cumple presentando declaraciones: cumple sosteniendo un sistema donde el registro, la contabilidad electrónica, los impuestos, la nómina y los libros societarios cuentan la misma historia, sin costuras. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Capa 1: Registro contable y libros obligatorios
El artículo 28 del Código Fiscal de la Federación (CFF) obliga a las personas morales a llevar contabilidad conforme a los requisitos que establecen el propio Código y su Reglamento. El artículo 33 del CFF precisa los libros y sistemas mínimos:
- Libro Mayor: donde se acumulan los movimientos de todas las cuentas.
- Libro de Inventarios y Balanzas: con los estados financieros y balanzas periódicas.
- Los libros y sistemas que exijan otras leyes: en la práctica, los libros societarios de la Ley General de Sociedades Mercantiles y los registros laborales.
A ello se suman los requisitos de fondo: registrar la totalidad de las operaciones, identificar cada operación con su comprobante (CFDI), controlar inventarios y activo fijo, y conservar todo el conjunto al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación (arts. 30 y 67 CFF). El criterio técnico de registro sigue las Normas de Información Financiera (NIF), con postulados como la devengación y la sustancia económica, que desarrollamos en registro de operaciones: buenas prácticas contables.
Capa 2: Contabilidad electrónica y envíos mensuales
Desde la reforma que digitalizó la contabilidad, las personas morales llevan su contabilidad en sistemas electrónicos y envían información al SAT de forma periódica. Los componentes y obligaciones principales son:
- Catálogo de cuentas mapeado a los códigos agrupadores del SAT (Anexo 24 de la RMF).
- Pólizas con soporte digital vinculado (UUID del CFDI, complementos de pago, documentos bancarios).
- Balanza de comprobación mensual, enviada por el Buzón Tributario dentro del plazo que fijan el artículo 39 del RCFF y la regla 2.8.1.6 de la RMF 2026 (regla general: primeros 25 días del segundo mes siguiente al mes que corresponde).
- Cuentas auxiliares (bancos, clientes, proveedores) que se exhiben a requerimiento de la autoridad.
La contabilidad electrónica es hoy el principal insumo de la fiscalización automatizada: el SAT cruza balanzas, CFDI y declaraciones para detectar inconsistencias. Qué es, quiénes están obligados y cómo se integra se explica a fondo en ¿qué es la contabilidad electrónica y quiénes están obligados?; la mecánica del envío correcto, en contabilidad electrónica: envío correcto al SAT.
La balanza mensual no es un envío administrativo: es la declaración de coherencia de tu empresa ante el SAT. Lo que la balanza no explica hoy, la revisión lo preguntará mañana. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Capa 3: Obligaciones fiscales mensuales y anuales
Mensuales: el bloque del día 17
Conforme al artículo 31 del CFF, el día 17 del mes siguiente vencen, en bloque, las obligaciones mensuales más relevantes:
- Pago provisional de ISR (art. 14 LISR): sobre la utilidad del mes mediante coeficiente, o bajo las reglas del RESICO personas morales cuando aplique.
- IVA del mes (art. 5 LIVA): impuesto trasladado cobrado menos acreditable pagado.
- Retenciones enteradas: ISR de salarios, honorarios y arrendamiento; IVA retenido cuando corresponda.
- DIOT: declaración informativa de operaciones con terceros.
Anuales: el cierre del ejercicio
- Declaración anual de ISR: a más tardar el 31 de marzo de 2027 para el ejercicio 2026 (art. 76 LISR), con la conciliación contable-fiscal y la actualización de cuentas fiscales (CUFIN, pérdidas amortizables).
- Declaración Informativa Multianual (DIM) de retenciones, en febrero del año siguiente.
- Declaraciones informativas específicas cuando apliquen (partes relacionadas en el extranjero, art. 76-A LISR).
Los puntos críticos de la anual —conciliación, CUFIN, PTU, coeficiente del ejercicio siguiente— se desarrollan en declaración anual de personas morales: puntos críticos, y la mecánica de los pagos provisionales en ISR e IVA: cómo se calculan tus pagos provisionales. El calendario completo de vencimientos 2026 está en el calendario fiscal 2026.
Capa 4: Nómina y seguridad social
Toda persona moral con empleados suma una capa completa de obligaciones laborales y de seguridad social que se entrelazan con lo fiscal:
- Registro patronal ante el IMSS y alta de trabajadores dentro de los plazos de la Ley del Seguro Social.
- CFDI de nómina 4.0 timbrado por cada pago, con retención de ISR de salarios.
- Cuotas obrero-patronales IMSS y aportaciones INFONAVIT, enteradas mensualmente (día 17).
- PTU: determinación sobre la renta gravable del ejercicio y pago dentro de los 60 días siguientes a la fecha en que debió presentarse la declaración anual (art. 122 LFT), lo que en la práctica sitúa el vencimiento a finales de mayo.
- Dimensión fiscal de la nómina: las remuneraciones son la base del ISN estatal y los salarios deducibles deben cumplir los requisitos del artículo 27 de la LISR.
El cálculo y timbrado correcto se aborda en cálculo y timbrado de nómina: guía 2026, y el detalle de las cuotas en cuotas IMSS e INFONAVIT: qué paga el patrón.
Capa 5: Obligaciones estatales (ISN Veracruz)
Si la empresa tiene personal en Veracruz, se suma el Impuesto Sobre Nóminas (ISN): tasa del 3.00 % sobre el total de remuneraciones pagadas, con vencimiento el día 17 del mes siguiente ante la Secretaría de Finanzas y Planeación (SEFIPLAN), conforme a los artículos 98 a 103 del Código Financiero del Estado de Veracruz. Es una obligación independiente de las federales, con autoridad, portal y consecuencias propias.
Las empresas con operación en varios estados deben cumplir el ISN de cada entidad donde tengan trabajadores, con tasas y reglas locales distintas. El panorama completo de impuestos estatales veracruzanos está en impuestos estatales en Veracruz: cuáles pagas.
Calendario integrado de obligaciones
| Frecuencia | Obligación | Autoridad | Fundamento |
|---|---|---|---|
| Mensual (día 17) | Pago provisional ISR, IVA, retenciones, DIOT | SAT | Arts. 14 y 76 LISR; art. 5 LIVA; art. 31 CFF |
| Mensual (día 17) | Cuotas IMSS y aportaciones INFONAVIT | IMSS / INFONAVIT | Ley del Seguro Social; Ley del INFONAVIT |
| Mensual (día 17) | ISN Veracruz (3.00 %) | SEFIPLAN | Arts. 98-103 Código Financiero Veracruz |
| Mensual (plazo RCFF) | Envío de balanza de contabilidad electrónica | SAT (Buzón) | Art. 39 RCFF; regla 2.8.1.6 RMF 2026 |
| Febrero | DIM de retenciones del ejercicio anterior | SAT | RMF 2026 |
| 31 de marzo de 2027 | Declaración anual ISR ejercicio 2026 | SAT | Art. 76 LISR |
| Finales de mayo | Pago de PTU a trabajadores | STPS / trabajadores | Art. 122 LFT |
| 15 de julio | Dictamen fiscal (cuando aplica) | SAT | Art. 32-A CFF |
| Continua | Libros societarios y conservación documental (5 años) | Interna / autoridades | LGSM; arts. 30 y 67 CFF |
Estados financieros y cierre anual
Más allá del cumplimiento fiscal, la persona moral debe producir estados financieros conforme a las NIF: estado de situación financiera, estado de resultados integral, estado de flujos de efectivo y estado de cambios en el capital contable, con sus notas. Estos estados son la base de las decisiones de socios y directivos, de las solicitudes de crédito y de la propia declaración anual.
El proceso que los produce es el cierre contable anual: conciliaciones completas, valuación de inventarios y activo fijo, revisión de cuentas por cobrar y provisiones, conciliación contable-fiscal y elaboración de papeles de trabajo. La guía operativa del cierre está en cierre contable anual: checklist completo, y la lectura ejecutiva de los estados, en estados financieros: cómo leerlos e interpretarlos.
Los estados financieros no son el final del proceso contable: son el principio de las decisiones. Una empresa que cierra bien, decide bien. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Dictamen fiscal: cuándo es obligatorio y cuándo conviene
El dictamen fiscal del artículo 32-A del CFF es la revisión de los estados financieros y del cumplimiento fiscal por un contador público independiente, que se presenta a más tardar el 15 de julio del año siguiente al ejercicio dictaminado. Es obligatorio para los contribuyentes que superan los umbrales de ingresos o activos que fija el propio artículo (montos que conviene verificar actualizados cada ejercicio), para quienes cotizan en bolsa y en otros supuestos específicos.
Aun sin obligación, el dictamen voluntario aporta beneficios relevantes: certeza sobre el cumplimiento, menor probabilidad de revisiones profundas y una opinión independiente que fortalece la posición de la empresa ante socios, bancos y autoridades. La evaluación de controles que lo precede se conecta con la auditoría fiscal preventiva.
Libros societarios y vida corporativa
Una obligación que con frecuencia se descuida es la vida corporativa documentada. La Ley General de Sociedades Mercantiles exige, entre otros, el libro de actas de asamblea y el libro de registro de acciones o partes sociales. En la práctica contable-fiscal, estos documentos son el soporte de decisiones que impactan impuestos:
- Actas de asamblea que aprueban estados financieros y destinan utilidades (base de dividendos y CUFIN).
- Actas que documentan aumentos o disminuciones de capital (capital contribuido vs. utilidad distribuida).
- Registro de transmisión de acciones (relevante para ISR del enajenante y para el control de partes relacionadas).
- Poderes y facultades de representantes legales vigentes y registrados (RFC, actas y poderes coherentes ante SAT y bancos).
- Actas que aprueban remuneraciones y prestaciones de directivos (soporte de deducciones y de previsión social).
Una contabilidad impecable con una vida societaria desordenada produce inconsistencias en dividendos, capital y deducciones que afloran en revisiones o en operaciones de venta de acciones. La coordinación entre lo contable y lo corporativo es parte del servicio de contabilidad del despacho.
Errores frecuentes en la contabilidad de personas morales
- Confundir el patrimonio de los socios con el de la empresa: retiros sin documentación que se vuelven dividendos no decretados o préstamos no cobrados.
- No llevar libros societarios al día: utilidades aprobadas de palabra, aumentos de capital sin acta, transmisiones de acciones sin registro.
- Balanzas enviadas tarde o con errores de catálogo: rechazos acumulados que se convierten en incumplimiento sistemático.
- Omitir el ISN estatal: se asume que lo federal lo cubre todo y se acumulan créditos estatales con recargos.
- No enterar retenciones: ISR de salarios o de servicios retenido pero no enterado, que genera créditos fiscales y responsabilidad.
- PTU calculada sin base fiscal: se paga sobre utilidad contable o no se paga, cuando la base es la renta gravable del artículo 120 de la LISR.
- Cierre anual sin conciliación: la anual se presenta con cifras que no se pueden explicar ante la autoridad.
- Documentación no conservada: pérdida de XML, acuses y contratos dentro del plazo de cinco años.
Varios de estos errores son la semilla de las diferencias que el SAT comunica mediante invitaciones o requerimientos; el escenario y la forma de atenderlos se explica en ¿cómo actuar ante una carta invitación del SAT?.
Obligaciones según el tamaño de tu empresa
El núcleo de obligaciones es común a todas las personas morales, pero la carga operativa crece con el tamaño. Reconocer en qué etapa está tu empresa permite dimensionar el esfuerzo de cumplimiento y priorizar controles:
- Micro (hasta 10 empleados o ingresos moderados): núcleo completo (registro, contabilidad electrónica, bloque del 17, anual, ISN si hay personal en Veracruz), con posibilidad de régimen simplificado cuando se cumplen los requisitos del RESICO personas morales.
- Pequeña (11 a 50 empleados): se añaden controles de nómina robustos, conciliaciones mensuales formales, cierre anual con papeles de trabajo y gestión activa de deducciones e inversiones.
- Mediana y grande (más de 50 empleados o ingresos relevantes): se suman dictamen fiscal cuando se superan umbrales del art. 32-A CFF, precios de transferencia con partes relacionadas, controles internos documentados y, en su caso, auditoría interna o externa periódica.
Para dimensionar tu nivel de exposición actual puedes apoyarte en el diagnóstico de riesgo ante el SAT, y para estimar cargas mensuales, en la calculadora de ISR y obligaciones fiscales.
Cuándo conviene consultar a un profesional
- Cuando la empresa inicia operaciones y debe diseñar catálogo contable, sistemas, altas y calendarios desde cero.
- Cuando existen meses o ejercicios sin cumplimiento que conviene regularizar de forma ordenada y espontánea.
- Cuando se aproxima el primer dictamen fiscal obligatorio o se evalúa uno voluntario.
- Cuando hay operaciones societarias relevantes: aumentos de capital, distribución de dividendos, transmisión de acciones, fusiones.
- Cuando se reciben requerimientos, invitaciones o inicio de revisión por diferencias entre contabilidad y declaraciones.
- Cuando el crecimiento hace insostenible el proceso contable actual y se requiere migrar sistemas o externalizar con controles.
El servicio de contabilidad del despacho cubre el diseño, la operación y el aseguramiento de todo el sistema contable de la persona moral, en coordinación con el área contable y fiscal. Cuando el asunto escala a un acto de autoridad impugnable, la estrategia corresponde al área jurídica de defensa fiscal, según detallamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Identifica tu etapa y dimensiona tu cumplimiento
Cada tamaño de empresa suma capas de obligación. Ubica la tuya y revisemos juntos qué te falta y qué te sobra.
Micro
Hasta 10 empleados- Registro contable y libros básicos
- Contabilidad electrónica y balanza mensual
- Bloque del día 17 (ISR, IVA, retenciones, DIOT)
- Declaración anual al 31 de marzo
- ISN si tienes personal en Veracruz
Pequeña
11 a 50 empleados- Todo lo anterior, con controles formales
- Nómina completa: IMSS, INFONAVIT, CFDI 4.0
- PTU con base fiscal documentada
- Cierre anual con papeles de trabajo
- Conciliación contable-fiscal defendible
Mediana / Grande
Más de 50 empleados- Todo lo anterior, con auditoría de controles
- Dictamen fiscal (art. 32-A CFF) cuando aplica
- Precios de transferencia con partes relacionadas
- Vida societaria documentada (actas, capital)
- Coordinación multiestado de ISN y obligaciones
Preguntas frecuentes
¿Una persona moral está obligada a llevar contabilidad aunque no tenga operaciones?
Sí. La obligación de llevar contabilidad nace de la existencia del contribuyente (art. 28 CFF), no de tener operaciones. Incluso sin movimiento, deben atenderse las declaraciones que correspondan (incluidas las en ceros cuando procedan) y mantenerse la contabilidad y el buzón tributario al día.
¿Cuáles son los libros contables obligatorios de una persona moral?
Conforme al artículo 33 del CFF: libro Mayor, libro de Inventarios y Balanzas, y los libros o sistemas que exijan otras leyes, como los libros societarios de la Ley General de Sociedades Mercantiles y los registros laborales.
¿Cuándo se envía la balanza mensual de contabilidad electrónica?
Como regla general, dentro de los primeros 25 días del segundo mes siguiente al mes que corresponde (art. 39 RCFF y regla 2.8.1.6 de la RMF 2026), con plazos específicos para ciertos sectores. Verifica el calendario vigente antes de cada envío.
¿Qué pasa si no pago el ISN de Veracruz?
Se generan recargos, actualización y sanciones conforme al Código Financiero del Estado, y la SEFIPLAN puede iniciar procedimientos de fiscalización que deriven en créditos fiscales estatales, independientes de los federales.
¿Cuándo es obligatorio el dictamen fiscal?
Cuando se superan los umbrales de ingresos o activos del artículo 32-A del CFF, cuando se cotiza en bolsa y en otros supuestos específicos. Fuera de obligación, puede contratarse voluntariamente como herramienta de certeza. Se presenta a más tardar el 15 de julio del año siguiente.
¿Los retiros de dinero de los socios son deducibles o generan impuesto?
Depende de su naturaleza documentada: pueden ser reembolsos de gastos, préstamos (con intereses y contrato), remuneraciones por servicios (con CFDI y retención) o dividendos (con acta y CUFIN). Retiros sin documentación se presumen dividendos o préstamos no cobrados, con consecuencias fiscales para la empresa y el socio.
¿Cuánto tiempo debo conservar la contabilidad de mi empresa?
Al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación (arts. 30 y 67 CFF). Incluye libros, pólizas, CFDI, estados de cuenta, contratos, XML de contabilidad electrónica y acuses de envío.
¿Una persona moral puede estar en RESICO?
Sí, existen reglas de RESICO para personas morales que cumplen los requisitos de la LISR (actividad y límites de ingresos), con determinación simplificada sobre flujo de efectivo. Conviene evaluar si el régimen conviene frente al general según la estructura de gastos de la empresa.
¿Qué obligaciones tiene mi empresa si contrato personal por primera vez?
Registro patronal ante el IMSS, alta de trabajadores, CFDI de nómina timbrado, entero de retenciones de ISR, cuotas IMSS e INFONAVIT el día 17, y pago de ISN estatal si el personal labora en Veracruz u otra entidad que lo cause.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



