
¿Qué es la contabilidad electrónica y quiénes están obligados en 2026?
La contabilidad electrónica es, desde hace más de una década, el eje sobre el que gira la relación informativa entre el contribuyente y el SAT. No es un trámite adicional ni una "contabilidad paralela": es la contabilidad misma, expresada en un lenguaje estructurado que la autoridad puede leer, cruzar y auditar de forma automática. Entender qué es, quién está obligado y cómo se integra correctamente es la base de todo cumplimiento fiscal sólido en México.
Esta guía explica, con el marco normativo vigente en 2026, la definición legal de contabilidad electrónica, los sujetos obligados y los exceptuados, los componentes del paquete electrónico (catálogo de cuentas, pólizas, balanzas y auxiliares), el proceso y los plazos del envío mensual, las consecuencias del incumplimiento y las buenas prácticas que convierten esta obligación en una herramienta de control interno y de defensa ante revisiones.
Contabilidad electrónica: definición y fundamento legal
El artículo 28 del Código Fiscal de la Federación (CFF), en sus fracciones III y IV, establece la obligación de llevar contabilidad electrónica y de asentar las operaciones mediante sistemas electrónicos, conforme a lo que dispongan el Reglamento del CFF y las reglas de carácter general. El desarrollo reglamentario se encuentra en los artículos 33 a 41 del Reglamento del CFF (RCFF), y las especificaciones técnicas —formatos XML, catálogos y códigos agrupadores— en el Anexo 24 de la Resolución Miscelánea Fiscal (RMF) vigente en 2026, junto con la regla 2.8.1.6.
El artículo 33 del RCFF define la contabilidad electrónica como el conjunto de documentos y registros electrónicos que integran la contabilidad del contribuyente: catálogo de cuentas, pólizas, balanzas de comprobación, cuentas auxiliares y la documentación de soporte. La definición tiene una consecuencia práctica inmediata: la contabilidad electrónica no es un archivo que se genera una vez al año, sino un sistema vivo que se alimenta mes a mes con cada operación registrada y su soporte digital.
La contabilidad electrónica no es un trámite más: es la contabilidad misma expresada en un idioma que la autoridad puede leer. Quien lo entiende así deja de verla como carga y empieza a usarla como escudo. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Quiénes están obligados y quiénes no
La obligación de llevar contabilidad electrónica alcanza a la generalidad de los contribuyentes que, por disposición de las leyes fiscales, deben llevar contabilidad. Sin embargo, existen matices relevantes según el perfil:
| Perfil del contribuyente | Contabilidad electrónica | Envío mensual de balanzas |
|---|---|---|
| Personas morales del régimen general | Obligadas en todos sus componentes | Sí, mensual |
| Personas morales sin fines de lucros (donatarias autorizadas) | Obligadas | Sí, mensual |
| Personas físicas con actividad empresarial o profesional (régimen general) | Obligadas | Sí, mensual |
| Personas físicas en RESICO | Obligaciones simplificadas; pueden apoyarse en la herramienta "Mi Contabilidad" del SAT | Esquema diferenciado según reglas de la RMF vigente; verificar regla aplicable |
| Personas físicas que solo obtienen salarios | No obligadas a llevar contabilidad para efectos fiscales | No aplica |
| Personas físicas con ingresos exclusivamente por intereses o asimilados sin actividad | Generalmente no obligadas a contabilidad; verificar supuesto concreto | No aplica |
Una precisión importante: llevar contabilidad electrónica y enviar balanzas mensuales no son exactamente la misma obligación. Todo contribuyente obligado a llevar contabilidad debe llevarla en electrónico y con los componentes del RCFF; el envío mensual de la balanza al SAT aplica a los sujetos señalados por el artículo 39 del RCFF y las reglas de la RMF. La confusión entre ambas capas es fuente frecuente de omisiones.
Los componentes del paquete electrónico
| Componente | Qué es | Formato | Frecuencia | Fundamento |
|---|---|---|---|---|
| Catálogo de cuentas | Estructura de cuentas con códigos agrupadores del SAT | XML (Anexo 24) | Integrado en la información mensual y ante modificaciones | Art. 36 RCFF |
| Pólizas | Registros de cada operación con su soporte digital | XML (Anexo 24) | Mensual (generación interna; envío según requerimiento o regla) | Arts. 35 y 37 RCFF |
| Balanza de comprobación | Saldos y movimientos de todas las cuentas del periodo | XML (Anexo 24) | Envío mensual por Buzón Tributario | Arts. 37 y 39 RCFF |
| Cuentas auxiliares | Detalle de bancos, clientes y proveedores | XML (Anexo 24) | A requerimiento de la autoridad | Art. 38 RCFF |
| Documentación de soporte | CFDI, complementos de pago, estados de cuenta, contratos | Digital (PDF/XML) | Continua; exhibición en revisiones | Arts. 28 CFF y 33 RCFF |
Cada componente cumple una función distinta en la lógica de fiscalización: el catálogo ordena, las pólizas narran, la balanza resume, los auxiliares detallan y el soporte prueba. Cuando uno de ellos falla, se rompe la cadena de trazabilidad que la autoridad verifica en sus cruces automáticos.
Catálogo de cuentas y códigos agrupadores del SAT
El catálogo de cuentas no es libre: debe construirse conforme a los códigos agrupadores del catálogo del SAT publicados en el Anexo 24 de la RMF. Cada cuenta interna del contribuyente se relaciona con un código agrupador (por ejemplo, los bloques de activo, pasivo, capital, ingresos, costos y gastos), lo que permite a la autoridad comparar balanzas entre contribuyentes y detectar patrones.
Las reglas prácticas que conviene respetar:
- Nivel de detalle suficiente: el catálogo debe permitir identificar las operaciones sin perder granularidad interna de gestión.
- Correspondencia uno a uno documentada: cada cuenta interna debe vincularse a un código agrupador coherente con su naturaleza; los errores de mapeo producen balanzas que "no cuadran" ante los validadores.
- Estabilidad: los cambios de catálogo deben ser deliberados y documentados; reestructuraciones frecuentes sin control generan inconsistencias históricas.
- Manual contable: un manual interno que describa cuentas, códigos y criterios de registro es el mejor seguro contra errores de clasificación.
Pólizas y soporte digital: el UUID como evidencia
Cada póliza electrónica debe incluir la identificación del soporte documental de la operación: para operaciones facturadas, el UUID del CFDI; para pagos, el complemento de pago o el documento bancario correspondiente; para nómina, el CFDI de nómina timbrado. Esta vinculación es lo que permite a la autoridad —y al propio contribuyente— reconstruir cualquier asiento hasta su origen.
De aquí deriva una regla de oro del cumplimiento moderno: un asiento sin soporte digital vinculado es, a efectos de fiscalización electrónica, un asiento invisible. Los errores típicos incluyen pólizas sin UUID, UUID duplicados en varias pólizas, importes del soporte que no coinciden con el asiento y soportes de operaciones inexistentes o no relacionadas con la actividad.
La calidad del CFDI es, por tanto, parte de la calidad de la contabilidad electrónica. Los errores de facturación que revisamos en CFDI 4.0: errores comunes de facturación y cómo corregirlos se trasladan directamente a las pólizas y, de ahí, a las balanzas enviadas al SAT.
Una póliza sin soporte digital es una historia sin evidencia: en una revisión electrónica, simplemente no existe. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Cuentas auxiliares: bancos, clientes y proveedores
El artículo 38 del RCFF obliga a llevar cuentas auxiliares que detallen, entre otras, las cuentas bancarias (una auxiliar por cada cuenta o subcuenta), los clientes y los proveedores. Estas auxiliares no se envían mensualmente: se exhiben a requerimiento de la autoridad, típicamente al inicio de una revisión de gabinete o electrónica.
La auxiliar bancaria es, en la práctica, el puente entre la contabilidad y la realidad financiera: cada cargo y abono del estado de cuenta debe encontrar su reflejo contable. Una auxiliar bancaria no conciliada es la primera fuente de discrepancias cuando el SAT cruza contabilidad electrónica contra información bancaria obtenida en sus facultades de comprobación. La técnica de conciliación se desarrolla en conciliación contable-fiscal: por qué es clave.
El envío mensual de balanzas: proceso y plazos
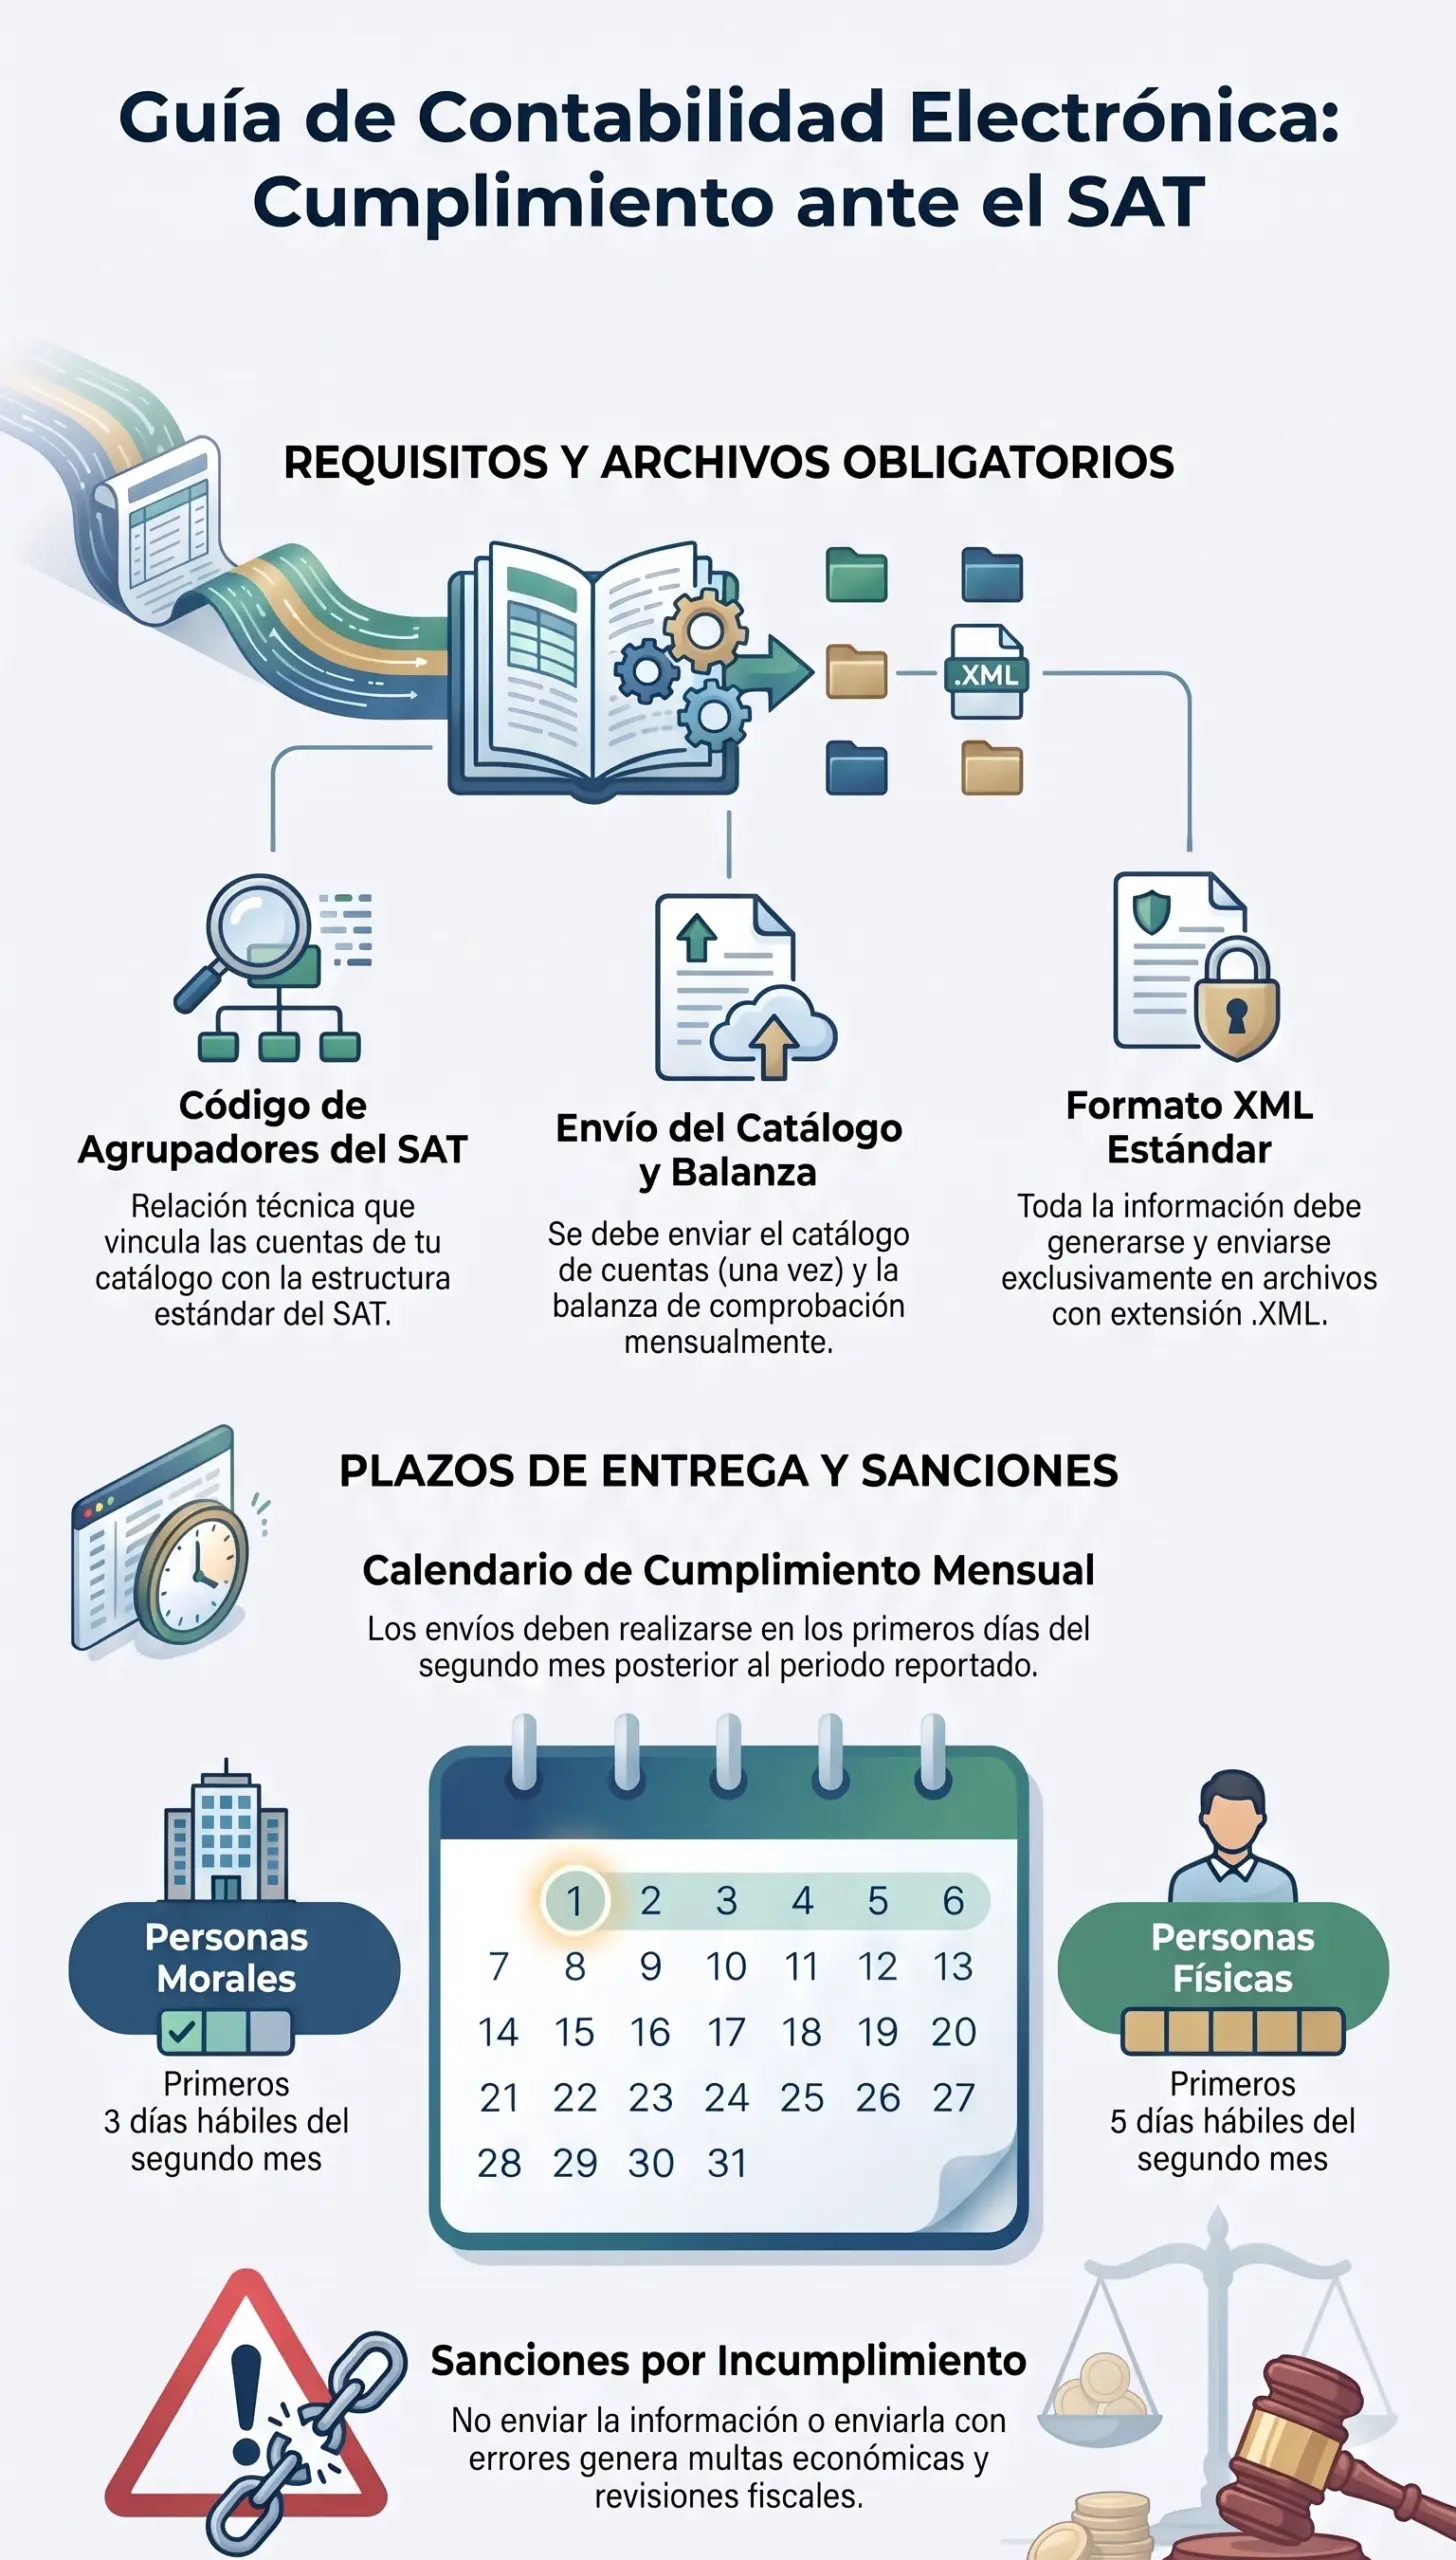
El envío mensual de la balanza de comprobación es la obligación más visible de la contabilidad electrónica. El proceso estándar es:
- Cierre contable del mes: registro completo de operaciones, conciliación bancaria y validación de soportes.
- Generación de los XML: balanza y catálogo conforme al Anexo 24 de la RMF 2026, desde el sistema contable.
- Validación previa: uso de las herramientas de validación del SAT o del proveedor de software para detectar errores de estructura o de catálogos antes del envío.
- Envío por Buzón Tributario: carga de los XML en el módulo de contabilidad electrónica del portal del SAT.
- Acuse de recepción: el sistema emite acuse de aceptación o de rechazo con los errores detectados; el acuse debe conservarse.
- Corrección en su caso: si hay rechazo, se corrige y reenvía dentro del plazo; si el plazo ya venció, conviene documentar la regularización.
En cuanto al plazo, la regla general del artículo 39 del RCFF y de la regla 2.8.1.6 de la RMF 2026 sitúa el envío dentro de los primeros 25 días del segundo mes siguiente al mes que corresponda, sin perjuicio de plazos específicos que la propia RMF establece para ciertos sectores de contribuyentes. Conviene verificar el calendario vigente antes de cada envío y no apurar el cierre: la mecánica completa del envío correcto se desarrolla en contabilidad electrónica: envío correcto al SAT.
Conservación, plazos y prescripción
La contabilidad electrónica y toda su documentación de soporte —incluidos los XML generados y los acuses de envío— deben conservarse por un plazo mínimo de cinco años, conforme a los artículos 30 y 67 del CFF, que es el plazo general de prescripción de las facultades de comprobación de la autoridad. En la práctica, esto implica:
- Respaldo periódico y ordenado de los XML de catálogo, pólizas, balanzas y auxiliares.
- Archivo de los acuses de aceptación de cada envío mensual.
- Conservación de CFDI, complementos de pago, estados de cuenta y contratos que soporten las operaciones.
- Política de respaldos con responsables definidos y pruebas de restauración.
La pérdida de los XML o de los acuses convierte cualquier revisión futura en un problema probatorio: sin el paquete electrónico completo, el contribuyente no puede demostrar qué envió ni cuándo.
Consecuencias de no cumplir
El incumplimiento de las obligaciones de contabilidad electrónica se sanciona conforme a los artículos 83 y 84 del CFF, que contemplan multas por infracciones como no llevar contabilidad, no llevarla conforme a las disposiciones, no conservarla o no enviar la información dentro de los plazos establecidos. Las multas se aplican por infracción y pueden acumularse, de modo que varios meses sin envío o varios componentes defectuosos elevan rápidamente el costo total.
Pero el costo más relevante no es la multa: es que la contabilidad electrónica es el insumo principal de la revisión electrónica, una de las facultades de comprobación previstas en el artículo 42 del CFF. En una revisión electrónica, la autoridad analiza la información enviada, la cruza con CFDI, declaraciones y datos de terceros, y emite observaciones que pueden derivar en créditos fiscales. Una contabilidad electrónica débil no solo se multa: se convierte en el mapa que guía la revisión en contra del contribuyente. Cuando el asunto llega a ese punto, la estrategia de defensa corresponde al ámbito jurídico, como explicamos en defensa fiscal.
En la fiscalización electrónica contemporánea, el contribuyente no se defiende cuando llega la revisión: se defiende cada mes, con la balanza que envía y el soporte que conserva. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Errores frecuentes en contabilidad electrónica
- Catálogo mal mapeado: cuentas internas vinculadas a códigos agrupadores que no corresponden a su naturaleza.
- Pólizas sin soporte o con UUID incorrecto: asientos que no pueden rastrearse hasta su CFDI o complemento de pago.
- Balanzas descuadradas: diferencias entre el resultado contable interno y la balanza enviada, o movimientos sin póliza de respaldo.
- Envíos extemporáneos o no enviados: meses completos sin balanza, que se detectan automáticamente en los padrones de cumplimiento.
- Auxiliares bancarias no conciliadas: diferencias entre estado de cuenta y contabilidad que afloran en la primera revisión.
- Contabilidad que no coincide con lo timbrado: ingresos registrados distintos de los CFDI emitidos, o gastos registrados sin CFDI recibido.
- Falta de conservación: XML y acuses perdidos que impiden demostrar el cumplimiento histórico.
Varios de estos errores se conectan con el sustento de las operaciones que revisamos en la importancia de la materialidad en las operaciones (Art. 69-B): la contabilidad electrónica es el primer lugar donde la autoridad busca esa materialidad.
Buenas prácticas: la contabilidad electrónica viva
- Cierre contable mensual con calendario definido y responsable asignado, antes del plazo de envío.
- Conciliación bancaria completa de todas las cuentas antes de generar la balanza.
- Catálogo de cuentas documentado con manual contable y mapeo estable a códigos agrupadores.
- Pólizas con soporte digital vinculado al 100 %: UUID, complementos de pago y documentos bancarios.
- Validación previa de XML con las herramientas del Anexo 24 antes de cada envío.
- Repositorio ordenado de XML, acuses y soportes, con respaldos periódicos y pruebas de restauración.
- Revisión periódica de coherencia entre contabilidad, CFDI emitidos y recibidos y declaraciones presentadas.
- Evaluación anual de controles internos contables, como parte de una auditoría fiscal preventiva.
Estas prácticas no solo reducen el riesgo fiscal: producen información financiera confiable para la toma de decisiones. La contabilidad electrónica bien llevada es la misma que alimenta los estados financieros que todo directivo debe saber leer y que sostiene el cierre contable anual sin sobresaltos.
Cuándo conviene consultar a un profesional
- Cuando se inicia una actividad o se constituye una empresa y debe diseñarse el catálogo y el sistema contable desde cero.
- Cuando existen meses sin envío o envíos rechazados que conviene regularizar de forma ordenada.
- Cuando se recibe un requerimiento de cuentas auxiliares o el inicio de una revisión electrónica.
- Cuando la contabilidad interna no coincide con los CFDI o con las declaraciones presentadas y hay que reconstruir coherencia.
- Cuando se migra de sistema contable y debe garantizarse la continuidad histórica del paquete electrónico.
- Cuando el volumen o la complejidad de la operación hace inviable sostener el cumplimiento con procesos manuales.
El servicio de contabilidad del despacho cubre el diseño, la operación y el aseguramiento de la contabilidad electrónica, dentro del marco integral del área contable y fiscal. El soporte documental que sostiene cada póliza se aborda en papeles de trabajo y soporte documental.
Tu cierre mensual, listo para el SAT
Cuatro estaciones separan una contabilidad operativa de una contabilidad defendible. Nosotros te acompañamos en las cuatro.
Catálogo coherente
Mapeo estable a códigos agrupadores del Anexo 24.
Pólizas soportadas
Cada asiento con su UUID y complemento de pago.
Balanza conciliada
Bancos, clientes y proveedores sin diferencias.
Envío al SAT
Lo preparamos, validamos y presentamos por ti.
Si tu contabilidad ya cumple las tres primeras estaciones, solo te falta una. Si no las cumple, empezamos por ahí.
Preguntas frecuentes
¿La contabilidad electrónica es distinta de mi contabilidad normal?
No es una contabilidad distinta: es la misma contabilidad, llevada en sistemas electrónicos y expresada en los formatos XML y catálogos que exigen el RCFF y el Anexo 24 de la RMF. La diferencia está en el formato y en la trazabilidad, no en el fondo.
¿Una persona física en RESICO está obligada a contabilidad electrónica?
Las personas físicas en RESICO tienen obligaciones simplificadas y pueden apoyarse en la herramienta "Mi Contabilidad" del SAT; su esquema de envío difiere del régimen general conforme a las reglas de la RMF vigente. Conviene verificar la regla aplicable a su supuesto concreto.
¿Una persona que solo recibe salarios debe llevar contabilidad electrónica?
No. Las personas físicas que únicamente obtienen ingresos por salarios no están obligadas a llevar contabilidad para efectos fiscales, por lo que tampoco están sujetas al régimen de contabilidad electrónica.
¿Cuándo se envía la balanza mensual al SAT?
Como regla general, dentro de los primeros 25 días del segundo mes siguiente al mes que corresponda (art. 39 RCFF y regla 2.8.1.6 de la RMF 2026), con plazos específicos para ciertos sectores. Verifica el calendario vigente antes de cada envío.
¿Qué pasa si envío la balanza con errores o fuera de plazo?
El envío fuera de plazo o con información incompleta puede sancionarse conforme a los artículos 83 y 84 del CFF. Si el sistema rechaza el XML, conviene corregir y reenviar dentro del plazo; si el plazo ya venció, documentar la regularización y atender las consecuencias.
¿Puedo llevar mi contabilidad en hojas de cálculo?
Para cumplir la obligación, la contabilidad debe generarse en sistemas electrónicos capaces de producir los XML del Anexo 24 con los catálogos del SAT. Las hojas de cálculo pueden ser apoyo interno, pero no sustituyen el sistema ni los formatos exigidos.
¿Qué son las cuentas auxiliares y cuándo las pide el SAT?
Son los detallados de bancos, clientes y proveedores (art. 38 RCFF). No se envían mensualmente: se exhiben a requerimiento de la autoridad, normalmente al inicio de una revisión de gabinete o electrónica.
¿Cuánto tiempo debo conservar los XML y acuses de envío?
Al menos cinco años, plazo general de prescripción de las facultades de comprobación (arts. 30 y 67 CFF). Conviene conservarlos junto con CFDI, estados de cuenta y contratos que soporten las operaciones.
¿La contabilidad electrónica sustituye a mis estados financieros internos?
No. La contabilidad electrónica es la expresión fiscal de tu contabilidad; los estados financieros internos para gestión se construyen sobre la misma base, pero con el enfoque y el detalle que la administración necesita.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



