Contabilidad para personas físicas con actividad empresarial: guía por régimen en 2026
La contabilidad de una persona física con actividad empresarial no es una sola: depende por completo del régimen fiscal en el que se encuentre inscrita. Un profesionista independiente, un pequeño comerciante, un arrendador y un transportista pueden estar todos obligados a llevar contabilidad, pero cada uno lo hace bajo reglas distintas. Ignorar estas diferencias es el origen de errores en pagos provisionales, declaraciones anuales incompletas y observaciones del SAT.
Esta guía explica, con el marco normativo vigente en 2026, cómo se lleva la contabilidad en los tres regímenes más relevantes para personas físicas con actividad: RESICO (Régimen Simplificado de Confianza), Actividades Empresariales y Profesionales y Arrendamiento. Para cada uno detalla sus obligaciones mensuales, sus deducciones permitidas, sus plazos, sus particularidades contables y los errores más frecuentes.
Tres regímenes, tres formas de llevar contabilidad
En la Ley del Impuesto Sobre la Renta (LISR) las personas físicas con actividad económica se ubican principalmente en tres regímenes, cada uno con reglas contables propias:
La elección del régimen no es solo una decisión de tasas: define qué contabilidad se lleva, qué se deduce, cómo se calcula el pago provisional y qué información se envía mensualmente al SAT. Por eso, antes de abrir cualquier libro contable, conviene tener claro en qué régimen se tributa y qué obligaciones específicas conlleva.
Llevar la contabilidad de RESICO con criterios del régimen general, o al revés, es uno de los errores más frecuentes y más costosos entre las personas físicas con actividad. Cada régimen tiene su propio idioma contable. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
RESICO personas físicas: la ruta simplificada
Base de cálculo: ingresos efectivamente cobrados
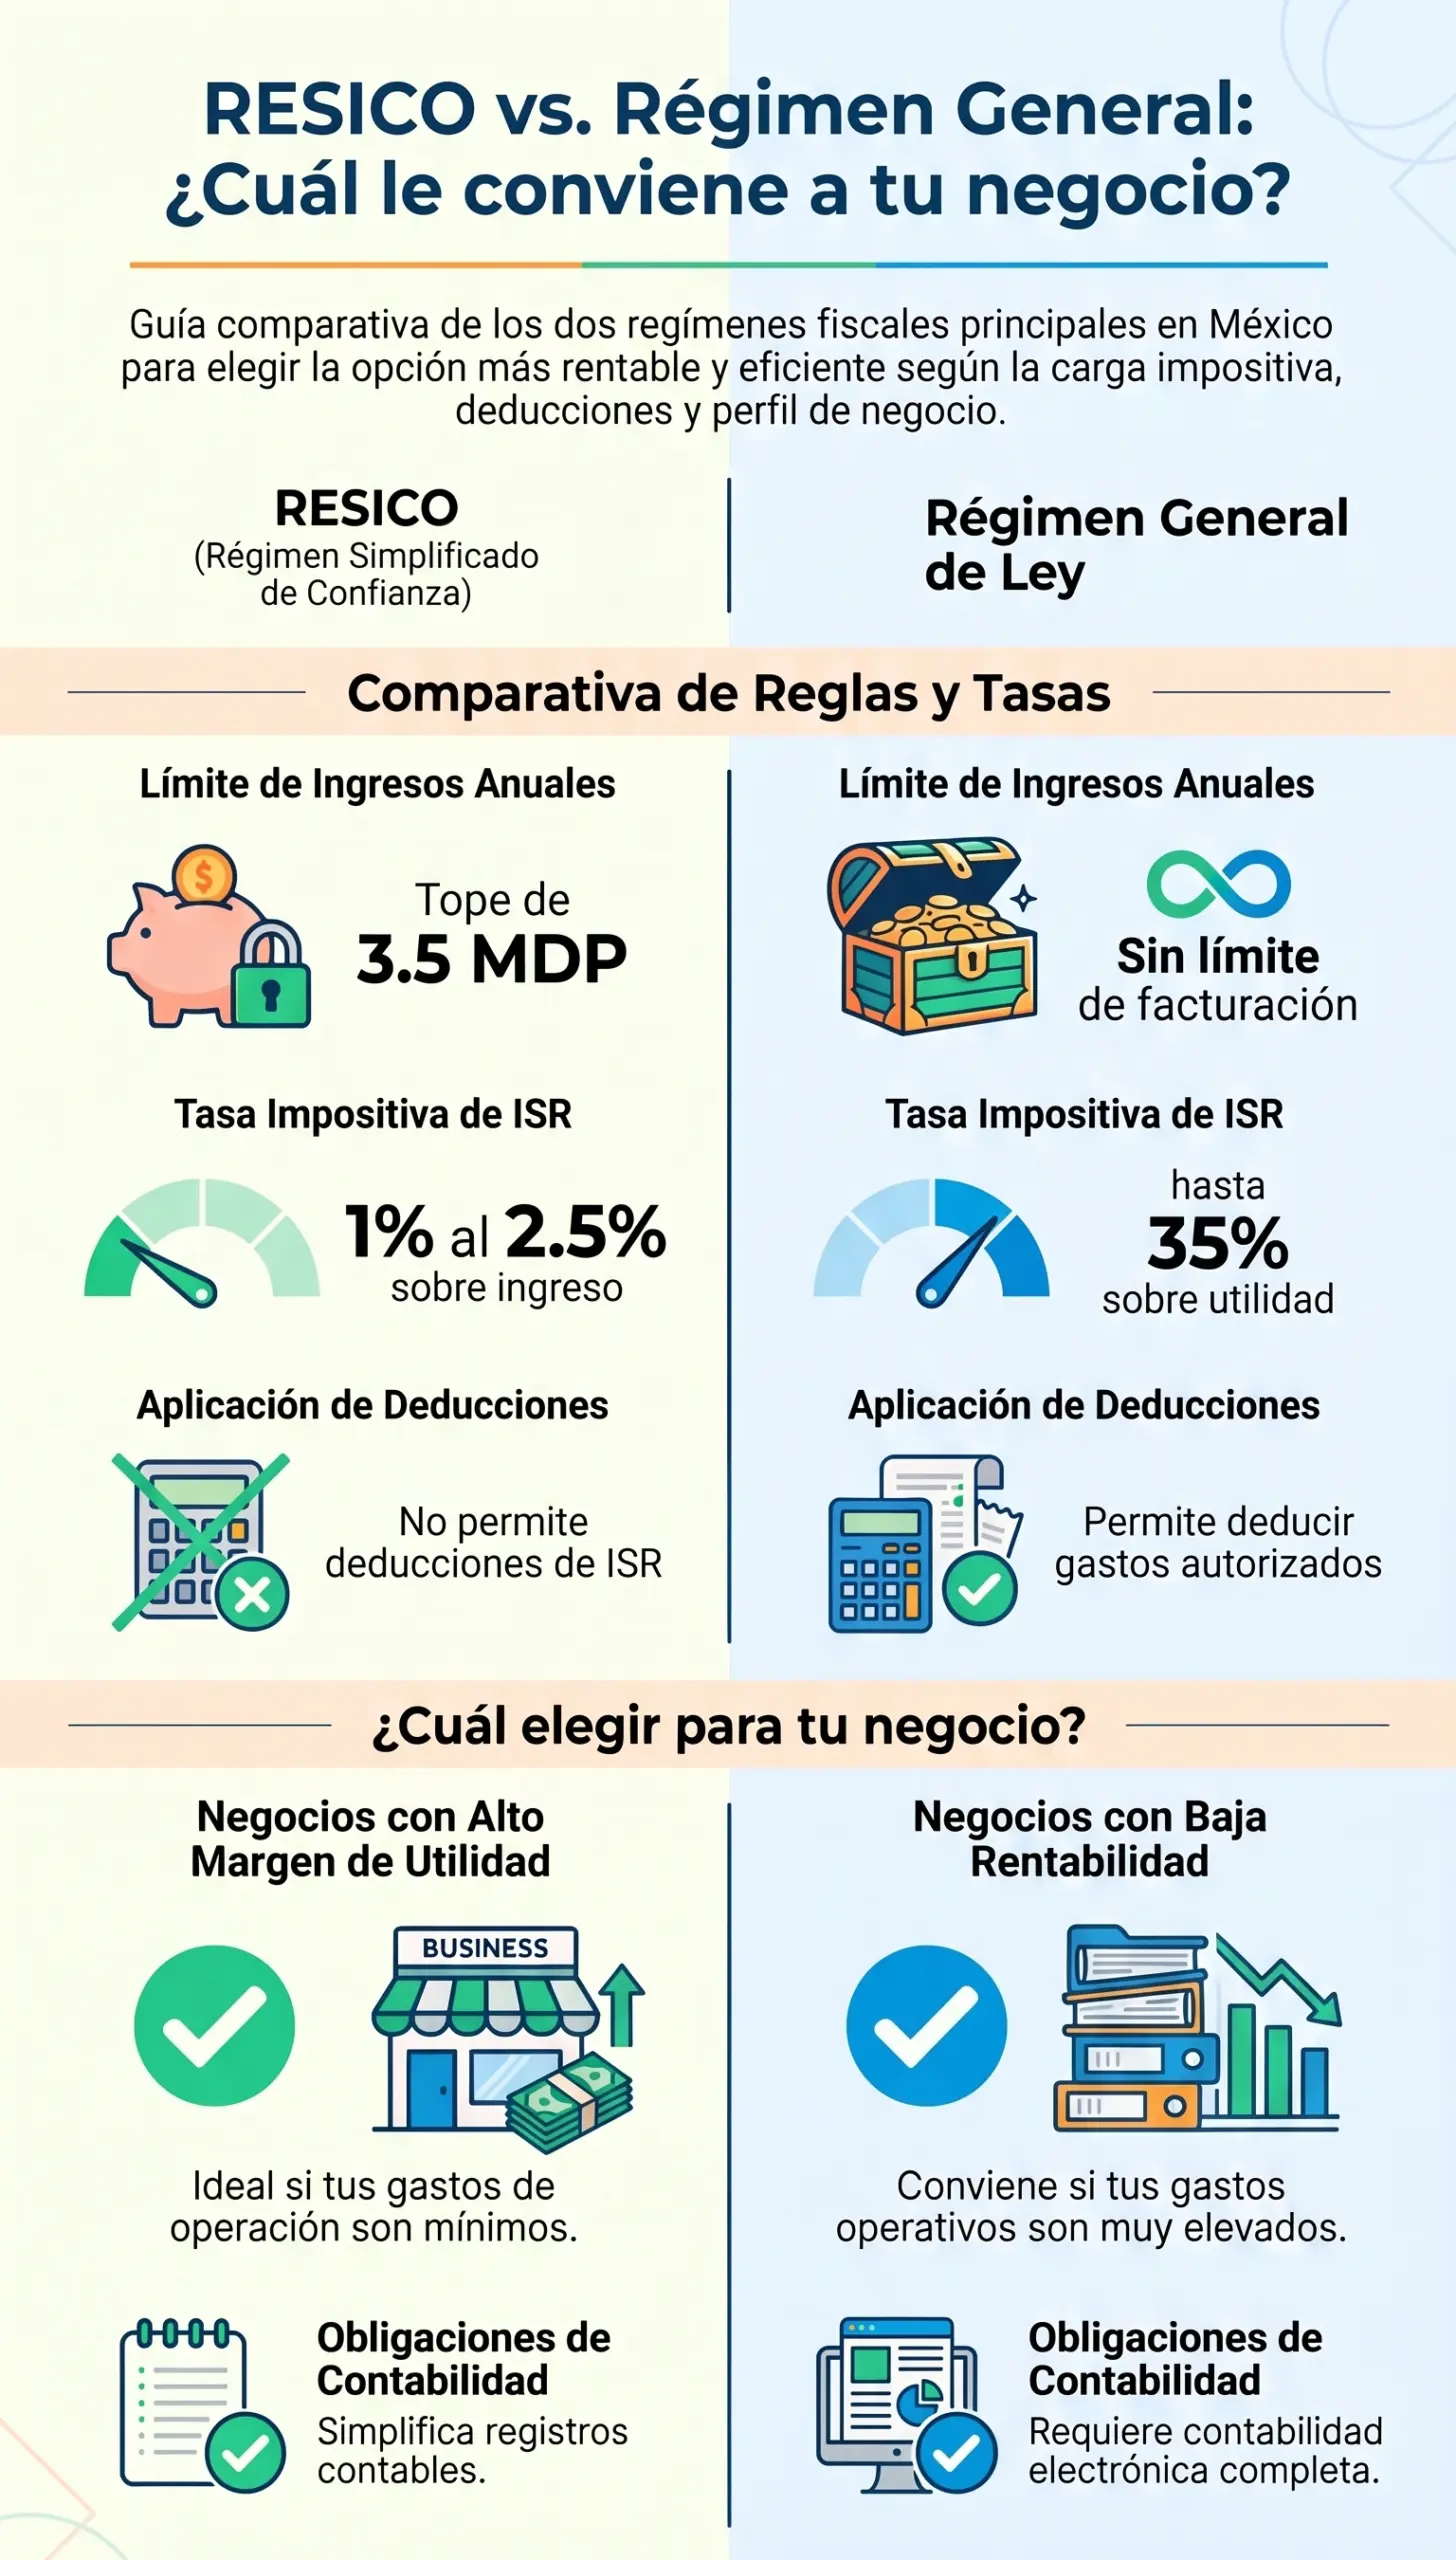
El RESICO personas físicas calcula los pagos mensuales sobre los ingresos efectivamente cobrados en el mes, sin deducciones. La tarifa aplicable es progresiva y va del 1 % al 2.5 % según el nivel de ingresos acumulados del año. El tope anual de ingresos para permanecer en el régimen es de $3.5 millones (art. 113-E LISR).
Características contables del RESICO
- No hay deducciones en pagos mensuales: el pago provisional se calcula directamente sobre ingresos cobrados.
- Base de efectivo: el reconocimiento de ingresos sigue el momento del cobro, no el de la facturación ni el de la devengación contable tradicional.
- Contabilidad simplificada: en la práctica, muchos contribuyentes utilizan la herramienta "Mi Contabilidad" del portal del SAT, que genera los XML de contabilidad electrónica a partir del registro de ingresos y egresos.
- Deducciones personales en la anual: en la declaración anual pueden aplicarse las deducciones personales del Capítulo X del Título IV de la LISR (art. 151), siempre que se cumplan sus requisitos.
- Obligación de emitir CFDI: toda operación con el público en general y con empresas debe facturarse conforme al CFDI 4.0.
La anual del RESICO
En la declaración anual del RESICO (a presentarse a más tardar el 30 de abril de 2027 para el ejercicio 2026) se recalcula el ISR anual con la tarifa progresiva del artículo 113-G sobre los ingresos totales del ejercicio. Las deducciones personales del artículo 151 se aplican únicamente sobre los ingresos distintos a los del RESICO cuando el contribuyente tributa en varios regímenes simultáneamente. El análisis comparativo con el régimen general está en RESICO vs. régimen general: cuál conviene a tu PyME.
Actividades empresariales y profesionales: la ruta tradicional
Base de cálculo: utilidad fiscal del periodo
Este régimen aplica a personas físicas que realizan actividades comerciales, industriales, agrícolas, ganaderas, de pesca, silvícolas, profesionales o de servicios. El pago provisional mensual se calcula sobre la utilidad fiscal del mes: ingresos acumulables menos deducciones autorizadas del periodo. La tarifa aplicable es la progresiva del artículo 96 de la LISR, que llega hasta el 35 % en 2026.
Características contables
- Deducciones autorizadas: conforme al artículo 107 LISR, son deducibles los gastos estrictamente indispensables para la actividad, comprobados con CFDI y pagados con medios rastreables cuando exceden de $2,000.
- Base de devengación con matices: los ingresos se reconocen conforme al artículo 105 LISR (al entregar el bien o prestar el servicio, al expedir factura, al cobrar o al cobrarse, lo que suceda primero); las deducciones cuando se cumplen los requisitos legales.
- Contabilidad conforme al CFF: deben llevar contabilidad conforme al artículo 28 del CFF y sus reglamentos, incluyendo registros en sistemas electrónicos cuando aplique.
- Coeficiente de utilidad: para pagos provisionales cuando hay pérdidas o utilidades irregulares, se aplica el coeficiente del ejercicio anterior conforme al artículo 106 fracc. II LISR.
- Pérdidas fiscales: las pérdidas del ejercicio pueden disminuirse de utilidades de los diez ejercicios siguientes, previa actualización (art. 109 LISR).
La opción de acumulación al cierre
El artículo 105 LISR permite a ciertos contribuyentes de este régimen acumular los ingresos hasta que se cobren efectivamente, cuando no expidan CFDI al público en general. Esta opción simplifica el flujo pero exige control estricto de cobros pendientes. Los requisitos específicos se establecen en las reglas de la RMF 2026.
En el régimen de actividades empresariales, la contabilidad no es opcional: es el instrumento que determina cada pago provisional y cada deducción anual. Una contabilidad desordenada es una deuda futura. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Arrendamiento: el régimen con reglas propias
Base de cálculo: utilidad fiscal con deducción ciega o real
El régimen de arrendamiento aplica a personas físicas que obtienen ingresos por otorgar el uso o goce temporal de bienes inmuebles. El pago provisional mensual se calcula aplicando la tarifa del artículo 96 LISR a la utilidad, que puede determinarse de dos formas: con la deducción ciega del 35 % sobre los ingresos (sin comprobar gastos) o con deducciones reales comprobadas (art. 115 LISR).
La deducción ciega del 35 %
El artículo 115 fracción I LISR permite deducir el 35 % de los ingresos por arrendamiento sin necesidad de comprobar gastos. Este esquema es ideal para arrendadores sin gastos relevantes o que no desean documentarlos. Su efecto fiscal es equivalente a tributar sobre el 65 % de los ingresos.
Deducciones reales
Cuando los gastos reales del inmueble superan el 35 % de los ingresos (mantenimiento, predial, agua, seguros, intereses de créditos hipotecarios, depreciación), conviene optar por deducciones reales. Requiere CFDI de los gastos, pago con medios rastreables cuando excedan de $2,000 y control documental específico.
Retenciones cuando el arrendatario es persona moral
Si el arrendatario es persona moral del régimen general o persona física con actividad empresarial, está obligado a retener ISR sobre la renta. La retención es acreditable contra el impuesto mensual y debe documentarse con el CFDI correspondiente.
Cuando conviven varios regímenes en la misma persona
Una persona física puede tributar simultáneamente en varios regímenes: por ejemplo, un profesionista en RESICO que también arrienda un inmueble, o un comerciante en actividades empresariales que recibe dividendos. Cuando esto ocurre, la contabilidad debe:
- Separar ingresos y gastos por régimen: cada régimen tiene sus propias deducciones permitidas y sus reglas de acumulación.
- Distribuir las deducciones personales: conforme al artículo 151 LISR, las deducciones personales se aplican en la declaración anual sobre los ingresos acumulables totales del contribuyente, respetando el tope del 15 % o 5 UMAs anuales ($213,973.20 en 2026).
- Presentar declaraciones unificadas: la declaración mensual y anual integran los resultados de todos los regímenes aplicables.
- Mantener auxiliares separados: para cada régimen conviene tener auxiliares independientes que faciliten la conciliación y la defensa ante revisiones.
Esta convivencia exige una conciliación contable-fiscal bien construida al cierre del ejercicio, porque las diferencias entre la base contable y la fiscal pueden multiplicarse cuando hay varios regímenes en operación.
Obligaciones mensuales y anuales por régimen
| Obligación | RESICO | Empresariales | Arrendamiento |
|---|---|---|---|
| Pago provisional mensual | Sobre ingresos cobrados, tarifa 1 %–2.5 % | Sobre utilidad fiscal del mes, tarifa art. 96 | Sobre utilidad del mes, tarifa art. 96 |
| Vencimiento mensual | Día 17 del mes siguiente | Día 17 del mes siguiente | Día 17 del mes siguiente |
| Emisión de CFDI | Obligatoria para todas las operaciones | Obligatoria para todas las operaciones | Obligatoria para arrendamiento |
| Contabilidad electrónica | Esquema simplificado "Mi Contabilidad" | Completa conforme a arts. 33-41 RCFF | Depende de la opción de deducción elegida |
| Envío mensual de balanzas | Según reglas RMF 2026 | Mensual obligatorio | Cuando lleve contabilidad completa |
| Declaración anual | 30 de abril de 2027 (ejercicio 2026) | 30 de abril de 2027 (ejercicio 2026) | 30 de abril de 2027 (ejercicio 2026) |
| Coeficiente de utilidad | No aplica | Aplica conforme al art. 106 LISR | No aplica en forma directa |
El calendario completo de vencimientos 2026 está en calendario fiscal 2026: obligaciones mes por mes. La mecánica de los pagos provisionales, incluidos los ajustes por coeficiente, se desarrolla en ISR e IVA: cómo se calculan tus pagos provisionales.
Qué deduce cada régimen
| Tipo de deducción | RESICO | Empresariales | Arrendamiento |
|---|---|---|---|
| Deducciones de la actividad | No aplica en pagos mensuales | Art. 107 LISR: estrictamente indispensables, CFDI, medios rastreables | Deducción ciega 35 % o deducciones reales (art. 115 LISR) |
| Depreciación de activo fijo | No aplica en pagos mensuales | Art. 34 LISR | Dentro de deducciones reales cuando aplique |
| Deducciones personales (anual) | Sí, con topes generales (art. 151 LISR) | Sí, con topes generales | Sí, con topes generales |
| Estímulo de colegiaturas | Sí, independiente del tope | Sí, independiente del tope | Sí, independiente del tope |
| Pérdidas fiscales | No aplica | Art. 109 LISR: 10 ejercicios posteriores | No aplica directamente |
Las deducciones personales 2026 aplican en la declaración anual para los tres regímenes, con el tope del 15 % de los ingresos acumulables o 5 UMAs anuales ($213,973.20 en 2026), lo que resulte menor. El estímulo de colegiaturas opera de forma independiente. En los regímenes de empresariales y arrendamiento con deducciones reales, los gastos propios de la actividad se documentan con reglas específicas que conviene conocer para no perder deducibilidad.
Contabilidad electrónica y envíos mensuales
El régimen de contabilidad electrónica aplica con matices a las personas físicas con actividad:
- RESICO: tiene un esquema simplificado. Puede apoyarse en la herramienta "Mi Contabilidad" del SAT, que genera los XML de catálogo y balanzas a partir del registro directo de ingresos y egresos. Las reglas específicas se encuentran en la RMF 2026.
- Actividades empresariales y profesionales: llevan contabilidad electrónica completa, con catálogo mapeado a códigos agrupadores, pólizas con soporte digital, balanzas mensuales y auxiliares a requerimiento, conforme a los arts. 33-41 del RCFF.
- Arrendamiento: cuando elige deducciones reales, lleva contabilidad electrónica similar al régimen empresarial; cuando opta por la deducción ciega del 35 %, sus obligaciones se reducen al control de ingresos y retenciones.
El envío correcto de balanzas mensuales al SAT y las consecuencias de un envío extemporáneo se detallan en contabilidad electrónica: envío correcto al SAT. El registro diario de operaciones que alimenta la contabilidad se aborda en registro de operaciones: buenas prácticas contables.
En RESICO la contabilidad es más sencilla, pero no inexistente. Perder el control de los cobros mensuales es perder el control del impuesto. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Errores frecuentes al llevar la contabilidad
- Mezclar regímenes: registrar ingresos de arrendamiento como ingresos empresariales, o tratar ingresos de RESICO como si tuvieran deducciones, produce pagos provisionales incorrectos.
- No separar lo personal de lo empresarial: gastos personales registrados como deducciones de la actividad se observan automáticamente en la revisión.
- Facturar sin el uso de CFDI correcto: los CFDI 4.0 con uso "P01 Por definir" o uso incorrecto no son deducibles ni acreditan.
- Pagar en efectivo gastos mayores a $2,000: se pierde la deducción aunque exista factura.
- Olvidar las retenciones sufridas: cuando el arrendatario o el cliente retiene ISR, esa retención es acreditable; no registrarla produce pagos duplicados.
- Ignorar el coeficiente de utilidad: en actividades empresariales, cuando hay pérdidas o utilidades variables, el coeficiente del ejercicio anterior es la base de los pagos provisionales.
- No conciliar cobros y facturación: en RESICO el ingreso es lo cobrado, no lo facturado; un desfase sostenido produce diferencias detectables por el SAT.
- Perder el soporte documental: los CFDI, estados de cuenta y contratos deben conservarse al menos cinco años (arts. 30 y 67 CFF).
La materialidad de las operaciones es tan relevante en personas físicas como en personas morales: un gasto sin soporte documental es un gasto que el SAT puede rechazar en revisión.
Cuándo conviene migrar de régimen
La elección inicial de régimen no es definitiva. Hay momentos en los que conviene evaluar una migración:
| Situación | Consideración |
|---|---|
| Ingresos anuales se acercan al tope de RESICO ($3.5 millones) | Anticipar la salida obligatoria al régimen general y preparar la contabilidad correspondiente |
| Los gastos deducibles son muy relevantes | El régimen empresarial permite deducciones reales que RESICO no admite en pagos mensuales |
| Se tiene un arrendamiento relevante además de la actividad | Conviene separar ambos regímenes con control independiente |
| Se prevén inversiones en activo fijo con depreciación relevante | El régimen empresarial permite deducir la depreciación; RESICO no la considera mensualmente |
| Los ingresos son irregulares y las pérdidas se acumulan | El régimen empresarial permite amortizar pérdidas contra utilidades futuras (art. 109 LISR) |
El cambio de régimen se solicita al SAT mediante aviso de actualización de actividades económicas y obligations, y tiene efectos a partir del momento que determine la normativa. La decisión debe evaluarse con cifras reales, no con intuición. La comparación numérica entre RESICO y el régimen general se desarrolla en RESICO vs. régimen general: cuál conviene a tu PyME.
Cuándo conviene consultar a un profesional
- Cuando se inicia la actividad y se requiere elegir correctamente el régimen desde el alta ante el SAT.
- Cuando se tiene más de un régimen activo simultáneamente (RESICO + arrendamiento, empresariales + sueldos, etc.).
- Cuando los ingresos se acercan al tope de RESICO y conviene planear la transición.
- Cuando se reciben invitaciones o requerimientos del SAT por diferencias entre ingresos facturados, cobrados y declarados.
- Cuando se requiere regularizar ejercicios anteriores en los que la contabilidad no se llevó correctamente.
- Cuando la declaración anual integra varios regímenes y conviene hacer una conciliación técnica.
El servicio de contabilidad del despacho integra la operación contable y fiscal de personas físicas con actividad empresarial, dentro del marco del área contable y fiscal. Cuando la situación escala a una revisión formal o a un crédito fiscal, la defensa corresponde al área jurídica de defensa fiscal, según explicamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Identifica tu régimen y recibe acompañamiento específico
Cada régimen tiene sus reglas contables. Selecciona el tuyo y armemos juntos tu cumplimiento mensual y anual.
Actividades Empresariales
Comerciantes, profesionistas independientes y prestadores de servicios que deducen gastos reales de la actividad.
RESICO Personas Físicas
Régimen simplificado con tope anual de $3.5 millones. Ideal para actividades con gastos deducibles bajos.
Arrendamiento
Para quienes rentan inmuebles, con opción de deducir el 35 % sin comprobantes o los gastos reales del inmueble.
Preguntas frecuentes
¿Una persona física puede estar en dos regímenes al mismo tiempo?
Sí. Es común tributar simultáneamente en RESICO y arrendamiento, o en actividades empresariales y sueldos. Cada régimen tiene sus propias reglas de acumulación, deducciones y pagos provisionales, y deben integrarse en la declaración mensual y anual.
¿Qué régimen me conviene más: RESICO o actividades empresariales?
Depende del nivel de ingresos, del monto de los gastos deducibles y de la estructura del negocio. RESICO es más sencillo y con tasas bajas pero no admite deducciones de la actividad; empresariales admite deducciones reales y pérdidas, pero con mayor carga contable.
¿El RESICO permite deducciones en los pagos mensuales?
No. Los pagos provisionales mensuales del RESICO se calculan sobre los ingresos efectivamente cobrados, sin deducciones. Las deducciones personales del artículo 151 LISR sí aplican en la declaración anual, con los topes generales.
¿Qué es la deducción ciega del 35 % en arrendamiento?
Es una deducción automática del 35 % sobre los ingresos por arrendamiento que permite la ley sin necesidad de comprobar gastos. Tributa sobre el 65 % restante de los ingresos y simplifica el cumplimiento cuando los gastos reales no superan ese porcentaje.
¿Qué pasa si supero el tope de ingresos de RESICO?
Al superar los $3.5 millones de ingresos anuales, el contribuyente sale del RESICO y debe tributar en el régimen general de actividades empresariales y profesionales o en el régimen que corresponda, con efectos a partir del momento que determine la ley.
¿Las personas físicas con actividad están obligadas a contabilidad electrónica?
Sí, con matices. RESICO tiene un esquema simplificado ("Mi Contabilidad"); las actividades empresariales llevan contabilidad completa conforme al RCFF; el arrendamiento depende de la opción de deducción elegida.
¿Qué retenciones aplican a los ingresos por arrendamiento?
Cuando el arrendatario es persona moral del régimen general o persona física con actividad empresarial, está obligado a retener ISR sobre la renta del arrendador. La retención es acreditable contra el impuesto mensual y debe documentarse con CFDI.
¿Puedo deducir gastos personales como si fueran del negocio?
No. Los gastos personales son deducibles únicamente como deducciones personales en la declaración anual (art. 151 LISR) y con topes específicos. Mezclarlos con los de la actividad es uno de los errores más observados en revisiones del SAT.
¿Cuándo debe presentarse la declaración anual del ejercicio 2026?
A más tardar el 30 de abril de 2027 para personas físicas, independientemente del régimen en el que tributen (RESICO, empresariales, arrendamiento o combinación).
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales