
Calendario fiscal 2026: obligaciones mes por mes para personas físicas y morales
Conocer las fechas exactas del calendario fiscal 2026 es una de las decisiones operativas más relevantes para cualquier persona física o moral en México. Un vencimiento omitido no solo genera recargos del 2.07 % mensual (2026) conforme a la regla 2.1.20 de la Resolución Miscelánea Fiscal 2026, sino que puede derivar en créditos fiscales firmes, restricción del Certificado de Sello Digital (CSD) y, eventualmente, un procedimiento administrativo de ejecución conforme al Código Fiscal de la Federación (CFF).
Este artículo reúne las obligaciones fiscales vigentes en 2026 mes por mes, con fundamento legal, sujeto obligado y canal de presentación; incluye los días inhábiles declarados por el SAT, las fechas anuales críticas y los errores que detectamos con mayor frecuencia en nuestra práctica profesional. Toda la información corresponde al ejercicio 2026 y se sustenta en el CFF, la LISR, el Reglamento del CFF, la RMF 2026 publicada en el DOF y el Código Financiero del Estado de Veracruz.
Por qué este calendario fiscal 2026 es distinto
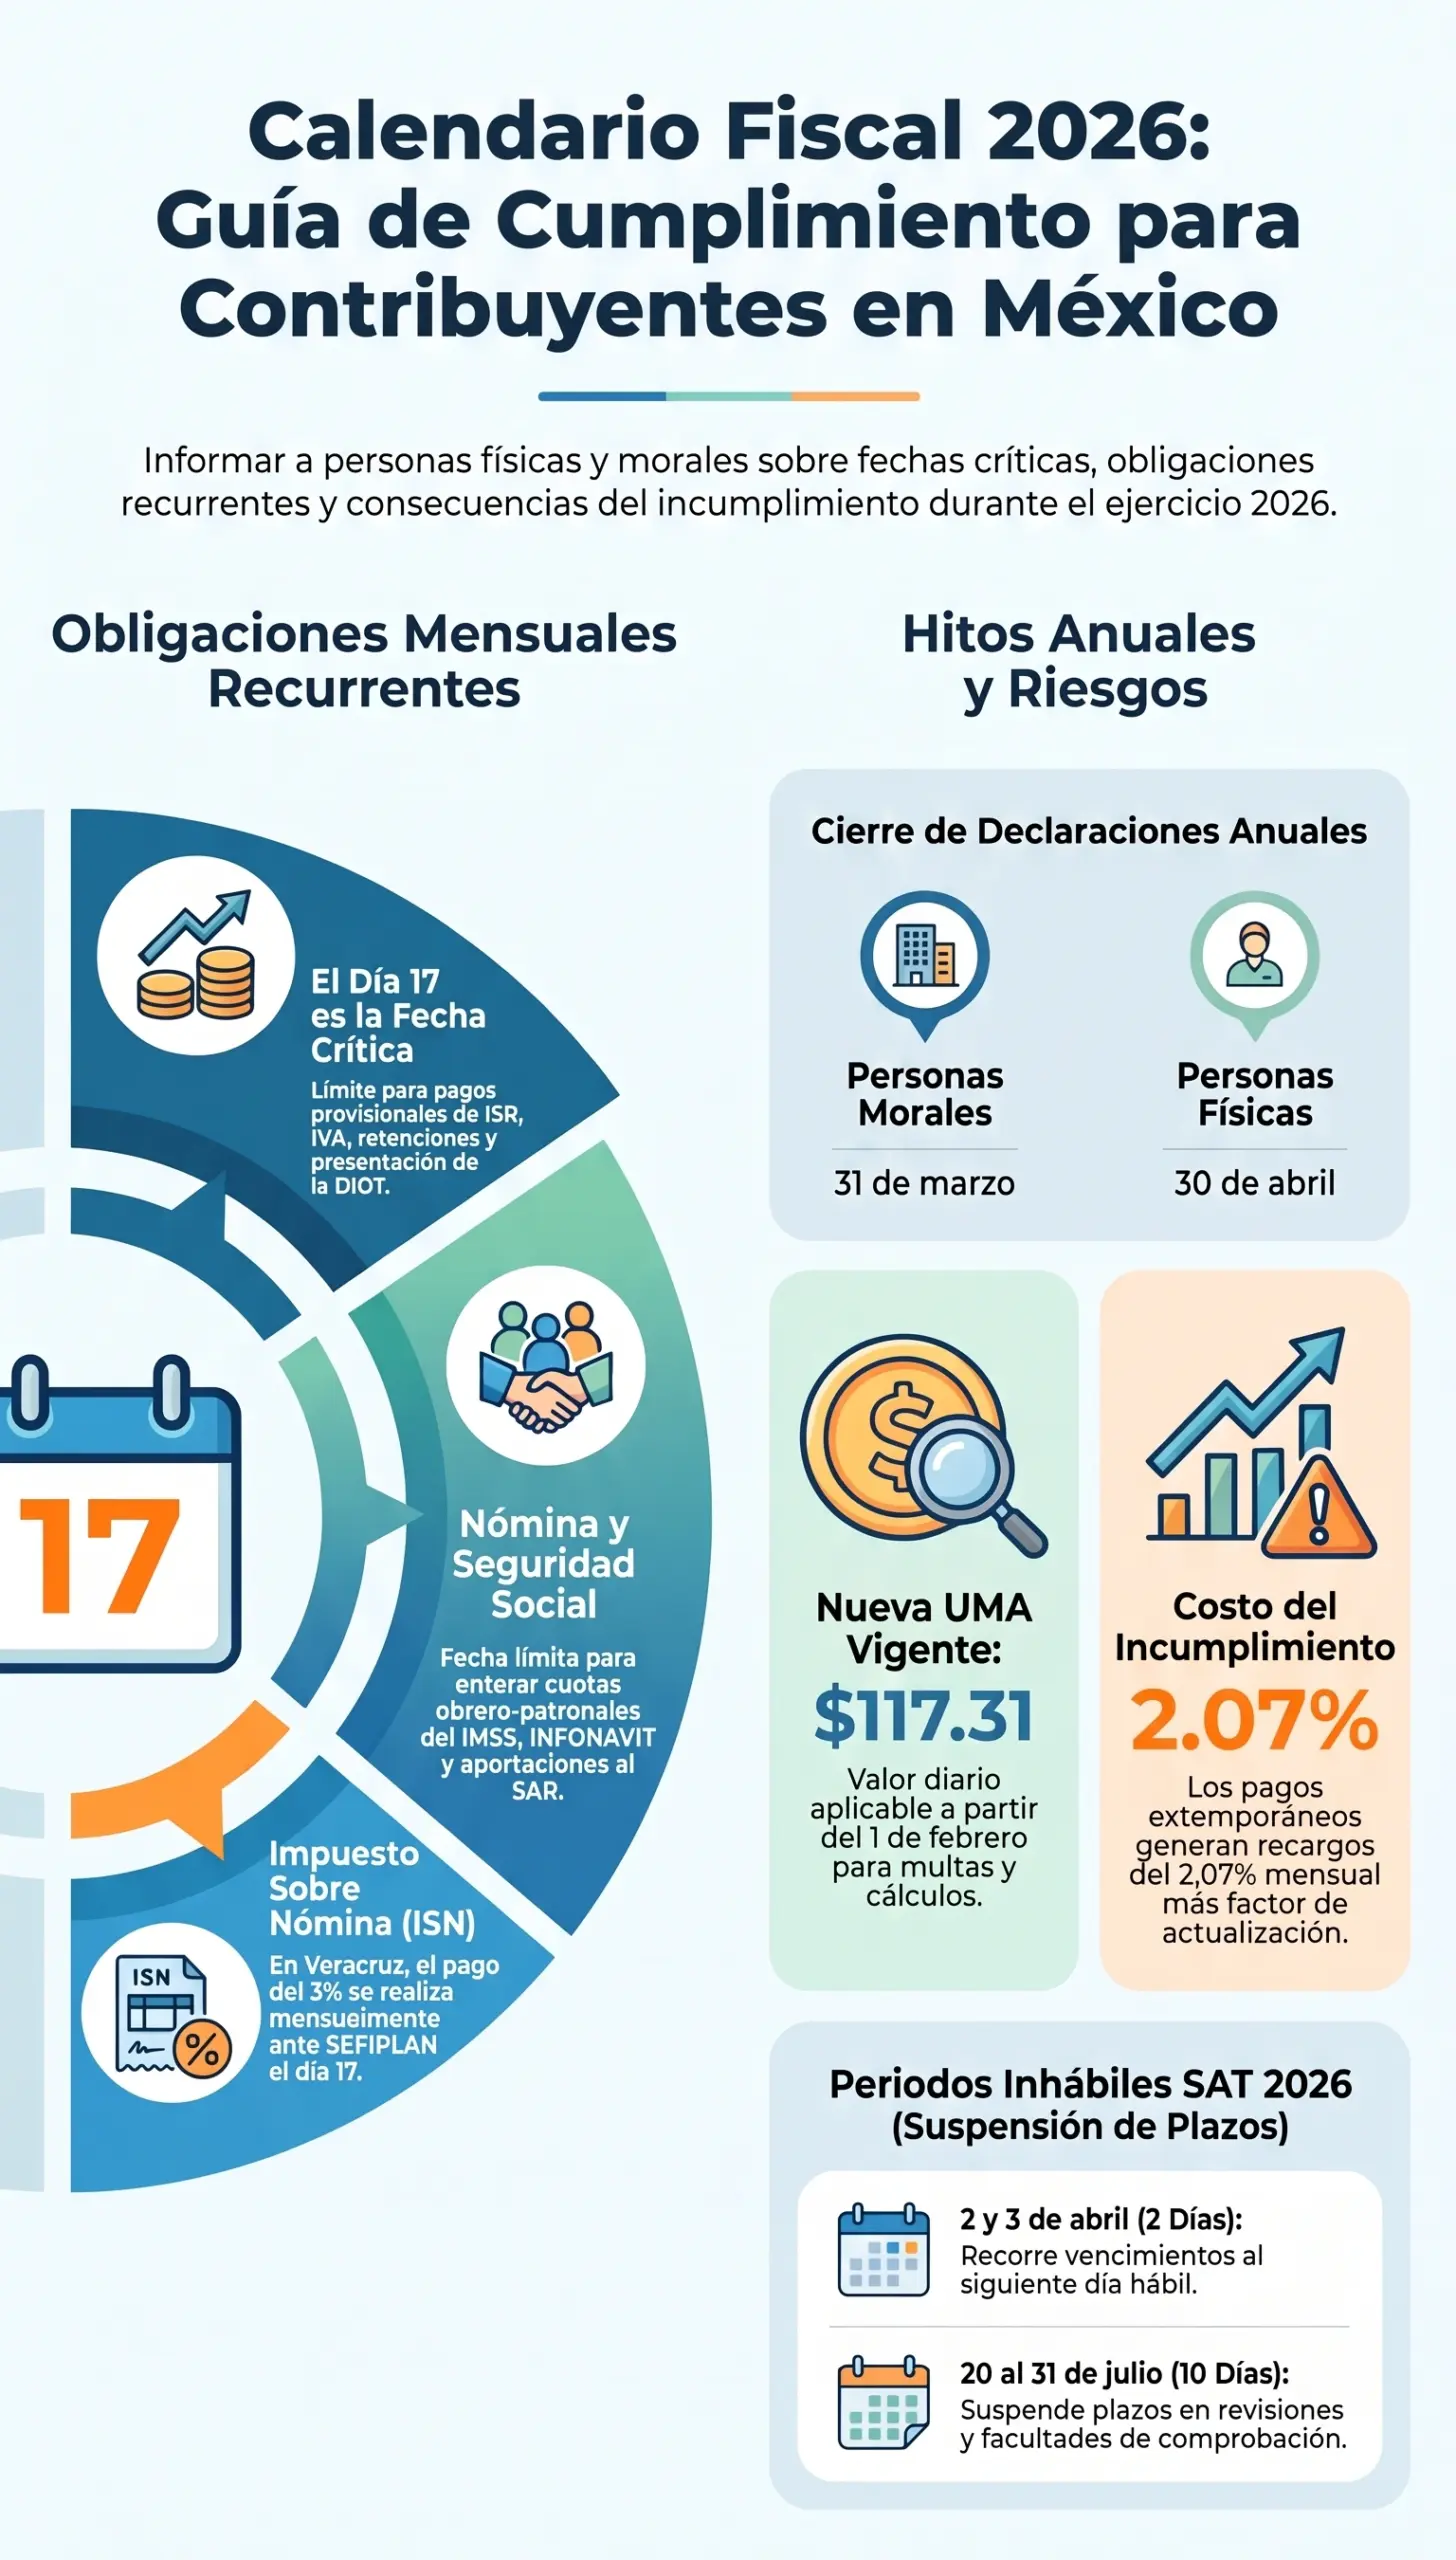
El ejercicio 2026 combina valores de referencia actualizados y periodos inhábiles amplios que modifican el cómputo de plazos. Estos son los cuatro datos que conviene tener presentes desde enero:
A ello se suma un contexto normativo activo: las reformas fiscales 2026 ajustaron reglas de cumplimiento que impactan declaraciones mensuales y anuales, por lo que conviene revisar el calendario junto con los cambios del ejercicio y no como una lista aislada de fechas.
Obligaciones mensuales fijas (aplican todos los meses)
Día 17: pagos provisionales, DIOT, retenciones e ISN Veracruz
Conforme al artículo 31 del CFF, el día 17 del mes siguiente vence el grueso de las obligaciones recurrentes: pagos provisionales de ISR e IVA (régimen general, actividades empresariales y RESICO con sus periodicidades propias), presentación de la DIOT, entero de retenciones de ISR e IVA, y el ISN en Veracruz (3.00 %) ante la SEFIPLAN, conforme a los artículos 98 a 103 del Código Financiero del Estado. Si necesitas estimar el importe de tus pagos provisionales antes del vencimiento, puedes apoyarte en la calculadora de ISR y obligaciones fiscales.
Contabilidad electrónica
Las personas morales y las personas físicas con actividad empresarial obligadas envían su contabilidad electrónica conforme al artículo 39 del RCFF y la regla 2.8.1.6 de la RMF 2026 (balanza de comprobación mensual, catálogo de cuentas y pólizas según supuestos). Tenemos una guía específica sobre quiénes están obligados a contabilidad electrónica y qué excepciones existen.
Nómina: IMSS, INFONAVIT y SAR
Las cuotas obrero-patronales del IMSS y las aportaciones al INFONAVIT se enteran a más tardar el día 17 del mes siguiente al pago de salarios. El detalle de qué paga el patrón por cada concepto lo desarrollamos en cuotas IMSS e INFONAVIT: qué paga el patrón, dentro de nuestro hub de nómina y seguridad social.
Calendario fiscal 2026 mes por mes
Cuando el día 17 recae en sábado, domingo o día inhábil, el vencimiento se recorre al siguiente día hábil (art. 31 CFF). Las tablas consideran las obligaciones estándar; cada contribuyente debe validar sus obligaciones específicas según régimen y actividad.
Enero 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-ene-2026 | Pagos provisionales ISR/IVA dic-2025, DIOT, retenciones | PF empresariales, PM, RESICO | Art. 31 CFF; RMF 2026 |
| 17-ene-2026 | ISN Veracruz dic-2025 (3.00 %) | Patrones en Veracruz | Arts. 98-103 CF Veracruz |
| 17-ene-2026 | Cuotas IMSS-RCV e INFONAVIT dic-2025 | Patrones | Ley del IMSS; Ley del INFONAVIT |
Febrero 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 1-feb-2026 | Entra en vigor la UMA 2026 ($117.31 diaria) | Todos los contribuyentes | DOF, enero 2026 |
| 17-feb-2026 | Pagos provisionales ene-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Marzo 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-mar-2026 | Pagos provisionales feb-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Abril 2026 (inhábiles SAT: 2 y 3)
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-abr-2026 | Pagos provisionales mar-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
| 30-abr-2026 | Declaración anual PF ejercicio 2025 | Personas físicas obligadas | Art. 150 LISR |
Mayo 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-may-2026 | Pagos provisionales abr-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Junio 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-jun-2026 | Pagos provisionales may-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Julio 2026 (inhábiles SAT: 20 al 31)
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-jul-2026 | Pagos provisionales jun-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Agosto 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-ago-2026 | Pagos provisionales jul-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Septiembre 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-sep-2026 | Pagos provisionales ago-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Octubre 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-oct-2026 | Pagos provisionales sep-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Noviembre 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-nov-2026 | Pagos provisionales oct-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
Diciembre 2026
| Fecha | Obligación | Sujeto obligado | Fundamento |
|---|---|---|---|
| 17-dic-2026 | Pagos provisionales nov-2026, DIOT, retenciones; ISN Veracruz | PF, PM, RESICO; patrones Ver. | Art. 31 CFF; CF Veracruz |
| Diciembre | Cierre contable y planeación de la anual 2026 | PF y PM | Práctica de cumplimiento |
Fechas clave que no puedes olvidar
- 31 de marzo de 2027: declaración anual de personas morales del ejercicio 2026 (art. 76 LISR). Revisa los puntos críticos de la anual de personas morales.
- 30 de abril de 2027: declaración anual de personas físicas del ejercicio 2026 (art. 150 LISR); conviene anticipar los errores frecuentes en la anual de personas físicas.
- Medidos en 2026: la anual PF del ejercicio 2025 venció el 30 de abril de 2026 y la PM el 31 de marzo de 2026.
- Febrero de 2026: entrada en vigor de la UMA 2026; afecta multas, topes y referencias de cálculo.
Días inhábiles SAT 2026 y su efecto en los plazos
| Periodo inhábil 2026 | Días | Efecto práctico |
|---|---|---|
| 2 y 3 de abril | 2 | Recorre vencimientos y respuestas a requerimientos de esos días hábiles siguientes. |
| 20 al 31 de julio | 10 | Suspende cómputo de plazos en revisiones y facultades de comprobación; planear envíos de contabilidad electrónica. |
La regla general del artículo 31 del CFF aplica tanto a declaraciones como a promociones: si el último día del plazo es inhábil, se entiende prorrogado al siguiente día hábil.
Qué pasa si no cumples: recargos, actualización y multas
El incumplimiento activa, de forma ordenada y previsible, tres consecuencias: actualización del monto con el factor del CFF (1.1321 en 2026), recargos del 2.07 % mensual (regla 2.1.20 RMF 2026) y, si media requerimiento, multas conforme a los artículos 75 y 81 del CFF. En supuestos de omisión reiterada puede restringirse el CSD y, determinado el crédito, iniciarse procedimiento administrativo de ejecución. Para simular el costo de un pago extemporáneo puedes usar la calculadora de recargos y actualizaciones. Si el asunto escala a un acto de autoridad impugnable, el análisis corresponde a la vía de defensa fiscal.
Errores comunes al gestionar el calendario
- Confundir días hábiles con naturales al calcular vencimientos que cruzan los periodos inhábiles de abril y julio.
- Omitir el ISN estatal: en Veracruz vence el día 17, junto con las federales, y no todos los sistemas de nómina lo contemplan.
- Presentar la DIOT sin conciliar contra la contabilidad electrónica; las inconsistencias se cruzan automáticamente.
- Usar la UMA de 2025 en cálulos de topes y multas a partir del 1 de febrero de 2026.
- Dejar la declaración anual para el último día, cuando la saturación del portal eleva el riesgo operativo.
Cuándo conviene consultar a un profesional
Este calendario es una guía de cumplimiento; hay situaciones que exigen análisis individualizado: requerimientos o cartas invitación del SAT, discrepancia fiscal entre ingresos declarados y depósitos, operaciones en varios estados con ISN simultáneos, o la necesidad de presentar declaraciones complementarias de ejercicios anteriores. En esos casos, la coordinación entre el diagnóstico contable y la estrategia de defensa es lo que protege al contribuyente. Si tu operación requiere acompañamiento continuo en cumplimiento, revisa nuestro servicio de impuestos y declaraciones dentro del área contable y fiscal.
¿Necesitas un calendario fiscal a la medida de tu régimen y tu estado?
Cada contribuyente tiene obligaciones específicas. Te ayudamos a construir tu calendario 2026-2027 con responsables, fechas y alertas.
Preguntas frecuentes
¿Qué pasa si el día 17 cae en fin de semana o día inhábil?
Conforme al artículo 31 del CFF, el vencimiento se recorre al siguiente día hábil. Esta regla aplica a declaraciones, pagos y entero de retenciones.
¿Los días inhábiles del SAT afectan los plazos de mis obligaciones?
Sí. Los periodos del 2 al 3 de abril y del 20 al 31 de julio de 2026 se excluyen del cómputo de plazos, tanto para declaraciones como para respuestas a requerimientos y revisiones.
¿Cuándo presento la declaración anual del ejercicio 2026 si soy persona física?
A más tardar el 30 de abril de 2027, conforme al artículo 150 de la LISR.
¿Y si soy persona moral?
A más tardar el 31 de marzo de 2027, conforme al artículo 76 de la LISR.
¿Qué es la DIOT y con qué frecuencia se presenta?
Es la Declaración Informativa de Operaciones con Terceros. Se presenta mensualmente, a más tardar el día 17 del mes siguiente, por contribuyentes de IVA en régimen general.
¿Cuándo entra en vigor la UMA 2026 y cuánto es?
El 1 de febrero de 2026: $117.31 diarios, $3,566.22 mensuales y $42,794.64 anuales.
¿Cómo y cuándo pago el ISN en Veracruz?
El día 17 del mes siguiente al pago de remuneraciones, con tasa del 3.00 %, ante la SEFIPLAN, conforme a los artículos 98 a 103 del Código Financiero del Estado de Veracruz.
¿Qué recargos aplican si pago fuera de plazo en 2026?
2.07 % mensual (regla 2.1.20 RMF 2026), más la actualización con el factor 1.1321 del CFF, desde el mes en que debió pagarse hasta el mes de pago efectivo.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



