
Impuestos estatales en Veracruz: cuáles pagas y cómo cumplir en 2026
El calendario fiscal del contribuyente veracruzano no termina con las obligaciones federales. Además del ISR, el IVA, las retenciones y las declaraciones informativas ante el SAT, existen impuestos estatales y contribuciones locales que se rigen por el Código Financiero para el Estado de Veracruz y que generan obligaciones recurrentes, con vencimientos específicos y consecuencias propias ante la Secretaría de Finanzas y Planeación (SEFIPLAN).
En nuestra práctica profesional hemos observado que los impuestos estatales son, con frecuencia, los más omitidos en el cumplimiento cotidiano. No por su complejidad —muchos son mecánicamente sencillos—, sino porque se asume erróneamente que el cumplimiento federal es suficiente. Esta guía explica, con el marco normativo vigente en 2026, cuáles son los impuestos estatales que pagan personas físicas y morales en Veracruz, con qué tasas, en qué fechas y ante qué autoridad, para que puedas construir un calendario completo y evitar sorpresas.
Qué son los impuestos estatales y por qué importan
Los impuestos estatales son contribuciones que establecen las entidades federativas en ejercicio de su potestad tributaria, conforme al artículo 115 de la Constitución Política de los Estados Unidos Mexicanos y a las constituciones locales. A diferencia de los impuestos federales (ISR, IVA, IEPS), cuya recaudación es competencia del SAT, los impuestos estatales los recaudan las secretarías de finanzas de cada estado —en Veracruz, la SEFIPLAN— y se rigen por el Código Financiero del Estado y sus leyes de ingresos anuales.
La relevancia de los impuestos estatales es triple:
- Recurrente: varios se causan cada mes o cada año, como el ISN o la tenencia.
- De operación: están vinculados a la actividad diaria del contribuyente (nómina, adquisición de inmuebles, operación de hoteles, rifas, apuestas).
- Autónoma: su cumplimiento se gestiona ante una autoridad distinta al SAT, con reglas y plazos propios.
El contribuyente que sólo mira al SAT pierde de vista una capa entera de obligaciones fiscales. Los impuestos estatales son más silenciosos pero no menos exigibles. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El ISN en Veracruz: la obligación recurrente por excelencia
Impuesto Sobre Nóminas (ISN)
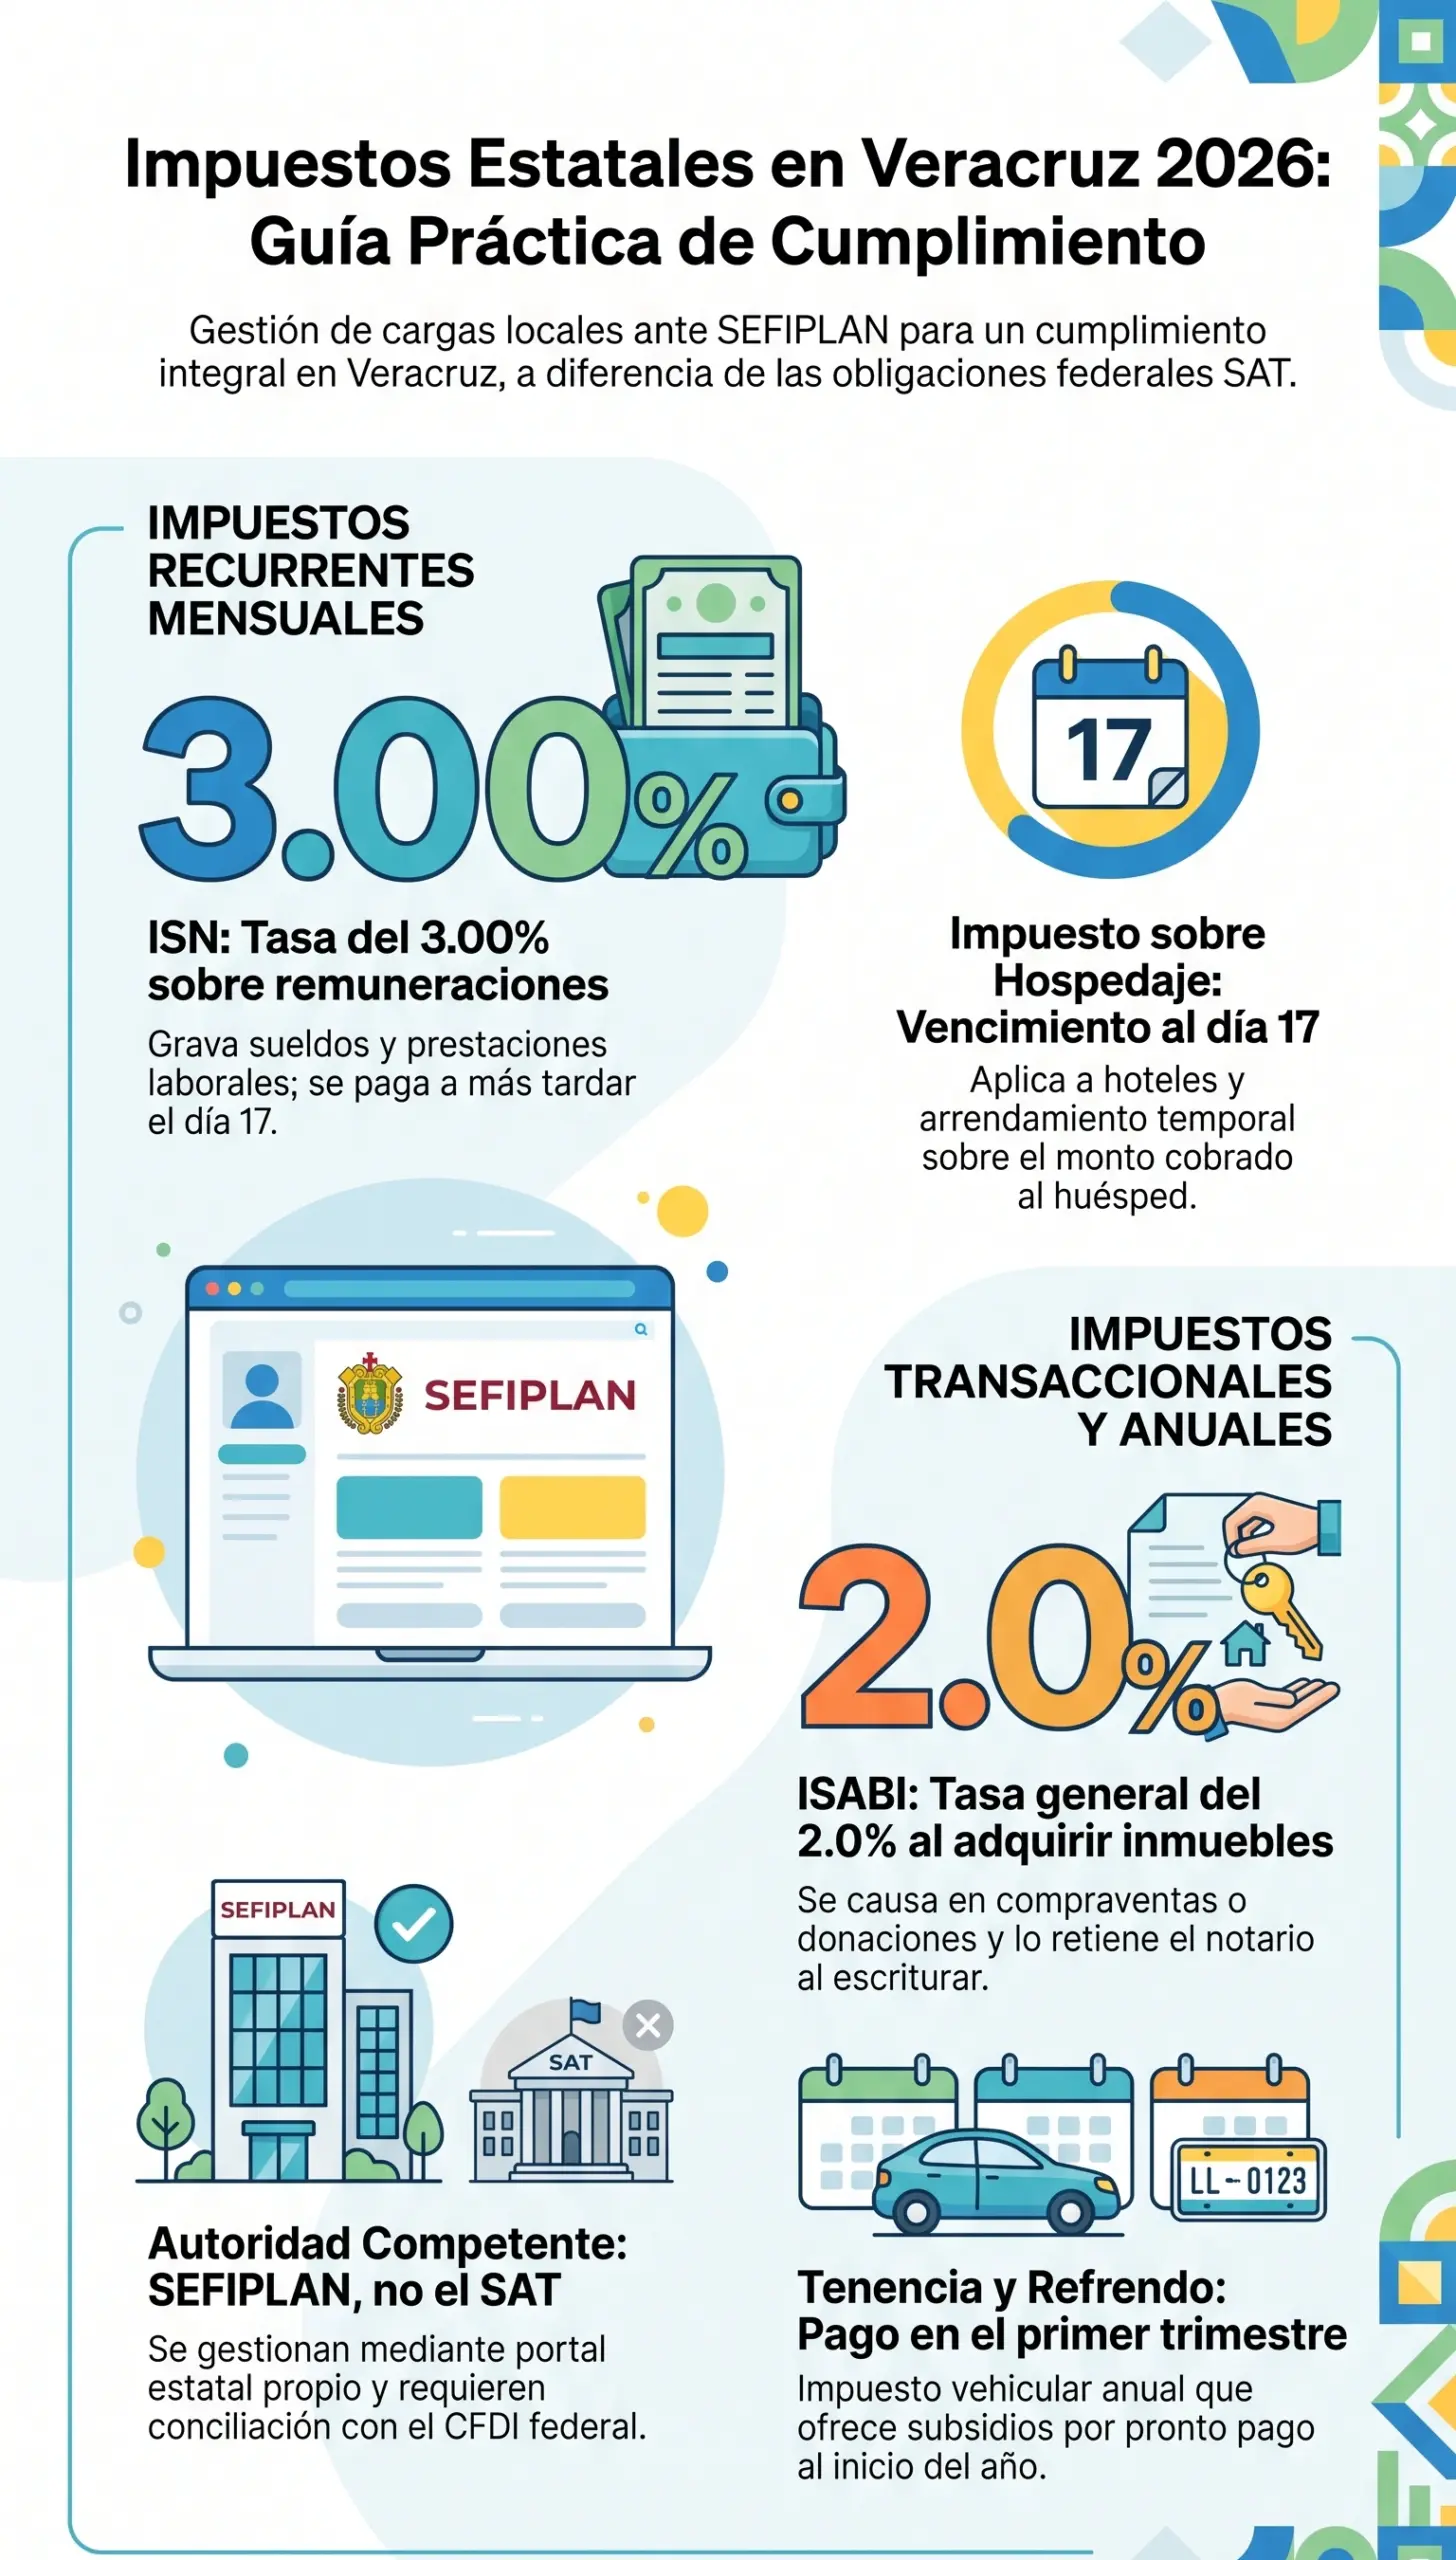
Tasa 2026: 3.00 %El ISN es un impuesto que grava las remuneraciones pagadas por el patrón a sus trabajadores en el Estado de Veracruz. Lo causan las personas físicas y morales, así como las entidades sin personalidad jurídica, que paguen sueldos, salarios, prestaciones, comisiones, gratificaciones y, en general, cualquier erogación con motivo de la relación laboral. La base es el monto total de remuneraciones pagadas en el mes, y la tasa se ha mantenido en 3.00 % en los últimos ejercicios.
El ISN es la obligación estatal más relevante para cualquier empresa con empleados en Veracruz. Su cumplimiento se alinea con el calendario federal de nómina y, por eso, suele pagarse en el mismo bloque del día 17. Sin embargo, su fundamento legal es distinto (arts. 98 a 103 del Código Financiero del Estado de Veracruz) y su autoridad fiscalizadora no es el SAT sino la SEFIPLAN.
Qué incluye y qué excluye la base del ISN
- Incluye: sueldos, salarios, comisiones, gratificaciones, aguinaldo, primas vacacionales, compensaciones, participación de trabajadores en utilidades pagada por el patrón, prestaciones en efectivo y en especie.
- Excluye (según criterios y excepciones del Código Financiero): algunas prestaciones específicas de previsión social cuando cumplen con los requisitos fiscales, en la medida en que la propia norma estatal las excluya.
El detalle del cálculo y el timbrado de nómina —que alimenta la base del ISN— se desarrolla en cálculo y timbrado de nómina: guía 2026. El cálculo contable correcto es la base para determinar correctamente el ISN a pagar cada mes.
El ISN no se ve en la declaración anual federal, pero sí en el flujo de caja mensual del patrón veracruzano. Olvidarlo es olvidar un pago real. — Práctica de cumplimiento fiscal, López Henaine y Chávez
ISABI: el impuesto al comprar un inmueble
Impuesto Sobre Adquisición de Bienes Inmuebles (ISABI)
Tasa general 2026: 2.0 %El ISABI grava la adquisición de bienes inmuebles situados en el territorio de Veracruz: compraventa, dación en pago, permuta, adjudicación judicial o administrativa, donación, herencia, legado, fideicomiso y demás formas de transmisión de propiedad. Lo causa el adquiriente (comprador, donatario, heredero, legatario) y se paga al momento de formalizar la operación ante notario público.
El ISABI es un impuesto "transaccional" que aparece cada vez que se adquiere un inmueble. Su tasa general es del 2 %, aunque pueden existir tasas reducidas o exenciones para ciertos supuestos (vivienda social, primera vivienda dentro de ciertos montos, transmisiones a favor del Estado o municipios, entre otros). Es importante verificar la vigencia de los beneficios fiscales cada ejercicio, porque dependen de la Ley de Ingresos anual del Estado.
La adquisición de inmuebles suele involucrar también obligaciones federales (ISR por enajenación para el vendedor) y aspectos registrales. La coordinación entre lo jurídico (escritura, registro) y lo fiscal (cálculo y entero del impuesto) es indispensable; para profundizar en las cláusulas clave de una compraventa, revisa contratos de compraventa de inmuebles: qué revisar.
Impuesto sobre rifas, loterías, sorteos y concursos
Impuesto sobre rifas, loterías, sorteos, concursos y juegos
Tasa variable según la modalidadEl Estado de Veracruz grava la organización de rifas, sorteos, loterías, concursos y juegos con premios. Lo causan las personas físicas o morales que organicen estas actividades con participantes en el estado, así como los participantes cuando se trate de juegos autorizados.
Este impuesto es especialmente relevante para:
- Asociaciones civiles, clubes y escuelas que organicen rifas con fines de recaudación.
- Comercios y empresas que organicen promociones con sorteos de premios relevantes.
- Particulares que reciban premios relevantes en concursos o sorteos autorizados.
Es importante distinguir este impuesto estatal del tratamiento federal de los premios (art. 138 LISR: tasa del 1 % sobre el monto total del premio cuando el premio no excede cierto umbral y no hay retención en la entidad federativa, o del 21 % en otros supuestos). Cuando el premio se obtiene en Veracruz, hay una carga estatal que se suma a la federal y que debe gestionarse de forma coordinada.
Impuesto sobre juegos con apuestas y sorteos
Impuesto sobre juegos con apuestas y sorteos
Tasa variable según la actividadEl Estado grava la organización y participación en juegos con apuestas, sorteos y concursos cuando tienen por objeto premios en efectivo o especie. Lo causan los organizadores y, en ciertos supuestos, los participantes que obtienen premios.
Este impuesto se relaciona con las autorizaciones que expide la Secretaría de Gobernación a nivel federal y con la coordinación con las autoridades estatales. Los operadores de estas actividades deben gestionar permisos federales, estatales y municipales, y enterar impuestos en cada jurisdicción donde operen.
Impuesto sobre hospedaje: hoteles y arrendamiento temporal
Impuesto sobre hospedaje
Tasa: porcentajes sobre el monto cobrado por el servicioEl Estado de Veracruz grava la prestación de servicios de hospedaje en hoteles, moteles, campamentos, posadas, departamentos amueblados, casas de huéspedes, plataformas digitales de arrendamiento temporal y demás establecimientos similares. Lo causan las personas físicas o morales que presten el servicio y lo trasladan al huésped como parte de la contraprestación.
El impuesto sobre hospedaje es relevante para hoteles, cabañas, hostales y plataformas digitales. Se calcula sobre el monto cobrado al huésped y se entera mensualmente. La operación de estos establecimientos integra además obligaciones federales (ISR, IVA) y municipales (licencia de funcionamiento), por lo que conviene un calendario consolidado de cumplimiento.
Un hotel en Veracruz no sólo le paga al SAT: le paga también a la SEFIPLAN cada mes. Un calendario incompleto es un calendario con riesgo. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Tenencia, refrendo y derechos vehiculares
Tenencia o uso de vehículos y refrendo
Montos y subsidios según Ley de Ingresos anualLa tenencia vehicular es un impuesto anual sobre la propiedad o uso de vehículos en el estado. Cada ejercicio, la Ley de Ingresos de Veracruz establece los montos, los subsidios aplicables y los plazos para el pago. El refrendo es un derecho anual por la actualización de placas y tarjetas de circulación.
Para personas físicas es un impuesto personal; para personas morales con flotillas o vehículos corporativos, es un impuesto recurrente que debe integrarse al calendario anual de cumplimiento. Los subsidos por pronto pago, cuando existen, se publican en la Ley de Ingresos estatal y conviene aprovecharlos para reducir el costo.
La tenencia pagada por personas morales es deducible para efectos del ISR conforme al artículo 27 de la LISR, siempre que el vehículo se utilice para fines de la actividad del contribuyente y se cumplan los requisitos de comprobación y medios de pago. Las deducciones autorizadas en general se explican en planeación fiscal legal para PyMEs.
Nómina: IMSS, INFONAVIT y la dimensión estatal
El cumplimiento de nómina en Veracruz integra tres capas:
| Capa | Autoridad | Obligación principal | Vencimiento |
|---|---|---|---|
| Federal | SAT | Retenciones de ISR, IVA en su caso, entero y CFDI de nómina 4.0 | Día 17 del mes siguiente |
| Federal (seguridad social) | IMSS e INFONAVIT | Cuotas obrero-patronales y aportaciones | Día 17 del mes siguiente |
| Estatal | SEFIPLAN | ISN al 3.00 % sobre el total de remuneraciones | Día 17 del mes siguiente |
Esta sincronización de vencimientos en el día 17 es una ventaja operativa, pero también una fuente de omisiones cuando el cumplimiento se mecaniza sólo en la parte federal. Para el detalle de las cuotas IMSS e INFONAVIT, revisa cuotas IMSS e INFONAVIT: qué paga el patrón. El ISN se suma a este bloque y completa la fotografía mensual de nómina en Veracruz.
Coordinación con obligaciones federales
El cumplimiento fiscal en Veracruz debe entenderse como un calendario integrado, no como dos calendarios paralelos. La coordinación correcta incluye:
- Un solo calendario maestro que consolide SAT, IMSS, INFONAVIT y SEFIPLAN.
- Un responsable único del seguimiento mensual, que conozca ambos marcos normativos.
- Un expediente unificado de nómina que contenga sustento tanto para la autoridad federal como para la estatal.
- Conciliaciones mensuales entre el CFDI de nómina, las declaraciones federales y el pago del ISN.
- Revisión anual del cumplimiento estatal al momento de la declaración anual federal, para evitar diferencias.
El calendario completo del ejercicio 2026, con todos los vencimientos mensuales integrados, está en calendario fiscal 2026: obligaciones mes por mes. Usarlo como referencia evita que las obligaciones estatales queden fuera del radar operativo.
Errores frecuentes al cumplir con impuestos estatales
- Asumir que lo federal es todo: el ISN, el ISABI, el hospedaje y la tenencia son obligaciones reales con consecuencias propias ante la SEFIPLAN.
- Omitir el ISN por no integrarlo al sistema de nómina: muchos softwares de nómina contemplan el ISN, pero no todos; hay que verificar su cálculo automático.
- No considerar el ISN en reestructuras o cierres: una liquidación laboral genera ISN que debe enterarse en el mes correspondiente.
- Usar tasas del ejercicio anterior: las tasas de algunos impuestos (rifas, sorteos, hospedaje) pueden modificarse en la Ley de Ingresos anual.
- Pagar la tenencia fuera de plazo: cuando existen subsidios por pronto pago, se pierden al pagar después del periodo establecido.
- No conciliar el ISN con el CFDI de nómina: diferencias entre lo enterado y lo timbrado aparecen en los cruces de la autoridad estatal.
- Desconocer exenciones y estímulos: la Ley de Ingresos anual suele incluir beneficios que reducen la carga; aprovecharlos requiere atención activa.
Varios de estos errores se conectan con los errores generales del cumplimiento mensual que revisamos en reformas fiscales 2026: lo que debes saber y en ¿cómo actuar ante una carta invitación del SAT?, porque la falta de cumplimiento estatal también puede derivar en requerimientos e invitaciones.
El cumplimiento fiscal integral no distingue entre federal y estatal: el incumplimiento de uno se suma al incumplimiento del otro y el costo total es mayor que la suma de las partes. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando operas en múltiples estados y debes coordinar obligaciones estatales simultáneas (ISN, hospedaje, rifas).
- Cuando planeas una adquisición de inmueble relevante y conviene analizar supuestos de reducción o exención del ISABI.
- Cuando organizas una rifa, sorteo o concurso con premios relevantes y necesitas gestionar autorizaciones y enteros.
- Cuando tienes una flotilla de vehículos corporativos y conviene planear el pago de tenencia aprovechando subsidios.
- Cuando tu empresa es hotel, hostal u operador de hospedaje y necesitas consolidar el cumplimiento mensual federal y estatal.
- Cuando has recibido invitaciones o requerimientos de la SEFIPLAN por diferencias en ISN u otros impuestos estatales.
En estos casos, la coordinación entre el diagnóstico contable-fiscal y la estrategia jurídica es decisiva. El servicio de impuestos y declaraciones del despacho atiende el cumplimiento federal y estatal de manera coordinada, dentro del marco del área contable y fiscal. Cuando el asunto escala a una revisión formal o a un crédito fiscal estatal, la defensa corresponde a la vía de defensa fiscal del área jurídica.
Identifica tus obligaciones estatales según tu perfil
Selecciona tu tipo de contribuyente y localiza los impuestos que aplican a tu operación en Veracruz.
Preguntas frecuentes
¿Cuál es la tasa del Impuesto Sobre Nóminas en Veracruz para 2026?
La tasa es del 3.00 % sobre el total de las remuneraciones pagadas a los trabajadores en el estado, conforme a los artículos 98 a 103 del Código Financiero del Estado de Veracruz.
¿Cuándo se paga el ISN Veracruz?
A más tardar el día 17 del mes siguiente al pago de las remuneraciones, ante la SEFIPLAN, sincronizado con los pagos provisionales federales.
¿Qué es el ISABI y cuándo se paga?
Es el Impuesto Sobre Adquisición de Bienes Inmuebles. Se causa al momento de escriturar una adquisición (compra, donación, herencia, adjudicación) y se enterado generalmente por el notario público. La tasa general es del 2 %.
¿El ISN es deducible para efectos del ISR?
Sí. El ISN pagado por el patrón es deducible para efectos del ISR conforme al artículo 27 de la LISR, siempre que se compruebe con el recibo oficial y que corresponda a erogaciones indispensables para la actividad del contribuyente.
¿Las prestaciones de previsión social entran en la base del ISN?
En general, las prestaciones en efectivo sí forman parte de la base del ISN. Las prestaciones de previsión social que cumplan los requisitos fiscales pueden excluirse en los supuestos previstos por el Código Financiero del Estado; conviene validar caso por caso.
¿Qué pasa si no pago el ISN a tiempo?
Se generan recargos, actualización y posibles sanciones conforme al Código Financiero del Estado de Veracruz. La SEFIPLAN puede emitir invitaciones o iniciar procedimientos de fiscalización, que pueden derivar en créditos fiscales estatales.
¿Los hoteles deben pagar el impuesto sobre hospedaje además del IVA?
Sí. El IVA es una obligación federal y el impuesto sobre hospedaje es una obligación estatal. Son independientes y ambos deben enterarse mensualmente, generalmente el día 17 del mes siguiente al cobro.
¿Qué autoridad recauda los impuestos estatales en Veracruz?
La Secretaría de Finanzas y Planeación (SEFIPLAN) del Estado de Veracruz, a través de su portal y ventanillas. No es el SAT; es una autoridad fiscal distinta, con reglas y plazos propios.
¿Qué pasa si opero en varios estados con empleados en cada uno?
Debes cumplir con el ISN en cada estado donde tengas trabajadores, con la tasa y los plazos que establezca cada entidad. Si tienes operaciones en múltiples estados, conviene un calendario consolidado y una conciliación mensual por entidad.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



