
¿Cómo actuar ante una carta invitación del SAT? Guía práctica 2026
Recibir una carta invitación del SAT es hoy una de las experiencias más comunes entre personas físicas y morales en México. Lejos de ser un acto intimidatorio, la invitación es el mecanismo con el que la autoridad invita al contribuyente a aclarar o regularizar voluntariamente una situación detectada por sus modelos de cruce de información. La diferencia entre atenderla correctamente o ignorarla puede ser, en pocos meses, la diferencia entre una regularización menor con facilitadores fiscales y un crédito firme con actualización, recargos y multas.
Esta guía explica, con fundamento legal vigente en el ejercicio 2026, qué es exactamente una carta invitación, cómo distinguirla de un requerimiento o de una revisión formal, cuáles son los plazos reales, qué pasos seguir para responder y cuándo conviene involucrar a un profesional. También aborda el escenario en que la invitación escala, porque saber anticipar ese momento es la mejor forma de evitarlo.
Qué es exactamente una carta invitación del SAT
La carta invitación es un acto de orientación y asistencia al contribuyente, no una facultad de comprobación en sentido formal. Su objetivo es informar al contribuyente sobre una posible inconsistencia detectada por la autoridad —a partir del cruce automático de información— e invitarlo a aclararla o regularizarla de manera voluntaria antes de que se inicien procedimientos de revisión.
Esto significa que, al recibirla, aún no existe una determinación firme de crédito fiscal. Existe una observación sustentada en datos que la autoridad ya tiene y que el contribuyente debe explicar, justificar o corregir. Por eso, la invitación es, en la práctica, una oportunidad: permite al contribuyente regularizarse aprovechando los facilitadores de cumplimiento, con menores costos fiscales y sin el desgaste de un procedimiento formal.
La carta invitación es la forma en que el SAT te avisa que detectó algo. Lo que hagas con ese aviso —y con qué rapidez— define si el asunto se resuelve en semanas o se convierte en un expediente que dura años. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Invitación vs. requerimiento vs. revisión formal
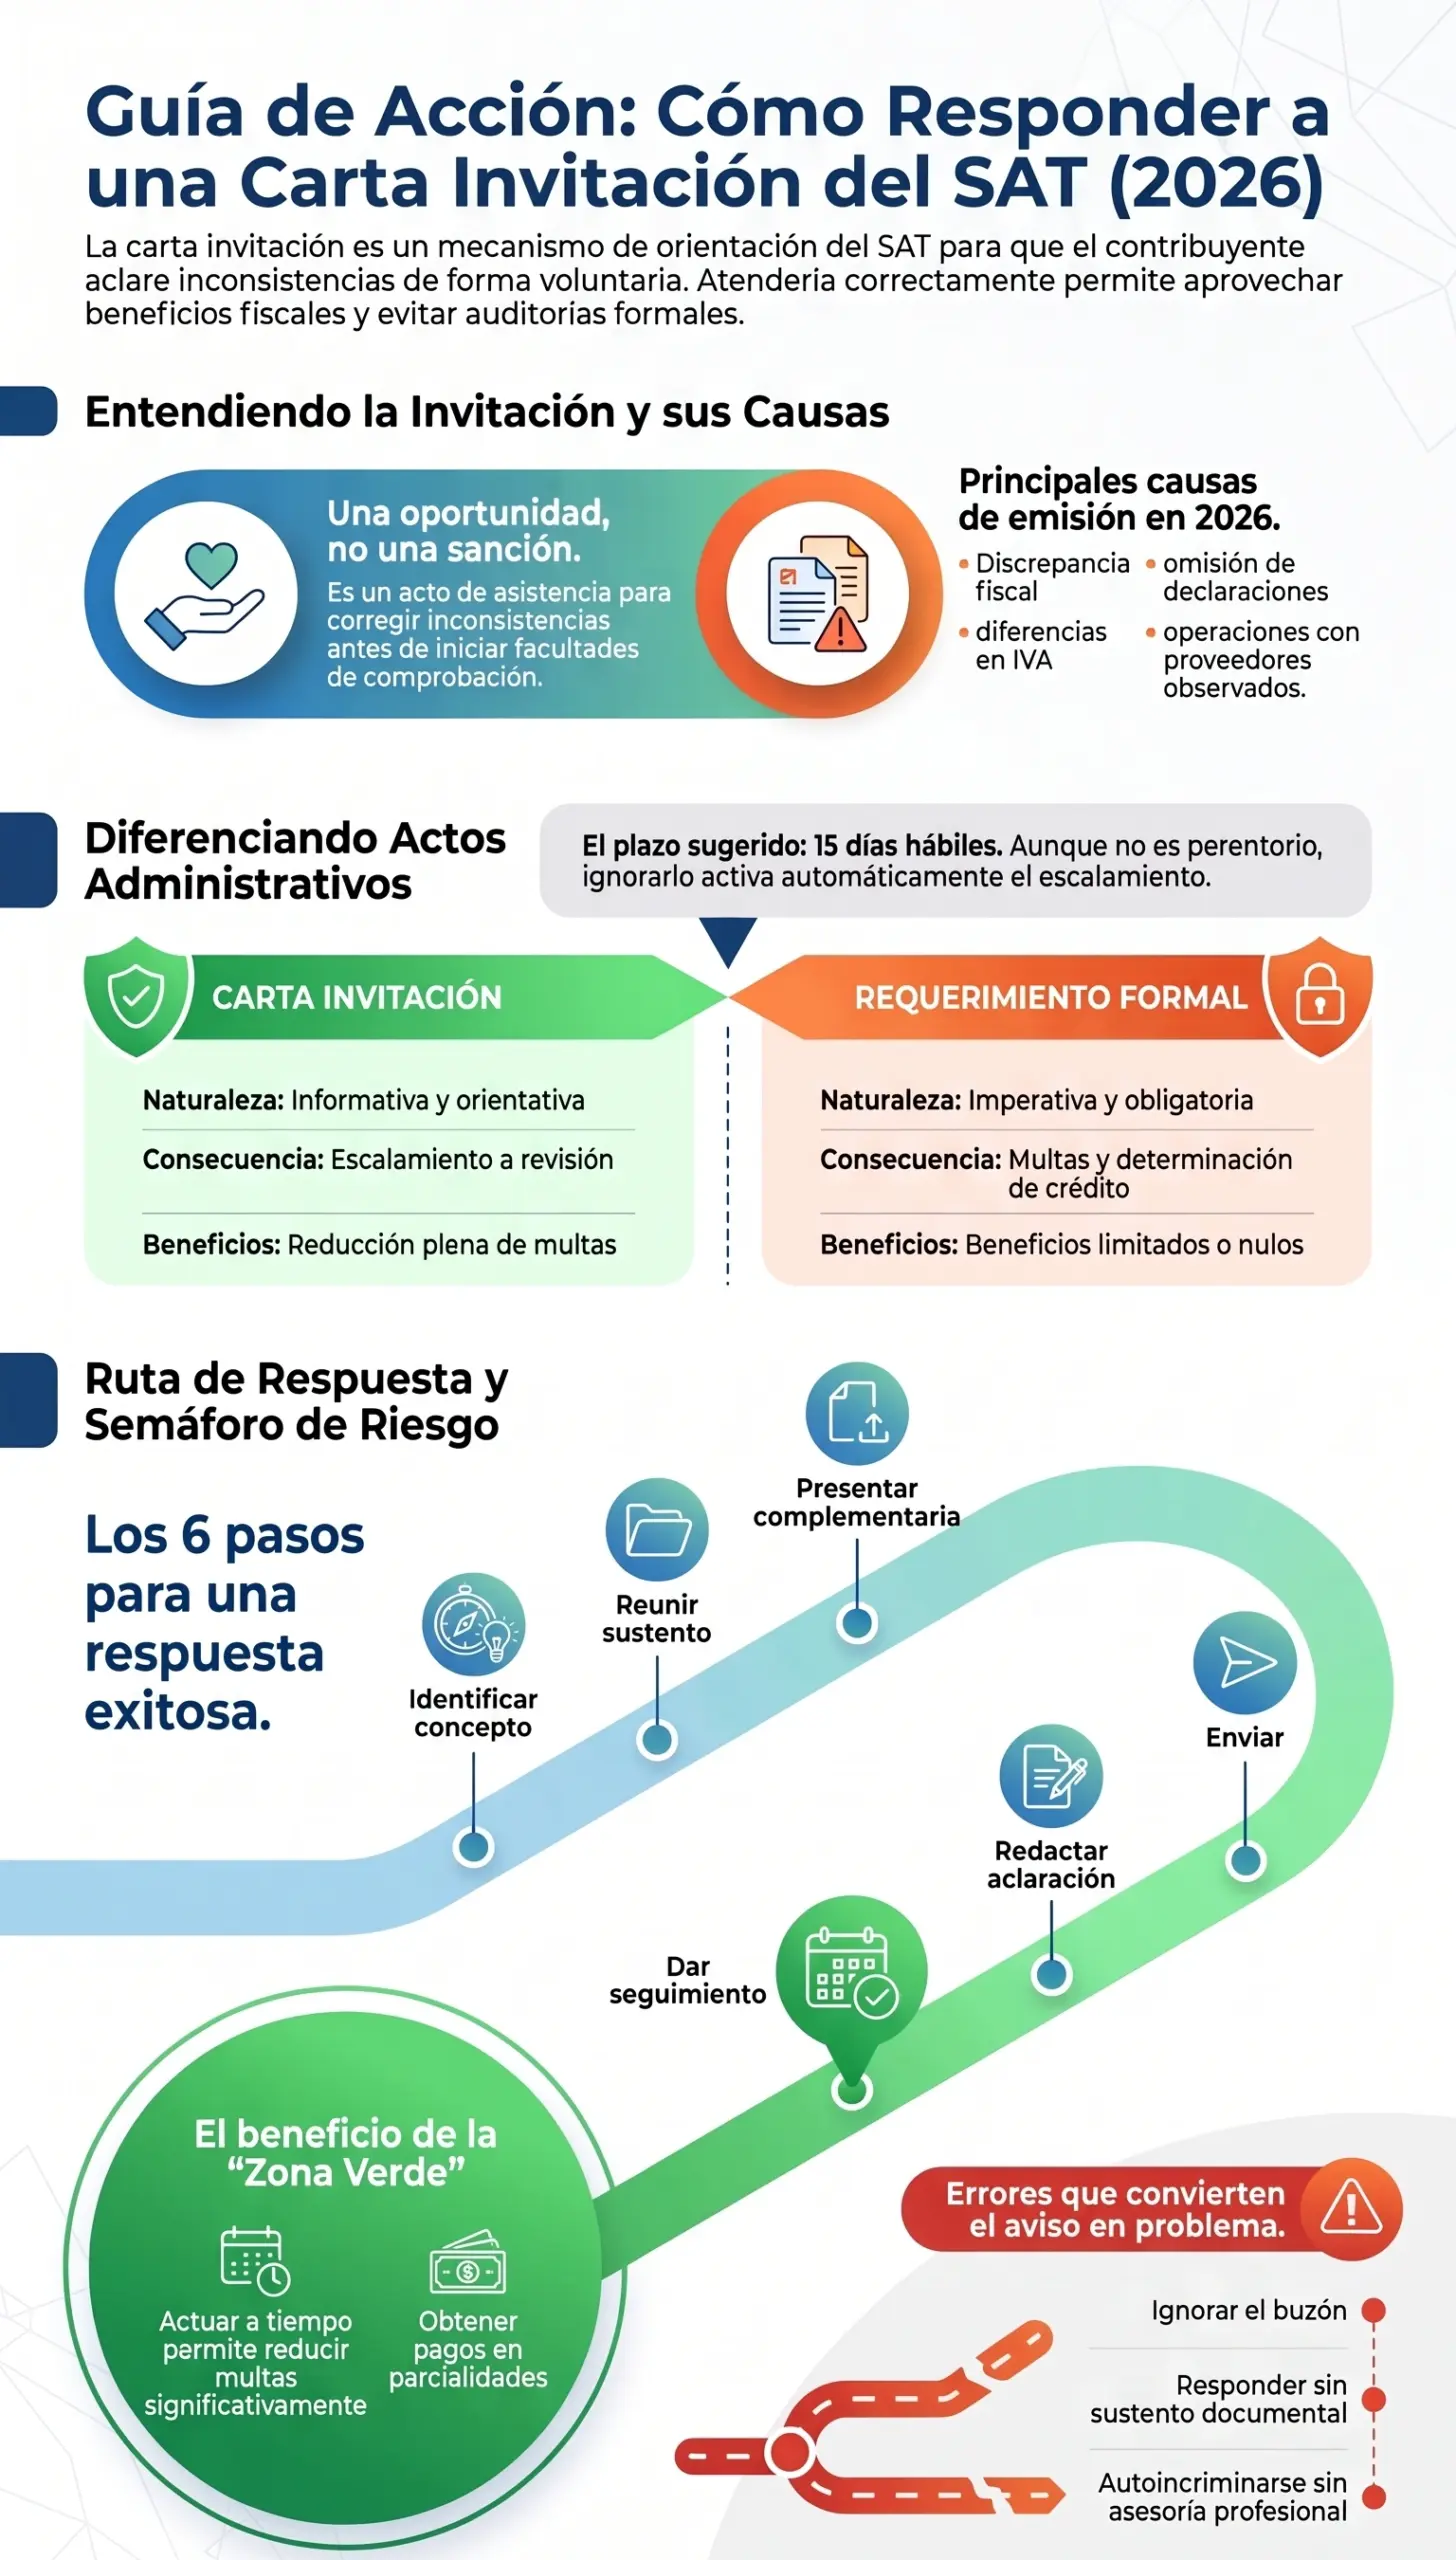
Confundir estos tres actos es uno de los errores más costosos, porque cada uno tiene naturaleza jurídica distinta, plazos distintos y consecuencias distintas. La siguiente tabla resume las diferencias clave:
| Elemento | Carta invitación | Requerimiento | Revisión de gabinete o visita domiciliaria |
|---|---|---|---|
| Fundamento | Art. 33 CFF (asistencia al contribuyente) | Arts. 48 y 53 CFF (facultades de comprobación) | Arts. 42 y 44-48 CFF |
| Naturaleza | Informativa y orientativa; no es un acto imperativo | Imperativo; obliga a entregar información | Imperativa; determina crédito fiscal |
| Plazo típico | 15 días hábiles (sugerido, no sancionado por sí mismo) | 15 días hábiles (con consecuencias si no se atiende) | Hasta 12 meses en gabinete; plazos específicos en visita |
| Consecuencia de no atender | Escala a requerimiento o revisión | Puede derivar en determinación presuntiva o sanciones | Determinación de crédito fiscal firme |
| Facilitadores de cumplimiento | Aplican plenamente | Aplican de forma limitada | No aplican una vez iniciada la revisión |
La frontera exacta
La diferencia central es obligatoriedad vs. voluntariedad. La invitación no sanciona por sí misma; el requerimiento sí exige y puede activar consecuencias si no se atiende; la revisión formal concluye con una determinación que, si no se impugna, se vuelve firme. Conviene revisar con cuidado el encabezado del oficio recibido y el artículo legal que cita: esa es la primera pista del escenario en que te encuentras.
Fundamento legal: el artículo 33 del CFF
El artículo 33 del Código Fiscal de la Federación establece como obligación de las autoridades fiscales proporcionar asistencia gratuita a los contribuyentes y explicarles sus derechos y obligaciones. Dentro de esa asistencia se encuadran las invitaciones: comunicaciones dirigidas a contribuyentes específicos para que aclaren situaciones detectadas por la autoridad, corrijan omisiones o regularicen su situación antes de que se inicien facultades de comprobación.
Es un fundamento distinto al de las facultades de comprobación del artículo 42 del CFF (revisión de gabinete, visita domiciliaria, revisión electrónica). Por eso, mientras la invitación esté vigente y no haya escalado, el contribuyente conserva el control del proceso y puede aprovechar los facilitadores de cumplimiento previstos en la Resolución Miscelánea Fiscal 2026.
Tipos de invitaciones más frecuentes en 2026
Las invitaciones se generan cuando los modelos de cruce del SAT detectan alguna inconsistencia entre la información que tiene la autoridad y la que reporta el contribuyente. Las más comunes en 2026 son:
- Discrepancia fiscal (art. 91 LISR): los depósitos bancarios, gastos con tarjetas o compras relevantes superan los ingresos declarados.
- Omisión de declaraciones: contribuyentes que dejaron de presentar declaraciones mensuales o anuales pese a tener obligaciones activas.
- Diferencias en pagos provisionales: el coeficiente aplicado no coincide con los ingresos declarados en contabilidad electrónica.
- Inconsistencias en IVA: diferencias entre el IVA trasladado declarado, los CFDI emitidos y la DIOT.
- Operaciones con proveedores en listas del art. 69-B: deducciones o acreditamientos con contribuyentes incluidos en listas de operaciones inexistentes.
- Retenciones no enteradas: diferencias entre las retenciones declaradas y los CFDI de nómina, honorarios o arrendamiento.
- Información de terceros: operaciones reportadas por contrapartes que el contribuyente no declaró.
Para entender cómo detecta el SAT estas diferencias, conviene revisar discrepancia fiscal: cómo la detecta el SAT y cómo evitarla. Para el caso específico de operaciones con proveedores observados, el análisis es más profundo en la importancia de la materialidad en las operaciones (Art. 69-B).
Cómo identificarla en el buzón tributario
La carta invitación llega al buzón tributario del contribuyente. Para identificarla correctamente conviene:
- Verificar el remitente: debe provenir de la Administración Central de Servicios Tributarios al Contribuyente o de la administración local correspondiente.
- Revisar el fundamento legal citado: si menciona el artículo 33 del CFF, es una invitación; si menciona artículos 48, 53 u otros de facultades de comprobación, es un requerimiento.
- Confirmar los datos del contribuyente: RFC, razón social o nombre, domicilio fiscal y régimen declarado.
- Identificar la inconsistencia específica: el ejercicio, el periodo, los conceptos y los montos observados.
- Revisar el plazo sugerido: generalmente 15 días hábiles a partir de la notificación.
El buzón tributario es el canal oficial de comunicación con la autoridad (art. 17-K del CFF). Mantenerlo habilitado con medios de contacto actualizados (correo y teléfono) es indispensable: los avisos importantes, incluidas las invitaciones, llegan por este medio. Para profundizar en las obligaciones del buzón y la contabilidad electrónica, consulta ¿qué es la contabilidad electrónica y quiénes están obligados?.
La invitación que no se lee a tiempo no desaparece: escala. Y cuando escala, las opciones se reducen y los costos aumentan. — Práctica fiscal cotidiana, López Henaine y Chávez
Plazos reales: qué puedes y qué no puedes negociar
El plazo típico para atender una carta invitación es de 15 días hábiles contados a partir de la notificación en el buzón tributario. A diferencia de los plazos de los requerimientos —que son perentorios y cuyo incumplimiento activa consecuencias inmediatas—, el plazo de la invitación es una sugerencia operativa. Sin embargo, ignorar el plazo sugerido tiene una consecuencia clara: la autoridad inicia los siguientes pasos del proceso, que generalmente son un requerimiento formal o la apertura de facultades de comprobación.
En la práctica, esto significa:
- Se puede: solicitar una prórroga breve cuando se justifica la necesidad de reunir información, siempre que la solicitud se presente dentro del plazo inicial.
- Se puede: responder parcialmente y comprometer información complementaria en un segundo envío, siempre que la primera respuesta demuestre intención seria de atender.
- No se debe: dejar pasar el plazo sin respuesta ni comunicación alguna, porque la invitación escala automáticamente en los sistemas del SAT.
- No se debe: enviar una respuesta genérica que no aborde los conceptos específicos observados.
Los 6 pasos para responder bien
Paso 1: lectura técnica de la invitación
La lectura inicial no es administrativa, es técnica. Hay que identificar con precisión: el ejercicio y periodo observados; los conceptos específicos que la autoridad señala; los montos comparados (lo declarado vs. lo detectado); las fuentes de información que la autoridad cita; y el plazo sugerido para responder.
Paso 2: reunión del sustento documental
El sustento depende del tipo de invitación. Puede incluir contratos, CFDI, estados de cuenta bancarios, balanzas de comprobación, constancias de retenciones, papeles de trabajo de conciliación contable-fiscal y, cuando aplica, expedientes de materialidad de operaciones. La calidad del sustento es lo que define el resultado del caso.
Paso 3: evaluación de declaraciones complementarias
Cuando la invitación señala omisiones o diferencias reales, lo correcto es presentar una declaración complementaria conforme al artículo 32 del CFF. La complementaria debe calcular la diferencia a cargo con actualización (factor 1.1321 en 2026) y recargos (2.07 % mensual en 2026, regla 2.1.20 RMF 2026), desde el mes en que debió presentarse la declaración original hasta el mes del pago efectivo. Para dimensionar el costo antes de presentar, puedes simular escenarios con la calculadora de recargos y actualizaciones.
Paso 4: escrito de aclaración
Aunque la respuesta suele presentarse mediante los formatos del portal del SAT, conviene acompañarla de un escrito libre que:
- Identifique con precisión la invitación (número de oficio, fecha de notificación).
- Explique la situación del contribuyente respecto de cada concepto observado.
- Anexe la relación de documentos que sustentan la posición.
- En su caso, señale la presentación de la declaración complementaria con su acuse.
Paso 5: presentación dentro del plazo
La respuesta se presenta a través del portal del SAT o del buzón tributario, según el canal indicado en la invitación. La presentación genera un acuse con sello digital que es la prueba de haber atendido el acto. Conviene guardar este acuse junto con la invitación original y el sustento presentado.
Paso 6: seguimiento hasta el cierre
Una respuesta bien presentada no siempre cierra el caso de inmediato. La autoridad puede solicitar información adicional, aceptar la aclaración, dar por concluido el asunto o, en su caso, notificar que el caso escala. El seguimiento activo evita que casos aparentemente cerrados reabran meses después.
Una respuesta bien sustentada es una inversión: lo que gastas en tiempo y análisis hoy te evita un crédito fiscal mañana. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Facilitadores de cumplimiento: el beneficio de actuar a tiempo
La Resolución Miscelánea Fiscal 2026 mantiene facilitadores administrativos para contribuyentes que regularizan su situación de manera espontánea, antes de que medie requerimiento o inicio de facultades de comprobación. Estos facilitadores permiten:
- Reducción de multas: cuando el contribuyente regulariza de manera espontánea, las multas se reducen significativamente respecto de las aplicables cuando la omisión se detecta en revisión.
- Pago en parcialidades: en ciertos supuestos, la autoridad autoriza el pago del adeudo en parcialidades.
- Certeza jurídica: la regularización cierra el asunto por los conceptos regularizados, reduciendo el riesgo de una revisión posterior por los mismos conceptos.
Estos facilitadores son el principal incentivo para atender la invitación a tiempo. Desaparecen una vez que la autoridad inicia facultades de comprobación formales. Para conocer las opciones cuando el asunto ya escaló, revisa cómo actuar ante un crédito fiscal determinado por el SAT.
Errores que convierten una invitación en un problema
En nuestra práctica, estos son los errores más recurrentes al atender una invitación:
- Ignorarla: el error más costoso. El SAT no olvida la invitación no atendida: la convierte en requerimiento y luego en revisión formal.
- Responder sin sustento: enviar escritos genéricos sin documentos que sustenten la posición no aclara la inconsistencia y puede ser tomado como falta de colaboración.
- Enviar documentación sensible al portal público: el buzón tributario es el canal seguro; los formularios públicos del sitio del SAT no lo son.
- Autoincriminarse en la respuesta: reconocer situaciones no sustentadas sin asesoría previa puede comprometer la posición del contribuyente en escenarios posteriores.
- Mezclar conceptos no observados: la respuesta debe centrarse en los conceptos específicos de la invitación; ampliarla innecesariamente abre frentes adicionales.
- No conservar el expediente: la falta de acuses y sustento dificulta el seguimiento y la defensa posterior si el asunto escala.
- Dejar pasar el plazo sin pedir prórroga: cuando se necesita más tiempo, la prórroga debe solicitarse dentro del plazo inicial, no después de vencido.
Cuándo la invitación escala y cómo prepararse
Una invitación escala cuando:
- No es atendida en el plazo sugerido.
- La respuesta no es satisfactoria para la autoridad.
- La inconsistencia observada es de tal magnitud que la autoridad decide iniciar facultades de comprobación directamente.
Cuando la invitación escala, el escenario cambia de naturaleza. Las diferencias observadas se convierten en la base de un requerimiento formal (art. 53 CFF) o de una revisión de gabinete o electrónica (art. 48 CFF), y posteriormente pueden derivar en un crédito fiscal determinado. En ese punto, los facilitadores dejan de aplicar y el contribuyente debe preparar su estrategia de defensa, que puede incluir el recurso de revocación, el juicio de nulidad o, en su caso, el amparo.
✓ Escenario ideal
- Invitación atendida en plazo
- Respuesta con sustento documental
- Complementaria presentada si corresponde
- Facilitadores de cumplimiento aplicados
- Caso cerrado sin crédito fiscal
✗ Escenario de riesgo
- Invitación no atendida o mal atendida
- Escalamiento a requerimiento y revisión
- Determinación de crédito fiscal
- Actualización + recargos + multas plenas
- Medios de defensa con costo mayor
La línea entre ambos escenarios es delgada, pero está bien definida: la diferencia la marca la calidad del sustento y la velocidad de la respuesta. Para entender el momento exacto en que conviene involucrar a un abogado en lugar de un contador, revisa el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Cuándo conviene consultar a un profesional
Aunque muchas invitaciones pueden atenderse internamente, hay situaciones que exigen análisis profesional:
- Cuando la magnitud de la diferencia observada es relevante para la situación fiscal del contribuyente.
- Cuando la invitación menciona operaciones con proveedores observados (art. 69-B del CFF).
- Cuando existen inconsistencias entre varios ejercicios que conviene regularizar de manera coordinada.
- Cuando la invitación es la segunda o tercera sobre el mismo concepto, lo que indica que el tema no se cerró en ocasiones anteriores.
- Cuando el contribuyente enfrenta simultáneamente otras revisiones o invitaciones.
- Cuando existe incertidumbre sobre el sustento documental que debe presentarse.
En estos casos, el análisis conjunto contable-jurídico define la estrategia correcta. El servicio de impuestos y declaraciones del despacho atiende este tipo de situaciones, en coordinación con el área contable y fiscal. Cuando el asunto ya escaló a una determinación formal, corresponde al área jurídica de defensa fiscal diseñar la estrategia de medios de defensa.
Identifica en qué punto estás y actúa en consecuencia
Cada día cuenta. Localiza tu situación y toma la acción correcta hoy mismo.
Preguntas frecuentes
¿Una carta invitación es obligatoria de atender?
No es obligatoria en el mismo sentido que un requerimiento: no sanciona por sí misma. Sin embargo, ignorarla tiene una consecuencia clara: la invitación escala a requerimiento o a facultades de comprobación, con consecuencias más severas.
¿Cuál es el plazo para responder una carta invitación?
El plazo sugerido habitual es de 15 días hábiles contados a partir de la notificación en el buzón tributario. Puede solicitarse prórroga breve justificada, pero debe hacerse dentro del plazo inicial.
¿Qué pasa si no atiendo la invitación?
La autoridad escala el asunto a un requerimiento formal (art. 53 CFF) o inicia facultades de comprobación (art. 48 CFF). A partir de ahí, los facilitadores de cumplimiento dejan de aplicar y pueden generarse créditos fiscales con actualización, recargos y multas.
¿Puedo responder una invitación por mi cuenta?
Sí, cuando se tiene claridad sobre la situación fiscal y el sustento documental disponible. Conviene recurrir a un profesional cuando la magnitud de la observación es relevante, hay operaciones con proveedores observados, hay inconsistencias entre varios ejercicios o no se tiene certeza sobre qué documentación presentar.
¿Qué son los facilitadores de cumplimiento?
Son beneficios previstos en la Resolución Miscelánea Fiscal para contribuyentes que regularizan su situación de manera espontánea, antes de que medie requerimiento o revisión formal. Incluyen reducción de multas y, en algunos supuestos, pago en parcialidades.
¿Debo presentar una declaración complementaria al responder?
Cuando la invitación señala omisiones o diferencias reales que el contribuyente reconoce, lo correcto es presentar una declaración complementaria conforme al artículo 32 del CFF, con actualización y recargos sobre la diferencia a cargo.
¿Una invitación puede derivar en un crédito fiscal?
La invitación en sí no es un crédito fiscal. Pero si no se atiende o la respuesta no es satisfactoria, la autoridad puede iniciar facultades de comprobación que, al concluir, deriven en un crédito fiscal determinado.
¿Cuándo conviene involucrar a un abogado en lugar de un contador?
Cuando la invitación ya escaló a requerimiento o revisión formal, cuando se requiere impugnar un acto de autoridad o cuando el caso involucra estrategias de defensa como el recurso de revocación, el juicio de nulidad o el amparo. La coordinación contable-jurídica suele ser la estrategia más robusta.
¿Cuánto tiempo tarda el SAT en cerrar el caso tras responder?
No existe un plazo legal único para el cierre de invitaciones; depende del tipo de caso, la complejidad del sustento y la carga de trabajo del área que atendió el asunto. Conviene dar seguimiento activo y conservar todos los acuses para acreditar, en su caso, que el caso fue atendido.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



