Reformas fiscales 2026: lo que debes saber para cumplir sin sorpresas
El ejercicio fiscal 2026 llega con una combinación de continuidad normativa y ajustes específicos que impactan directamente la operación diaria de personas físicas y morales en México. Lejos de tratarse de un año de cambios estructurales, 2026 consolida reformas introducidas en ejercicios previos —como el Régimen Simplificado de Confianza, la plataforma CFDI 4.0 y los criterios de materialidad del artículo 69-B— e introduce ajustes en tasas de recargos, valores de la UMA, reglas de la Resolución Miscelánea Fiscal (RMF) y criterios de fiscalización que conviene conocer antes de iniciar el año.
Esta guía reúne, de forma ordenada y con fundamento legal verificable, los elementos que definen el panorama fiscal mexicano en 2026. No se trata de un listado exhaustivo de todas las disposiciones publicadas, sino de una lectura práctica orientada a contribuyentes, directores financieros y responsables de cumplimiento que necesitan entender qué cambió, qué se mantiene y qué decisiones tomar antes de que inicie el ejercicio.
Panorama fiscal del ejercicio 2026
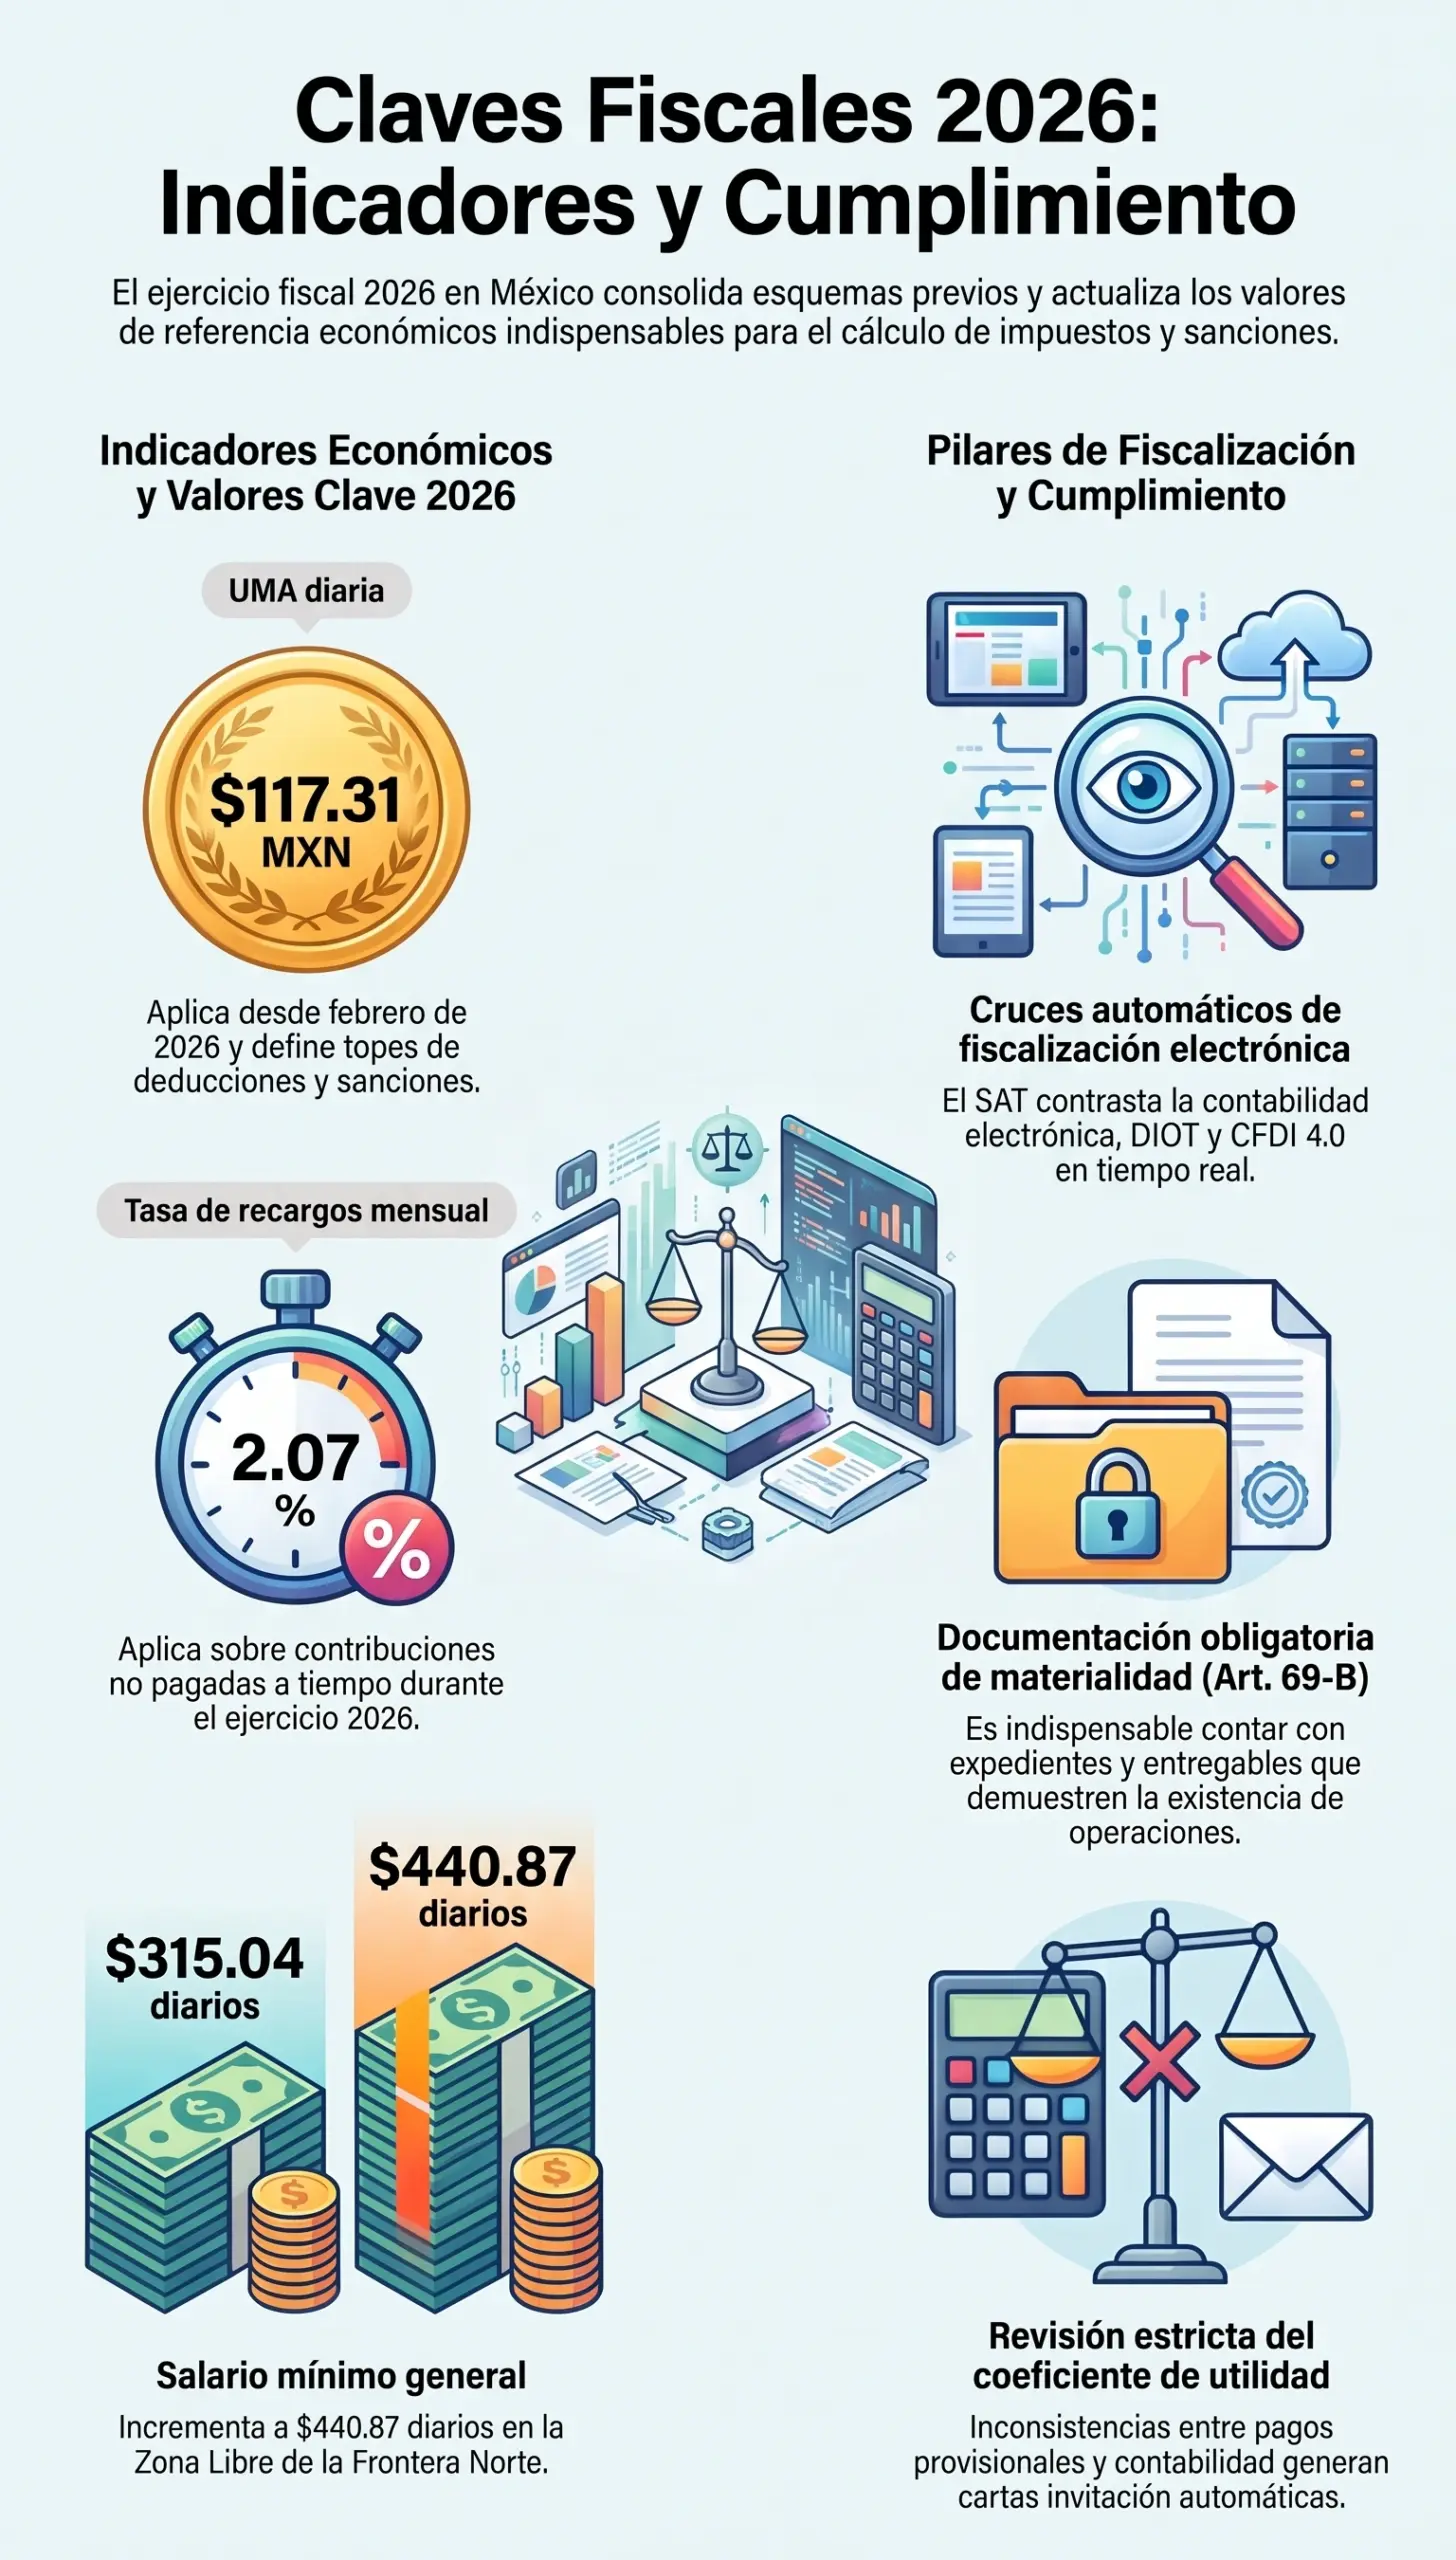
El año 2026 se caracteriza por la consolidación de las reformas estructurales de los últimos años y por ajustes operativos que afectan el cálculo cotidiano de impuestos, la presentación de declaraciones y la relación con el Servicio de Administración Tributaria (SAT). Cuatro datos resumen el contexto en el que operarán los contribuyentes durante el ejercicio:
Estos valores no son menores. La actualización anual de la UMA, por ejemplo, impacta el cálculo de multas, los topes de deducciones personales, los límites del Régimen Simplificado de Confianza y las referencias de cálculo en materia de seguridad social. Conocerlos desde enero permite planear con precisión el cumplimiento del ejercicio.
La reforma fiscal de un ejercicio no siempre se mide por las leyes que se modifican, sino por los valores de referencia que se actualizan y por los criterios de fiscalización que se endurecen. — Análisis de cumplimiento fiscal, López Henaine y Chávez
El ejercicio 2026 también se enmarca en un contexto de fiscalización electrónica cada vez más sofisticada. Los cruces de información entre la contabilidad electrónica, la DIOT, los CFDI emitidos y recibidos, los estados de cuenta bancarios y las declaraciones informativas permiten al SAT identificar inconsistencias con una rapidez que no existía hace una década. Esta realidad exige que la estrategia de cumplimiento no se limite a "presentar a tiempo", sino que se construya sobre coherencia documental y sustento probatorio de cada operación.
ISR personas morales: lo que cambió y lo que se mantiene
Para las personas morales del régimen general, la estructura central del ISR se mantiene en 2026 con la tasa del 30 % sobre la utilidad fiscal (artículo 9 de la Ley del ISR). Los ajustes relevantes se concentran en tres áreas operativas:
Coeficiente de utilidad y pagos provisionales
El mecanismo del coeficiente de utilidad (artículo 14 LISR) continúa siendo la base para determinar los pagos provisionales mensuales. La novedad operativa de 2026 está en el reforzamiento de la revisión cruzada entre el coeficiente declarado y los ingresos manifestados en la contabilidad electrónica, lo que ha llevado al SAT a emitir cartas invitación con mayor frecuencia cuando detecta desviaciones significativas. Conviene revisar el coeficiente al inicio del ejercicio y recalcularlo con cada declaración complementaria o con la presentación de la anual del ejercicio previo.
Participación de los trabajadores en las utilidades (PTU)
La mecánica de cálculo de la PTU (artículo 120 LISR) se mantiene, pero los criterios de integración de la renta gravable han sido objeto de precisiones recientes que conviene revisar antes de determinar la base de reparto. La documentación que sustenta la PTU —incluyendo la conciliación entre resultado contable y resultado fiscal— debe estar disponible para atender cualquier requerimiento de la Secretaría del Trabajo o del SAT.
Deducción de inversiones y pérdidas cambiarias
Los porcentajes de deducción de inversiones (artículos 34 y 35 LISR) se mantienen en los niveles consolidados en ejercicios anteriores. Respecto a las pérdidas cambiarias, el tratamiento sigue siendo objeto de criterios específicos del TFJA que conviene monitorear cuando existan operaciones en moneda extranjera relevantes.
Una persona moral no enfrenta la reforma fiscal del año en un solo momento: la enfrenta cada mes, cuando determina su pago provisional, y cada vez que el SAT cruza su coeficiente con la contabilidad electrónica. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
ISR personas físicas: ajustes tarifarios y deducciones
Para las personas físicas, el ejercicio 2026 mantiene la tarifa progresiva del artículo 152 de la LISR para la declaración anual y la tarifa mensual del artículo 96 para los pagos provisionales de actividades empresariales y profesionales. Los elementos a considerar son:
Deducciones personales
Los topes de deducciones personales (artículo 151 LISR) continúan referenciados a la UMA anual. Con la UMA 2026 en $42,794.64 anuales, los topes aplicables a honorarios médicos, dentales, psicológicos, nutricionales, hospitalarios, colegiaturas, seguros de gastos médicos y donatarias autorizadas deben recalcularse con este valor. La deducción de intereses reales por créditos hipotecarios mantiene sus reglas específicas y conviene documentarla con los estados de cuenta y constancias anuales de la institución financiera.
Estímulos fiscales
Los estímulos fiscales vigentes en ejercicios anteriores (como el crédito fiscal aplicable en la zona fronteriza norte para efectos del ISR y del IVA, sujeto a los requisitos y vigencias establecidos en los decretos correspondientes) deben verificarse en cada ejercicio, pues su aplicación puede modificarse por decreto o por criterios administrativos.
Obligaciones informativas
La obligación de informar préstamos, donativos y premios (artículo 90 LISR, cuando superan los topes establecidos) sigue vigente y debe atenderse en la declaración anual. La omisión de esta obligación ha sido motivo frecuente de discrepancia fiscal en revisiones recientes.
RESICO en 2026: consolidación y límites
El Régimen Simplificado de Confianza (RESICO), introducido en 2022, llega a 2026 como un régimen maduro y con criterios de aplicación consolidados. Para las personas físicas, la tarifa mensual del artículo 113-E de la LISR (entre 1.0 % y 2.5 % sobre ingresos efectivamente cobrados, sin deducciones) se mantiene como el eje del cumplimiento mensual. Para las personas morales, la tasa del 30 % sobre ingresos cobrados en el mes (con ciertas reglas de acreditamiento) define el pago provisional.
Los puntos críticos a vigilar en 2026 son:
- Límite de ingresos: el tope anual de ingresos para permanecer en RESICO personas físicas se mantiene en el equivalente a 35 millones de pesos, y conviene monitorearlo ante operaciones que puedan superar el umbral en ejercicios sucesivos.
- Obligaciones de CFDI: la permanencia en el régimen está condicionada al cumplimiento estricto de las obligaciones de facturación electrónica y al uso del portal Mis Cuentas cuando corresponda.
- Exclusiones: continúan sin poder tributar en RESICO los socios, accionistas o integrantes de personas morales; los residentes en el extranjero; y quienes sean partes relacionadas de una persona moral, entre otros supuestos del artículo 113-E.
La decisión de permanecer en RESICO o migrar al régimen general debe revisarse cada año, con base en los ingresos reales proyectados y en las necesidades de deducción del contribuyente. El análisis comparativo lo desarrollamos con mayor profundidad en RESICO vs. régimen general: cuál conviene a tu PyME.
IVA: modificaciones en acreditamientos y retenciones
El Impuesto al Valor Agregado mantiene su estructura general en 2026, con tasas del 16 % y del 0 % (y la tasa del 8 % en frontera sujeta a los estímulos vigentes). Los elementos operativos relevantes son:
Acreditamiento del IVA
Los requisitos de acreditamiento (artículo 5 de la Ley del IVA) se mantienen: estar suscrito a la obligación, contar con CFDI que cumpla los requisitos fiscales, haber pagado efectivamente el impuesto y que corresponda a gastos estrictamente indispensables. La fiscalización electrónica ha puesto mayor énfasis en el último requisito —la indispensabilidad—, lo que exige documentar la razón de negocio de cada gasto relevante.
Retenciones de IVA
Los supuestos de retención del IVA (artículo 1-A de la Ley del IVA) continúan aplicando en operaciones con personas físicas que presten servicios profesionales, otorguen el uso o goce temporal de bienes, o realicen actividades empresariales en ciertos supuestos específicos. El entero de las retenciones debe realizarse a más tardar el día 17 del mes siguiente, junto con los pagos provisionales.
IVA en operaciones digitales
Las obligaciones de retención de IVA en servicios digitales prestados por residentes en el extranjero sin establecimiento en México continúan vigentes, con los mecanismos de entero establecidos en ejercicios anteriores. Los intermediarios financieros y las plataformas tecnológicas mantienen sus obligaciones específicas de retención e información.
El IVA no se calcula sobre lo que se factura, sino sobre lo que efectivamente se cobra y se paga. Esa diferencia de flujo de efectivo es la que más errores genera en declaraciones mensuales. — Práctica fiscal cotidiana, López Henaine y Chávez
Código Fiscal de la Federación: facilitadores y obligaciones
El CFF mantiene en 2026 las figuras que han caracterizado la relación del contribuyente con la autoridad fiscal en los últimos años: el buzón tributario como canal oficial de comunicación, los facilitadores de cumplimiento para contribuyentes que regularizan su situación espontáneamente, y el procedimiento administrativo de ejecución como mecanismo de cobro coactivo.
Buzón tributario
La obligación de mantener habilitado el buzón tributario con medios de contacto actualizados (artículo 17-K del CFF) sigue siendo crítica. El SAT notifica a través de este canal actos de autoridad relevantes, y la falta de habilitación o actualización puede derivar en la restricción temporal de los Certificados de Sellos Digitales (CSD).
Facilitadores de cumplimiento
Los facilitadores administrativos que la RMF 2026 extiende a contribuyentes que regularizan su situación de forma espontánea —antes de que medie requerimiento de la autoridad— siguen siendo una herramienta valiosa para reducir el costo de regularización. Conviene aprovecharlos cuando existan omisiones identificadas y documentadas.
Procedimiento administrativo de ejecución
La ejecución fiscal continúa siendo el mecanismo por el cual la autoridad hace efectivos los créditos fiscales firmes. Cuando el crédito es determinado por la autoridad y no por el propio contribuyente, las opciones de defensa pasan al terreno jurídico, según desarrollamos en cómo actuar ante un crédito fiscal determinado por el SAT y en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Fiscalización electrónica y contabilidad
La fiscalización electrónica se ha convertido en el principal mecanismo de revisión del SAT. En 2026, los siguientes elementos definen su operación:
Contabilidad electrónica
La obligación de enviar la contabilidad electrónica (artículo 39 del RCFF y regla 2.8.1.6 de la RMF 2026) se mantiene con las periodicidades establecidas para personas morales y personas físicas obligadas. La balanza de comprobación mensual, el catálogo de cuentas y las pólizas en los supuestos específicos constituyen el insumo primario que el SAT utiliza para cruzar información con los CFDI y las declaraciones. Las inconsistencias se identifican de manera automática y generan invitaciones o requerimientos con rapidez.
Materialidad de las operaciones
El criterio de materialidad del artículo 69-B del CFF continúa siendo el eje de la revisión de operaciones con terceros. La presunción de operaciones inexistentes se activa cuando la autoridad detecta que un contribuyente emitió CFDI sin contar con los activos, personal, infraestructura o insumos necesarios para prestar el servicio o producir el bien amparado. Contar con expedientes de materialidad por cada proveedor relevante —que incluyan contrato, entregables, evidencia de uso del servicio, identificación de los responsables de la operación— es una práctica indispensable en 2026.
Para diagnosticar el nivel de exposición del contribuyente en materia de materialidad, puede utilizarse el diagnóstico de materialidad (EFOS), y para profundizar en el sustento documental, el artículo la importancia de la materialidad en las operaciones (Art. 69-B).
En la fiscalización electrónica contemporánea, el contribuyente no se defiende cuando llega la revisión: se defiende cada día, con la documentación que integra de cada operación relevante. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
DIOT y cruces de información
La Declaración Informativa de Operaciones con Terceros (DIOT) continúa siendo mensual y se presenta el día 17 del mes siguiente. Los cruces del SAT entre la DIOT, la contabilidad electrónica y las declaraciones mensuales de IVA son automáticos y sistemáticos; las diferencias generan invitaciones que conviene atender antes de que escalen a revisiones formales.
Nómina, IMSS e INFONAVIT
El cumplimiento en materia de nómina y seguridad social en 2026 integra obligaciones fiscales, laborales y de seguridad social que deben coordinarse para evitar inconsistencias:
- Salario mínimo 2026: $315.04 diarios en la general del país y $440.87 diarios en la Zona Libre de la Frontera Norte, vigentes desde el 1 de enero de 2026.
- Cuotas IMSS: determinadas con base en el salario base de cotización, conforme a la Ley del Seguro Social y a los decretos de cuotas vigentes.
- INFONAVIT: aportación patronal del 5 % sobre el salario base de cotización, con entero mensual a más tardar el día 17 del mes siguiente.
- CFDI de nómina 4.0: la versión vigente del complemento de nómina exige el cumplimiento estricto de requisitos, incluyendo la clave de tipo de contrato, el tipo de régimen y la correspondencia con el registro patronal.
Las obligaciones en esta materia se desarrollan con mayor profundidad en el hub nómina y seguridad social y en artículos como cálculo y timbrado de nómina: guía 2026 y cuotas IMSS e INFONAVIT: qué paga el patrón.
Impuestos estatales: el caso de Veracruz
Los impuestos estatales son uno de los elementos que con mayor frecuencia se omiten al construir el calendario fiscal. En el caso de Veracruz, el Impuesto Sobre Nóminas (ISN) se mantiene en 2026 con una tasa del 3.00 % sobre el total de las remuneraciones pagadas, con vencimiento el día 17 del mes siguiente y entero ante la Secretaría de Finanzas y Planeación (SEFIPLAN) del Estado.
El cumplimiento del ISN en Veracruz tiene particularidades que conviene destacar:
- Vencimiento sincronizado: al coincidir con el día 17 de las obligaciones federales, facilita la operación pero exige disciplina administrativa para no omitirlo.
- Base amplia: la base del impuesto incluye la generalidad de las remuneraciones al personal, con las excepciones previstas en el Código Financiero del Estado de Veracruz (arts. 98 a 103).
- Dictamen obligatorio: determinados contribuyentes tienen obligación de dictaminar el ISN, conforme a las disposiciones locales.
El análisis de los impuestos estatales aplicables en Veracruz se desarrolla en impuestos estatales en Veracruz: cuáles pagas.
CFDI 4.0 y facturación electrónica
El CFDI versión 4.0 se mantiene como el estándar obligatorio en 2026. Los elementos críticos que conviene verificar son:
- Uso del CFDI: la clave del uso fiscal que el receptor solicita al emisor debe corresponder con la naturaleza de la operación y el tratamiento fiscal que el receptor aplicará.
- Datos del receptor: RFC, régimen fiscal y código postal deben coincidir con la constancia de situación fiscal vigente; los cruces automáticos del SAT detectan discrepancias.
- Complementos: los complementos de pago, de nómina, de comercio exterior y demás aplicables deben cumplir los requisitos técnicos y fiscales vigentes.
- Cancelación: los motivos de cancelación y la obligación de contar con la aceptación del receptor en ciertos supuestos continúan vigentes.
Los errores más frecuentes al emitir CFDI y sus correcciones se revisan en CFDI 4.0: errores comunes de facturación y cómo corregirlos.
Precios de transferencia y partes relacionadas
La obligación de documentar los precios de transferencia (artículos 76, fracción XII y 179-181 de la LISR) se mantiene en 2026 para personas morales que celebren operaciones con partes relacionadas residentes en el extranjero o con partes relacionadas nacionales en supuestos específicos. La documentación comprobatoria —estudio de precios de transferencia, análisis de comparabilidad, contratos y sustento de la metodología aplicada— debe prepararse con anticipación al cierre del ejercicio y actualizarse anualmente.
Los criterios de la autoridad en esta materia se han vuelto más rigurosos en los últimos años, en línea con las directrices de la OCDE. Las empresas que operan con partes relacionadas deben revisar su documentación antes del cierre del ejercicio 2026.
Planeación fiscal 2026: lo que sí se puede y lo que no
La planeación fiscal responsable se distingue claramente de la elusión y la simulación. En el marco del ejercicio 2026, es lícito y recomendable:
- Elegir el régimen fiscal que mejor se adapte a la realidad económica del contribuyente.
- Aplicar las deducciones autorizadas por la ley, documentando su indispensabilidad.
- Utilizar los estímulos fiscales vigentes cuando se cumplan los requisitos.
- Optimizar el flujo de efectivo a través del calendario de pagos provisionales.
- Aplicar deducciones de inversiones conforme a los porcentajes y reglas autorizados.
- Aprovechar los facilitadores de cumplimiento cuando se regularizan situaciones espontáneamente.
No es lícito simular operaciones, emitir CFDI por operaciones inexistentes, omitir ingresos o inflar deducciones. Estas prácticas activan los mecanismos de presunción del artículo 69-B y derivan en créditos fiscales firmes, multas severas y, en casos graves, responsabilidades penales fiscales.
La mejor planeación fiscal es la que se construye sobre operaciones reales, documentación sólida y cumplimiento oportuno. Cualquier atajo que comprometa la materialidad o la transparencia es un riesgo, no un ahorro. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El desarrollo de estrategias lícitas de planeación fiscal para PyMEs se aborda en planeación fiscal legal para PyMEs: estrategias que sí funcionan.
Calendario de entrada en vigor
| Fecha | Elemento | Impacto |
|---|---|---|
| 01-ene-2026 | Salario mínimo general 2026 ($315.04) y ZLFN ($440.87) | Base de cálculo de cuotas IMSS, topes laborales y referencias salariales |
| 01-ene-2026 | Entrada en vigor de la LIF 2026 y disposiciones fiscales aplicables | Marco fiscal del ejercicio |
| 01-feb-2026 | UMA 2026 ($117.31 diaria) | Topes de deducciones, multas y referencias fiscales |
| 17-ene-2026 | Primer vencimiento de pagos provisionales, DIOT, retenciones e ISN Veracruz del ejercicio | Inicio del calendario mensual |
| 2-3 abr 2026 | Días inhábiles SAT | Modifican cómputo de plazos en ese periodo |
| 20-31 jul 2026 | Días inhábiles SAT | Modifican cómputo de plazos en ese periodo |
| 31-mar-2027 | Declaración anual personas morales 2026 | Cierre fiscal del ejercicio |
| 30-abr-2027 | Declaración anual personas físicas 2026 | Cierre fiscal del ejercicio |
Errores frecuentes al adaptarse a las reformas
En nuestra práctica profesional, los errores más recurrentes al inicio de cada ejercicio fiscal son:
- Usar valores de referencia del ejercicio anterior: UMA, salario mínimo, tasas de recargos y factor de actualización cambian cada año y deben integrarse desde enero.
- Mantener coeficientes desactualizados: no recalcular el coeficiente tras complementarias o la anual del ejercicio previo genera pagos provisionales incorrectos.
- Omitir la actualización del buzón tributario: correos o teléfonos obsoletos impiden recibir notificaciones y pueden derivar en restricción de CSD.
- Documentar tardíamente la materialidad: el sustento documental de cada proveedor relevante debe integrarse durante el ejercicio, no al cierre.
- Confiar en criterios informales: aplicar criterios escuchados en cursos o publicaciones sin verificar su vigencia y fundamento en la RMF 2026.
- Desatender las invitaciones del SAT: la invitación es el primer paso de la revisión; ignorarla suele escalar el asunto.
- Omitir obligaciones estatales: el ISN y otras contribuciones locales requieren el mismo rigor que las federales.
Cuándo conviene consultar a un profesional
La revisión general de las reformas fiscales de cada ejercicio puede hacerse con guías y resúmenes como este. Hay situaciones, sin embargo, que exigen análisis individualizado:
- Cuando la operación del contribuyente involucra estructuras complejas con partes relacionadas, operaciones internacionales o vehículos especiales.
- Cuando existen reestructuras corporativas planeadas para el ejercicio.
- Cuando se identifican inconsistencias con ejercicios previos que conviene regularizar de forma espontánea.
- Cuando se reciben invitaciones, requerimientos o cartas del SAT que requieren respuesta formal.
- Cuando se requiere documentar precios de transferencia o operaciones con partes relacionadas.
- Cuando el contribuyente opera en múltiples entidades federativas con obligaciones locales simultáneas.
En esos casos, la coordinación entre el diagnóstico contable-fiscal y la estrategia jurídica define la calidad del resultado. El servicio de impuestos y declaraciones del despacho se estructura precisamente para atender este tipo de situaciones, dentro del marco integral del área contable y fiscal.
¿Tu empresa está lista para el ejercicio fiscal 2026?
Revisamos tu operación, tu coeficiente, tu documentación y tus obligaciones para que arranques el año con la certeza de que tu cumplimiento está construido sobre fundamentos sólidos, no sobre supuestos.
Preguntas frecuentes
¿Hay una reforma fiscal estructural nueva para 2026?
No. El ejercicio 2026 se caracteriza por la consolidación de reformas anteriores y por ajustes operativos: valores de la UMA, tasa de recargos, factor de actualización, salario mínimo y precisiones de la RMF 2026. Los cambios estructurales de los últimos años (RESICO, CFDI 4.0, materialidad) continúan vigentes.
¿Cuándo entra en vigor la nueva UMA 2026?
El 1 de febrero de 2026, con un valor de $117.31 diarios, $3,566.22 mensuales y $42,794.64 anuales, conforme a la publicación en el DOF.
¿Los recargos mensuales siguen siendo del 2.07 % en 2026?
Sí. La regla 2.1.20 de la RMF 2026 establece el 2.07 % mensual como tasa aplicable a contribuciones no pagadas en tiempo.
¿El RESICO sigue vigente para 2026?
Sí. El Régimen Simplificado de Confianza opera en 2026 con las reglas consolidadas en el artículo 113-E de la LISR para personas físicas y los artículos aplicables para personas morales.
¿Qué obligaciones estatales debo considerar si opero en Veracruz?
El Impuesto Sobre Nóminas (ISN) con tasa del 3.00 % sobre el total de remuneraciones, con vencimiento el día 17 de cada mes ante la SEFIPLAN del Estado, conforme a los artículos 98 a 103 del Código Financiero del Estado de Veracruz.
¿Qué días inhábiles del SAT debo considerar en 2026?
Los días 2 y 3 de abril, y el periodo del 20 al 31 de julio de 2026. Ambos periodos se excluyen del cómputo de plazos conforme al artículo 31 del CFF.
¿Es legítimo hacer planeación fiscal?
Sí, siempre que se realice dentro del marco legal: eligiendo el régimen aplicable, aplicando deducciones documentadas, utilizando estímulos vigentes y aprovechando facilitadores de cumplimiento. La planeación se distingue de la elusión y la simulación por la realidad económica de las operaciones y su documentación.
¿Qué pasa si recibo una carta invitación del SAT?
La invitación es un acto previo a la revisión formal. Conviene atenderla con análisis técnico, preparar la documentación sustentante y, si corresponde, regularizar la situación aprovechando los facilitadores de cumplimiento antes de que la revisión escale.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales