
Planeación fiscal legal para PyMEs: estrategias que sí funcionan en 2026
La planeación fiscal es una de las palabras más usadas —y más malinterpretadas— en el mundo empresarial mexicano. Para algunas personas significa "pagar menos impuestos"; para otras, "evitar al SAT"; para unas más, "aprovechar lo que la ley permite". La diferencia entre estas visiones no es semántica: es la diferencia entre una estrategia legítima que reduce costos dentro del marco legal y una práctica que expone a la empresa a créditos fiscales, multas y, en casos graves, responsabilidades penales.
Esta guía explica, con el marco normativo vigente en 2026, qué es la planeación fiscal legal, qué estrategias funcionan realmente para PyMEs, cuáles son los límites que no deben cruzarse y cómo documentar cada decisión para que el cumplimiento sea sostenible. El objetivo no es prometer ahorros mágicos: es mostrar el camino que las empresas sólidas recorren para cumplir mejor, gastar menos en fricciones fiscales y construir certeza jurídica.
Qué es (y qué no es) la planeación fiscal legal
La planeación fiscal legal es el análisis anticipado de las opciones que la ley ofrece al contribuyente, con el fin de elegir aquella que mejor se adapte a su realidad económica, dentro del marco normativo aplicable. No es un atajo; es una decisión informada.
Incluye, entre otras:
- Elegir el régimen fiscal que corresponde a la actividad real del contribuyente.
- Aplicar las deducciones autorizadas por la ley, documentando su indispensabilidad.
- Utilizar los estímulos fiscales vigentes cuando se cumplan los requisitos.
- Optimizar el flujo de efectivo a través del calendario de pagos provisionales.
- Aprovechar los facilitadores de cumplimiento cuando se regularizan situaciones espontáneamente.
- Aplicar deducciones de inversiones conforme a los porcentajes y reglas autorizados.
La planeación fiscal legal no incluye:
- Simular operaciones que no existieron en la realidad económica.
- Emitir CFDI por operaciones inexistentes o inflated.
- Omitir ingresos o inflar deducciones.
- Usar estructuras sin sustancia económica real.
- Aplicar criterios informales sin verificar su vigencia y fundamento.
La mejor planeación fiscal es la que se construye sobre operaciones reales, documentación sólida y cumplimiento oportuno. Cualquier atajo que comprometa la materialidad o la transparencia es un riesgo, no un ahorro. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
La frontera exacta: elusión vs. simulación vs. planeación
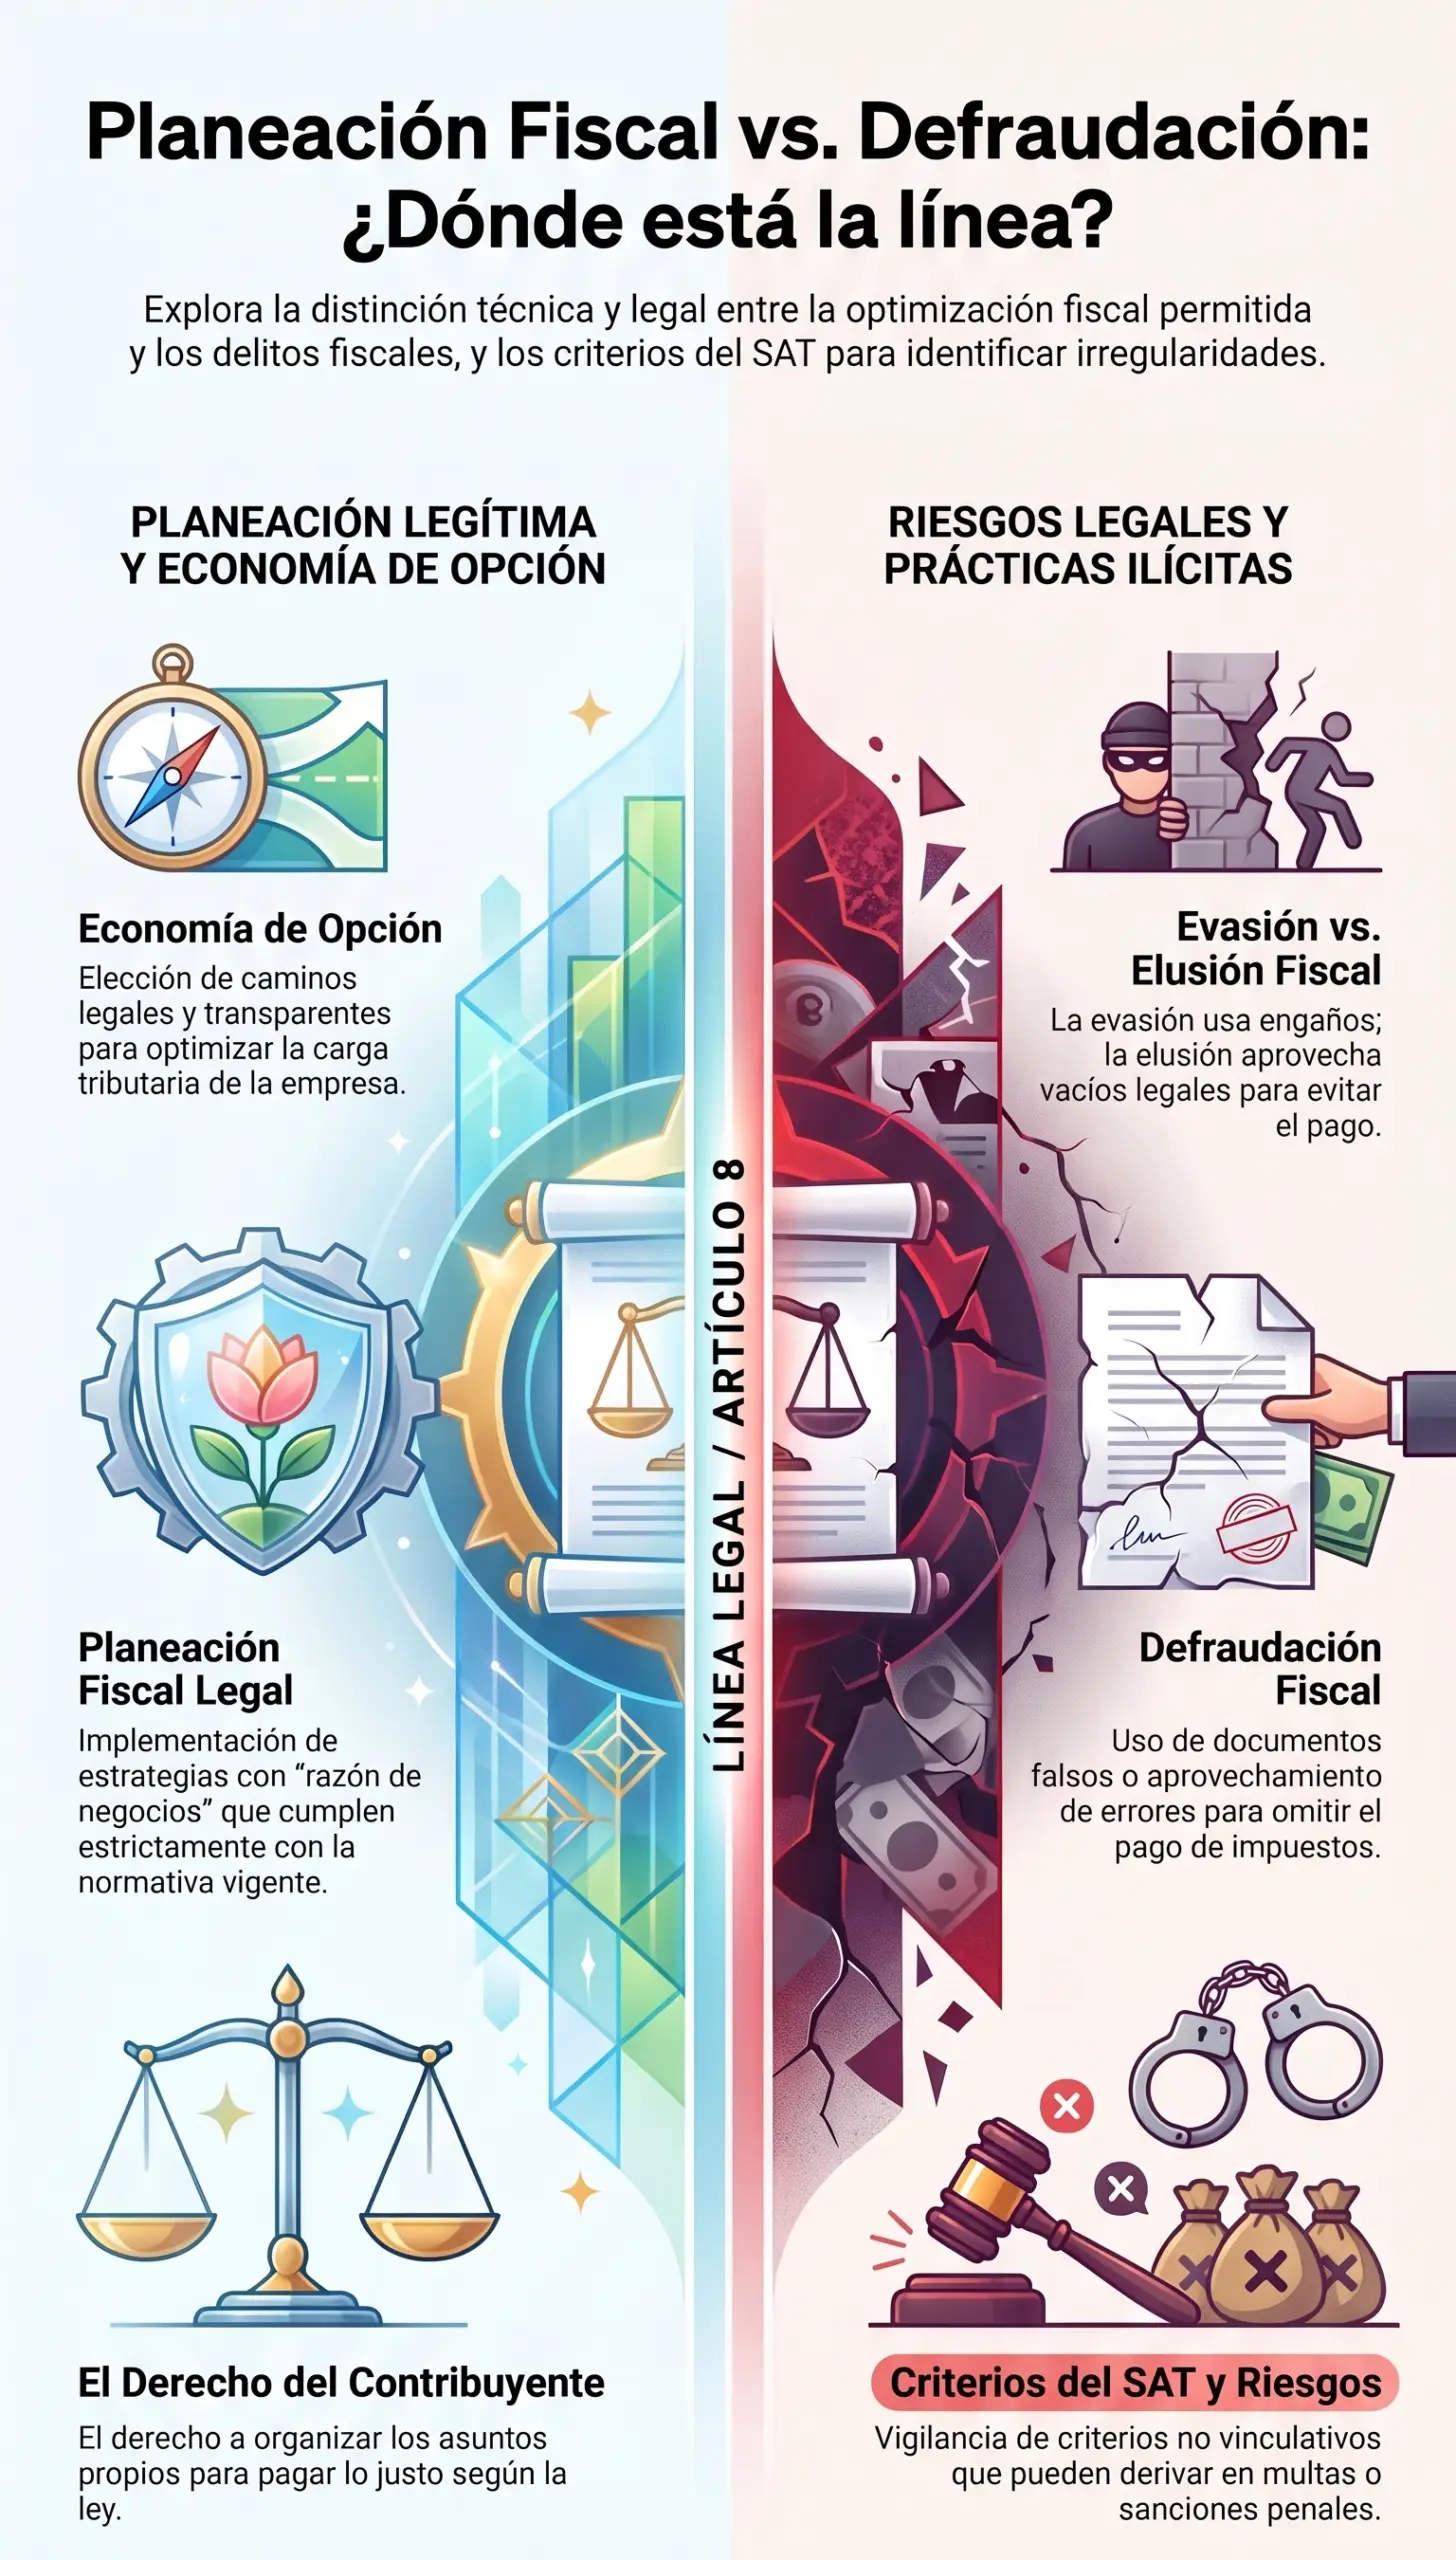
La diferencia entre estas tres figuras no es técnica únicamente; es de consecuencias jurídicas y fiscales. La siguiente tabla resume las diferencias clave:
| Concepto | Definición | Legalidad | Consecuencias |
|---|---|---|---|
| Planeación fiscal | Elegir entre opciones que la ley ofrece, con sustancia económica real | Lícita | Cumplimiento eficiente, menor carga fiscal dentro del marco legal |
| Elusión fiscal | Explotar vacíos o ambigüedades de la ley para reducir la carga fiscal | En zona gris; puede ser cuestionada por la autoridad | Riesgo de observaciones, ajustes y multas si la autoridad interpreta que hubo abuso |
| Simulación | Crear apariencia de operaciones que no existieron en la realidad económica | Ilícita; puede constituir delito fiscal | Créditos fiscales firmes, multas severas, posible responsabilidad penal (art. 108 CFF) |
| Defraudación fiscal | Omitir ingresos, inflar deducciones o usar documentos falsos | Ilícita; delito fiscal tipificado | Sanciones penales (art. 108 CFF), multas, reparación del daño |
La línea entre planeación y elusión es delgada y depende de la interpretación de la autoridad. La línea entre planeación y simulación, en cambio, es clara: la simulación carece de sustancia económica real. El artículo 69-B del Código Fiscal de la Federación (CFF) establece la presunción de operaciones inexistentes cuando la autoridad detecta que un contribuyente emitió CFDI sin contar con los activos, personal, infraestructura o insumos necesarios para prestar el servicio o producir el bien amparado.
Para profundizar en cómo el SAT detecta estas situaciones, revisa la importancia de la materialidad en las operaciones (Art. 69-B).
Elegir el régimen correcto: la primera decisión estratégica
La elección del régimen fiscal es, probablemente, la decisión de planeación más importante que toma una PyME. No es una decisión estética: define las obligaciones mensuales, las deducciones permitidas, los plazos de declaración y, en última instancia, la carga fiscal del ejercicio.
La elección debe basarse en:
- Nivel de ingresos proyectados: RESICO tiene un tope anual; superarlo implica migrar de régimen.
- Necesidad de deducciones: RESICO no permite deducciones en pagos mensuales; si la empresa tiene gastos relevantes, puede convenir el régimen general.
- Complejidad operativa: RESICO simplifica obligaciones, pero exige disciplina estricta en CFDI.
- Proyección de crecimiento: una PyME que planea escalar puede necesitar estructura de persona moral desde el inicio.
El análisis comparativo entre RESICO y régimen general se desarrolla en RESICO vs. régimen general: cuál conviene a tu PyME. La elección del régimen al constituir una empresa se aborda en cómo elegir tu régimen fiscal al iniciar un negocio.
El régimen fiscal no se elige por moda ni por consejo informal: se elige con base en los números reales de la empresa y en su proyección de crecimiento. — Práctica fiscal cotidiana, López Henaine y Chávez
Deducciones autorizadas: el pilar del cumplimiento eficiente
Las deducciones autorizadas son el mecanismo mediante el cual la Ley del ISR reconoce los gastos necesarios para generar ingresos. Bien aplicadas, reducen la base gravable y, por tanto, el impuesto causado. Mal aplicadas, generan diferencias que la autoridad detecta en sus cruces automáticos.
Requisitos generales del artículo 27 LISR
- Estrictamente indispensables: el gasto debe ser necesario para la actividad del contribuyente.
- Comprobados con CFDI: que cumpla los requisitos fiscales vigentes (versión 4.0 en 2026).
- Pagados con medios rastreables: cuando exceden de $2,000, deben pagarse con tarjeta, transferencia o cheque nominativo.
- Registrados en contabilidad: conforme a las normas aplicables y al artículo 28 del CFF.
- Que no estén expresamente prohibidos: el artículo 28 LISR lista gastos no deducibles (multas, gastos sin requisitos, etc.).
La guía completa de deducciones para personas físicas está en deducciones personales 2026: guía para maximizar tu devolución. Para personas morales, las deducciones se integran en la declaración anual.
Deducciones que con frecuencia se omiten
- Mantenimiento y reparaciones: siempre que no se trate de mejoras que incrementen el valor del activo (esas se deducen vía depreciación).
- Capacitación al personal: cursos, talleres y certificaciones relacionados con la actividad.
- Gastos de viaje: viáticos, hospedaje y transporte cuando se documentan con CFDI y comprobantes de pago.
- Servicios profesionales: honorarios de contadores, abogados, consultores, con CFDI y contrato que sustente la prestación.
- Seguros: de responsabilidad civil, de bienes, de gastos médicos para empleados, cuando son indispensables para la operación.
Deducción de inversiones: timing y porcentajes
Los activos fijos (maquinaria, equipo de cómputo, mobiliario, vehículos, edificios) se deducen conforme a los porcentajes máximos establecidos en el artículo 34 de la LISR. La planeación consiste en:
- Conocer los porcentajes aplicables: automóviles 25 %, equipo de cómputo 30 %, maquinaria 10 %, mobiliario 10 %, edificio 5 %, terreno no deduce.
- Aplicar la deducción en el ejercicio correcto: la deducción se aplica en el ejercicio en que el activo se utiliza por primera vez.
- Documentar el monto original de la inversión: con CFDI, contrato y comprobante de pago.
- Considerar la deducción inmediata: en ciertos supuestos y con ciertos límites, la ley permite deducir el 100 % en el primer año (art. 35 LISR).
Un error frecuente es aplicar el porcentaje contable en lugar del fiscal, o deducir terrenos, que no son deducibles. La conciliación contable-fiscal debe reflejar estas diferencias.
Estímulos fiscales vigentes en 2026
Los estímulos fiscales son beneficios que la ley otorga para incentivar ciertas actividades o gastos. A diferencia de las deducciones, no reducen la base gravable sino que se aplican directamente contra el impuesto. Los estímulos vigentes en 2026 incluyen:
- Estímulo de colegiaturas: para personas físicas, con topes por nivel educativo (preescolar $14,200, primaria $14,200, secundaria $19,900, profesional técnico $17,100, bachillerato $24,500).
- Estímulo en zona fronteriza norte: crédito fiscal aplicable en la franja fronteriza para efectos del ISR y del IVA, sujeto a los requisitos y vigencias establecidos en los decretos correspondientes.
- Estímulos a actividades estratégicas: conforme a decretos específicos que se publican en el DOF.
Los estímulos deben verificarse cada ejercicio, pues su aplicación puede modificarse por decreto o por criterios administrativos. Conviene documentar el cumplimiento de los requisitos para sostener el beneficio ante cualquier revisión.
Nómina y seguridad social: cumplimiento que reduce riesgos
El cumplimiento en materia de nómina y seguridad social es una de las áreas donde la planeación fiscal se conecta directamente con el cumplimiento laboral. Los elementos clave son:
- Salario mínimo 2026: $315.04 diarios en la general del país y $440.87 diarios en la Zona Libre de la Frontera Norte.
- Cuotas IMSS: determinadas con base en el salario base de cotización, conforme a la Ley del Seguro Social.
- INFONAVIT: aportación patronal del 5 % sobre el salario base de cotización.
- CFDI de nómina 4.0: cumplimiento estricto de requisitos, incluyendo clave de tipo de contrato y régimen.
El cálculo correcto de la PTU, las cuotas obrero-patronales y las retenciones de ISR de salarios se desarrolla en el hub de nómina y seguridad social. Artículos específicos incluyen ¿cómo calcular la PTU correctamente? y cuotas IMSS e INFONAVIT: qué paga el patrón.
El cumplimiento en nómina no es solo una obligación laboral: es una estrategia fiscal que evita diferencias entre lo declarado al SAT, al IMSS y al INFONAVIT. — Práctica de cumplimiento, López Henaine y Chávez
Gestión del IVA: flujo de efectivo y acreditamientos
El IVA opera por flujo de efectivo (art. 5 de la Ley del IVA), no por facturación. Esto significa que el impuesto se causa cuando se cobra efectivamente, no cuando se emite el CFDI. La planeación del IVA consiste en:
- Controlar el flujo de cobros y pagos: para gestionar el saldo a cargo o a favor de cada mes.
- Verificar el acreditamiento: que los CFDI de gastos cumplan los requisitos del artículo 5 LIVA.
- Identificar operaciones con retención: cuando el cliente es persona moral del régimen general o persona física con actividad empresarial en ciertos supuestos.
- Gestionar saldos a favor: conforme al artículo 6 LIVA, el saldo a favor se acredita contra el impuesto de meses siguientes hasta agotarlo.
Para el cálculo mensual de IVA y los pagos provisionales, revisa ISR e IVA: cómo se calculan tus pagos provisionales. Para la gestión de devoluciones y compensaciones, consulta devoluciones y compensaciones ante el SAT: guía práctica.
Precios de transferencia y partes relacionadas
Cuando una PyME opera con partes relacionadas (empresas del mismo grupo, familiares, accionistas), debe cumplir con las obligaciones de precios de transferencia establecidas en los artículos 179 a 181 de la LISR. La planeación consiste en:
- Documentar los precios de mercado: conforme a los métodos autorizados (precio comparable no controlado, costo adicionado, precio de reventa, entre otros).
- Preparar el estudio de precios de transferencia: con análisis de comparabilidad y sustento de la metodología.
- Cumplir las obligaciones informativas: declaración informativa de operaciones con partes relacionadas residentes en el extranjero (art. 76-A LISR).
La autoridad ha elevado el rigor de revisión en esta materia, alineada con las directrices de la OCDE. Las empresas que operan con partes relacionadas deben preparar su documentación con anticipación al cierre del ejercicio.
Documentación: el sustento que protege la estrategia
- CFDI de cada operación con uso correcto y RFC del receptor exacto.
- Contratos que sustenten la prestación de servicios profesionales relevantes.
- Estados de cuenta bancarios que acrediten el flujo de efectivo.
- Papeles de trabajo de la conciliación contable-fiscal.
- Estudio de precios de transferencia cuando aplique.
- Expedientes de materialidad por cada proveedor relevante.
- Constancias de retenciones emitidas y recibidas.
- Actas de asamblea y documentos corporativos que sustenten decisiones relevantes.
La documentación no se improvisa al momento de la revisión: se construye durante el ejercicio, con la misma disciplina con la que se integra el sustento de cualquier operación relevante. El principio es el mismo que rige la materialidad de las operaciones: lo que no está documentado, a efectos prácticos, no existe.
Una estrategia fiscal sin documentación no es una estrategia: es una posición insostenible que se derrumba ante el primer requerimiento de la autoridad. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Errores que convierten planeación en riesgo fiscal
En nuestra práctica profesional, estos son los errores que con mayor frecuencia convierten una intención de planeación en un riesgo fiscal:
- Aplicar criterios informales: escuchar en cursos o publicaciones criterios sin verificar su vigencia y fundamento en la RMF 2026.
- Usar estructuras sin sustancia económica: crear empresas o vehículos sin activos, personal ni operación real.
- Facturar operaciones inexistentes: emitir CFDI por servicios no prestados o bienes no entregados.
- Omitir ingresos: no declarar ingresos efectivamente cobrados o facturados.
- Inflar deducciones: registrar gastos superiores a los realmente pagados o no indispensables.
- No documentar la materialidad: operar con proveedores sin expediente que sustente la prestación real del servicio.
- Ignorar las invitaciones del SAT: la invitación es el primer paso de la revisión; ignorarla suele escalar el asunto.
- No conciliar contable y fiscal: diferencias no justificadas entre el resultado contable y el fiscal son foco inmediato de revisión.
Varios de estos errores se conectan con los de la presentación anual que revisamos en 7 errores frecuentes en la declaración anual de personas físicas y en declaración anual de personas morales: puntos críticos.
Cuándo conviene consultar a un profesional
La planeación fiscal estándar puede mecanizarse, pero hay situaciones que exigen análisis profesional individualizado:
- Cuando la operación del contribuyente involucra estructuras complejas con partes relacionadas, operaciones internacionales o vehículos especiales.
- Cuando existen reestructuras corporativas planeadas para el ejercicio.
- Cuando se identifican inconsistencias con ejercicios previos que conviene regularizar de forma espontánea.
- Cuando se reciben invitaciones, requerimientos o cartas del SAT que requieren respuesta formal.
- Cuando se requiere documentar precios de transferencia o operaciones con partes relacionadas.
- Cuando el contribuyente opera en múltiples entidades federativas con obligaciones locales simultáneas.
En estos casos, la coordinación entre el diagnóstico contable-fiscal y la estrategia jurídica define la calidad del resultado. El servicio de impuestos y declaraciones del despacho se estructura precisamente para atender este tipo de situaciones, dentro del marco integral del área contable y fiscal. Si la situación escala a un acto de autoridad impugnable, el análisis corresponde a la vía de defensa fiscal, según desarrollamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
¿En qué nivel de madurez fiscal está tu PyME?
Identifica tu punto de partida y el siguiente paso estratégico.
Reactivo
Cumples cuando llega el vencimiento. No tienes estrategia documentada. Cada mes es una sorpresa.
DiagnosticarPreventivo
Cumples a tiempo pero sin optimizar. Pagas lo que corresponde, pero no aprovechas estímulos ni deducciones.
OptimizarEstratégico
Cumples y planeas con anticipación. Documentas cada decisión y aprovechas el marco legal con certeza.
ConsolidarPreguntas frecuentes
¿La planeación fiscal es legal?
Sí, cuando se construye sobre operaciones reales, documentación sólida y cumplimiento oportuno, dentro del marco legal aplicable. La planeación se distingue de la elusión y la simulación por la sustancia económica de las operaciones.
¿Qué régimen fiscal conviene más a mi PyME?
Depende del nivel de ingresos proyectados, la necesidad de deducciones, la complejidad operativa y la proyección de crecimiento. RESICO simplifica obligaciones pero no permite deducciones en pagos mensuales; el régimen general permite deducciones pero exige mayor control.
¿Puedo deducir todos los gastos de mi empresa?
Solo los estrictamente indispensables para la actividad, comprobados con CFDI, pagados con medios rastreables cuando exceden de $2,000, y que no estén expresamente prohibidos por el artículo 28 LISR.
¿Qué pasa si el SAT cuestiona mi planeación fiscal?
Si la planeación está documentada y se sustenta en operaciones reales, se defiende con el expediente. Si carece de sustancia económica, puede derivar en créditos fiscales, multas y, en casos graves, responsabilidades penales.
¿Los estímulos fiscales son permanentes?
No necesariamente. Los estímulos se publican en decretos que pueden tener vigencia limitada. Conviene verificar cada ejercicio si el estímulo sigue vigente y si se cumplen los requisitos.
¿Qué es la materialidad de las operaciones?
Es el sustento documental de que una operación existió en la realidad económica: contrato, entregables, evidencia de uso del servicio, identificación de los responsables. El artículo 69-B del CFF presume operaciones inexistentes cuando falta este sustento.
¿Puedo deducir gastos de viajes?
Sí, cuando son estrictamente indispensables para la actividad, se comprueban con CFDI y comprobantes de pago, y se documenta el motivo del viaje.
¿Qué pasa si opero con partes relacionadas?
Debes cumplir con las obligaciones de precios de transferencia (arts. 179-181 LISR): documentar los precios de mercado, preparar el estudio de precios de transferencia y cumplir las obligaciones informativas.
¿Cuándo conviene consultar a un profesional?
Cuando la operación involucra estructuras complejas, reestructuras corporativas, inconsistencias con ejercicios previos, invitaciones del SAT, precios de transferencia u obligaciones en múltiples entidades federativas.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



