
Estados financieros: cómo leerlos e interpretarlos
Los estados financieros son el lenguaje con el que una empresa comunica su realidad económica. No son documentos técnicos reservados para contadores: son herramientas de decisión que todo directivo, inversionista, acreedor o socio debe saber leer. Un estado financiero bien interpretado revela fortalezas ocultas, riesgos no evidentes y oportunidades de mejora que los números por sí solos no gritan, pero que un lector entrenado sabe escuchar.
Esta guía explica, con el marco de las Normas de Información Financiera (NIF) vigentes en México, qué es cada estado financiero, qué pregunta responde, cómo se relacionan entre sí y qué técnicas de análisis —vertical, horizontal y por razones— permiten transformar datos contables en información útil para la toma de decisiones.
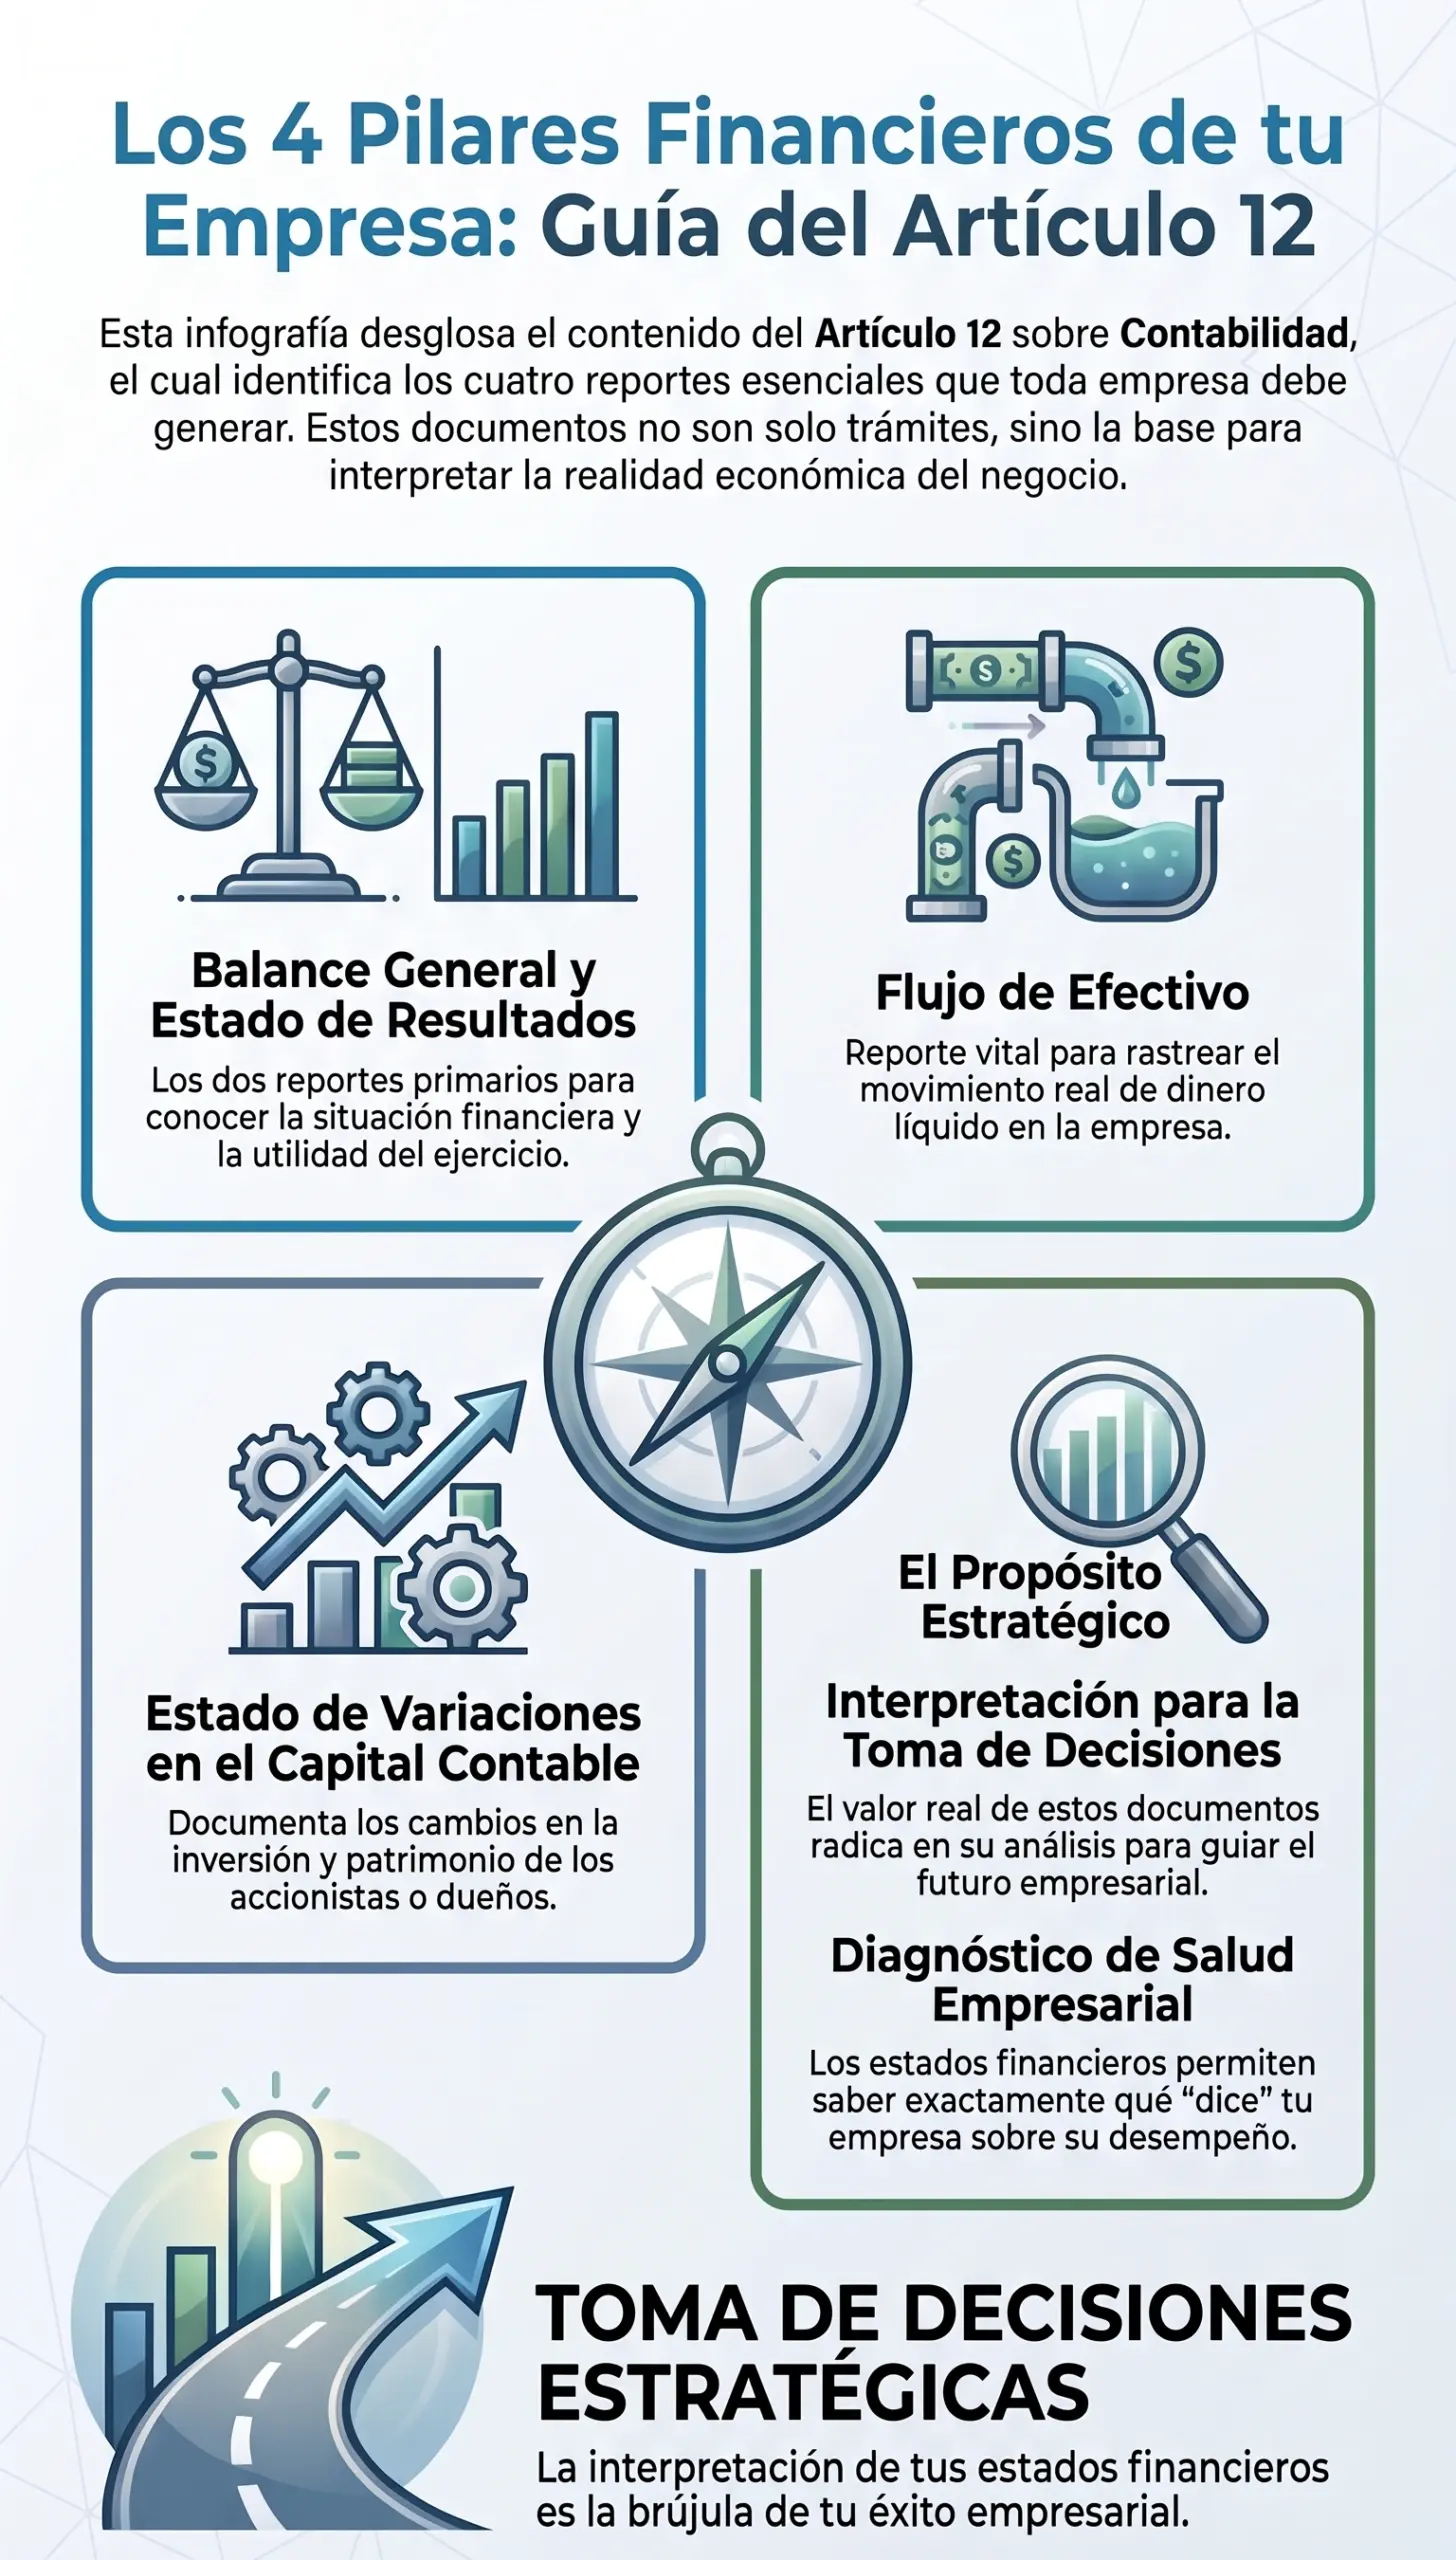
Qué son los estados financieros y por qué importan
Los estados financieros son documentos estructurados que presentan, de forma cuantitativa y sistemática, la situación financiera, el desempeño y los flujos de efectivo de una entidad económica en un periodo o a una fecha determinada. Su propósito es proporcionar información útil para la toma de decisiones económicas de usuarios externos (inversionistas, acreedores, autoridades) e internos (administración, socios).
La importancia de los estados financieros trasciende el cumplimiento contable: son la base para evaluar la solvencia (capacidad de pagar deudas), la liquidez (capacidad de generar efectivo a corto plazo), la rentabilidad (capacidad de generar utilidades) y la estabilidad (capacidad de sostenerse en el tiempo). Quien sabe leer estados financieros no solo ve números: ve la historia económica de una empresa y puede anticipar su futuro próximo.
Un estado financiero no se lee para confirmar lo que ya se sabe: se lee para descubrir lo que los números están diciendo pero que la operación diaria no deja ver. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El marco normativo: las Normas de Información Financiera
En México, los estados financieros de propósito general se preparan conforme a las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF). Las NIF establecen los criterios de reconocimiento, valuación, presentación y revelación de las transacciones y eventos económicos que afectan a una entidad.
Las NIF aplicables a los estados financieros básicos incluyen:
- NIF A-1: Estructura de las normas de información financiera; define los postulados básicos (sustancia económica, entidad económica, negocio en marcha, devengación contable, asociación de costos y gastos con ingresos, valuación, dualidad económica, consistencia).
- NIF B-1: Cambios contables y correcciones de errores.
- NIF B-2: Estado de flujos de efectivo.
- NIF B-3: Estado de resultado integral.
- NIF B-4: Estado de cambios en el capital contable.
- NIF B-6: Estado de situación financiera.
- Serie NIF C: Normas aplicables a conceptos específicos de los estados financieros (efectivo, cuentas por cobrar, inventarios, propiedades, etc.).
El cumplimiento de las NIF no es opcional para las entidades que emiten estados financieros de propósito general: es el estándar que garantiza la comparabilidad, la transparencia y la utilidad de la información financiera. La contabilidad para personas morales se construye sobre este marco normativo.
Estado de situación financiera (balance general)
El estado de situación financiera, conocido comúnmente como balance general, es una "fotografía" de la empresa en un momento determinado. Muestra qué tiene (activos), qué debe (pasivos) y cuánto vale para sus dueños (capital contable) a una fecha específica.
ACTIVO = PASIVO + CAPITAL CONTABLE
Componentes del balance general
- Activo: recursos controlados por la entidad como resultado de eventos pasados, de los cuales se esperan beneficios económicos futuros. Se clasifican en circulantes (efectivo, cuentas por cobrar, inventarios) y no circulantes (propiedades, planta y equipo, intangibles, inversiones a largo plazo).
- Pasivo: obligaciones presentes de la entidad, surgidas de eventos pasados, cuya liquidación se espera que resulte en la salida de recursos. Se clasifican en circulantes (proveedores, impuestos por pagar, deudas a corto plazo) y no circulantes (deudas a largo plazo, provisiones).
- Capital contable: la parte residual de los activos una vez deducidos todos los pasivos. Incluye capital social, utilidades retenidas, reservas y otros resultados integrales.
Qué pregunta responde
El balance general responde a la pregunta: "¿Qué tiene la empresa y a quién le debe?". Revela la estructura de inversión (en qué se usan los recursos), la estructura de financiamiento (de dónde vienen los recursos) y la solvencia (capacidad de pagar deudas).
Lectura rápida
- Si el activo circulante es significativamente mayor que el pasivo circulante, la empresa tiene buena liquidez.
- Si el pasivo total es mayor que el activo total, la empresa está técnicamente en quiebra (capital contable negativo).
- Si el capital contable crece año con año, la empresa está generando valor para sus dueños.
El balance general se construye sobre la contabilidad electrónica correctamente llevada y sobre el registro de operaciones conforme a las NIF.
El balance general no dice si la empresa ganó o perdió dinero este año: dice si la empresa es sólida o frágil en este momento. La rentabilidad la cuenta el estado de resultados. — Práctica de análisis financiero, López Henaine y Chávez
Estado de resultados integral
El estado de resultados integral muestra el desempeño de la empresa durante un periodo (mes, trimestre, año). Revela cuánto vendió, cuánto gastó y cuánto ganó o perdió en ese lapso.
Estructura básica
| Concepto | Qué representa |
|---|---|
| Ingresos (ventas) | Entradas de recursos por la actividad principal del negocio |
| (-) Costo de ventas | Costo directo de los bienes o servicios vendidos |
| (=) Utilidad bruta | Margen después de cubrir el costo directo |
| (-) Gastos de operación | Gastos de venta, administración y otros operativos |
| (=) Utilidad de operación | Resultado de la actividad principal del negocio |
| (+/-) Otros ingresos/gastos | Ingresos o gastos no operativos (intereses, venta de activos) |
| (=) Utilidad antes de impuestos | Resultado antes del efecto fiscal |
| (-) Impuestos | ISR causado conforme a la legislación fiscal |
| (=) Utilidad neta | Resultado final del periodo |
Qué pregunta responde
El estado de resultados responde a la pregunta: "¿La empresa ganó o perdió dinero en este periodo?". Revela la rentabilidad de la operación, la eficiencia en el uso de recursos y la capacidad de generar utilidades sostenibles.
Lectura rápida
- Si la utilidad bruta es alta pero la utilidad de operación es baja, los gastos operativos son excesivos.
- Si la utilidad de operación es positiva pero la utilidad neta es negativa, los gastos financieros o impuestos están consumiendo la rentabilidad.
- Si la utilidad neta crece más rápido que las ventas, la empresa está mejorando su eficiencia.
El estado de resultados se conecta con el balance general a través de las utilidades retenidas: la utilidad neta del periodo se acumula al capital contable. Esta conexión es lo que hace que los estados financieros no sean documentos aislados, sino un sistema integrado de información.
Estado de flujos de efectivo
El estado de flujos de efectivo muestra cómo se generó y cómo se usó el efectivo durante el periodo. Es, en muchos sentidos, el estado más honesto: el efectivo no se puede maquillar con criterios contables.
Tres actividades
- Actividades de operación: flujos de efectivo generados por la actividad principal del negocio (cobros a clientes, pagos a proveedores, pagos de nómina, impuestos).
- Actividades de inversión: flujos relacionados con la compra y venta de activos a largo plazo (maquinaria, equipo, inversiones).
- Actividades de financiamiento: flujos relacionados con la obtención y devolución de recursos de propietarios y acreedores (emisión de capital, pago de dividendos, obtención y pago de préstamos).
Qué pregunta responde
El estado de flujos responde a la pregunta: "¿De dónde vino el efectivo y en qué se usó?". Revela la capacidad de la empresa para generar efectivo de su operación, su política de inversión y su estrategia de financiamiento.
Lectura rápida
- Si el flujo de operación es positivo y creciente, la empresa genera efectivo de su negocio principal: señal de salud.
- Si el flujo de operación es negativo, la empresa está consumiendo efectivo en su operación: señal de alerta.
- Si el flujo de inversión es negativo, la empresa está invirtiendo en su futuro (comprando activos); si es positivo, está vendiendo activos (posible desinversión).
- Si el flujo de financiamiento es positivo, la empresa está obteniendo recursos externos (préstamos o capital); si es negativo, está pagando deudas o distribuyendo utilidades.
Una empresa puede mostrar utilidades en el estado de resultados y estar en quiebra técnica si no genera efectivo. La utilidad es una opinión contable; el efectivo es un hecho. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El estado de flujos de efectivo es particularmente útil para evaluar la calidad de las utilidades: si la utilidad neta es alta pero el flujo de operación es bajo o negativo, puede haber utilidades "de papel" que no se han convertido en efectivo real. Este análisis es clave en la gestión del flujo de efectivo.
Estado de cambios en el capital contable
El estado de cambios en el capital contable muestra cómo se movió el patrimonio de los accionistas durante el periodo. Revela las aportaciones de capital, las utilidades retenidas, los dividendos pagados y otros movimientos que afectan el valor de la empresa para sus dueños.
Componentes típicos
- Capital social: aportaciones de los accionistas.
- Utilidades retenidas: utilidades acumuladas de ejercicios anteriores no distribuidas.
- Resultado del ejercicio: utilidad o pérdida del periodo actual.
- Reservas: porciones del capital contable restringidas por ley o por decisión de los accionistas.
- Otros resultados integrales: ganancias o pérdidas no realizadas (por ejemplo, por valuación de instrumentos financieros o por revaluación de activos).
Qué pregunta responde
Este estado responde a la pregunta: "¿Cómo cambió el valor de la empresa para sus dueños durante el periodo?". Revela si la empresa está creando o destruyendo valor para los accionistas.
Notas a los estados financieros: la información que completa el cuadro
Las notas a los estados financieros son parte integral de los estados financieros. Proporcionan información complementaria, desgloses, políticas contables y revelaciones que no caben en los cuerpos de los estados pero que son esenciales para su correcta interpretación.
- Políticas contables significativas (métodos de valuación, criterios de reconocimiento).
- Desglose de partidas relevantes (detalle de cuentas por cobrar, composición de inventarios, vida útil de activos).
- Contingencias y compromisos (juicios pendientes, garantías otorgadas, contratos de arrendamiento).
- Eventos subsecuentes (eventos ocurridos después del cierre del periodo pero antes de la emisión de los estados).
- Transacciones con partes relacionadas.
Un lector que ignora las notas está viendo solo la superficie de los estados financieros. Las notas revelan riesgos, supuestos y detalles que cambian completamente la interpretación de los números. La documentación de soporte que sustenta los estados financieros se construye con la misma disciplina con la que se preparan las notas.
Análisis vertical: la estructura interna
El análisis vertical consiste en expresar cada partida de un estado financiero como porcentaje de una base común. En el balance general, la base es el activo total (cada partida se expresa como porcentaje del activo total). En el estado de resultados, la base es las ventas (cada partida se expresa como porcentaje de las ventas).
Para qué sirve
El análisis vertical revela la estructura interna de los estados financieros:
- En el balance: qué porcentaje del activo está en efectivo, en inventarios, en cuentas por cobrar, en activos fijos.
- En el estado de resultados: qué porcentaje de las ventas se consume en costo de ventas, en gastos operativos, en impuestos.
Ejemplo práctico
Si en el estado de resultados el costo de ventas representa el 70 % de las ventas, la utilidad bruta es del 30 %. Si los gastos operativos representan el 20 % de las ventas, la utilidad de operación es del 10 %. Este análisis permite comparar empresas de distintos tamaños: una empresa que vende $10 millones y otra que vende $100 millones pueden tener la misma estructura de costos si sus porcentajes son similares.
Análisis horizontal: la evolución en el tiempo
El análisis horizontal consiste en comparar los estados financieros de dos o más periodos para identificar tendencias, crecimientos y cambios significativos. Se calcula la variación absoluta (diferencia en pesos) y la variación relativa (porcentaje de cambio).
Para qué sirve
El análisis horizontal revela la evolución temporal de la empresa:
- ¿Las ventas crecen, se estancan o decrecen?
- ¿Los gastos crecen más rápido que las ventas?
- ¿El efectivo aumenta o disminuye?
- ¿Las deudas crecen o se reducen?
Interpretación
Un crecimiento de ventas del 20 % con un crecimiento de gastos operativos del 40 % es una señal de alerta: la empresa está perdiendo eficiencia. Un crecimiento de inventarios del 50 % con un crecimiento de ventas del 10 % sugiere acumulación de inventarios no vendidos. El análisis horizontal transforma los números estáticos en historias de cambio.
El cierre contable anual es el momento natural para realizar el análisis horizontal del ejercicio y comparar con el año anterior.
Un número solo es un dato. Dos números comparados son una tendencia. Tres números comparados son una historia que la empresa te está contando. — Práctica de análisis financiero, López Henaine y Chávez
Razones financieras: los indicadores que revelan salud
Las razones financieras son cocientes que relacionan dos o más partidas de los estados financieros para medir aspectos específicos de la salud de la empresa. Se agrupan en cuatro categorías principales: liquidez, actividad, endeudamiento y rentabilidad.
Razones de liquidez: capacidad de pagar deudas a corto plazo
Razón circulante
Prueba ácida
Razones de actividad: eficiencia en el uso de activos
Rotación de inventarios
Rotación de cuentas por cobrar
Razones de endeudamiento: estructura de financiamiento
Razón de endeudamiento total
Cobertura de intereses
Razones de rentabilidad: capacidad de generar utilidades
Margen de utilidad neta
Rendimiento sobre activos (ROA)
Rendimiento sobre capital (ROE)
Las razones financieras no deben interpretarse de forma aislada: deben compararse con periodos anteriores (análisis horizontal), con empresas del mismo sector (benchmarking) y con estándares de la industria. Un margen de utilidad del 5 % puede ser excelente en retail y pobre en tecnología. El contexto es tan importante como el número. Para profundizar en los indicadores clave, revisa indicadores financieros que toda PyME debe medir.
Errores frecuentes al interpretar estados financieros
- Leer un solo estado financiero: los cuatro estados se complementan; leer solo el estado de resultados ignora la solvencia (balance) y la generación de efectivo (flujos).
- Ignorar las notas: las notas contienen información crítica sobre contingencias, políticas contables y desgloses que cambian la interpretación.
- No considerar el contexto: un margen de utilidad del 5 % puede ser excelente o pésimo según el sector; siempre comparar con la industria.
- Confundir utilidad con efectivo: una empresa puede tener utilidades y estar en crisis de liquidez si no genera efectivo de operación.
- Análisis estático: ver un solo periodo no revela tendencias; el análisis horizontal es indispensable.
- Ignorar la calidad de las utilidades: utilidades generadas por eventos no recurrentes (venta de activos, indemnizaciones) no son sostenibles.
- No verificar la auditoría: estados financieros no auditados tienen menor certeza; la opinión del auditor añade confianza.
La auditoría financiera es el mecanismo que valida la razonabilidad de los estados financieros y detecta errores o irregularidades antes de que se conviertan en problemas mayores.
Un estado financiero mal interpretado es peor que un estado financiero no leído: da falsa confianza o genera alarmas innecesarias. La interpretación correcta exige técnica, contexto y humildad para reconocer lo que los números no dicen. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando se requiere interpretar estados financieros para toma de decisiones estratégicas: inversión, financiamiento, expansión, venta de la empresa.
- Cuando se necesita preparar estados financieros para usuarios externos: bancos, inversionistas, autoridades fiscales, socios.
- Cuando se detectan inconsistencias o tendencias preocupantes en los estados financieros de la empresa.
- Cuando se requiere auditoría o revisión de estados financieros para añadir certeza a la información.
- Cuando se planea constituir una empresa y se necesita proyectar estados financieros para el plan de negocios.
- Cuando se evalúa la adquisición o fusión de empresas y se requiere análisis de due diligence financiero.
El servicio de contabilidad del despacho incluye la preparación, interpretación y análisis de estados financieros, dentro del marco integral del área contable y fiscal. La auditoría fiscal preventiva complementa el análisis financiero con la revisión del cumplimiento fiscal.
Los tres estados que todo directivo debe saber leer
Cada uno responde una pregunta distinta. Juntos revelan la salud completa de tu empresa.
Balance general
Revela solvencia, liquidez y estructura de financiamiento en un momento dado.
Estado de resultados
Muestra rentabilidad, eficiencia operativa y capacidad de generar utilidades.
Flujos de efectivo
Revela la calidad de las utilidades y la capacidad de sostener la operación.
Preguntas frecuentes
¿Cuántos estados financieros básicos existen?
Cuatro: estado de situación financiera (balance general), estado de resultados integral, estado de flujos de efectivo y estado de cambios en el capital contable. Las notas a los estados financieros son parte integral de ellos.
¿Qué es la ecuación contable fundamental?
ACTIVO = PASIVO + CAPITAL CONTABLE. Significa que todo lo que la empresa tiene (activo) se financió con deuda (pasivo) o con aportaciones de los dueños (capital contable).
¿Cuál es el estado financiero más importante?
Ninguno es más importante que los demás: se complementan. El balance muestra solvencia, el estado de resultados muestra rentabilidad, el estado de flujos muestra generación de efectivo y el estado de capital muestra el valor para los accionistas.
¿Qué son las NIF?
Las Normas de Información Financiera son el conjunto de reglas emitidas por el CINIF que establecen los criterios de reconocimiento, valuación, presentación y revelación de las transacciones económicas en los estados financieros de propósito general en México.
¿Qué es el análisis vertical?
Consiste en expresar cada partida de un estado financiero como porcentaje de una base común (activo total en el balance, ventas en el estado de resultados) para revelar la estructura interna.
¿Qué es el análisis horizontal?
Consiste en comparar los estados financieros de dos o más periodos para identificar tendencias, crecimientos y cambios significativos a lo largo del tiempo.
¿Qué mide la razón circulante?
Mide cuántas veces el activo circulante cubre el pasivo circulante. Un valor superior a 1 indica que la empresa puede pagar sus deudas a corto plazo con sus activos circulantes.
¿Qué es el ROE?
El Rendimiento sobre Capital (ROE) mide qué tan eficientemente la empresa usa el capital de los accionistas para generar utilidades. Se calcula dividiendo la utilidad neta entre el capital contable promedio.
¿Por qué es importante el estado de flujos de efectivo?
Porque revela la capacidad real de la empresa para generar efectivo. Una empresa puede tener utilidades contables y estar en crisis de liquidez si no genera efectivo de su operación.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



