
Papeles de trabajo y soporte documental: el expediente que sostiene tu contabilidad
Una contabilidad vale lo que vale su expediente. Las balanzas, las declaraciones y los estados financieros son la cara visible del cumplimiento; los papeles de trabajo y el soporte documental son su columna vertebral. Cuando la autoridad revisa, cuando un banco evalúa, cuando un socio cuestiona o cuando un auditor dictamina, nadie discute con la declaración: se discute con el expediente que la sostiene. Y si el expediente no existe, está desordenado o no conecta con los asientos, la posición del contribuyente se debilita aunque los números sean correctos.
Esta guía explica, con el marco normativo vigente en 2026, qué son exactamente los papeles de trabajo, en qué se distinguen del soporte documental, qué exige la ley sobre ambos, cómo se construye un papel de trabajo defendible, cómo se organiza un repositorio digital que resista el paso del tiempo y por qué este expediente es la primera línea de defensa en cualquier revisión fiscal.
Qué son los papeles de trabajo y por qué importan
Los papeles de trabajo son los documentos que elabora el contador o el equipo contable para dejar constancia de los procedimientos aplicados, la información examinada, las pruebas realizadas y las conclusiones alcanzadas en la preparación de la información financiera o en el cumplimiento de una obligación fiscal. Son, en esencia, la memoria técnica del trabajo contable: explican no solo qué cifra se declaró, sino por qué esa cifra es la correcta y con qué evidencia se sostiene.
Su importancia es triple:
- Probatoria: ante una revisión, el papel de trabajo es la prueba de que la cifra declarada no es arbitraria, sino el resultado de un procedimiento verificable.
- Operativa: permite que cualquier persona del equipo —o un sucesor— retome el trabajo meses o años después sin reconstruirlo desde cero.
- De control: la revisión de papeles de trabajo entre preparador y revisor detecta errores antes de que se conviertan en declaraciones incorrectas.
Un asiento sin papel de trabajo es una afirmación; un asiento con papel de trabajo es una conclusión. Ante la autoridad, solo la segunda se defiende sola. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
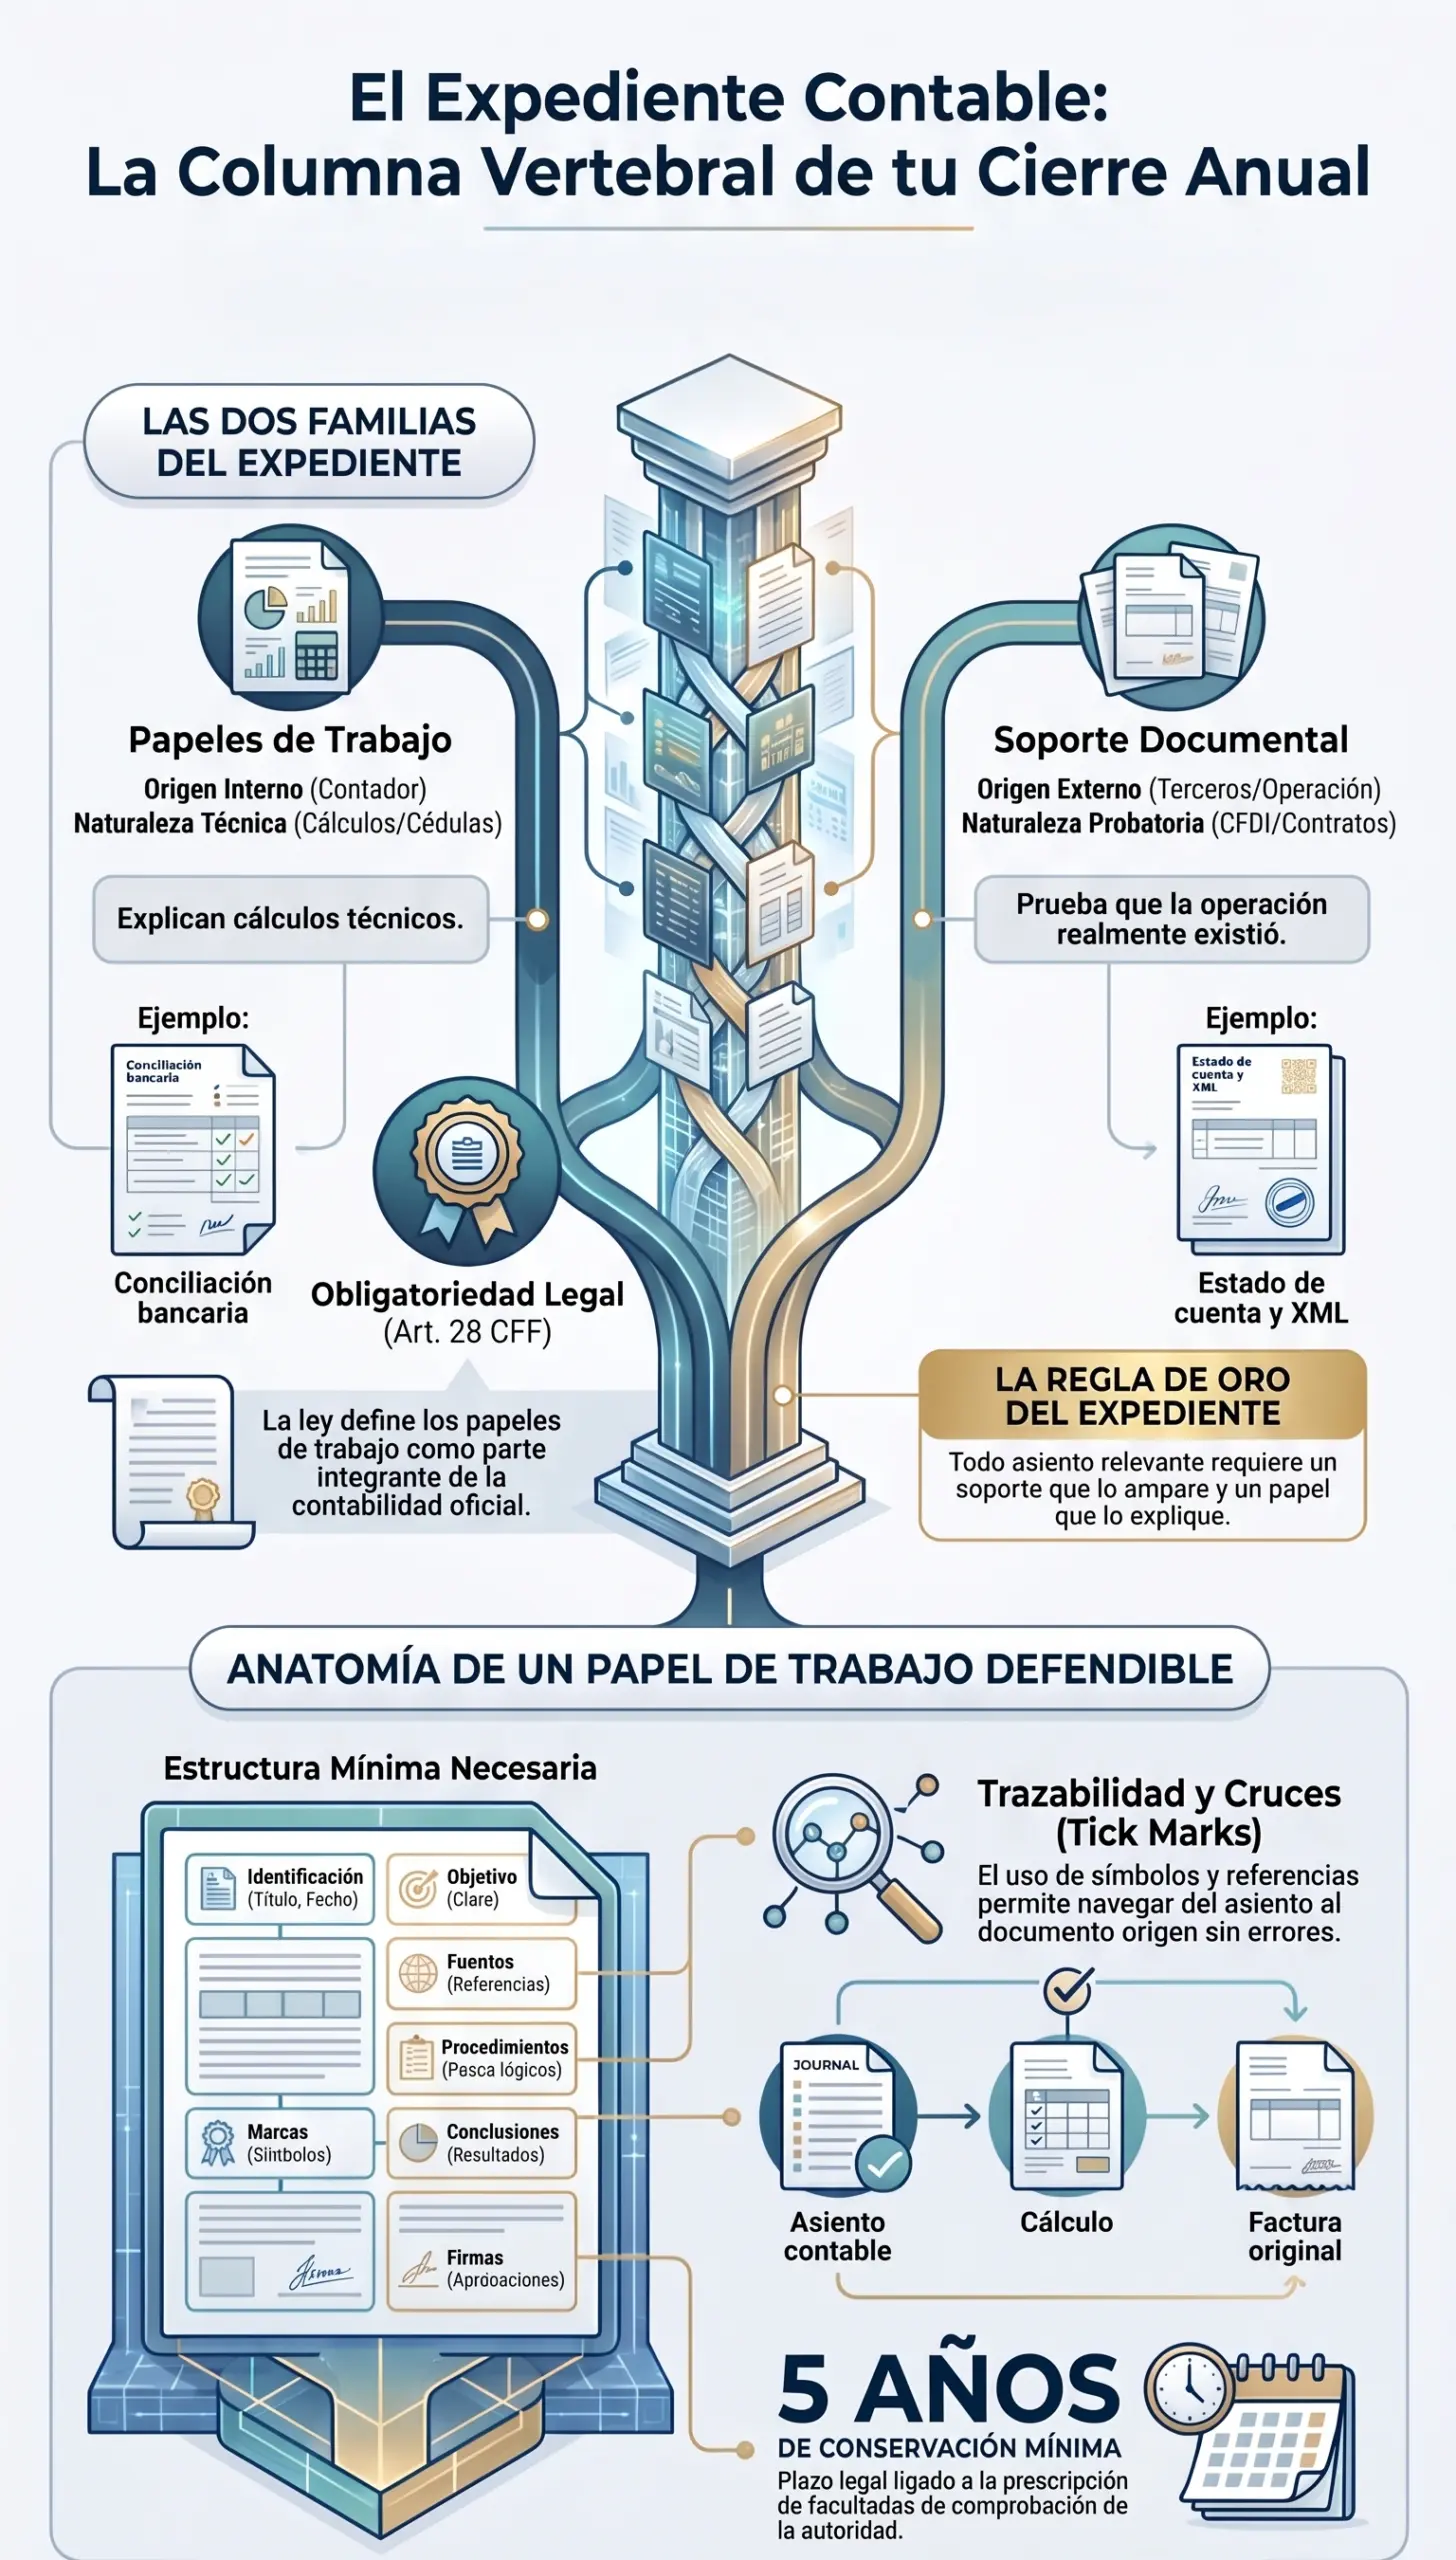
Las dos familias del expediente: papeles vs. soportes
El expediente contable se compone de dos familias de documentos que cumplen funciones distintas y complementarias. Confundirlas es uno de los errores de organización más comunes.
| Criterio | Papeles de trabajo | Soporte documental |
|---|---|---|
| Origen | Interno: los elabora el equipo contable | Externo o transaccional: emanan de la operación o de terceros |
| Naturaleza | Técnica: cálculos, conciliaciones, cédulas, resúmenes | Probatoria: CFDI, contratos, estados de cuenta, actas |
| Función | Explicar cómo se llegó a la cifra | Probar que la operación existió y en qué términos |
| Ejemplos | Conciliación bancaria, cédula de depreciación, integración de salarios, conciliación contable-fiscal | CFDI de ingreso o egreso, complemento de pago, contrato firmado, escritura, recibo de nómina |
| Relación con el asiento | Lo explica y lo fundamenta | Lo ampara y lo prueba |
La regla práctica es simple: todo asiento relevante necesita al menos un soporte que lo pruebe y, cuando el cálculo no es trivial, un papel de trabajo que lo explique. Un gasto con factura pero sin contrato cuando el contrato era necesario, o una depreciación registrada sin cédula de cálculo, son expedientes incompletos.
El marco normativo: los papeles de trabajo son contabilidad por ley
En México, los papeles de trabajo no son una buena práctica opcional: son parte de la contabilidad por definición legal. El artículo 28 del Código Fiscal de la Federación (CFF) establece que, para efectos fiscales, se entiende por contabilidad "los libros, sistemas y registros contables, los papeles de trabajo, los estados de cuenta, las pólizas, la documentación comprobatoria de los asientos respectivos y todo lo relacionado con el cumplimiento de las disposiciones fiscales".
De esa definición legal se derivan consecuencias directas:
- No conservar los papeles de trabajo es incumplir el artículo 28, con las sanciones de los artículos 83 y 84 del CFF.
- Las deducciones y acreditamientos exigen soporte: los artículos 27 y 151 de la LISR condicionan la deducibilidad a la comprobación fehaciente y al pago con medios rastreables cuando corresponde.
- La contabilidad electrónica exige soporte digital vinculado: los artículos 33 a 41 del RCFF y el Anexo 24 de la RMF 2026 obligan a que cada póliza identifique su documentación de soporte (UUID del CFDI, referencia bancaria).
- El dictamen fiscal exige papeles conforme al Anexo 16: el contador público certificado debe integrar y conservar papeles de trabajo con los requisitos que la RMF establece.
En el ámbito de las auditorías y revisiones de aseguramiento, la NIA 230 aporta el criterio técnico que conviene adoptar como estándar interno: la documentación debe ser suficiente y apropiada para que un profesional competente sin participación previa en el trabajo pueda entender su naturaleza, oportunidad, alcance y resultados. Ese criterio, aplicado a la contabilidad mensual, eleva la calidad de todo el expediente.
Anatomía de un buen papel de trabajo
Un papel de trabajo defendible tiene una estructura mínima que no debería omitirse. La siguiente tabla describe sus elementos con un ejemplo aplicado:
| Elemento | Qué contiene | Ejemplo (conciliación bancaria de junio 2026) |
|---|---|---|
| Identificación | Empresa, cuenta, periodo, índice o folio | LHyC · C-06/2026 · Banco BBVA cta. ****4821 · Junio 2026 |
| Objetivo | Qué se pretende demostrar o verificar | Conciliar el saldo contable de bancos con el estado de cuenta al 30-jun-2026 |
| Fuentes | De dónde proviene la información | Balance de comprobación junio 2026; estado de cuenta bancario en PDF |
| Procedimientos | Qué se hizo: comparaciones, cálculos, verificaciones | Comparación movimiento a movimiento; identificación de partidas en tránsito |
| Marcas y cruces | Simbología que documenta cada verificación | ✓ cotejado contra estado de cuenta; Σ sumado y cuadrado; C cruzado a póliza P-1183 |
| Conclusiones | Resultado y efecto en la información | Diferencia de $18,450 explicada por depósito en tránsito; no requiere ajuste |
| Firmas y fechas | Preparó y revisó, con fecha de cada rol | Preparó: A. Ríos 05-jul-2026 · Revisó: M. Chávez 08-jul-2026 |
El sistema de marcas (tick marks) y referencias cruzadas es lo que convierte un conjunto de hojas en un expediente navegable: cada marca tiene una leyenda, y cada cifra relevante remite a otro papel o al soporte que la origina. Sin cruces, el revisor —interno o externo— no puede seguir el hilo y el papel pierde fuerza probatoria.
El papel de trabajo perfecto responde tres preguntas sin ayuda de su autor: qué se revisó, cómo se revisó y qué se concluyó. Si necesita explicación verbal, todavía no está terminado. — Práctica de auditoría y control, López Henaine y Chávez
El soporte documental según el tipo de operación
Cada familia de operaciones tiene su soporte natural. El expediente está completo cuando, para cada asiento relevante, existe al menos el documento que la ley y la práctica exigen:
- Ventas e ingresos: CFDI de ingreso con uso correcto + complemento de pago al cobrar + contrato u orden de compra cuando el monto o la recurrencia lo justifican.
- Compras y gastos: CFDI de egreso + comprobante de pago rastreable (transferencia con CEP, tarjeta o cheque) + contrato, cotización aceptada o requisición cuando aplica.
- Nómina: CFDI de nómina timbrado + recibo firmado o electrónico + registros IMSS (SIPARE) y determinación de cuotas + contratos laborales vigentes.
- Movimientos bancarios: estado de cuenta completo + CEP o referencia de cada movimiento no rutinario (préstamos, aportaciones, dividendos).
- Impuestos: declaración presentada con acuse + comprobante de pago + papel de trabajo del cálculo (provisionales, anual, retenciones).
- Activo fijo: factura o escritura + póliza de entrada + cédula de depreciación con porcentaje fiscal (art. 34 LISR) + evidencia de uso o instalación cuando el monto es relevante.
- Financiamiento: contrato de crédito + tabla de amortización + estado de cuenta del crédito + papel de trabajo de intereses devengados vs. pagados.
- Actos societarios: acta de asamblea protocolizada + documentos de registro (capital, dividendos, transmisión de acciones) + papel de trabajo de efectos fiscales (CUFIN, retenciones de dividendos).
La conexión entre soporte y deducibilidad es directa: un gasto sin CFDI válido, sin pago rastreable cuando excede de $2,000 o sin contrato cuando la operación lo requería, es un gasto que el SAT puede rechazar. Ese vínculo entre soporte y materialidad se desarrolla en la importancia de la materialidad en las operaciones (Art. 69-B).
Trazabilidad: del asiento al documento y de vuelta
La calidad de un expediente se mide por su trazabilidad: la capacidad de ir, en minutos, de una cifra declarada hasta su documento origen, y de un documento hasta su reflejo contable. La cadena completa es:
- Operación real (compra, venta, pago, cobro).
- Soporte documental (CFDI con UUID, contrato, estado de cuenta).
- Asiento en póliza con referencia al soporte (UUID o folio).
- Papel de trabajo que explica el cálculo o la conciliación cuando no es trivial.
- Balanza y declaración que resumen el efecto fiscal.
Cada eslabón debe apuntar al siguiente y al anterior. En la contabilidad electrónica, esta trazabilidad es además un requisito técnico: las pólizas en XML del Anexo 24 deben incluir el identificador del soporte (UUID del CFDI, referencia del pago). Una póliza sin referencia rompe la cadena y se convierte en observación en la primera revisión. La mecánica del registro con soporte vinculado se aborda en registro de operaciones: buenas prácticas contables.
Organización del repositorio digital
Un expediente defendible necesita un repositorio digital ordenado, con reglas estables de estructura, nombrado y acceso. La estructura mínima recomendada es:
- Árbol por ejercicio y mes: carpeta raíz por año (2026), subcarpetas por mes (01-enero … 12-diciembre) y, dentro, familias (ingresos, egresos, nómina, bancos, impuestos).
- Nombrado consistente: AAAAMMDD_TipoProveedor/Cliente_Concepto_Importe (ej. 20260615_CFDI_ProvAcero_CompraTornillos_48500.pdf).
- Carpeta de papeles de trabajo: paralela al mes, con índice que relacione cada papel con las pólizas y cuentas que sustenta.
- Índice maestro del ejercicio: documento que lista papeles de trabajo del cierre, conciliaciones y cédulas, con folio y ubicación.
- Control de versiones: los papeles finales se marcan como versión cerrada; los borradores no se mezclan con el expediente definitivo.
- Accesos y respaldos: permisos por rol, respaldo automático periódico y prueba de restauración documentada.
- XML y acuses separados pero indexados: los XML de CFDI y de contabilidad electrónica, y los acuses de envío, se conservan en carpeta propia referenciada desde el índice.
Este repositorio es el mismo que alimenta el envío correcto de la contabilidad electrónica y que permite cerrar el ejercicio con el checklist del cierre contable anual sin búsquedas de última hora.
Conservación, plazos y prescripción
El expediente debe conservarse al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación de la autoridad (artículos 30 y 67 del CFF). En la práctica, conviene conservar más tiempo cuando existen:
- Pérdidas fiscales pendientes de amortizar: su soporte debe vivir hasta que prescriba la facultad de revisar el ejercicio que las originó, aunque hayan pasado más de cinco años desde su aplicación.
- Activos fijos en depreciación: el soporte de la inversión debe acompañar a la cédula hasta el último año de deducción.
- Contratos de largo plazo: arrendamientos, créditos o convenios que generan efectos fiscales durante su vigencia.
- Actos societarios: actas y documentos de capital que explican CUFIN y capital contribuido de ejercicios actuales.
El expediente ante el dictamen y ante una revisión
El expediente muestra su verdadero valor en dos escenarios: el dictamen fiscal y la revisión de autoridad.
Dictamen fiscal (art. 32-A CFF y Anexo 16 de la RMF)
Cuando la empresa está obligada o decide dictaminarse, el contador público certificado construye su opinión sobre los papeles de trabajo del contribuyente y sobre los propios, conforme a los requisitos del Anexo 16 de la RMF. Un expediente desordenado alarga el dictamen, eleva su costo y multiplica las observaciones; un expediente trazable lo acelera y lo abarata.
Revisión de autoridad
En una revisión de gabinete o electrónica (art. 42 CFF), los primeros requerimientos piden exactamente lo que el expediente contiene: balanzas, auxiliares, conciliaciones, CFDI, contratos y comprobantes de pago. La diferencia entre responder en días con documentos completos o responder a medias reconstruyendo información se traduce, con frecuencia, en la diferencia entre un cierre sin observaciones y un crédito fiscal. El escenario de la invitación previa y su atención se explica en ¿cómo actuar ante una carta invitación del SAT?; cuando la revisión deriva en acto impugnable, la estrategia corresponde a la defensa fiscal.
En una revisión, el expediente no se construye: se exhibe. Quien intenta construirlo durante la revisión ya perdió la primera batalla, que era tenerlo listo antes de que la autoridad llamara. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Errores frecuentes que debilitan el expediente
- Papeles sin conclusión: hojas de cálculo con números pero sin una línea que diga qué se verificó y qué se concluyó.
- Papeles sin firma ni fecha: sin preparador, revisor y fechas, el papel no acredita cuándo ni por quién se hizo el trabajo.
- Soporte no vinculado al asiento: facturas guardadas en una carpeta suelta sin relación con la póliza que las registra.
- Repositorio sin índice: miles de archivos sin un documento que diga qué existe y dónde está; buscar un soporte toma horas o días.
- Mezcla de documentos personales y corporativos: gastos del socio en la carpeta de la empresa, que luego no se pueden separar ante un requerimiento.
- Conservación incompleta: se guardan PDF pero no XML, o se guardan facturas pero no los comprobantes de pago.
- Reconstrucción tardía: intentar armar conciliaciones y cédulas años después, cuando ya no existen los responsables ni la memoria del periodo.
- Borradores como definitivos: versiones intermedias circulando como si fueran el expediente cerrado, que luego no coinciden con lo declarado.
Varios de estos errores son la causa raíz de las diferencias que detecta la conciliación contable-fiscal y de las observaciones que aparecen en los estados financieros cuando se leen con lupa.
La rutina mensual que construye el expediente sin sufrimiento
El expediente no se arma en diciembre ni durante la revisión: se arma cada mes, como subproducto natural del cierre. La rutina que recomendamos es:
- Al cerrar el mes: generar y archivar la balanza cerrada con identificación de versión y responsable.
- Conciliaciones firmadas: bancaria por cuenta, clientes y proveedores relevantes, con marcas y conclusión.
- Carpeta de soportes del mes: ingresos, egresos, nómina y bancos completos, con nombrado consistente.
- Papeles de cálculo del mes: depreciación, provisiones, retenciones, pagos provisionales con su cédula.
- Índice actualizado: agregar al índice maestro los papeles y carpetas del mes.
- Respaldo verificado: confirmar que el respaldo automático incluyó el mes cerrado y documentar la verificación.
Esta rutina es la misma que sostiene el envío mensual de la contabilidad electrónica que describimos en contabilidad electrónica: envío correcto al SAT, y la que permite que una auditoría fiscal preventiva se convierta en una revisión rápida y no en una excavación.
Cuándo conviene consultar a un profesional
- Cuando el expediente no existe o está desorganizado y se aproxima un cierre, un dictamen o una revisión.
- Cuando se recibe un requerimiento de la autoridad que exige exhibir auxiliares, conciliaciones o soportes en plazos cortos.
- Cuando la empresa creció o migró de sistema y la continuidad documental del expediente está en riesgo.
- Cuando se preparan operaciones societarias relevantes (capital, dividendos, fusión) que exigen soporte impecable de sus efectos fiscales.
- Cuando se detectan periodos reconstruidos o soportes perdidos dentro del plazo de prescripción y conviene regularizar con método.
- Cuando se desea elevar el estándar interno del equipo contable a criterios tipo NIA 230 o Anexo 16, aunque no exista obligación de dictamen.
El servicio de contabilidad del despacho incluye el diseño y la operación del expediente contable dentro del marco del área contable y fiscal. Para evaluar qué tan expuesta está tu empresa por debilidades documentales, puedes apoyarte en el diagnóstico de riesgo ante el SAT; y cuando el asunto cruza al terreno de la defensa, el análisis coordinado se explica en defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Así se ve un expediente que sí resiste una revisión
Cuatro carpetas, un solo estándar. Pasa el cursor sobre cada una para ver qué debe contener.
Papeles de cierre
La memoria técnica del ejercicio completo.
- Balanza cerrada con versión y responsable
- Pólizas de ajuste con fundamento
- Conciliación contable-fiscal (art. 9 LISR)
- Cédulas de cuentas relevantes
Soporte transaccional
La prueba de que cada operación existió.
- CFDI con UUID y uso correcto
- Complementos y comprobantes de pago
- Contratos, órdenes y actas de entrega
- Estados de cuenta bancarios
Conciliaciones mensuales
El puente entre el banco y la balanza.
- Bancaria por cuenta y subcuenta
- Clientes y proveedores relevantes
- Retenciones y cuotas de nómina
- Marcas, cruces y conclusión firmada
En escritorio, pasa el cursor sobre cada carpeta para abrirla. En móvil, las carpetas aparecen abiertas.
Preguntas frecuentes
¿Los papeles de trabajo son obligatorios por ley?
Sí. El artículo 28 del CFF los incluye dentro de la definición legal de contabilidad, junto con la documentación comprobatoria de los asientos. No conservarlos o no elaborarlos es un incumplimiento sancionable conforme a los artículos 83 y 84 del CFF.
¿Cuál es la diferencia entre un papel de trabajo y un soporte documental?
El papel de trabajo es interno y técnico: lo elabora el equipo contable para explicar cálculos, conciliaciones y conclusiones. El soporte documental es externo o transaccional: CFDI, contratos, estados de cuenta, que prueban que la operación existió.
¿Cuánto tiempo debo conservar el expediente contable?
Al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación (arts. 30 y 67 CFF). Conviene conservar más cuando hay pérdidas fiscales pendientes, activos en depreciación, contratos de largo plazo o actos societarios con efectos vigentes.
¿Un papel de trabajo en hoja de cálculo es válido?
Sí, el formato es libre. Lo que lo valida es su contenido: identificación, objetivo, fuentes, procedimientos, marcas, conclusión y firmas con fecha. Una hoja de cálculo sin conclusión ni responsable no cumple la función probatoria del papel.
¿Qué es el Anexo 16 de la RMF?
Es el anexo que regula la presentación y el contenido del dictamen fiscal del artículo 32-A del CFF, incluidos los requisitos de los papeles de trabajo que el contador público certificado debe integrar y conservar.
¿Qué pide el SAT primero en una revisión de gabinete?
Normalmente balanzas, cuentas auxiliares, conciliaciones, CFDI de ingresos y egresos, y comprobantes de pago. Es exactamente el contenido del expediente bien organizado; por eso tenerlo listo reduce tiempos y observaciones.
¿Basta guardar los PDF de las facturas?
No. Debe conservarse el XML del CFDI (el documento con validez fiscal), junto con el complemento de pago y el comprobante bancario del flujo de dinero. El PDF es una representación; el XML y el CEP son la evidencia.
¿Qué son las marcas o tick marks en un papel de trabajo?
Símbolos que documentan cada verificación realizada (cotejo contra estado de cuenta, suma verificada, cruce a póliza). Deben tener una leyenda que explique su significado para que cualquier revisor pueda seguir el trabajo.
¿Puedo reconstruir un expediente de ejercicios anteriores?
Parcialmente sí, pero con costo y limitaciones: la reconstrucción tardía deja huecos de memoria y de documentos. Conviene hacerlo con método y, cuando existan omisiones fiscales asociadas, valorar una regularización espontánea antes de que la autoridad las observe.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



