
La importancia de la materialidad en las operaciones (Art. 69-B): cómo blindar tus deducciones
Durante décadas, el cumplimiento fiscal en México se centró en el documento: si tenías la factura con los requisitos formales, el gasto era deducible. Esa realidad cambió de fondo con la incorporación y evolución del artículo 69-B del Código Fiscal de la Federación (CFF). Hoy, la autoridad no revisa solo papeles; revisa la realidad económica que esos papeles pretenden amparar. A esa realidad económica comprobable la llamamos materialidad de las operaciones.
Esta guía explica, con el marco normativo vigente en 2026, qué es exactamente la materialidad, cómo opera la presunción de operaciones inexistentes, qué consecuencias tiene para el cliente que deduce (EDOS), cómo armar un expediente que blinde tus deducciones y qué hacer si un proveedor cae en las listas definitivas del SAT.
Qué es la materialidad y por qué cambió las reglas del juego
La materialidad es la demostración objetiva de que una operación económica existió en la realidad, más allá del documento fiscal que la ampara. Significa que el bien se entregó, que el servicio se prestó, que el personal o los activos necesarios existían, y que el flujo de dinero y de evidencias es coherente con la operación declarada.
El cambio de paradigma es profundo: antes, el SAT fiscalizaba principalmente cruzando facturas contra declaraciones; hoy, la fiscalización electrónica cruza la factura contra la realidad del emisor y del receptor. Un contribuyente puede tener un CFDI 4.0 impecable y, aun así, perder la deducción si la autoridad demuestra que el emisor no tenía la infraestructura, el personal o los activos necesarios para prestar el servicio amparado.
Una factura perfecta de un proveedor fantasma no es una deducción válida: es la evidencia de una operación inexistente. La materialidad es lo que separa el gasto real del gasto simulado. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El artículo 69-B del CFF: la presunción de operaciones inexistentes
El artículo 69-B del CFF faculta a la autoridad fiscal para presumir la inexistencia de las operaciones amparadas en los comprobantes fiscales cuando detecta que un contribuyente que los emitió:
- No cuenta con los activos, personal, infraestructura o insumos necesarios para prestar el servicio o producir el bien amparado.
- Se encuentra en el supuesto anterior y, además, no se le localiza en su domicilio fiscal.
- Desapareció o desvaneció sus activos para evadir responsabilidades.
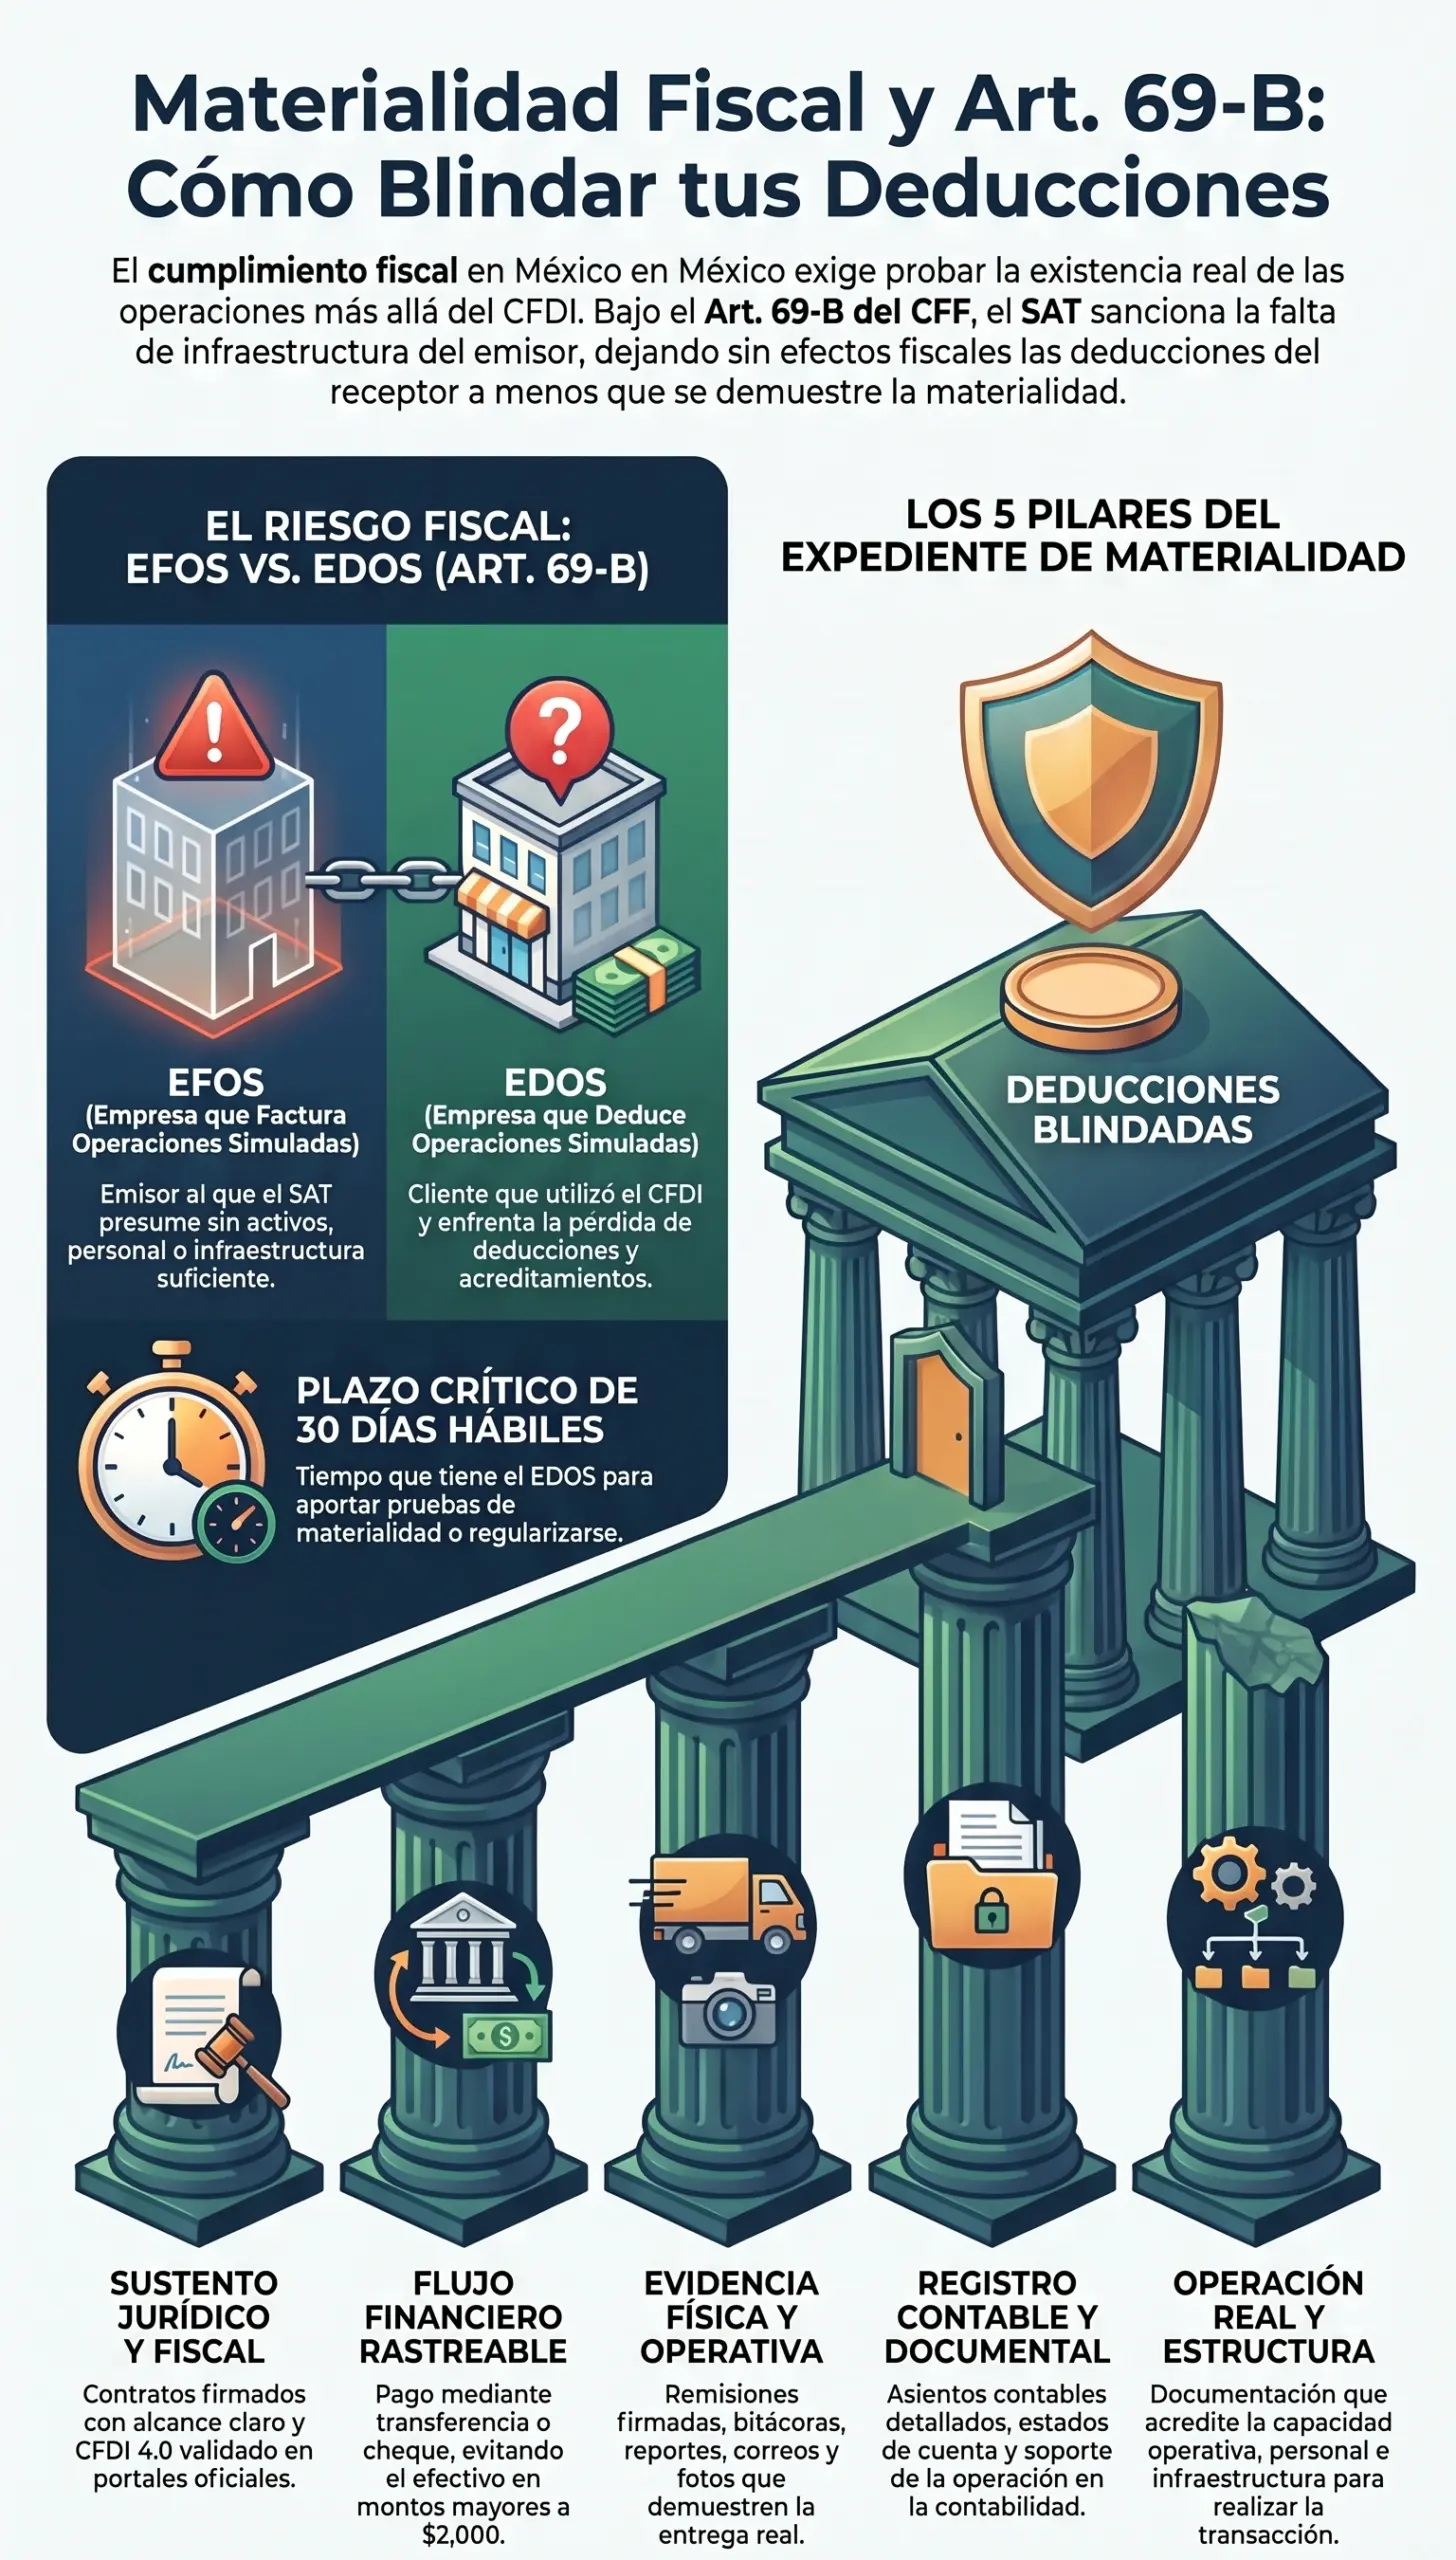
Cuando la autoridad emite esta presunción, el contribuyente emisor recibe el nombre técnico de EFOS (Empresa que Factura Operaciones Simuladas). El procedimiento no termina ahí: su propósito real es alcanzar a los clientes que dedujeron esas facturas, conocidos técnicamente como EDOS (Empresas que Deducciones Operaciones Simuladas).
El procedimiento: de la presunción a la lista definitiva
El procedimiento del artículo 69-B es un proceso estructurado con etapas, plazos y publicaciones oficiales. Conocerlo es esencial para entender en qué momento se genera el riesgo y cómo reaccionar.
| Etapa | Plazo | Actor | Consecuencia |
|---|---|---|---|
| 1. Detección y notificación | — | SAT | La autoridad detecta al presunto EFOS y le notifica por buzón tributario o estrados. |
| 2. Derecho de audiencia | 15 días hábiles | EFOS | El emisor puede aportar pruebas para desvirtuar la presunción (demostrar que sí tiene activos, personal, etc.). |
| 3. Resolución y lista provisional | Máximo 30 días tras el plazo anterior | SAT | Si no desvirtúa, se publica la lista provisional de EFOS en el portal del SAT y en el DOF. |
| 4. Aviso a los clientes (EDOS) | A partir de la lista provisional | SAT / EDOS | Los clientes deben demostrar la materialidad o corregir su situación fiscal. |
| 5. Plazo para EDOS | 30 días hábiles | EDOS | Si no demuestran materialidad, la factura pierde efectos fiscales (no deducible, no acreditable). |
| 6. Lista definitiva | Después de los plazos legales | SAT | Se publica la lista definitiva. Las facturas de ese emisor carecen de efectos fiscales de forma irrefutable. |
La lista definitiva es el punto de no retorno: los comprobantes emitidos por ese RFC no pueden amparar operaciones reales para efectos del ISR ni del IVA. Cualquier deducción o acreditamiento basado en ellos será rechazado, generando diferencias de impuesto, actualización (factor 1.1321 en 2026) y recargos (2.07 % mensual conforme a la regla 2.1.20 de la RMF 2026).
EFOS y EDOS: el efecto dominó en la cadena fiscal
El verdadero impacto del artículo 69-B no está en el emisor fantasma (que suele ser una estructura vacía creada para facturar y desaparecer), sino en el cliente real que dedujo la factura (EDOS). Cuando un proveedor cae en listas definitivas, el SAT notifica a todos sus clientes y les exige:
- Demostrar la materialidad de la operación específica que ampara la factura (lo cual es muy difícil cuando el emisor ya fue declarado fantasma).
- O bien, corregir su situación fiscal mediante declaración complementaria, pagando el impuesto omitido con actualización y recargos.
Si el EDOS no corrige su situación dentro de los plazos legales, la autoridad iniciará facultades de comprobación (revisión de gabinete o electrónica, art. 42 CFF) y eventualmente determinará un crédito fiscal. En casos graves, donde exista dolo o simulación consciente, puede configurarse el delito de defraudación fiscal (art. 108 CFF) o incluso el uso de comprobantes falsos (art. 109 CFF).
El SAT no persigue al fantasma: persigue a la empresa real que le compró. El 69-B es una herramienta de recaudación indirecta donde el cliente termina pagando por la simulación de su proveedor. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Los 5 pilares del expediente de materialidad
Para que una operación sea defendible ante el SAT, no basta con la factura. Se requiere un expediente integrado por cinco pilares documentales que, juntos, prueban que la operación existió en la realidad económica.
| Pilar | Qué documenta | Ejemplo de evidencia |
|---|---|---|
| 1. Contrato y alcance | El marco jurídico y las condiciones de la operación | Contrato firmado, cotizaciones, órdenes de compra, términos y condiciones aceptados |
| 2. CFDI correcto | El documento fiscal con requisitos del 29-A CFF y uso correcto | XML y PDF del CFDI 4.0, verificación del RFC emisor en listas del SAT al momento de la operación |
| 3. Pago rastreable | El flujo de dinero que cierra la transacción | Transferencia bancaria (CEP), cheque cobrado, pago con tarjeta; nunca efectivo si excede de $2,000 |
| 4. Entrega o prestación | La transferencia física del bien o la ejecución del servicio | Remisiones firmadas, guías de traslado, actas de entrega, correos de envío, bitácoras de acceso |
| 5. Evidencia operativa | La integración del bien o servicio a la realidad del negocio | Fotos del bien instalado, reportes del servicio, minutas de reuniones, correos de trabajo, códigos de acceso a software |
La ausencia de uno solo de estos pilares debilita la materialidad. La ausencia de varios la destruye. El detalle del registro contable de estos soportes se aborda en registro de operaciones: buenas prácticas contables.
Qué busca exactamente la autoridad al revisar
Cuando el SAT ejerce facultades de comprobación sobre un contribuyente, los revisores no se limitan a pedir facturas. Solicitan el expediente completo de materialidad de las operaciones relevantes. Los cruces más frecuentes son:
- Cruce de nómina y seguridad social: si el proveedor facturó servicios profesionales intensivos en mano de obra (consultoría, desarrollo, vigilancia), la autoridad pedirá los registros del IMSS del emisor para verificar que tenía al personal necesario.
- Cruce de activo fijo: si facturó renta de maquinaria o transporte, se verifica la propiedad de los bienes en sus declaraciones y registros.
- Cruce de compras: si facturó venta de bienes, se revisa si el emisor compró los insumos necesarios para producirlos o si simplemente "compró facturas" de otros.
- Cruce bancario: se analiza el flujo del dinero: ¿el dinero pagado por el cliente se quedó en el emisor o regresó al cliente o a un tercero relacionado (cashback)?
Estos cruces son automatizados en gran medida. La contabilidad electrónica y la información bancaria que el SAT obtiene por sus convenios institucionales alimentan los modelos que detectan operaciones sin sustancia.
Operaciones con partes relacionadas y precios de transferencia
La materialidad se vuelve crítica cuando las operaciones son entre partes relacionadas (empresas del mismo grupo, familiares, socios). En estos casos, además del artículo 69-B, aplican las reglas de precios de transferencia (arts. 179 a 181 LISR), que exigen demostrar que las operaciones se pactaron a valores de mercado.
Una operación entre partes relacionadas sin materialidad documentada y sin estudio de precios de transferencia es uno de los focos rojos más evidentes para la autoridad. En estos casos, la carga de la prueba se invierte: es el contribuyente quien debe demostrar que la operación es real y que el precio es de mercado.
Errores que destruyen la materialidad
- Contratar proveedores solo por precio o recomendación informal: sin verificar su historial fiscal, sus listas de clientes o su infraestructura real.
- No verificar el estatus del RFC: emitir pagos a un proveedor que ya estaba en listas provisionales o definitivas del 69-B.
- Pagar en efectivo operaciones relevantes: además de perder la deducción por el art. 27 LISR, el efectivo impide trazar el flujo de dinero, pilar fundamental de la materialidad.
- No conservar la evidencia operativa: borrar correos de trabajo, perder remisiones de entrega o no documentar actas de cierre de servicios.
- Usar "gestores" o intermediarios que facturan servicios que no prestaron: subcontratación no autorizada o facturación triangular.
- No conciliar la operación con la contabilidad: discrepancias entre lo facturado, lo pagado y lo registrado en conciliación contable-fiscal son foco inmediato de revisión.
La planeación fiscal legal exige, como primera regla, que cada operación esté respaldada por un proveedor real y documentada con los cinco pilares. La simulación, consciente o inconsciente, es el riesgo más grave que enfrenta una PyME en la fiscalización contemporánea.
Qué hacer si tu proveedor aparece en las listas del SAT
Si al revisar las listas provisionales o definitivas del portal del SAT detectas que un proveedor con el que operaste fue incluido como EFOS, debes actuar con rapidez y método:
- Reúne el expediente de materialidad completo de la operación específica: contrato, CFDI, comprobante de pago bancario, evidencia de entrega y evidencia operativa.
- Verifica la fecha de la operación contra la fecha de inclusión del proveedor en las listas. Si la operación fue posterior a la lista definitiva, la deducción es improcedente de origen.
- Presenta la documentación ante la autoridad dentro del plazo de los 30 días hábiles si la operación fue real y tienes cómo probarlo.
- Si no puedes probar la materialidad, conviene presentar declaración complementaria espontánea corrigiendo la deducción o el acreditamiento, pagando la diferencia con actualización y recargos antes de que la autoridad inicie facultades de comprobación (aprovechando los facilitadores de cumplimiento).
- Evalúa la vía legal: si la operación fue real y la autoridad la rechaza injustificadamente, el análisis cruza al terreno de la defensa fiscal.
Una invitación del SAT por operaciones con un EFOS no es un aviso: es el inicio del reloj. Atenderla con un expediente de materialidad sólido es la diferencia entre una regularización controlada y un crédito fiscal firme. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando se recibe una carta invitación del SAT mencionando operaciones con proveedores observados o en listas del 69-B.
- Cuando se detecta que un proveedor relevante de ejercicios anteriores aparece en las listas definitivas de EFOS.
- Cuando se requiere diseñar un protocolo interno de validación de proveedores (due diligence fiscal) para prevenir operaciones con empresas fantasma.
- Cuando se tienen operaciones relevantes con partes relacionadas que requieren estudio de precios de transferencia y expediente de materialidad reforzado.
- Cuando la empresa ha crecido rápidamente y su control documental no ha acompañado el crecimiento, dejando operaciones relevantes sin sustento completo.
El servicio de contabilidad del despacho integra la validación de materialidad dentro del cierre mensual y anual, en coordinación con el área contable y fiscal. Cuando la situación escala a un crédito fiscal determinado o a un acto de autoridad impugnable, la estrategia corresponde al área jurídica de defensa fiscal, según detallamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
¿Tu expediente de materialidad resiste una revisión del SAT?
Haz clic en cada pestaña para ver qué debe contener el expediente de tus operaciones relevantes.
1. Contrato y alcance
El instrumento jurídico que define qué se va a entregar, en qué plazos y bajo qué condiciones. Sin contrato firmado o evidencia equivalente, la operación carece de marco legal verificable.
Preguntas frecuentes
¿Qué es la materialidad de una operación fiscal?
Es la demostración objetiva de que una operación económica existió en la realidad, más allá del documento fiscal que la ampara. Se prueba con el contrato, el CFDI, el pago rastreable, la entrega del bien o servicio y la evidencia de su integración al negocio.
¿Qué significa que un proveedor sea EFOS?
EFOS es la Empresa que Factura Operaciones Simuladas. Es un contribuyente al que el SAT, mediante el procedimiento del artículo 69-B del CFF, presume que emite facturas sin contar con los activos, personal o infraestructura necesarios para realizar las operaciones que ampara.
¿Qué pasa si uno de mis proveedores aparece en las listas del 69-B?
El SAT te notificará como EDOS (Empresa que Deduce Operaciones Simuladas). Tienes 30 días hábiles para demostrar la materialidad de la operación o corregir tu situación fiscal mediante declaración complementaria. Si no lo haces, pierdes la deducción y el acreditamiento, con actualización y recargos.
¿Una factura electrónica (CFDI 4.0) es suficiente para deducir?
No es suficiente. El CFDI es uno de los cinco pilares de la materialidad. Si el emisor cae en listas de EFOS, la factura pierde efectos fiscales y la autoridad exigirá el expediente completo (contrato, pago, entrega y evidencia operativa) para aceptar la deducción.
¿Puedo deducir un gasto pagado en efectivo?
Solo si el importe es menor o igual a $2,000. Por encima de ese monto, el artículo 27 de la LISR exige pago rastreable (transferencia, cheque o tarjeta). Además, el efectivo impide probar el pilar del flujo de dinero, debilitando la materialidad.
¿Qué riesgo tiene operar con partes relacionadas?
Las operaciones con partes relacionadas están bajo mayor escrutinio. Además de la materialidad, deben cumplir con las reglas de precios de transferencia (arts. 179-181 LISR) para demostrar que se pactaron a valores de mercado. La falta de sustento puede derivar en ajustes y multas.
¿Cómo verifico si un proveedor está en las listas del 69-B?
El SAT publica las listas provisionales y definitivas de EFOS en su portal oficial y en el Diario Oficial de la Federación. Conviene verificar el RFC del proveedor antes de contratarlo y hacer revisiones periódicas a tu cartera de proveedores activos.
¿Qué es un EDOS?
Es la Empresa que Deduce Operaciones Simuladas: el cliente que recibió una factura de un EFOS y la utilizó para deducir ISR o acreditar IVA. Es el principal objetivo recaudatorio del procedimiento del 69-B.
¿Cuánto tiempo debo conservar el expediente de materialidad?
Al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación del SAT (arts. 30 y 67 del CFF). Incluye contrato, CFDI, comprobantes de pago, evidencias de entrega y operativas.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



