
Registro de operaciones contables: buenas prácticas para una contabilidad confiable y defendible
Toda la información financiera y fiscal de una empresa nace en un mismo lugar: el registro contable de sus operaciones. Los estados financieros, las declaraciones, la contabilidad electrónica, los indicadores de gestión y hasta la defensa ante una revisión del SAT dependen, en última instancia, de que cada operación haya sido registrada a tiempo, por el importe correcto, en la cuenta correcta y con el soporte correcto. Cuando el registro falla, todo lo que se construye encima hereda el error.
Esta guía explica, con el marco normativo vigente en 2026, qué exige la ley en materia de registro de operaciones, qué postulados técnicos lo gobiernan, cómo se ve un ciclo de registro bien ejecutado, cuáles son los errores que con más frecuencia lo degradan y qué rutinas y controles internos lo mantienen confiable durante todo el ejercicio.
El registro: el origen de toda la información contable
Registrar una operación significa incorporarla a la contabilidad mediante un asiento que identifica cuentas, importes, fecha y soporte. Parece un acto mecánico, pero es una decisión técnica: implica determinar si la operación existe para efectos contables en ese momento (devengación), qué cuentas reflejan su sustancia económica (clasificación) y qué documento la prueba (soporte). Tres decisiones que, mal tomadas, producen información distorsionada aunque los números "cuadren".
La cadena completa de la información contable es esta:
- Operación real (venta, compra, pago de nómina, cobro, inversión).
- Documento fuente (CFDI, contrato, estado de cuenta, recibo de nómina).
- Asiento en póliza (registro con cuentas, importes y soporte vinculado).
- Contabilidad electrónica (catálogo, pólizas, balanzas en formato del SAT).
- Estados financieros y declaraciones (información para decidir y cumplir).
Cada eslabón depende del anterior. Por eso, cuando una empresa tiene problemas con sus estados financieros o con su contabilidad electrónica, la causa raíz casi nunca está en el reporte final: está en el registro diario que lo alimentó.
Un asiento contable vale lo que vale su soporte: sin CFDI, contrato o estado de cuenta que lo respalde, es una historia sin evidencia. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Qué exige la ley: artículos 28, 29 y 30 del CFF
Los requisitos del artículo 28
El artículo 28 del Código Fiscal de la Federación establece que la contabilidad, para efectos fiscales, se integra por los libros, sistemas y registros contables, los papeles de trabajo, los estados de cuenta, la documentación comprobatoria de los asientos respectivos y todo lo relacionado con el cumplimiento de las disposiciones fiscales. Entre sus exigencias prácticas destacan:
- Registrar la totalidad de las operaciones que celebre el contribuyente, no solo las que generan impuestos.
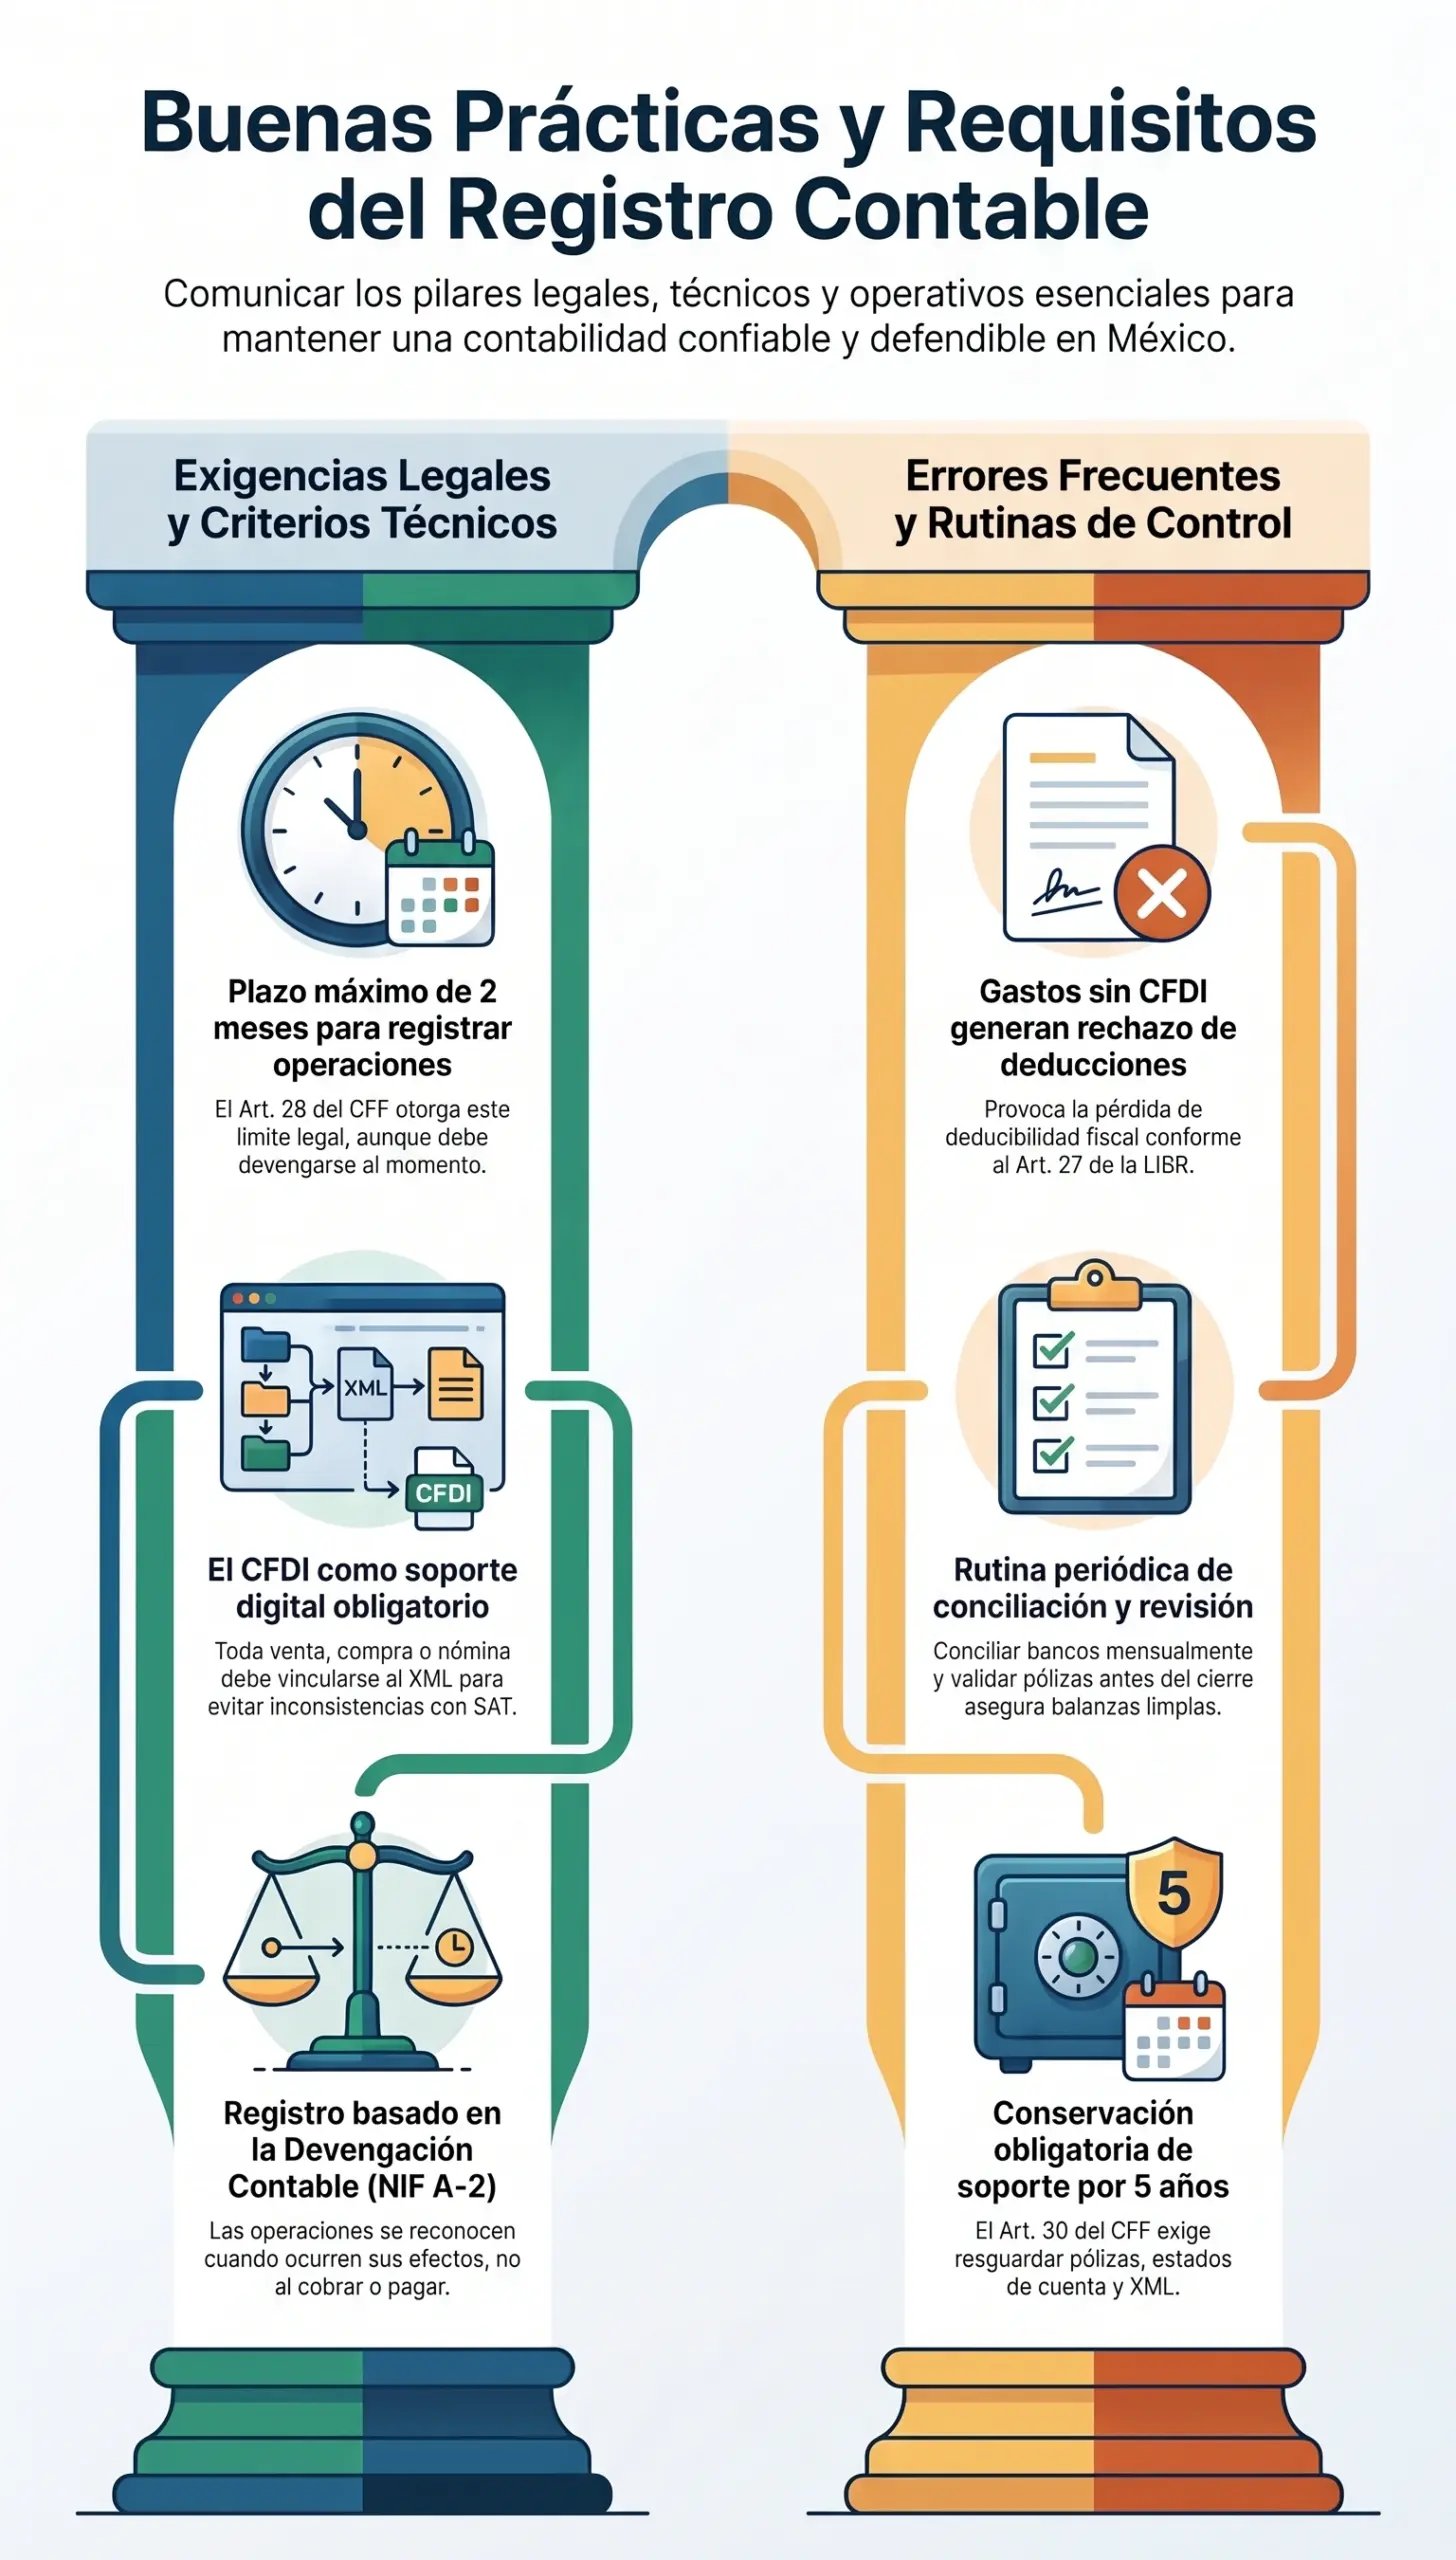
- Hacerlo dentro del plazo legal: las operaciones deben registrarse a más tardar dentro de los dos meses siguientes a la fecha en que se realizaron.
- Identificar cada operación con su comprobantes: el asiento debe poder rastrearse hasta su documento fuente y viceversa.
- Llevar control de inventarios y activo fijo cuando la actividad lo requiera.
- Conservar todo el conjunto a disposición de la autoridad durante el plazo de prescripción.
El CFDI como soporte digital
Los artículos 29 y 29-A del CFF obligan a expedir y recabar CFDI por las operaciones celebradas. En la práctica, el CFDI es el documento fuente por excelencia del registro moderno: toda venta, compra, gasto o nómina que deba facturarse tiene su espejo digital con folio fiscal (UUID). Un registro contable que no coincide con los CFDI emitidos y recibidos es, ante los cruces automáticos del SAT, una inconsistencia declarada. Los errores de facturación que revisamos en CFDI 4.0: errores comunes de facturación y cómo corregirlos se convierten, sin filtro, en errores de registro.
Conservación: el registro no termina al cerrar el mes
El artículo 30 del CFF obliga a conservar la contabilidad y su documentación comprobatoria, en relación con el plazo general de prescripción de las facultades de comprobación del artículo 67: cinco años. Esto incluye pólizas, CFDI, estados de cuenta, contratos y los XML de la contabilidad electrónica. Perder el soporte es perder la capacidad de probar el registro.
Los postulados que gobiernan el registro (NIF A-2)
Más allá de la ley fiscal, el registro contable se rige por los postulados básicos de las Normas de Información Financiera (NIF A-2), que definen cómo debe reconocerse una operación. Los cuatro que más impactan el registro diario son:
| Postulado | Qué significa en el registro diario | Error típico al ignorarlo |
|---|---|---|
| Devengación contable | Los efectos de las operaciones se registran cuando ocurren, no cuando se cobran o pagan en efectivo | Registrar ventas solo al cobrarlas: ingresos y gastos quedan en periodos equivocados |
| Sustancia económica | El registro debe reflejar la naturaleza real de la operación, no solo su forma documental | Registrar un arrendamiento financiero como renta simple, o un anticipo como ingreso |
| Dualidad económica | Toda operación afecta al menos dos cuentas (partida doble): recursos que entran y fuentes que los originan | Asientos de una sola partida que descuadran la balanza |
| Consistencia | Mismos criterios de registro periodo tras periodo; los cambios se revelan y justifican | Cambiar criterios de reconocimiento entre meses para "mejorar" el resultado |
Estos postulados no son teoría: son la diferencia entre una contabilidad que representa la realidad económica y una que solo acumula movimientos bancarios. La devengación, en particular, es el postulado que más cuesta internalizar en PyMEs acostumbradas a pensar en efectivo.
El ciclo del registro: del documento fuente a la póliza
Un ciclo de registro bien ejecutado sigue cinco pasos, en este orden:
- Captura del documento fuente. Se recibe o emite el CFDI, contrato, estado de cuenta o recibo. Se verifica que cumpla requisitos fiscales (RFC, uso de CFDI, método de pago, concepto).
- Validación de la operación. Se confirma que la operación existió, que corresponde a la actividad del contribuyente y que el importe coincide con el documento y con el movimiento bancario cuando aplica.
- Clasificación contable. Se determina la cuenta o subcuenta que refleja la sustancia de la operación, conforme al catálogo de cuentas y al manual contable.
- Asiento en póliza. Se registra la partida doble con fecha de la operación (no del registro), importe exacto y vínculo al soporte digital (UUID, referencia bancaria).
- Revisión y cierre. Se valida que la póliza cuadre, que el soporte esté vinculado y que no haya duplicidades, antes del cierre del periodo.
Este ciclo es el que alimenta, sin retrabajos, la contabilidad electrónica y los papeles de trabajo del cierre. Cuando el ciclo se rompe —por ejemplo, registrando sin validar—, el error se propaga a balanzas, declaraciones y estados financieros.
La contabilidad no se construye en el cierre: se construye cada día, con cada operación bien registrada. El cierre solo revela lo que el registro construyó. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El soporte documental: qué respalda cada asiento
Cada tipo de asiento tiene su soporte natural. La regla práctica es simple: si no puedes mostrar el soporte en 10 minutos, el asiento no está terminado.
- Ventas y ingresos: CFDI de ingreso con uso correcto + complemento de pago cuando se cobra en parcialidades.
- Compras y gastos: CFDI de egreso + comprobante de pago rastreable (transferencia, tarjeta, cheque) cuando excede de $2,000.
- Nómina: CFDI de nómina timbrado + recibo firmado o electrónico + registros de IMSS e INFONAVIT.
- Movimientos bancarios: estado de cuenta con la referencia del movimiento; comisiones e intereses con su constancia.
- Impuestos: declaración presentada con acuse + comprobante de pago.
- Activo fijo: factura, contrato o escritura + póliza de entrada + cálculo de depreciación.
- Operaciones no facturables (donativos pequeños, gastos menores): documento interno autorizado + comprobante de pago.
El soporte no solo respalda el registro contable: es lo que convierte un gasto en deducción acreditable ante la autoridad fiscal. Los requisitos de deducibilidad del artículo 27 de la LISR (estrictamente indispensable, comprobado, pagado con medio rastreable) se cumplen o se pierden en este punto, no en la declaración anual.
Registro por tipo de operación
| Operación | Momento del registro (devengación) | Soporte clave | Cuentas típicas involucradas |
|---|---|---|---|
| Venta de bienes o servicios | Al entregar el bien o prestar el servicio (emisión del CFDI) | CFDI de ingreso + complemento de pago | Clientes, ingresos, IVA trasladado |
| Compra de mercancía o gasto | Al recibir el bien o servicio | CFDI de egreso + comprobante de pago | Inventarios o gasto, IVA acreditable, proveedores |
| Nómina del periodo | Al cierre del periodo trabajado | CFDI de nómina timbrado + recibos | Sueldos, retenciones por pagar, cuotas IMSS/INFONAVIT por pagar |
| Cobros y pagos bancarios | En la fecha del movimiento | Estado de cuenta | Bancos, clientes, proveedores, gastos financieros |
| Impuestos causados y pagados | Al causarse (declaración) y al pagarse | Declaración con acuse + comprobante de pago | Impuestos por pagar, ISR por pagar, IVA por pagar |
| Adquisición de activo fijo | En la fecha de adquisición; depreciación mensual | Factura o escritura + pólizas | Activo fijo, depreciación acumulada, gasto por depreciación |
| Anticipos de clientes o a proveedores | Al recibirse o entregarse (no son ingreso ni gasto) | Contrato + comprobante + CFDI cuando corresponda | Anticipos recibidos u otorgados (pasivo o activo) |
La última fila merece atención: un anticipo no es un ingreso. Registrarlo como venta distorsiona el resultado del periodo, infla la base de pagos provisionales y genera diferencias al facturar posteriormente. La sustancia económica manda: es un pasivo (o un activo) hasta que la operación se realiza.
El momento del registro: devengación y la regla de los dos meses
Dos reglas conviven en el registro y conviene tenerlas claras:
- Regla técnica (devengación): la operación se registra en el periodo en que ocurren sus efectos económicos, aunque el dinero se mueva después. Una venta entregada en marzo se registra en marzo, aunque se cobre en mayo.
- Regla legal (plazo máximo): el artículo 28 del CFF permite registrar las operaciones a más tardar dentro de los dos meses siguientes a su realización. Es un plazo límite de tolerancia administrativa, no una invitación a retrasar el registro.
El registro oportuno tiene además un efecto fiscal directo: los pagos provisionales y la DIOT se calculan con la información del mes; si el registro llega tarde, la declaración del mes queda incompleta y después exige complementarias. La mecánica de esos cálculos está en ISR e IVA: cómo se calculan tus pagos provisionales.
Controles internos que protegen el registro
El registro confiable no depende de la memoria ni del esfuerzo individual: depende de controles. Los mínimos indispensables son:
- Segregación de funciones: quien autoriza un pago no debe ser quien lo registra ni quien concilia el banco.
- Catálogo y manual contable vigentes: criterios de clasificación documentados y estables, con mapeo a códigos agrupadores del SAT.
- Conciliación bancaria mensual completa: todas las cuentas y subcuentas, con identificación de cada partida no conciliada.
- Revisión de pólizas antes del cierre: verificación de soportes vinculados, importes contra documento y ausencia de duplicidades.
- Control de CFDI pendientes: reporte periódico de facturas emitidas sin cobrar, recibidas sin pagar y gastos sin factura.
- Respaldo y conservación: repositorio ordenado de soportes digitales y XML, con responsable y periodicidad definidos.
- Bitácora de ajustes: todo asiento de corrección o reclasificación con motivo documentado y autorización.
- Accesos controlados al sistema: usuarios con permisos acordes a su función y trazabilidad de cambios.
Estos controles son también la base de una auditoría fiscal preventiva eficaz: sin controles, la auditoría solo encuentra errores; con controles, encuentra excepciones.
Errores frecuentes y sus consecuencias
| Error de registro | Consecuencia típica |
|---|---|
| Registrar gastos sin CFDI o con CFDI de terceros | Deducción rechazada (art. 27 LISR) y observación en revisión |
| Registrar en el periodo equivocado (base efectivo) | Resultados distorsionados, pagos provisionales incorrectos y complementarias |
| Duplicar asientos (factura y pago como dos gastos) | Gastos inflados y balanzas que no coinciden con CFDI ni con bancos |
| Registrar importes distintos al CFDI o al estado de cuenta | Inconsistencias en contabilidad electrónica y cruces automáticos |
| No registrar retenciones practicadas (ISR, IVA, salarios) | Pasivos ocultos y diferencias al enterar; riesgo de crédito fiscal |
| Tratar anticipos como ingresos o gastos | Base gravable inflada o desfasada y diferencias al facturar |
| Asientos de ajuste sin documento ni autorización | Pérdida de confiabilidad de toda la contabilidad y de los papeles de trabajo |
| Perder o no vincular el soporte digital | Imposibilidad de probar operaciones ante requerimientos (arts. 28 y 30 CFF) |
Varios de estos errores son la semilla de las diferencias que el SAT detecta y comunica mediante invitaciones o revisiones; el escenario y la forma de atenderlos se explican en ¿cómo actuar ante una carta invitación del SAT?. Y cuando la inconsistencia se vuelve un acto de autoridad impugnable, el análisis cruza al terreno que describe el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
La regla de los dos meses no es una formalidad: es la frontera entre una contabilidad ordenada y una contabilidad reconstruida. Y la reconstruida siempre cuesta más. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Conexión con contabilidad electrónica y conciliación fiscal
El registro diario no vive aislado: es el insumo directo de dos obligaciones críticas.
Contabilidad electrónica
Cada póliza bien registrada, con su soporte vinculado y su cuenta correctamente mapeada al catálogo del SAT, es un XML que pasa validaciones sin fricción. Cada póliza débil es un rechazo, una corrección o una observación. La mecánica del envío mensual se desarrolla en contabilidad electrónica: envío correcto al SAT.
Conciliación contable-fiscal
El registro contable sigue las NIF; el tratamiento fiscal sigue la LISR. Las diferencias entre ambos (deducciones limitadas, ingresos acumulables en momento distinto, estimaciones no deducibles) se identifican y documentan en la conciliación contable-fiscal, que a su vez alimenta la declaración anual y los coeficientes de utilidad. Un registro limpio hace esa conciliación explicable; un registro sucio la convierte en arqueología.
Y hacia arriba en la cadena, el registro confiable es lo que permite calcular indicadores financieros útiles y gestionar el flujo de efectivo con información real y no con intuición.
La rutina de registro que sí funciona
Las empresas con contabilidad confiable no hacen héroes en el cierre: sostienen rutinas simples y constantes. Esta es la estructura que recomendamos:
- Diario: registrar movimientos bancarios y revisar el buzón tributario y el correo de facturas.
- Semanal: revisar CFDI emitidos y recibidos pendientes, timbrar lo pendiente y validar soportes de gastos.
- Quincenal o por periodo de nómina: cerrar y registrar la nómina con sus retenciones y cuotas.
- Mensual: conciliar bancos, revisar pólizas, cerrar el mes y generar balanzas para el envío.
- Anual: cierre contable con papeles de trabajo, conciliación fiscal y evaluación de controles.
El detalle del cierre anual y su checklist completo está en cierre contable anual: checklist completo.
Cuándo conviene consultar a un profesional
- Cuando la contabilidad presenta meses reconstruidos o registrados fuera del plazo legal y conviene regularizar con método.
- Cuando existen diferencias persistentes entre contabilidad, CFDI y estados bancarios sin origen identificado.
- Cuando se requiere diseñar el catálogo, el manual contable y los controles de una empresa nueva o en crecimiento.
- Cuando el volumen de operaciones hace inviable el registro manual y se necesita migrar o integrar sistemas.
- Cuando se recibe un requerimiento de la autoridad que exige exhibir pólizas, auxiliares o soportes.
- Cuando se detectan asientos sin soporte o de ajuste sin autorización que comprometen la confiabilidad de toda la información.
El servicio de contabilidad del despacho cubre el diseño, la operación y el aseguramiento del registro contable, dentro del marco integral del área contable y fiscal. Para evaluar el nivel de riesgo de tu cumplimiento actual puedes apoyarte en el diagnóstico de riesgo ante el SAT.
La rutina de registro que nosotros sostenemos por ti
Cinco frecuencias, cinco controles. Si tu equipo ya los cumple, lo auditamos; si no, los implementamos.
Bancos y buzón al día
Registro diario de movimientos bancarios y revisión del buzón tributario y facturas recibidas.
CFDI sin pendientes
Revisión semanal de facturas emitidas sin cobrar, recibidas sin pagar y gastos sin comprobante.
Nómina cerrada y registrada
Cierre del periodo con CFDI de nómina timbrado, retenciones y cuotas correctamente pasivadas.
Conciliación y cierre del mes
Bancos conciliados, pólizas revisadas con soporte vinculado y balanza lista para el envío al SAT.
Cierre anual con papeles de trabajo
Conciliación contable-fiscal documentada, evaluación de controles y expediente completo del ejercicio.
Preguntas frecuentes
¿Cuánto tiempo tengo para registrar una operación contable?
El artículo 28 del CFF permite registrar las operaciones a más tardar dentro de los dos meses siguientes a la fecha en que se realizaron. Sin embargo, la buena práctica —y la devengación contable— exige registrarlas en el periodo en que ocurren sus efectos.
¿Es obligatorio tener factura (CFDI) para registrar un gasto?
Para que el gasto sea deducible y acreditable fiscalmente, sí: debe comprobarse con CFDI que cumpla los requisitos de los artículos 29 y 29-A del CFF y, si excede de $2,000, pagarse con medio rastreable. Contablemente, un gasto sin comprobante puede registrarse, pero no tendrá efectos fiscales y debilita toda la contabilidad.
¿Qué diferencia hay entre devengar y registrar al pagar?
Devengar significa reconocer la operación cuando ocurren sus efectos económicos (entrega del bien o prestación del servicio), aunque el pago sea posterior. Registrar al pagar reconoce la operación solo cuando se mueve el efectivo. El primero es el criterio correcto conforme a las NIF; el segundo distorsiona los periodos.
¿Puedo corregir un asiento registrado incorrectamente?
Sí, pero nunca borrándolo: se corrige mediante un asiento de corrección o reclasificación que deje trazabilidad, conforme a la NIF B-1 (cambios contables y correcciones de errores). El ajuste debe documentarse con su motivo y autorización en los papeles de trabajo.
¿Cuánto tiempo debo conservar los soportes de mis asientos?
Al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación (artículos 30 y 67 del CFF). Incluye CFDI, estados de cuenta, contratos, recibos y los XML de la contabilidad electrónica.
¿Qué pasa si mi contabilidad no coincide con mis facturas?
Las diferencias entre contabilidad, CFDI y declaraciones son detectables automáticamente por el SAT a través de la contabilidad electrónica y pueden derivar en invitaciones, requerimientos o revisiones. Conviene identificar el origen y regularizar antes de que la autoridad lo observe.
¿Registrar es lo mismo que facturar?
No. Facturar es documentar fiscalmente la operación con un CFDI; registrar es incorporarla a la contabilidad mediante un asiento. Toda operación facturable debe tener ambos espejos, coherentes entre sí.
¿Puedo delegar el registro contable en un despacho externo?
Sí; es una práctica común y válida. La responsabilidad fiscal de la información, sin embargo, permanece en el contribuyente, por lo que conviene exigir reportes periódicos, acceso a pólizas y soportes, y controles de revisión definidos.
¿Qué es la partida doble y por qué importa?
Es la expresión del postulado de dualidad económica: toda operación afecta al menos dos cuentas (un recurso que entra o sale y la fuente que lo origina). Garantiza que la balanza cuadre y que la estructura financiera de la empresa quede representada.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



