
Deducciones personales 2026: guía para maximizar tu devolución
Las deducciones personales son el mecanismo mediante el cual la Ley del Impuesto Sobre la Renta (LISR) reconoce que parte de tu ingreso se destina a necesidades esenciales: salud, vivienda, educación y previsión social. Bien integradas, reducen tu base gravable y pueden convertir una declaración con impuesto a cargo en un saldo a favor devolvable. Mal integradas, generan diferencias, requerimientos y complementarias.
Esta guía explica, con los valores vigentes del ejercicio 2026, qué gastos son deducibles, con qué topes, qué requisitos formales exige el artículo 151 de la LISR y cómo documentar cada uno para que tu devolución prospere sin observaciones. La declaración anual del ejercicio 2026 se presentará a más tardar el 30 de abril de 2027; la preparación de tus deducciones, sin embargo, comienza hoy.
Qué son las deducciones personales y por qué definen tu devolución
Una deducción personal es un gasto que la ley permite restar de tus ingresos acumulables antes de calcular el impuesto anual. Su efecto es directo: al reducir la base gravable, reduce el ISR del ejercicio o incrementa el saldo a favor. Para una persona física en la tasa marginal del 30 % de la tarifa del artículo 152 de la LISR, cada $10,000 de deducciones válidas representan aproximadamente $3,000 de impuesto menor.
Es importante distinguirlas de otras figuras con las que suelen confundirse:
- Deducciones personales (art. 151 LISR): gastos propios de la persona física (salud, intereses hipotecarios, aportaciones, donativos, funerales, transporte escolar).
- Estímulo fiscal de colegiaturas: beneficio independiente, con topes por nivel educativo, que se aplica contra el impuesto y no consume el tope general.
- Deducciones de actividad empresarial: gastos necesarios para generar ingresos de un negocio; siguen reglas distintas (arts. 27 a 37 LISR) y no se mezclan con las personales.
Una deducción sin comprobante correcto, sin medio de pago rastreable y sin uso del CFDI adecuado no es una deducción: es una diferencia fiscal en espera de ser detectada. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Las reglas del juego en 2026: topes y requisitos
El tope general del artículo 151
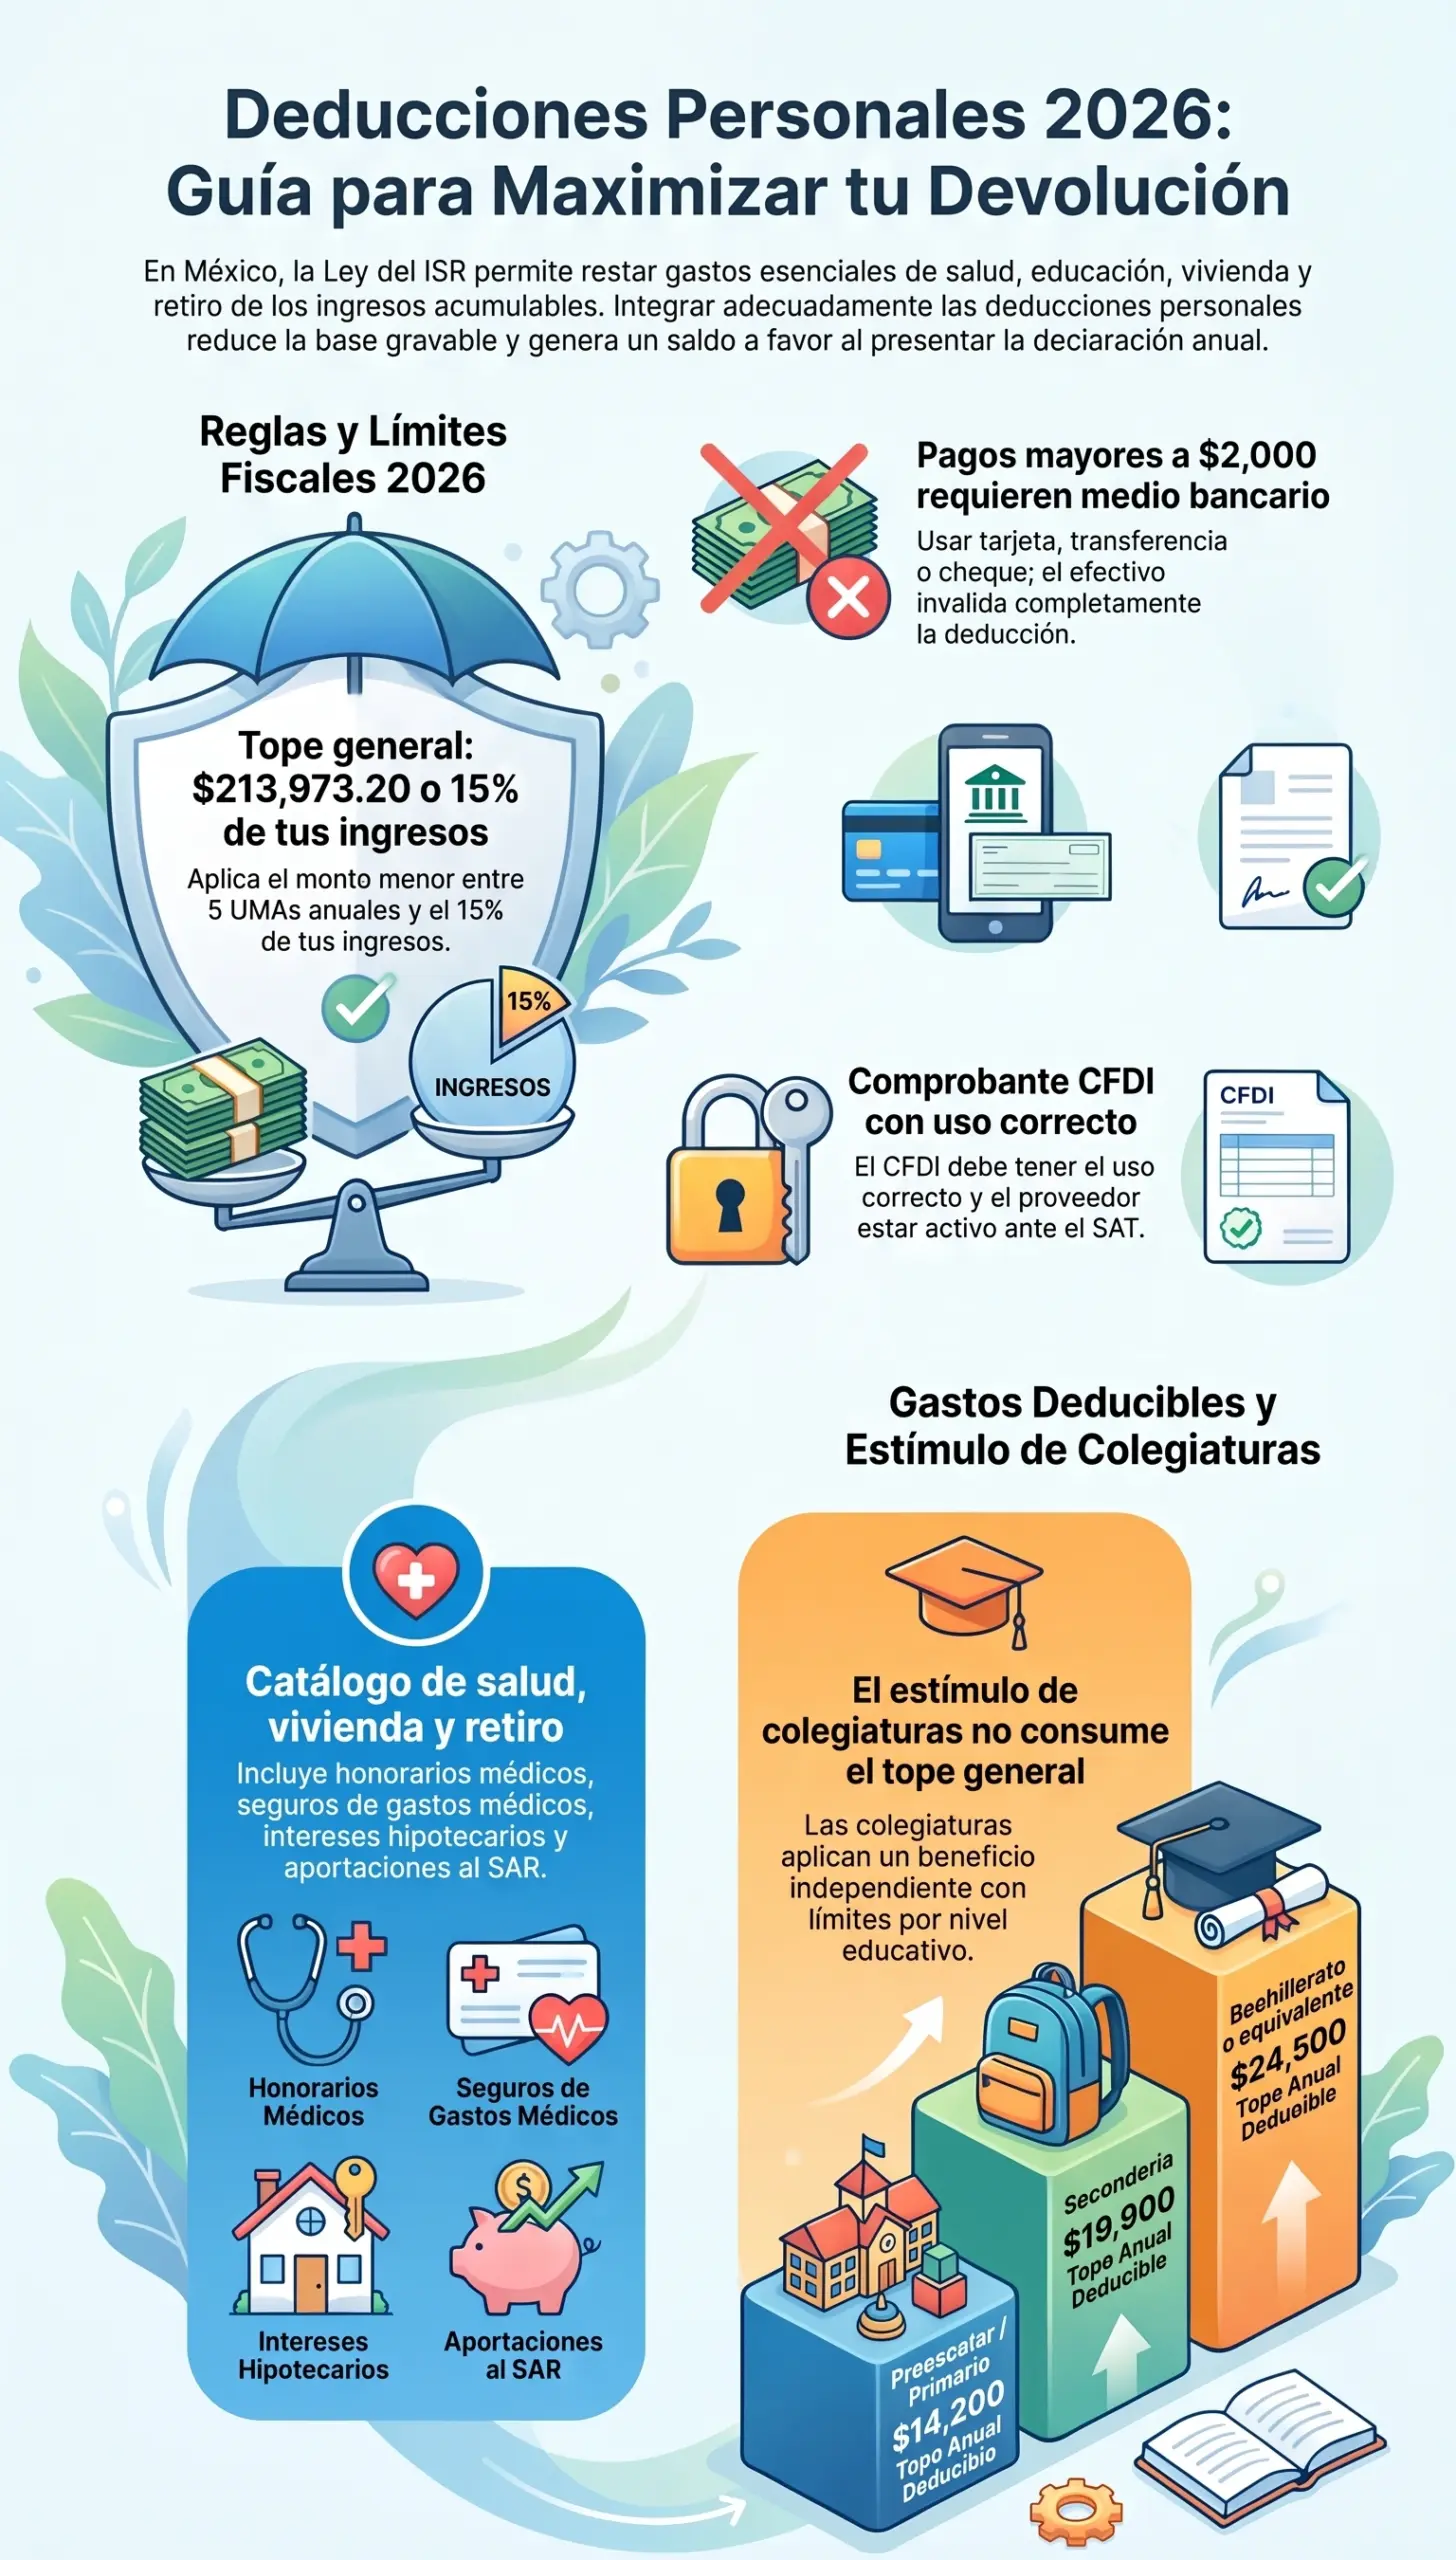
El total de tus deducciones personales (con excepción de las colegiaturas, que tienen su propio estímulo) no puede exceder de 5 UMAs anuales o del 15 % de tus ingresos acumulables del ejercicio, lo que resulte menor. Con la UMA 2026 en $117.31 diarios, el tope absoluto es de $213,973.20. Si tus ingresos acumulables son, por ejemplo, $850,000, tu tope aplicable será $127,500 (15 %), porque resulta menor que el tope de UMAs.
Los tres requisitos formales que nadie debe omitir
- CFDI con uso correcto: el comprobante debe indicar un uso de CFDI compatible con la deducción (por ejemplo, "Gastos médicos en general"). Un CFDI con uso "P01 Por definir" no es deducible.
- Pago rastreable: cuando el gasto excede de $2,000, debe pagarse con tarjeta de crédito o débito, transferencia electrónica o cheque nominativo. El efectivo elimina la deducción aunque exista factura.
- Proveedor válido: el emisor debe estar activo ante el SAT, no estar en listas de operaciones inexistentes (art. 69-B CFF) y el servicio debe haberse prestado efectivamente.
Para verificar la coherencia entre tus deducciones y tus ingresos, conviene recordar cómo el SAT cruza información: los depósitos bancarios, las facturas emitidas y recibidas y las declaraciones informativas alimentan los modelos de discrepancia fiscal. Una deducción sólida es también una deducción coherente con tu flujo de efectivo documentado.
Catálogo de gastos deducibles 2026
| Gasto | Condición clave | Tope o límite | Fundamento |
|---|---|---|---|
| Honorarios médicos, dentales, psicológicos y nutricionales | CFDI con uso de gastos médicos; pago rastreable si excede $2,000 | Tope general (15 % / 5 UMAs) | Art. 151 fracc. I LISR |
| Gastos hospitalarios y medicinas incluidas en factura hospitalaria | Las medicinas sueltas de farmacia no deducen; solo dentro de factura hospitalaria | Tope general | Art. 151 fracc. I LISR |
| Primas de seguros de gastos médicos | Contrato con institución autorizada; CFDI a tu nombre | Tope general | Art. 151 fracc. VI LISR |
| Intereses reales de crédito hipotecario | Crédito con institución del sistema financiero, INFONAVIT o FOVISSSTE para casa habitación; constancia anual de intereses reales | Crédito hasta 750,000 UDIS; tope general | Art. 151 fracc. IV LISR |
| Aportaciones voluntarias al SAR y planes personales de retiro | Aportaciones a tu propia cuenta; constancia de la administradora | 10 % de ingresos acumulables o 5 UMAs anuales, el menor; dentro del tope general | Art. 151 fracc. V LISR |
| Donativos a donatarias autorizadas | Donataria autorizada y vigente; CFDI con uso de donativo | 7 % de los ingresos acumulables del ejercicio anterior; dentro del tope general | Art. 151 LISR |
| Gastos de funerales | CFDI a nombre del contribuyente; aplican para familiares en línea recta | Tope general | Art. 151 fracc. II LISR |
| Transporte escolar obligatorio | Que el plan de estudios lo exija; CFDI con uso correspondiente | Tope general | Art. 151 fracc. VII LISR |
| Colegiaturas (estímulo independiente) | Institución con validez oficial; pago rastreable; CFDI con uso de colegiaturas | Topes por nivel educativo (ver siguiente sección) | Decreto de estímulos fiscales (DOF) |
Lo que NO deduce (y suele intentarse)
- Medicinas compradas en farmacia sin estar integradas a una factura hospitalaria.
- Gastos pagados en efectivo por encima de $2,000.
- Facturas de terceros: el CFDI debe estar a nombre del contribuyente, de su cónyuge o de familiares en línea recta (ascendientes o descendientes), según el tipo de gasto.
- Colegiaturas de niveles no autorizados (por ejemplo, posgrados o cursos extracurriculares).
- Gastos de mascotas, gimnasio, estética o terapias alternativas sin cédula profesional de servicio médico reconocido.
Colegiaturas: el estímulo con topes propios
El estímulo fiscal por colegiaturas opera de manera independiente al tope general del artículo 151: se aplica directamente contra el ISR del ejercicio y no consume tu límite de 15 % / 5 UMAs. Los topes anuales por nivel educativo son:
| Nivel educativo | Tope anual del estímulo |
|---|---|
| Preescolar | $14,200 |
| Primaria | $14,200 |
| Secundaria | $19,900 |
| Profesional técnico | $17,100 |
| Bachillerato o equivalente | $24,500 |
Requisitos: institución con reconocimiento de validez oficial, pago mediante medio rastreable y CFDI con el uso específico de colegiaturas. El estímulo aplica por cada hijo o dependiente que cumpla las condiciones, dentro de los topes señalados.
El beneficio fiscal que más se pierde en México no es el más complejo: es el que el contribuyente asume que no existe. Las colegiaturas son el ejemplo clásico. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Ejemplo práctico: cuánto puedes ahorrar
| Paso | Concepto | Cálculo | Resultado |
|---|---|---|---|
| 1 | Tope 5 UMAs anuales 2026 | $42,794.64 × 5 | $213,973.20 |
| 2 | Tope 15 % de ingresos | $850,000 × 15 % | $127,500 |
| 3 | Tope aplicable (el menor) | min($213,973.20, $127,500) | $127,500 |
| 4 | Deducciones documentadas | 48,000 + 31,500 + 16,900 | $96,400 (dentro del tope) |
| 5 | Ahorro de ISR por deducciones | $96,400 × 30 % | $28,920 |
Si a ese contribuyente se suman colegiaturas de secundaria por $19,900 con CFDI correcto, el estímulo adicional se aplica contra el impuesto sin consumir el tope del paso 3. Para dimensionar tu caso con tus propios datos, apóyate en el termómetro de deducciones y en la calculadora de ISR.
Documentos y requisitos para que nada se rechace
- CFDI de cada gasto con uso correcto y RFC del receptor exacto (revisa nombre y homoclave).
- Estado de cuenta o comprobante de pago rastreable para todo gasto mayor a $2,000.
- Constancia anual de intereses reales emitida por la institución financiera (crédito hipotecario).
- Constancia de aportaciones voluntarias emitida por la AFORE o la aseguradora de retiro.
- Recibos de colegiaturas con CFDI y uso específico, identificando al alumno y nivel.
- Verificación previa del RFC de cada proveedor: activo y no incluido en listas del art. 69-B CFF.
- Carpetas digitales organizadas por tipo de gasto para responder cualquier requerimiento.
La organización documental no es un detalle administrativo: es la diferencia entre una devolución fluida y una revisión. El mismo principio aplica para el sustento de operaciones empresariales, como explicamos en la importancia de la materialidad en las operaciones (Art. 69-B).
Errores comunes al integrar deducciones
- Cargar todo lo que aparece en el visor del SAT sin filtrar: el visor muestra CFDI recibidos, no deducciones validadas; incluye facturas sin uso correcto o de gastos no deducibles.
- No verificar el medio de pago: una factura perfecta pagada en efectivo por encima de $2,000 se rechaza.
- Confundir el tope general con el estímulo de colegiaturas: aplicar colegiaturas dentro del 15 % desperdicia el beneficio independiente.
- Deducir gastos de ejercicios anteriores: la deducción corresponde al ejercicio en que se pagó efectivamente el gasto.
- Omitir la constancia de intereses reales: sin ella, el SAT puede observar la deducción hipotecaria aunque el pago exista.
- No revisar el RFC del emisor: facturar con un proveedor incluido en listas de EFOS convierte la deducción en un riesgo.
Estos errores se combinan con los de la presentación que revisamos en 7 errores frecuentes en la declaración anual de personas físicas; conviene leer ambas guías antes de presentar.
La devolución: plazos, seguimiento y qué hacer si no llega
Si del cálculo anual resulta un saldo a favor, puedes solicitar su devolución dentro de la propia declaración anual. Conforme al artículo 22 del CFF, la autoridad cuenta con un plazo de 40 días hábiles para efectuar la devolución, contado desde la presentación de la solicitud con los requisitos cumplidos. Durante ese periodo el SAT puede requerir información adicional; la atención oportuna y completa del requerimiento es lo que evita que el plazo se extienda o que la solicitud se tenga por no presentada.
Recomendaciones prácticas:
- Presenta la anual en marzo o principios de abril de 2027: las solicitudes tempranas se resuelven con menor saturación.
- Verifica que tu cuenta CLABE esté registrada y activa en el portal del SAT antes de presentar.
- Conserva el expediente completo de deducciones al menos cinco años, plazo en que la autoridad puede revisar.
- Si la devolución se rechaza o se observa, evalúa si procede aclaración, complemento o la vía de devoluciones y compensaciones ante el SAT.
La devolución no es un favor de la autoridad: es el retorno de un impuesto pagado de más. Pero solo se defiende bien quien puede documentar cada peso que dedujo. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Qué pasa si el SAT rechaza una deducción
El rechazo de deducciones puede manifestarse como una reducción del saldo a favor, un requerimiento de información o, en revisiones formales, un crédito fiscal determinado. Las vías de respuesta dependen de la etapa:
- Requerimiento o aclaración: aportar la documentación que sustente el gasto (CFDI, pago, contrato, constancia).
- Resolución desfavorable en devolución: valorar recurso administrativo o la corrección de la solicitud, según el caso.
- Crédito fiscal determinado: el asunto cambia de naturaleza y entra al terreno de los medios de defensa; ahí la coordinación contable-jurídica es decisiva, como explicamos en defensa fiscal.
Atender una carta invitación del SAT a tiempo, con soporte documental, suele ser la diferencia entre una regularización menor y una revisión profunda.
Cuándo conviene consultar a un profesional
- Cuando tus gastos deducibles se acercan o superan el tope y conviene priorizar qué integrar.
- Cuando existen gastos relevantes con documentación incompleta o proveedores observados.
- Cuando combinas salarios con honorarios, arrendamiento o actividad empresarial y debes separar deducciones personales de deducciones de negocio.
- Cuando una devolución anterior fue rechazada o se encuentra en requerimiento.
- Cuando planeas gastos deducibles relevantes (cirugía programada, compra de casa, aportaciones de retiro) y quieres optimizar su timing fiscal dentro de la ley.
El servicio de impuestos y declaraciones del despacho integra la revisión de deducciones dentro de una estrategia anual de cumplimiento, en coordinación con el área contable y fiscal. La planeación legítima de deducciones es parte de esa estrategia; la simulación, en cambio, es un riesgo que nunca recomendamos, como detallamos en planeación fiscal legal: estrategias que sí funcionan.
Convierte tus gastos deducibles en una devolución correcta
Validamos factura por factura, calculamos tu tope 2026 y presentamos tu anual con soporte completo.
Tu situación
Pagaste honorarios médicos, colegiaturas, intereses hipotecarios o aportaciones voluntarias durante 2026 y no sabes si cumplen los requisitos del artículo 151 de la LISR.
Tu beneficio potencial
Cada deducción válida reduce tu base a tu tasa marginal: con una tasa del 30 %, cada $10,000 bien documentados pueden significar $3,000 menos de ISR o mayor saldo a favor.
Tu siguiente paso
Revisamos tu expediente, depuramos lo que no cumple, aprovechamos lo que sí y presentamos tu declaración antes del 30 de abril de 2027.
Preguntas frecuentes
¿Cuál es el tope de deducciones personales en 2026?
El menor entre 5 UMAs anuales ($213,973.20 con la UMA 2026) y el 15 % de tus ingresos acumulables del ejercicio. Las colegiaturas no consumen este tope: tienen un estímulo independiente.
¿Puedo deducir gastos pagados en efectivo?
Solo si el gasto no excede de $2,000. Por encima de ese monto, el artículo 151 de la LISR exige pago rastreable: tarjeta, transferencia o cheque nominativo.
¿Las medicinas de farmacia deducen?
No por sí solas. Solo deducen cuando forman parte de una factura hospitalaria que integra el servicio médico hospitalario.
¿Puedo deducir gastos médicos de mi cónyuge o de mis padres?
Sí, cuando no perciban ingresos propios que los obliguen a presentar declaración, y el gasto se acredite con CFDI y pago rastreable, conforme a las reglas del artículo 151.
¿El estímulo de colegiaturas aplica para universidad?
No. Aplica para preescolar, primaria, secundaria, profesional técnico y bachillerato o equivalente, con los topes anuales señalados. Los niveles de licenciatura y posgrado quedan fuera del estímulo.
¿Cuánto tarda el SAT en devolver mi saldo a favor?
El artículo 22 del CFF establece un plazo de 40 días hábiles desde la solicitud cumplida. Si hay requerimientos de información, atenderlos con prontitud evita extensiones del proceso.
¿Qué pasa si deduje algo que no cumplía los requisitos?
Puede presentarse una declaración complementaria para corregir antes de que la autoridad lo detecte, lo que reduce consecuencias. Si ya existe requerimiento o crédito determinado, conviene analizar la vía de defensa correspondiente.
¿Las deducciones personales aplican también en RESICO?
Las personas físicas en RESICO no aplican deducciones en sus pagos mensuales (la tarifa se aplica sobre ingresos cobrados). En la declaración anual pueden aplicar deducciones personales conforme a las reglas específicas del régimen; conviene validar el caso concreto.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



