
Subsidio al empleo: cómo aplicarlo en la nómina de 2026
El subsidio al empleo es uno de los conceptos más malentendidos de la nómina mexicana. Muchos patrones lo confunden con una obligación de pago adicional, otros lo aplican a trabajadores que no califican, y no pocos lo ignoran por completo, privando a sus empleados de un beneficio fiscal legítimo. En realidad, el subsidio al empleo es un estímulo fiscal que opera directamente sobre el ISR retenido al trabajador: cuando procede, disminuye la retención y, en ciertos casos, convierte una retención en un monto a favor del empleado que el patrón debe entregarle y luego compensar contra sus propias obligaciones fiscales.
Esta guía explica, con el marco del artículo 114 de la Ley del Impuesto Sobre la Renta (LISR) y de las reglas de la Resolución Miscelánea Fiscal (RMF) vigentes en 2026, qué es exactamente el subsidio al empleo, a quién aplica, cómo se calcula, cómo se refleja en el CFDI de nómina 4.0 y cuáles son los errores más frecuentes al aplicarlo. Con un criterio de precisión: los montos exactos de las cuotas diarias y los topes salariales dependen de las tablas oficiales publicadas cada ejercicio, por lo que este artículo describe la estructura y la mecánica, y remite a la fuente oficial para los números específicos.
Qué es el subsidio al empleo y por qué existe
El subsidio al empleo es un estímulo fiscal dirigido a los trabajadores con salarios más bajos. Su objetivo es proteger el ingreso neto de quienes perciben salarios mínimos o cercanos a ellos, disminuyendo la carga del ISR que normalmente se les retendría y, en ciertos rangos, generando un saldo a favor que el patrón les entrega junto con su salario.
No es un bono patronal, ni una prestación contractual, ni una obligación laboral adicional al salario: es un mecanismo fiscal que modifica la retención de ISR del trabajador. El patrón actúa como intermediario: aplica el estímulo al momento de retener el ISR y, cuando corresponde, compensa el monto entregado al trabajador contra sus propias obligaciones fiscales (en los términos y con los límites que establezcan las reglas de la RMF).
El subsidio al empleo no es una carga extra para el patrón: es un estímulo fiscal que el Estado entrega a través de la nómina. Aplicarlo bien protege al trabajador de bajos ingresos; aplicarlo mal o no aplicarlo genera diferencias de ISR y reclamos laborales. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Fundamento legal: Decreto del Subsidio para el Empleo (DOF)
El fundamento directo del subsidio al empleo en la legislación vigente es el Decreto del Subsidio para el Empleo, que establece un estímulo fiscal para los trabajadores que perciban ingresos por los conceptos a que se refiere el Título IV, Capítulo I (sueldos, salarios y asimilados), consistente en una cuota diaria que se aplica disminuyendo el ISR causado o retenido del trabajador.
Este artículo se complementa con:
- Decretos de estímulos fiscales publicados en el Diario Oficial de la Federación, que han dado continuidad al mecanismo a lo largo de los ejercicios.
- Reglas de la RMF que publican anualmente la tabla de cuotas diarias, el tope salarial de aplicación y las reglas de compensación para el patrón.
- Criterios del SAT sobre el registro contable y fiscal del estímulo.
A quién aplica: el tope salarial
El subsidio al empleo no aplica a todos los trabajadores: es un estímulo focalizado en quienes perciben salarios más bajos. Conforme al Decreto del Subsidio para el Empleo, el beneficio se otorga a los trabajadores cuyos ingresos diarios no excedan el tope previsto en el propio artículo y en las disposiciones aplicables (expresado típicamente en un número determinado de UMAs diarias o salarios mínimos).
Las reglas prácticas de aplicación son:
- Aplica al salario diario real del trabajador, no al Salario Base de Cotización del IMSS. La base de cálculo del subsidio es el salario diario que efectivamente percibe el trabajador por su jornada.
- No aplica por encima del tope: los trabajadores cuyo salario diario exceda el tope previsto quedan automáticamente excluidos del beneficio.
- Es automático cuando procede: el patrón no requiere solicitud del trabajador; si el salario diario está dentro del rango, el estímulo se aplica en el cálculo de la nómina.
- No depende del régimen fiscal del trabajador: aplica a asalariados y, en los términos que fije la RMF, a ciertos asimilados a salarios.
La mecánica: cómo disminuye el ISR del trabajador
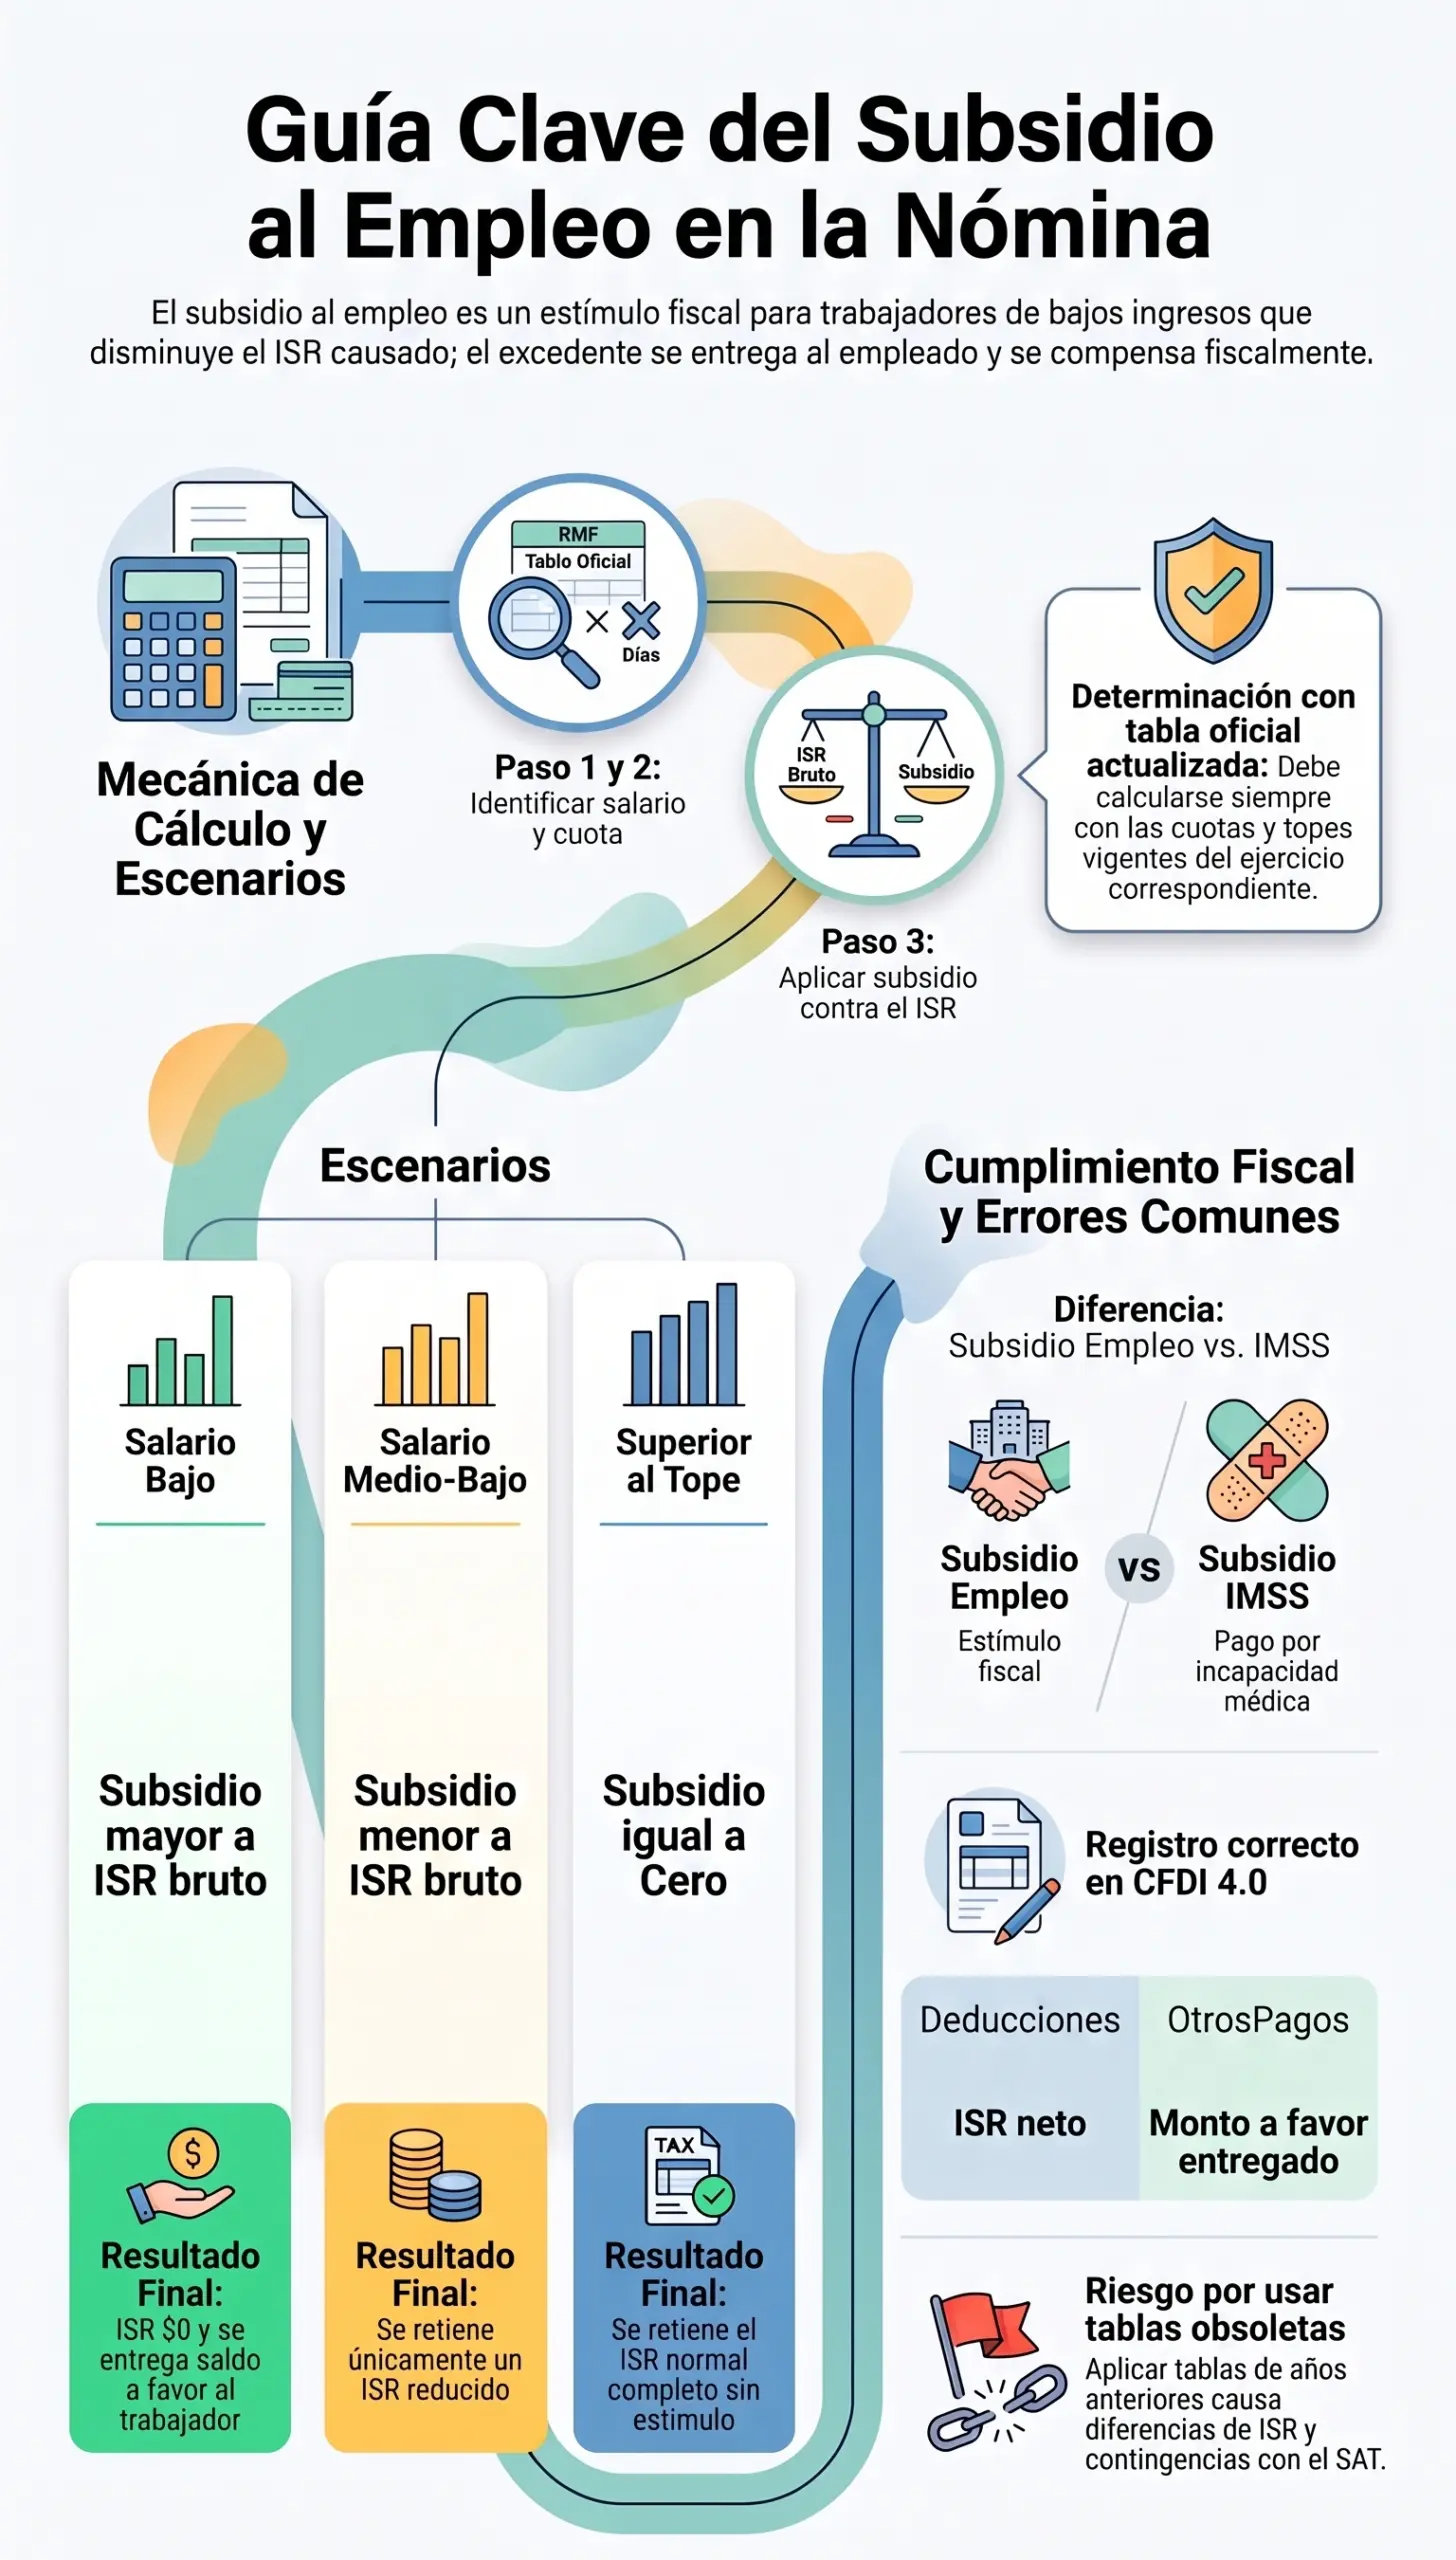
El cálculo de la nómina con subsidio al empleo sigue una lógica de tres pasos:
- Calcular el ISR del periodo conforme a las tarifas del artículo 96 de la LISR, sobre el salario gravable del trabajador.
- Determinar la cuota diaria del subsidio conforme a la tabla oficial, según el salario diario del trabajador, y multiplicarla por los días del periodo para obtener el subsidio del periodo.
- Restar el subsidio al ISR retenido: el resultado es el ISR que efectivamente se retiene al trabajador.
− Subsidio al empleo del periodo (cuota diaria × días del periodo)
= ISR efectivamente retenido al trabajador
Cuando el subsidio es mayor que el ISR retenido bruto, la diferencia es un saldo a favor del trabajador que el patrón debe entregarle junto con su salario neto. En ese escenario, el ISR efectivamente retenido es cero y el trabajador recibe una cantidad adicional por concepto de subsidio.
La tabla de cuotas diarias: cómo se lee
La tabla oficial del subsidio al empleo, publicada en la RMF y en los anexos correspondientes, tiene una estructura consistente en todos los ejercicios:
| Columna | Qué contiene | Para qué sirve |
|---|---|---|
| Tramo de salario diario | Rangos "de / hasta" expresados en pesos o en UMAs | Ubicar el salario diario del trabajador |
| Cuota fija diaria | Monto diario del estímulo para ese tramo | Calcular el subsidio del periodo |
| Tope de aplicación | Salario diario a partir del cual el subsidio es cero | Identificar trabajadores excluidos |
La lógica estructural de la tabla es decreciente: a mayor salario diario dentro del rango de aplicación, menor cuota diaria, hasta llegar a cero en el tope. Esta estructura refleja el propósito focalizado del estímulo: mayor apoyo a los salarios más bajos, apoyo decreciente a los intermedios, y ausencia de apoyo a los que superan el tope.
El cálculo paso a paso
El procedimiento estándar para aplicar el subsidio en un periodo de nómina es:
- Identificar el salario diario real del trabajador para el periodo (salario contractual más percepciones que integren para estos efectos).
- Verificar que no supere el tope previsto en el Decreto del Subsidio para el Empleo y la RMF vigente; si lo supera, no aplica subsidio y el ISR se retiene normalmente.
- Ubicar el tramo correspondiente al salario diario en la tabla oficial.
- Leer la cuota fija diaria del tramo identificado.
- Multiplicar la cuota diaria por los días del periodo pagado para obtener el subsidio del periodo.
- Calcular el ISR del periodo con la tarifa del artículo 96 LISR sobre el salario gravable.
- Restar el subsidio al ISR: si el ISR es mayor, se retiene la diferencia; si el subsidio es mayor, la diferencia se entrega al trabajador.
El detalle del cálculo general de ISR en nómina se desarrolla en cálculo y timbrado de nómina: guía 2026, y el uso de tarifas y tablas en ISR e IVA: cómo se calculan tus pagos provisionales.
El subsidio al empleo se calcula con tabla oficial, salario diario y días del periodo. No con fórmulas caseras ni con memoria de ejercicios anteriores. La tabla correcta, actualizada y aplicada a cada trabajador es el único camino defendible. — Práctica de cumplimiento de nómina, López Henaine y Chávez
El entero y la compensación para el patrón
Cuando el subsidio se convierte en un monto a favor del trabajador, el patrón se lo entrega junto con su salario. Ese monto entregado es, para el patrón, un estímulo fiscal que puede compensar contra sus propias obligaciones fiscales, en los términos y con los límites que establezcan las reglas de la RMF aplicables al ejercicio.
Las reglas de compensación típicamente establecen:
- Qué obligaciones se pueden compensar: normalmente ISR retenido a otros trabajadores, ISR propio, IVA u otras contribuciones federales, según lo determine la RMF.
- Límites y orden de prelación: algunas reglas establecen topes de compensación mensual o un orden específico de aplicación.
- Documentación requerida: el patrón debe conservar los papeles de trabajo que demuestren el cálculo del subsidio por cada trabajador, su entrega y su compensación, para efectos de revisión.
El reflejo en el CFDI de nómina 4.0
El CFDI de nómina 4.0 debe reflejar el subsidio al empleo con total transparencia. Conforme al Anexo 20 de la RMF, el tratamiento estándar es:
- En el nodo de percepciones: el ISR retenido neto (después de aplicar el subsidio) se refleja con la clave correspondiente del catálogo c_TipoDeduccion.
- En el nodo de OtrosPagos: cuando el subsidio supera al ISR y se entrega un monto adicional al trabajador, ese monto se refleja como OtroPago con la clave específica del catálogo c_TipoOtroPago que la RMF designe para el subsidio al empleo.
- En los totales: el total de percepciones, deducciones y otros pagos debe cuadrar con el monto neto entregado al trabajador.
El timbrado correcto es esencial: un CFDI que no refleje el subsidio al empleo cuando procede genera inconsistencias entre la nómina timbrada y el entero del ISR al SAT, y deja sin evidencia fiscal el monto entregado al trabajador. El detalle del timbrado y de los nodos del complemento se desarrolla en nómina digital y CFDI de nómina 4.0.
Subsidio al empleo vs. subsidio por incapacidad del IMSS
Es muy común confundir dos conceptos que comparten la palabra "subsidio" pero son totalmente distintos:
| Criterio | Subsidio al empleo | Subsidio por incapacidad del IMSS |
|---|---|---|
| Naturaleza | Estímulo fiscal sobre el ISR del trabajador | Pago en dinero del IMSS al trabajador incapacitado |
| Fundamento | Decreto del Subsidio para el Empleo | Ley del Seguro Social, rama de Enfermedades y Maternidad |
| Quién lo entrega | El patrón, vía nómina, y lo compensa fiscalmente | El IMSS directamente al trabajador |
| Cuándo aplica | En todos los periodos de nómina, cuando el salario está en el rango | Solo durante las incapacidades por enfermedad general o maternidad |
| Tratamiento en el CFDI | Afecta al ISR y puede aparecer como OtroPago | Se refleja en OtrosPagos como subsidio del IMSS (clave específica) |
Confundir ambos conceptos lleva a errores graves: tratar el subsidio del IMSS como si fuera el subsidio al empleo, o viceversa, distorsiona el ISR retenido, el timbrado y el entero al SAT. El manejo correcto de las incapacidades se detalla en cálculo y timbrado de nómina: guía 2026.
Errores frecuentes al aplicarlo
- No aplicarlo a trabajadores que sí califican: privar al trabajador del beneficio por desconocimiento o por usar tablas obsoletas.
- Aplicarlo a trabajadores que superan el tope: reducir indebidamente el ISR retenido, generando diferencias con las declaraciones mensuales.
- Usar tablas de ejercicios anteriores: cada ejercicio tiene su tabla oficial; las del año anterior casi siempre son incorrectas por cambios en UMAs, salario mínimo o reformas.
- No documentar el cálculo: cada trabajador con subsidio debe tener su papel de trabajo con la cuota aplicada, los días y el monto entregado.
- No compensar el subsidio: perder el estímulo por no seguir las reglas de compensación o no registrar correctamente la compensación en la declaración mensual.
- Reflejarlo mal en el CFDI: timbrar el ISR bruto sin considerar el subsidio, o no registrar el monto entregado como OtroPago cuando corresponde.
- Confundirlo con el subsidio por incapacidad: tratar el subsidio del IMSS como si fuera el estímulo fiscal del artículo 114.
- Aplicarlo a asalariados que no califican por su régimen o tipo de percepción: algunos asimilados a salarios tienen reglas específicas; conviene verificar su procedencia en cada caso.
La revisión sistemática de la aplicación del subsidio al empleo es uno de los hallazgos más rentables de una auditoría fiscal preventiva, porque corrige diferencias de ISR antes de que la autoridad las detecte.
Cuándo conviene consultar a un profesional
- Cuando tu sistema de nómina no se ha actualizado con la tabla oficial del subsidio al empleo del ejercicio en curso.
- Cuando tienes plantilla con salarios bajos y dudas si el subsidio se está aplicando correctamente a todos los trabajadores que califican.
- Cuando detectas diferencias entre el ISR retenido en nómina y el ISR enterado mensualmente al SAT, y sospechas que el subsidio no se está compensando bien.
- Cuando enfrentas una revisión del SAT que cuestiona diferencias de ISR retenido en trabajadores de bajos ingresos.
- Cuando tienes trabajadores asimilados a salarios y necesitas verificar si el subsidio aplica a su supuesto específico.
- Cuando quieres documentar el procedimiento de aplicación del subsidio como parte del manual de nómina de la empresa.
El servicio de nómina y seguridad social del despacho cubre la aplicación correcta del subsidio al empleo, su compensación y su reflejo en el CFDI, dentro del marco del área contable y fiscal. Para dimensionar el efecto del subsidio en el neto de tus trabajadores puedes apoyarte en la calculadora de sueldo neto, validando después el cálculo contra la tabla oficial del ejercicio.
Así opera el subsidio al empleo en tres escenarios
Explora cómo disminuye el ISR retenido y cuándo se entrega al trabajador un monto adicional.
En el tramo más bajo de la tabla, el subsidio suele ser mayor que el ISR bruto, generando un monto adicional que el patrón entrega al trabajador y compensa fiscalmente.
En tramos medios-bajos, el subsidio disminuye el ISR retenido pero no lo supera: el trabajador paga menos ISR y el patrón lo refleja así en el CFDI.
Por encima del tope previsto en el Decreto del Subsidio para el Empleo y la RMF, el subsidio es cero y el ISR se retiene con la tarifa normal, sin disminución.
Preguntas frecuentes
¿Qué es el subsidio al empleo?
Es un estímulo fiscal previsto en el Decreto del Subsidio para el Empleo que disminuye el ISR retenido a los trabajadores con salarios bajos, pudiendo generar en ciertos rangos un saldo a favor que el patrón les entrega y compensa fiscalmente.
¿A qué trabajadores aplica?
Aplica a los trabajadores cuyos ingresos diarios no excedan el tope previsto en el Decreto del Subsidio para el Empleo y en las disposiciones aplicables, conforme a la tabla oficial publicada anualmente en la RMF.
¿Cómo se calcula el monto del subsidio?
Con la tabla oficial vigente, se ubica el tramo correspondiente al salario diario del trabajador, se lee la cuota fija diaria y se multiplica por los días del periodo pagado.
¿Qué pasa si el subsidio supera al ISR retenido?
La diferencia se entrega al trabajador junto con su salario y el patrón la compensa contra sus propias obligaciones fiscales, en los términos y con los límites que establezca la RMF.
¿Puedo usar la tabla de subsidio del año anterior?
No. Cada ejercicio tiene su tabla oficial publicada en la RMF; usar tablas anteriores genera retenciones incorrectas y diferencias con las declaraciones del SAT.
¿El subsidio al empleo es lo mismo que el subsidio por incapacidad del IMSS?
No. Son conceptos distintos: el subsidio al empleo es un estímulo fiscal sobre el ISR del trabajador (Decreto del Subsidio para el Empleo); el subsidio por incapacidad es el pago que el IMSS hace al trabajador durante incapacidades por enfermedad o maternidad.
¿Cómo se refleja el subsidio en el CFDI de nómina 4.0?
El ISR retenido neto (después de aplicar el subsidio) se refleja en el nodo de deducciones; cuando el subsidio supera al ISR y se entrega monto adicional al trabajador, ese monto aparece en el nodo OtrosPagos con la clave específica del catálogo oficial.
¿El patrón recupera el subsidio que entrega al trabajador?
Sí, cuando las reglas de la RMF lo permiten, el patrón lo compensa contra sus propias obligaciones fiscales (normalmente ISR retenido, ISR propio u otras contribuciones), con los límites y el orden de prelación que establezca la regla aplicable.
¿Aplica a trabajadores asimilados a salarios?
En los términos y con los límites que establezcan la LISR y la RMF aplicables al ejercicio; algunos asimilados pueden quedar excluidos, por lo que conviene verificar la procedencia caso por caso.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



