
Finiquitos y liquidaciones: el cálculo contable correcto
Pocas operaciones de nómina concentran tanto riesgo como la salida de un trabajador. Un finiquito mal integrado deja prestaciones devengadas sin pagar que el trabajador puede reclamar después; una liquidación mal calculada genera pagos de más que nadie recupera, o pagos de menos que se convierten en demanda laboral con salarios caídos acumulándose. Y en ambos casos, un error de clasificación fiscal —tratar como exento lo que no lo es, o no timbrar correctamente la separación— transforma un asunto laboral en un crédito fiscal.
Esta guía explica, con el marco de la Ley Federal del Trabajo (LFT) y la normativa fiscal vigente en 2026, qué es exactamente cada concepto, qué lo integra, cómo se calcula paso a paso, cómo se trata para ISR y para el Salario Base de Cotización, y cómo se registra y documenta para que el pago quede blindado tanto laboral como fiscalmente.
Finiquito y liquidación: dos conceptos que no son intercambiables
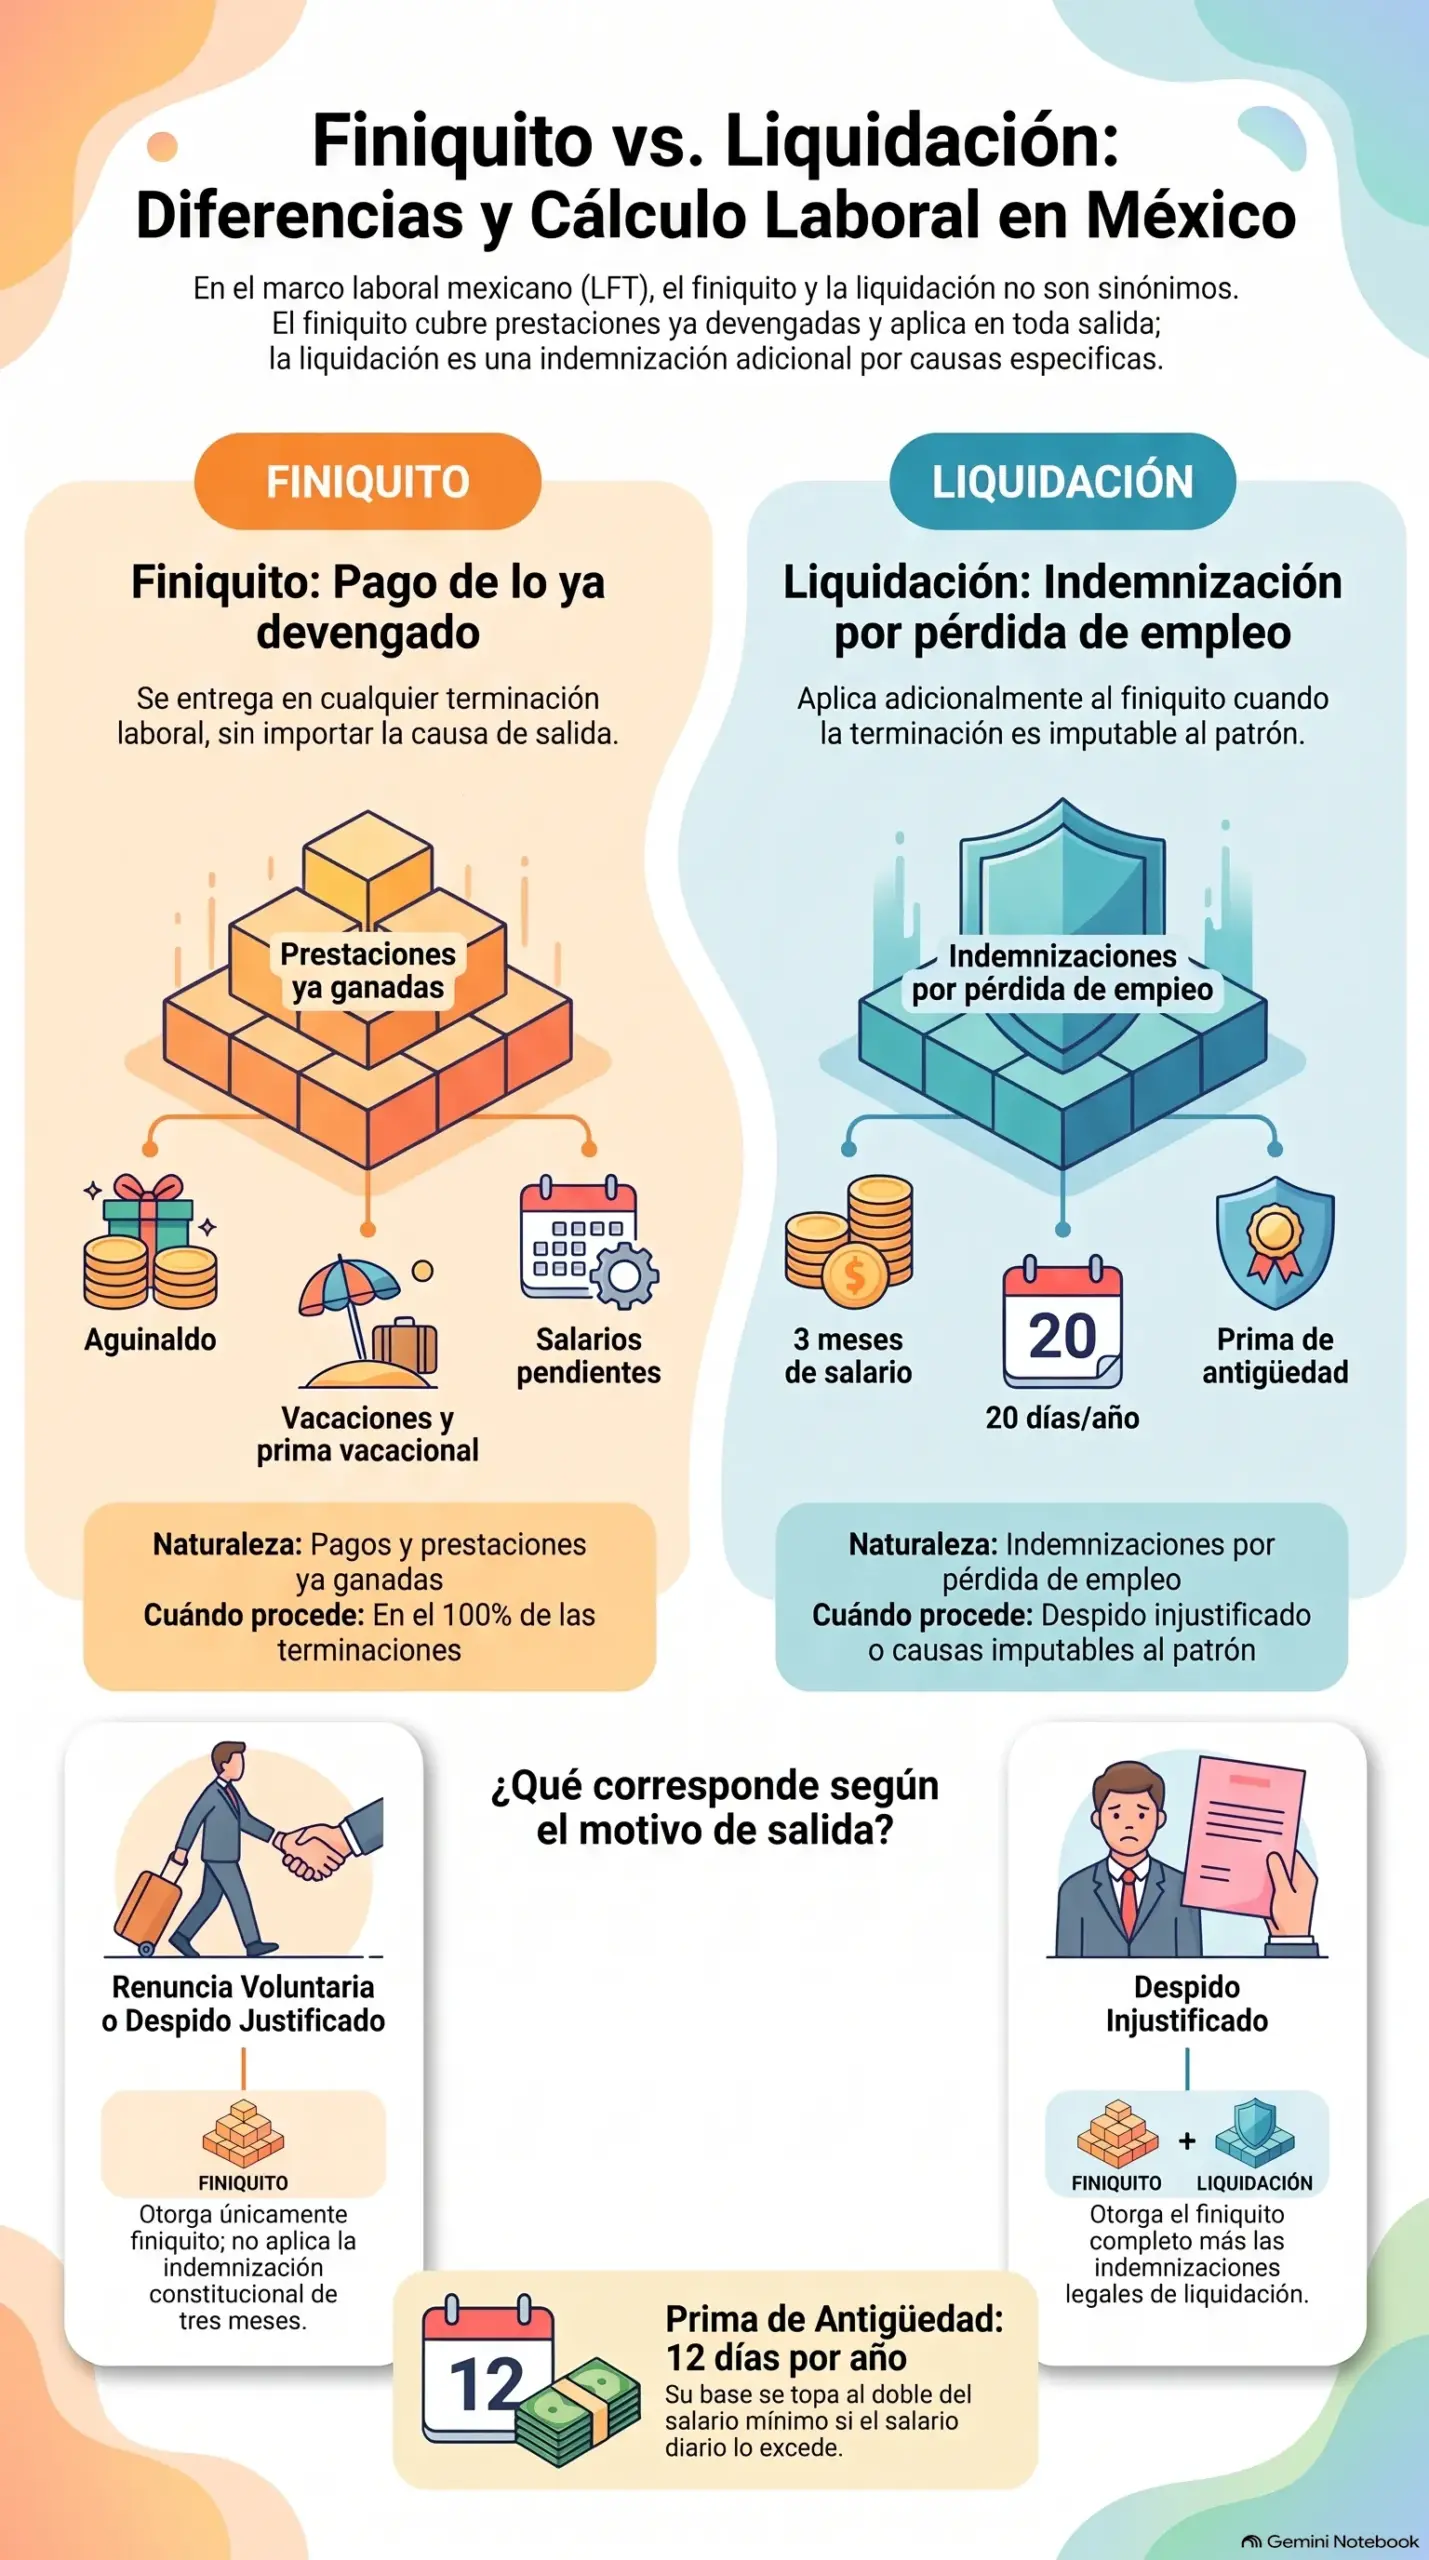
En el lenguaje cotidiano se usan como sinónimos; técnicamente no lo son, y confundirlos es el origen de la mayoría de los errores de cálculo y de documentación.
| Criterio | Finiquito | Liquidación |
|---|---|---|
| Qué es | Pago de las prestaciones y salarios ya devengados y no pagados al momento de la separación | Pago de las indemnizaciones que la ley añade cuando la terminación es imputable al patrón o procede por causas legales específicas |
| Cuándo procede | En toda terminación de la relación de trabajo, sea cual sea la causa | Además del finiquito, en despido injustificado, rescisión imputable al patrón y supuestos legales de indemnización |
| Componentes típicos | Parte proporcional de aguinaldo, vacaciones no disfrutadas y su prima, salarios pendientes, otras prestaciones devengadas | Tres meses de salario, veinte días por año de servicios cuando procede, prima de antigüedad, más el finiquito completo |
| Naturaleza | Salarios y prestaciones devengados: el trabajador ya los ganó | Indemnización: compensación por la pérdida del empleo |
| Base legal principal | Prestaciones de la LFT (arts. 76-81, 87 y demás aplicables) | Arts. 48, 50 y 162 de la LFT |
La regla práctica es simple: el finiquito siempre se paga; la liquidación se paga además del finiquito cuando la causa de terminación la genera. Por eso, antes de calcular cualquier cifra, la primera pregunta no es "cuánto", sino "por qué terminó la relación".
El finiquito es lo que el trabajador ya se ganó; la liquidación es lo que la ley obliga a añadirle cuando el empleo se pierde por causa imputable al patrón. Mezclar ambos cálculos es la forma más rápida de pagar de más o de menos, y las dos salen caras. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
La causa de terminación define qué se paga
La LFT organiza las causas de terminación en escenarios con consecuencias económicas distintas. Los tres que concentran la práctica diaria son:
1. Renuncia voluntaria del trabajador
El trabajador decide irse. Procede únicamente el finiquito: sus partes proporcionales devengadas. No hay indemnización constitucional, porque la terminación no es imputable al patrón.
2. Rescisión justificada (despido con causa)
El patrón termina la relación apoyado en una causa del artículo 47 de la LFT (faltas de probidad, violencia, daños, faltas injustificadas reiteradas, entre otras), cumpliendo el requisito de aviso escrito con fecha y causa. Procede el finiquito; no procede la indemnización de tres meses. La prima de antigüedad, en este escenario, no se genera por la rescisión justificada en sí misma.
3. Despido injustificado o rescisión imputable al patrón
Cuando el patrón despide sin causa justificada, o cuando el trabajador se separa por una causa de rescisión imputable al patrón del artículo 51 de la LFT (engaño, falta de pago, reducción de salario, peligro para la seguridad, entre otras), la ley añade al finiquito las indemnizaciones de los artículos 48, 50 y 162: tres meses de salario, veinte días por año de servicios en los supuestos legales, y prima de antigüedad.
El finiquito: las partes proporcionales devengadas
El finiquito integra todo lo que el trabajador devengó y no recibió al momento de la separación. Sus componentes estándar son:
- Salarios pendientes: días trabajados y no pagados del último periodo.
- Parte proporcional de aguinaldo: el aguinaldo mínimo legal es de 15 días de salario por año, pagadero antes del 20 de diciembre (art. 87 LFT); al separarse, el trabajador tiene derecho a la fracción correspondiente a los meses o días trabajados del año.
- Vacaciones no disfrutadas: los días devengados y no gozados se pagan en dinero. Con la reforma vigente desde 2023, el periodo anual inicia en 12 días el primer año y aumenta 2 días por año hasta llegar a 20 en el quinto; después aumenta 2 días por cada quinquenio.
- Prima vacacional proporcional: el 25 % como mínimo sobre los días de vacaciones pagados (art. 80 LFT).
- Otras prestaciones devengadas: comisiones, bonos pactados con periodo ya cumplido, fondos o prestaciones de contrato pendientes.
| Año de servicios | Días de vacaciones (mínimo legal vigente) |
|---|---|
| 1 | 12 |
| 2 | 14 |
| 3 | 16 |
| 4 | 18 |
| 5 | 20 |
| 6 a 10 | 22 (incremento de 2 días por quinquenio) |
El cálculo de estas partes proporcionales, con ejemplos por periodo trabajado, se desarrolla en aguinaldo, vacaciones y prima vacacional: cómo se calculan.
La liquidación: las indemnizaciones legales
Cuando la terminación es imputable al patrón (despido injustificado) o el trabajador se separa por causa de rescisión imputable al patrón, al finiquito se suman las indemnizaciones legales:
- Tres meses de salario: indemnización constitucional base (arts. 48 y 50 LFT).
- Veinte días de salario por año de servicios: en los supuestos que la ley prevé (art. 50 fracc. II LFT), que en la práctica negociada suelen integrarse en los convenios de separación por despido injustificado.
- Prima de antigüedad: doce días de salario por año de servicios (art. 162 LFT), con el límite de base que la propia ley fija (dos veces el salario mínimo diario del área cuando el salario del trabajador excede ese tope).
- Salarios caídos: en caso de controversia judicial por despido injustificado, el artículo 48 de la LFT prevé el pago de salarios caídos con los límites y reglas que el propio artículo establece; su existencia es una razón más para documentar y, en su caso, convenir la separación con prontitud.
+ 3 meses de salario (90 días)
+ 20 días por año de servicios (cuando procede)
+ Prima de antigüedad: 12 días por año (con tope de base del art. 162 LFT)
= Total de liquidación
La prima de antigüedad: el concepto que más se olvida
La prima de antigüedad del artículo 162 de la LFT se paga, entre otros supuestos, cuando la relación termina por despido o por rescisión imputable al patrón, y también en caso de muerte del trabajador. Sus reglas esenciales:
- Monto: doce días de salario por cada año de servicios.
- Tope de base: cuando el salario diario del trabajador excede del doble del salario mínimo diario del área, la base de cálculo se limita a ese doble. Con el salario mínimo general 2026 de $315.04 diarios, ese tope de base es de $630.08 diarios.
- No es lo mismo que la indemnización de tres meses: son conceptos distintos, acumulables, con fundamentos distintos.
En plantillas con antigüedades largas, la prima de antigüedad puede superar a la propia indemnización de tres meses; omitirla es uno de los errores de cálculo más costosos y más litigados.
Ejemplo numérico completo: despido injustificado
Supuestos: trabajador con salario diario de $500.00 (salario mensual de $15,000.00), 5 años de antigüedad, separado el 30 de septiembre de 2026 por despido injustificado, con 9 meses transcurridos del año en curso y sin vacaciones del periodo disfrutadas.
| Concepto | Cálculo | Importe |
|---|---|---|
| A) Finiquito | ||
| Aguinaldo proporcional (15 días/año × 9/12) | 11.25 días × $500 | $5,625.00 |
| Vacaciones no disfrutadas (20 días/año en el 5.º año × 9/12) | 15 días × $500 | $7,500.00 |
| Prima vacacional (25 % de vacaciones pagadas) | 25 % × $7,500 | $1,875.00 |
| Subtotal finiquito | $15,000.00 | |
| B) Indemnizaciones | ||
| Indemnización constitucional (3 meses) | 3 × $15,000 | $45,000.00 |
| Veinte días por año (5 años) | 100 días × $500 | $50,000.00 |
| Prima de antigüedad (12 días/año × 5; base $500 < tope $630.08) | 60 días × $500 | $30,000.00 |
| Subtotal indemnizaciones | $125,000.00 | |
| TOTAL LIQUIDACIÓN | A + B | $140,000.00 |
Obsérvese la estructura: el finiquito ($15,000) existiría en cualquier causa de terminación; los $125,000 restantes existen porque la causa es imputable al patrón. Para estimar escenarios con otros salarios y antigüedades puedes apoyarte en la calculadora de liquidación laboral, validando después el cálculo definitivo con los documentos del caso.
Un papel de trabajo de liquidación debe poder reconstruirse sin el autor presente: salario, antigüedad, causa, días por concepto y fundamento. Si un concepto no tiene fundamento escrito, no es un cálculo: es una ocurrencia con decimales. — Práctica de nómina y cumplimiento, López Henaine y Chávez
Tratamiento de ISR: qué porciones están exentas
El tratamiento fiscal de la separación distingue entre lo devengado y lo indemnizatorio:
- Partes del finiquito: los proporcionales de aguinaldo, vacaciones y prima vacacional conservan su naturaleza de ingreso por salarios; las exenciones específicas que la LISR prevé para aguinaldo y prima vacacional en el pago ordinario se aplican con las reglas y topes vigentes, por lo que una parte puede resultar gravada.
- Indemnizaciones por separación: el artículo 93 de la LISR prevé exenciones para las indemnizaciones por terminación de la relación de trabajo y para la prima de antigüedad, con los límites que el propio artículo establece. La porción que excede los límites exentos se acumula como ingreso por salarios y causa retención.
En el ejemplo anterior, una parte relevante del pago caería dentro de los límites de exención, pero la determinación exacta exige descomponer el total por concepto y aplicar las reglas vigentes a cada uno. Esa descomposición es, precisamente, el papel de trabajo que debe acompañar al CFDI de la separación.
Tratamiento en el SBC y en las cuotas
- Indemnizaciones por separación: no integran el Salario Base de Cotización. El artículo 27 de la LSS excluye de la integración las indemnizaciones que se otorguen por terminación de la relación de trabajo, entre otros conceptos.
- Partes proporcionales de aguinaldo y prima vacacional: su efecto en cuotas ya está reflejado en el SBC a través del factor de integración anual; no se vuelven a integrar al momento de pagarlas en el finiquito.
- Baja ante el IMSS: la baja del trabajador debe reportarse dentro del plazo que la normativa de afiliación establece (regla general de cinco días hábiles siguientes al evento). Una baja tardía genera cuotas de meses no laborados y discrepancias entre SUA y nómina timbrada.
La mecánica de integración del SBC y de las cuotas se desarrolla en cuotas IMSS e INFONAVIT: qué paga el patrón, y el reporte de movimientos en registro patronal ante el IMSS: alta paso a paso.
El registro contable: provisión, pago y CFDI
Reconocimiento
Conforme a la lógica de devengo de las NIF (obligaciones con empleados, NIF D-3), las prestaciones que se devengan con el servicio (aguinaldo, vacaciones y prima) deben estar provisionadas durante la vida de la relación, de modo que al momento de la separación el finiquito no golpee el resultado del mes como un gasto imprevisto, sino que cancele un pasivo ya reconocido. Las indemnizaciones por despido, en cambio, se reconocen cuando el evento que las genera ocurre (la decisión de separación), no antes.
Pago y timbrado
- CFDI de nómina con nodo de separación: el pago de la separación se timbra en un CFDI de nómina que incluye el complemento con el nodo de separación, con la fecha de separación y los totales de indemnización o separación conforme a los catálogos del SAT. El detalle del timbrado está en nómina digital y CFDI de nómina 4.0 y en cálculo y timbrado de nómina: guía 2026.
- Retención de ISR: se determina sobre la porción gravada y se entera con las retenciones del periodo.
- Medio de pago rastreable: transferencia o cheque; el pago en efectivo de una liquidación relevante debilita la prueba del pago y la trazabilidad del gasto.
- Recibo y desglose: el recibo debe desglosar concepto por concepto con importes y fundamentos; un recibo con un solo importe global es una invitación a la controversia.
Archivo del expediente
- Documento que acredita la causa de terminación (renuncia, aviso de rescisión art. 47, o convenio).
- Papel de trabajo del cálculo con salario, antigüedad, días por concepto y fundamento.
- Papel de trabajo del cálculo de ISR con porción exenta y gravada.
- CFDI de nómina con nodo de separación y acuse de timbrado.
- Comprobante bancario del pago.
- Convenio ratificado cuando exista (ver siguiente sección).
- Baja ante IMSS e INFONAVIT con acuses.
El convenio y la ratificación: blindaje jurídico del pago
El artículo 33 de la LFT establece que es nula la renuncia de los trabajadores a sus derechos; por eso, un recibo que pretenda cerrar "todo derecho habido y por haber" sin base en un cálculo correcto y sin ratificación tiene una fuerza probatoria limitada. El blindaje estándar de una separación negociada es el convenio ante la autoridad conciliadora (hoy los centros de conciliación laborales), donde el trabajador ratifica su voluntad con asistencia e información suficientes.
La coordinación entre el cálculo contable y la estrategia jurídica del convenio es exactamente el punto donde un despacho integral aporta valor: el número que firma el trabajador debe ser el mismo que soporta el papel de trabajo y el CFDI. Esa coordinación entre lo contable y lo laboral se gestiona con el área jurídica laboral del despacho.
Un convenio sin cálculo es una firma en blanco; un cálculo sin convenio es una cifra sin paz laboral. Los dos documentos nacen juntos o no blindan nada. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Errores frecuentes que convierten una salida en contingencia
- Confundir finiquito con liquidación: pagar solo proporcionales en un despido injustificado deja viva la reclamación de indemnizaciones; pagar indemnizaciones en una renuncia regala dinero sin contraprestación jurídica.
- Omitir la prima de antigüedad en despidos y rescisiones imputables al patrón.
- Calcular vacaciones con la tabla anterior a la reforma: usar 6 días el primer año en lugar de 12 subestima el finiquito de toda la plantilla.
- Tratar toda la liquidación como exenta de ISR: la exención tiene límites por concepto; el excedente gravado no retenido se convierte en crédito fiscal contra el patrón.
- No timbrar el nodo de separación: un CFDI ordinario por el pago de la separación genera inconsistencias entre lo timbrado y la baja reportada al IMSS.
- Pagar en efectivo o sin desglose: se pierde la prueba del pago y del contenido del acuerdo.
- Retrasar la baja ante el IMSS: cuotas de periodos no laborados y diferencias SUA vs. nómina.
- No provisionar prestaciones durante la relación: el finiquito aparece como gasto imprevisto y distorsiona el resultado del mes de la salida.
- Documentar la causa de forma débil: avisos de rescisión sin fecha o sin causa precisa, renuncias sin firma o sin fecha cierta, que después no sostienen el escenario de cálculo elegido.
Cuándo conviene consultar a un profesional
- Cuando la separación involucra antigüedades largas o salarios altos, donde cada concepto pesa decenas de miles de pesos.
- Cuando la causa de terminación es discutible (despido con causa débil, rescisión del trabajador alegada) y conviene evaluar el escenario de riesgo antes de calcular.
- Cuando se planea una reducción de plantilla con múltiples salidas simultáneas y efectos en PTU, provisiones y flujo.
- Cuando existe convenio por ratificar y se requiere que el número del convenio, el papel de trabajo y el CFDI coincidan exactamente.
- Cuando se reciben requerimientos o demandas que cuestionan liquidaciones de ejercicios anteriores.
- Cuando la empresa desea estandarizar su proceso de salidas con plantillas de cálculo, papeles de trabajo y checklist documental.
El servicio de nómina y seguridad social del despacho cubre el cálculo, el timbrado y el registro de las separaciones dentro del marco del área contable y fiscal, en coordinación con el área jurídica laboral cuando la salida requiere convenio o defensa.
¿Qué le toca a tu trabajador según cómo terminó la relación?
Selecciona la causa de terminación y revisa qué paquete aplica antes de calcular.
Renuncia voluntaria del trabajador
Se paga
- Salarios pendientes del periodo
- Aguinaldo proporcional
- Vacaciones no disfrutadas + prima vacacional
- Otras prestaciones devengadas
No se paga
- Indemnización de 3 meses
- 20 días por año de servicios
- Prima de antigüedad por esta causa
Clave documental: carta de renuncia firmada y con fecha cierta. Sin ella, el escenario puede discutirse después.
Rescisión justificada por el patrón (art. 47 LFT)
Se paga
- Salarios pendientes del periodo
- Aguinaldo proporcional
- Vacaciones no disfrutadas + prima vacacional
- Otras prestaciones devengadas
No se paga
- Indemnización de 3 meses
- 20 días por año de servicios
Clave documental: aviso de rescisión por escrito con fecha y causa, entregado o notificado conforme a la ley. La causa mal documentada convierte este escenario en el siguiente.
Despido injustificado o rescisión imputable al patrón
Finiquito completo
- Salarios pendientes del periodo
- Aguinaldo proporcional
- Vacaciones no disfrutadas + prima vacacional
Indemnizaciones adicionales
- 3 meses de salario
- 20 días por año (supuestos del art. 50)
- Prima de antigüedad (12 días/año, art. 162)
Clave documental: convenio con cálculo desglosado y, cuando sea posible, ratificación ante la autoridad conciliadora. El número del convenio, del papel de trabajo y del CFDI deben ser el mismo.
Preguntas frecuentes
¿Cuál es la diferencia entre finiquito y liquidación?
El finiquito paga las prestaciones y salarios ya devengados (proporcionales de aguinaldo, vacaciones y prima, salarios pendientes) y procede en toda terminación. La liquidación añade las indemnizaciones legales (tres meses, veinte días por año cuando procede y prima de antigüedad) cuando la terminación es imputable al patrón o procede por causas legales específicas.
¿En una renuncia voluntaria se paga liquidación?
No. En la renuncia voluntaria procede únicamente el finiquito con las partes proporcionales devengadas. Las indemnizaciones existen cuando la terminación es imputable al patrón o en los supuestos legales que las generan.
¿Qué es la prima de antigüedad y cuándo se paga?
Es el pago de doce días de salario por cada año de servicios previsto en el artículo 162 de la LFT, con tope de base cuando el salario diario excede del doble del salario mínimo del área. Se paga, entre otros supuestos, en terminaciones por despido o rescisión imputable al patrón y por muerte del trabajador.
¿Cuántos días de vacaciones corresponden el primer año con la ley vigente?
Doce días el primer año, con aumentos de dos días por año hasta llegar a veinte en el quinto, y después dos días por cada quinquenio. Usar la tabla anterior a la reforma subestima el finiquito.
¿Toda la liquidación está exenta de ISR?
No. El artículo 93 de la LISR prevé exenciones con límites para las indemnizaciones por separación y para la prima de antigüedad; la porción que excede se acumula como ingreso por salarios. El cálculo exacto de la porción exenta debe hacerse por concepto y con el texto vigente al momento del pago.
¿Las indemnizaciones por separación pagan cuotas al IMSS?
No integran el Salario Base de Cotización: el artículo 27 de la LSS excluye de la integración las indemnizaciones por terminación de la relación de trabajo. Las prestaciones ordinarias (aguinaldo, prima vacacional) ya están reflejadas en el SBC vía factor de integración.
¿Cómo se timbra el pago de una separación?
Mediante CFDI de nómina que incluye el complemento con el nodo de separación, con fecha de separación y totales de indemnización o separación conforme a los catálogos del SAT, además del desglose de percepciones y deducciones aplicable.
¿Un recibo de finiquito firmado evita demandas futuras?
Por sí solo, no de forma absoluta: el artículo 33 de la LFT declara nula la renuncia de derechos, y un recibo global sin cálculo ni ratificación tiene fuerza probatoria limitada. El blindaje estándar combina cálculo desglosado, pago rastreable y, cuando hay acuerdo, convenio ratificado ante la autoridad conciliadora.
¿Cuándo debo dar de baja al trabajador ante el IMSS?
Dentro del plazo que establece la normativa de afiliación, con regla general de cinco días hábiles siguientes a la separación, a través de IDSE. La baja tardía genera cuotas de periodos no laborados y diferencias entre SUA y nómina timbrada.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



