
Las obligaciones fiscales de las empresas familiares se rigen por el Código Fiscal de la Federación, la Ley del Impuesto sobre la Renta, la Ley del Impuesto al Valor Agregado, la Ley del IMSS y, cuando aplica, la Ley del IEPS. Las operaciones con partes relacionadas se rigen por las reglas de precios de transferencia previstas en la LISR y por los Lineamientos de la OCDE.
Obligaciones fiscales de empresas familiares: guía integral
Las empresas familiares son la columna vertebral de la economía mexicana: la inmensa mayoría de las PyMEs del país son empresas donde el capital, la administración y la operación están concentrados en una familia. Esa concentración genera fortalezas únicas (compromiso, visión de largo plazo, agilidad) pero también riesgos fiscales específicos que las empresas no familiares no suelen tener. Mezclar el patrimonio personal con el empresarial, operar entre sociedades del mismo grupo sin precios de mercado, pagar nómina a familiares sin documentación formal, repartir utilidades sin actas de asamblea, retirar dinero de la empresa sin estructura fiscal adecuada: cada una de esas prácticas, muy frecuentes en empresas familiares, puede generar contingencias fiscales graves que muchas veces se descubren años después, cuando el SAT las detecta en una revisión.
Esta guía explica, con el marco del Código Fiscal de la Federación (CFF), de la Ley del Impuesto sobre la Renta (LISR), de la Ley del Impuesto al Valor Agregado (LIVA), de la Ley del Seguro Social y de las disposiciones aplicables vigentes en 2026, las obligaciones fiscales de las empresas familiares, el régimen aplicable, los retos específicos de las operaciones con partes relacionadas, las obligaciones de nómina, los dividendos, el CFDI 4.0, la responsabilidad de los socios y administradores, y los errores más frecuentes. Todo con un criterio claro: la empresa familiar requiere disciplina fiscal adicional a la de cualquier otra empresa, porque los riesgos de confusión patrimonial son constantes.
El reto fiscal particular de la empresa familiar
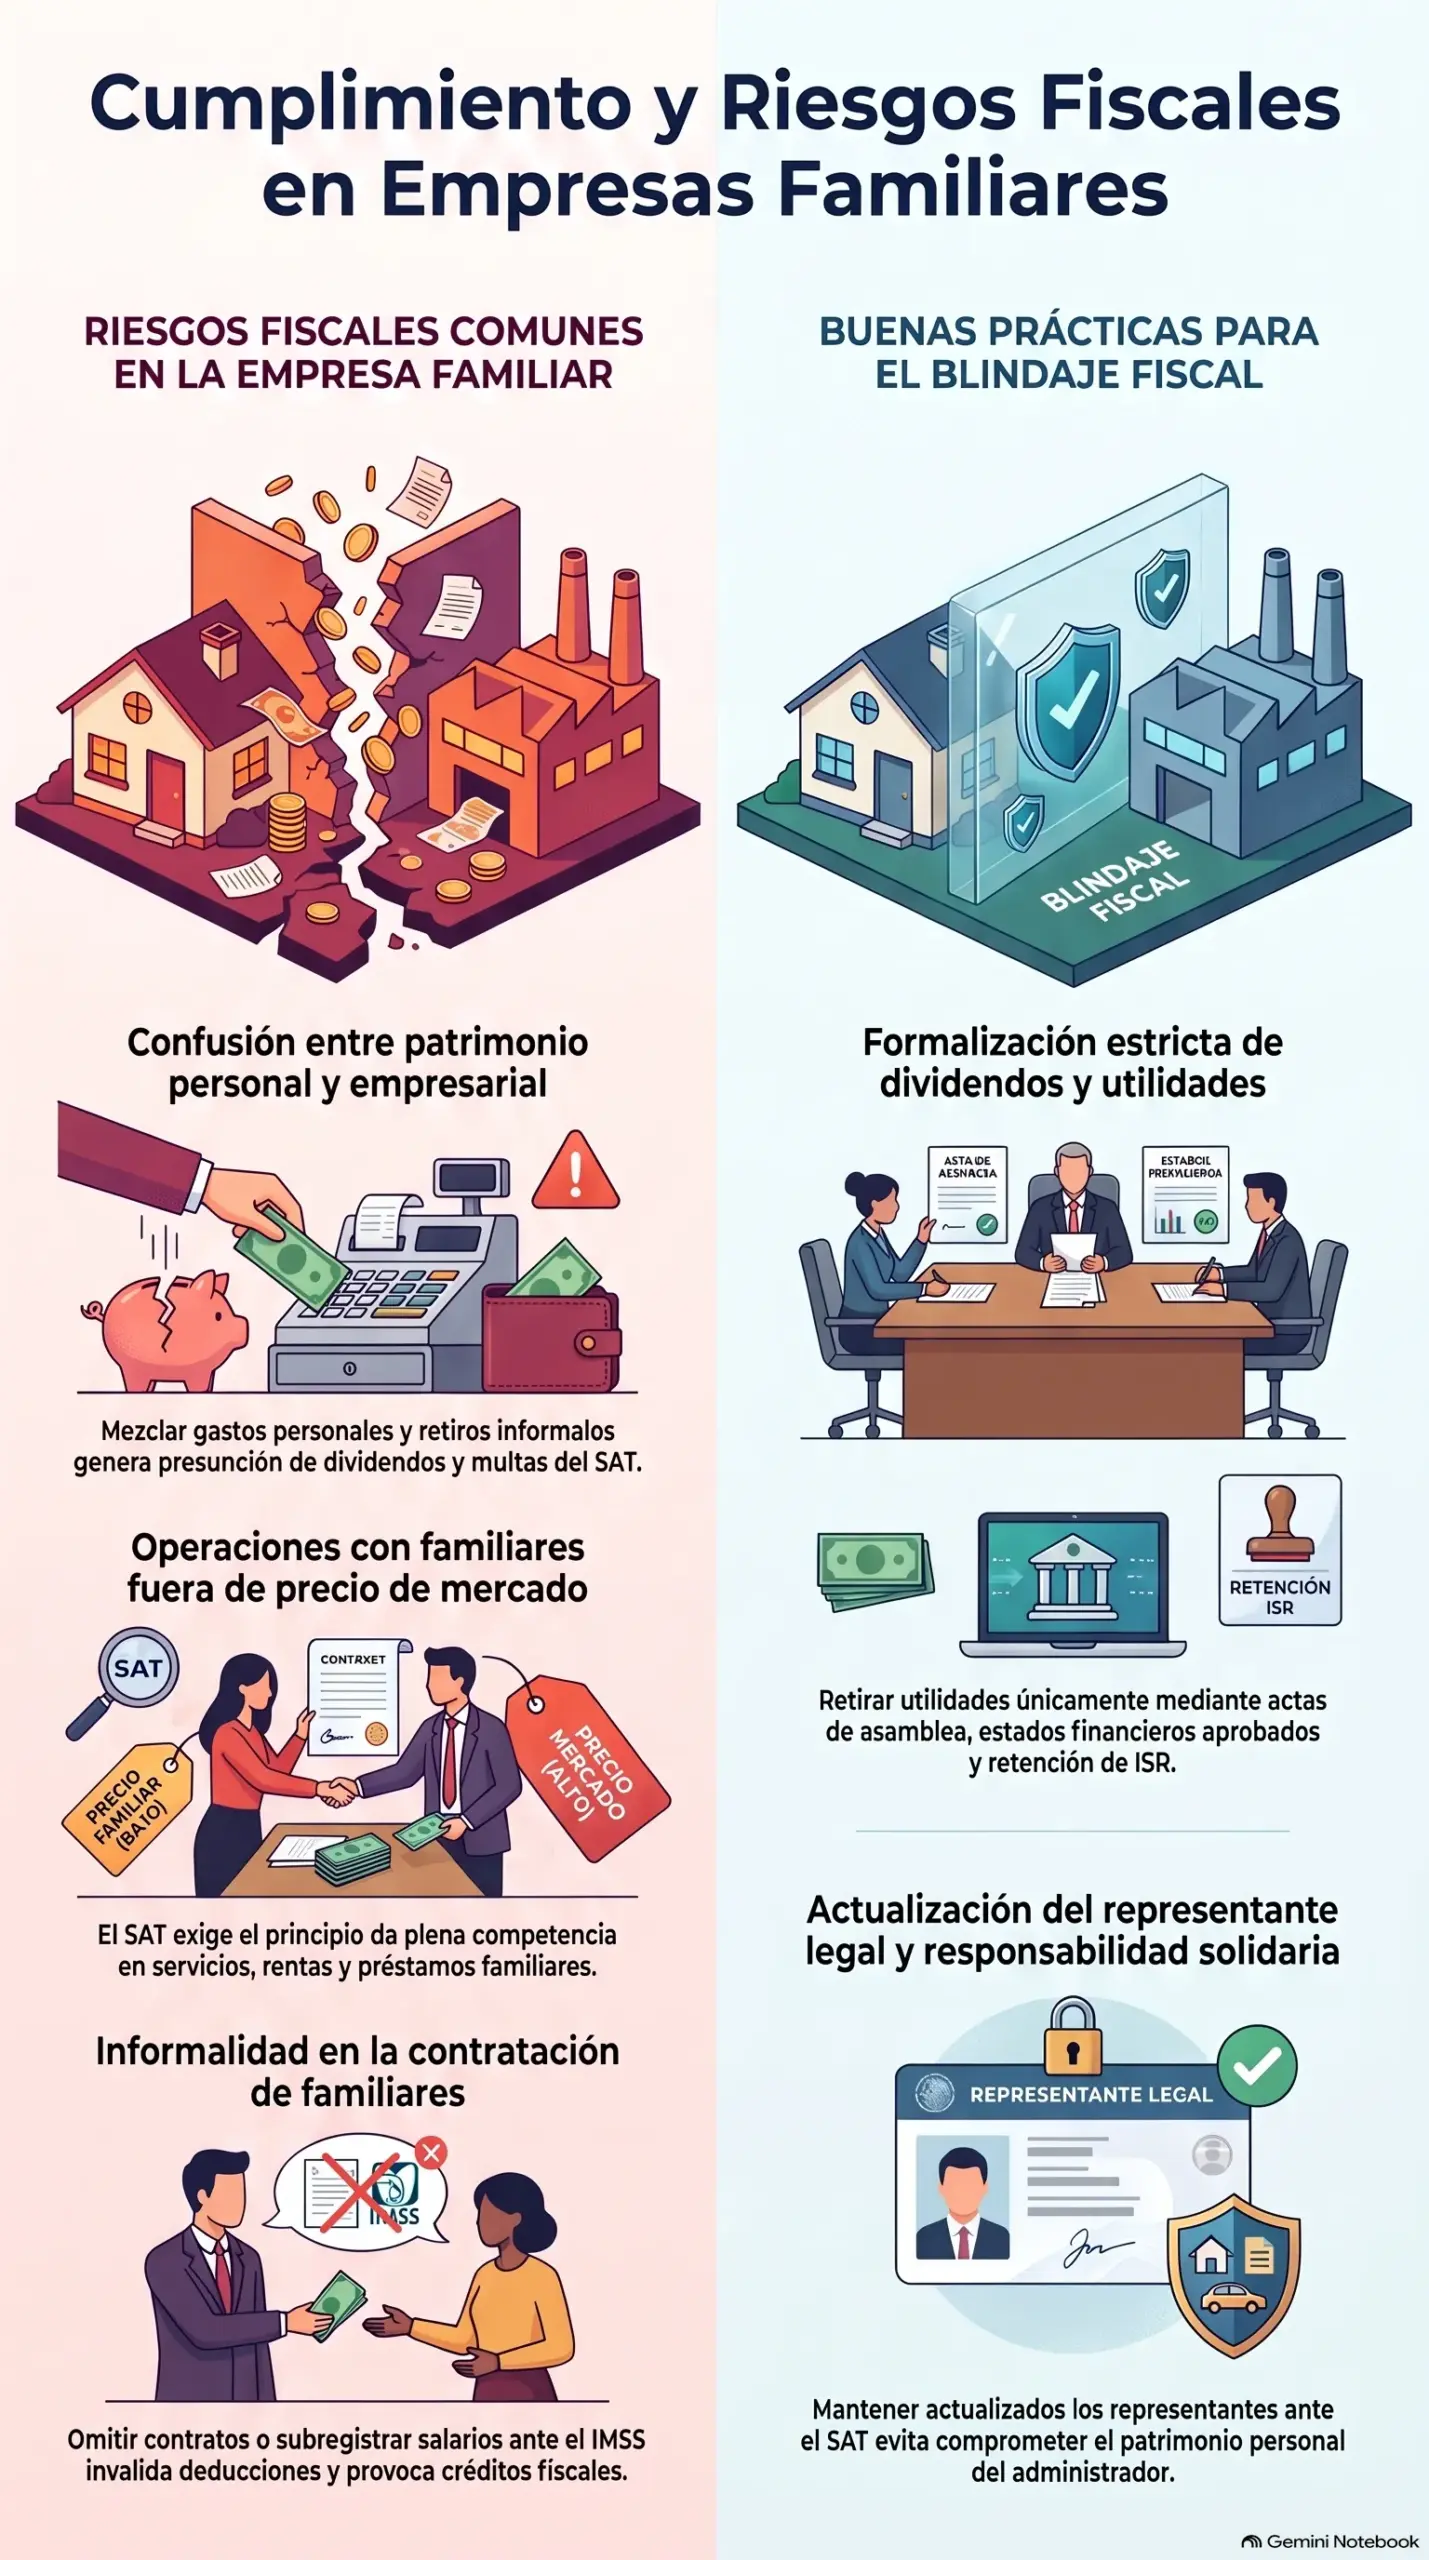
La empresa familiar tiene una particularidad fiscal que la distingue: la frontera entre el patrimonio personal y el patrimonio empresarial es, con frecuencia, difusa. El socio fundador usa la tarjeta de la empresa para gastos personales, los hijos trabajan en el negocio sin contrato formal ni alta en el IMSS, los padres rentan un inmueble propio a la empresa sin factura ni contrato, los hermanos que son socios hacen transferencias entre sus cuentas personales y la cuenta empresarial sin documentarlas, la familia toma decisiones sobre la empresa en comidas familiares sin actas de asamblea.
La empresa familiar es una fortaleza empresarial, pero también un campo minado fiscal si no se disciplina. El error más frecuente no es la evasión intencional, sino la confusión patrimonial: tratar a la empresa como la caja chica de la familia. Esa confusión, tarde o temprano, se traduce en contingencias fiscales, responsabilidad solidaria y, en casos graves, en delitos fiscales. La disciplina fiscal no es un lujo: es una condición de supervivencia de la empresa familiar. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza de las obligaciones fiscales empresariales
Toda persona moral que realiza actividades económicas en México tiene un conjunto de obligaciones fiscales que pueden clasificarse en cuatro grandes grupos:
- Obligaciones sustantivas: calcular y pagar los impuestos que correspondan (ISR, IVA, IEPS cuando aplique).
- Obligaciones formales: llevar contabilidad, emitir CFDI, presentar declaraciones, atender requerimientos.
- Obligaciones informativas: proporcionar al SAT información sobre operaciones, clientes, proveedores, partes relacionadas.
- Obligaciones de retención: retener impuestos a trabajadores, profesionales, arrendadores, extranjeros y enterarlos al SAT.
El incumplimiento de cualquiera de estas obligaciones puede generar créditos fiscales (impuestos omitidos, actualizaciones, recargos y multas) y, en casos graves, responsabilidad penal por defraudación fiscal o por simulación de operaciones.
Régimen fiscal: General vs. RESICO personas morales
Las personas morales pueden tributar, en términos generales, en dos grandes regímenes:
| Criterio | Régimen General de Ley | RESICO personas morales |
|---|---|---|
| Ingresos máximos | Sin límite | Con tope anual previsto en la LISR |
| Socios | Cualquier tipo | Solo personas físicas (generalmente) |
| Deducciones | Las previstas en la LISR | Limitadas; con reglas específicas |
| PTU | Obligada a repartir | Reglas específicas según la LISR |
| Complejidad administrativa | Alta | Menor, con obligaciones simplificadas |
| Adecuado para | Empresas medianas y grandes, estructuras complejas | Microempresas y PyMEs de menor escala |
La elección del régimen fiscal debe hacerse con asesoría contable y fiscal previa, considerando la estructura de la empresa, los ingresos proyectados, los socios y la visión de largo plazo. El análisis detallado de cada régimen se desarrolla en RESICO: guía completa y en RESICO vs. Régimen General.
Obligaciones mensuales
Las personas morales tienen obligaciones fiscales mensuales que deben cumplirse dentro de los plazos previstos por la ley. Las principales son:
- Pago provisional de ISR: cálculo mensual sobre la utilidad fiscal estimada, con acreditación de pagos previos.
- Declaración mensual de IVA: cálculo del IVA cobrado menos el IVA acreditable, con pago del resultado.
- Retenciones de ISR por salarios: entero mensual de las retenciones hechas a los trabajadores.
- Retenciones de ISR por servicios profesionales: entero de retenciones a honorarios, arrendamiento y otros conceptos.
- Declaración Informativa de Operaciones con Terceros (DIOT): información de operaciones con terceros cuando corresponde.
- IEPS: cuando la empresa realiza actividades gravadas por este impuesto.
El incumplimiento de las obligaciones mensuales genera recargos, actualizaciones y multas, además de la pérdida de la posibilidad de acreditar ciertos conceptos en periodos posteriores.
Obligaciones anuales
Además de las obligaciones mensuales, las personas morales tienen obligaciones anuales:
- Declaración anual de ISR: cálculo definitivo del impuesto del ejercicio, con ajustes y conciliaciones respecto a los pagos provisionales.
- Declaración anual informativa: información sobre operaciones, partes relacionadas, precios de transferencia, cuando aplique.
- Declaración informativa de situación fiscal: con datos del ejercicio.
- Dictamen fiscal: obligatorio para ciertos contribuyentes según los umbrales previstos por el CFF (ver dictamen fiscal).
- PTU: cálculo y reparto de la participación de los trabajadores en las utilidades.
Obligaciones informativas
El SAT exige a las personas morales proporcionar información periódica sobre sus operaciones, para efectos de fiscalización. Las principales son:
- DIOT: información detallada de operaciones con terceros.
- Información de partes relacionadas: cuando la empresa realiza operaciones con personas o entidades con las que tiene vinculación.
- Información sobre operaciones con residentes en el extranjero.
- Información sobre operaciones relevantes: cuando superan ciertos umbrales previstos por el CFF.
- Información de clientes y proveedores: en los términos previstos por las disposiciones fiscales.
El incumplimiento de las obligaciones informativas genera multas significativas y puede limitar la posibilidad de deducir ciertos conceptos o de acreditar impuestos.
Obligaciones de nómina y seguridad social
Las empresas familiares suelen tener particularidades relevantes en el manejo de la nómina y de la seguridad social:
- Familiares trabajando sin contrato formal: práctica frecuente que genera contingencias laborales y fiscales.
- Familiares dados de alta con salario base inferior al real: práctica que genera diferencias de cuotas ante el IMSS.
- Prestaciones en especie no documentadas: vehículo, vivienda, pagos de servicios personales, que deben integrarse al salario para efectos fiscales y de seguridad social.
- Préstamos a trabajadores sin documentación: que pueden considerarse ingresos gravables.
- Retenciones de ISR por salarios: con cálculos específicos según la LISR.
- Declaración anual de sueldos y salarios: información sobre las percepciones pagadas a los trabajadores.
El manejo correcto de la nómina requiere coordinación entre lo cálculo de nómina, lo seguridad social y lo fiscal. Para más detalles conviene revisar las guías del área de nómina.
Precios de transferencia y partes relacionadas
Este es uno de los aspectos fiscales más críticos de la empresa familiar. Las partes relacionadas son personas o entidades que tienen vínculos de propiedad, administración o parentesco que les permiten ejercer influencia entre sí. En empresas familiares, son típicamente partes relacionadas:
- Sociedades del mismo grupo familiar.
- Socios y sus familiares cercanos con la empresa.
- Empresas con accionistas o administradores comunes.
- Familiares del socio con la empresa.
El principio de plena competencia (arm's length)
La LISR exige que las operaciones entre partes relacionadas se realicen a precios de mercado, equivalentes a los que habrían pactado partes independientes en operaciones comparables. Esto significa:
- Los arrendamientos entre la empresa y el socio o sus familiares deben ser a valor de mercado, con contrato y factura.
- Los servicios que se presten entre empresas del grupo deben documentarse y cobrarse a precios de mercado.
- Los préstamos entre partes relacionadas deben pactar intereses a tasas de mercado.
- Las compras y ventas entre empresas del grupo deben ser a precios de mercado.
Obligaciones específicas
Las empresas que realizan operaciones con partes relacionadas tienen obligaciones específicas:
- Documentación comprobatoria: que soporte que las operaciones se realizaron a valor de mercado.
- Estudio de precios de transferencia: cuando las operaciones superan ciertos umbrales.
- Declaración informativa: sobre operaciones con partes relacionadas.
- Dictamen de precios de transferencia: cuando aplique según los umbrales previstos.
Dividendos y retiros de socios
Los socios de la empresa familiar pueden obtener rendimientos de su inversión a través de dividendos o de retiros. La diferencia fiscal es esencial:
Dividendos
- Son utilidades distribuidas formalmente por la sociedad, conforme a los estados financieros y con acta de asamblea.
- Generan ISR para el socio persona física, con retención a cargo de la sociedad que distribuye.
- Pueden acreditarse contra el ISR del socio bajo las reglas previstas en la LISR.
Retiros no formales
- Son retiradas de dinero o bienes sin estructura formal de dividendos.
- La ley fiscal puede presumirlos como dividendos fiscales, con efectos similares a los dividendos formales pero con tratamiento específico.
- Pueden generar además la no deducibilidad del concepto para la sociedad.
- En casos graves, pueden considerarse simulación con consecuencias penales.
La recomendación técnica es que los socios retiren utilidades exclusivamente por la vía formal de dividendos, con acta de asamblea, estados financieros aprobados y retención del ISR correspondiente. Cualquier otro retiro genera contingencias.
CFDI 4.0 y complementos
Toda persona moral que realiza actividades económicas debe emitir Comprobantes Fiscales Digitales por Internet (CFDI) conforme a las reglas del SAT. La versión vigente es el CFDI 4.0, con sus complementos específicos según la operación:
- CFDI de ingresos: por ventas, servicios, arrendamientos.
- CFDI de nómina: por pagos a trabajadores.
- CFDI de egresos: por devoluciones, descuentos, bonificaciones.
- CFDI de traslado: para amparar mercancías en tránsito.
- CFDI de pagos: complementos de recepción de pagos cuando el cobro es posterior a la emisión del CFDI.
El CFDI 4.0 requiere información precisa del receptor (RFC, razón social, código postal, régimen fiscal), por lo que los datos fiscales deben estar correctamente registrados en la Constancia de Situación Fiscal. Para más detalles, conviene revisar factura electrónica CFDI 4.0.
Contabilidad electrónica y buzón tributario
Las personas morales tienen obligaciones específicas de contabilidad electrónica y de uso del buzón tributario:
- Contabilidad electrónica: llevar contabilidad conforme a las reglas del CFF y enviar mensualmente al SAT la balanza de comprobación y, en su caso, el catálogo de cuentas.
- Buzón tributario: mantener actualizados los medios de contacto (correo electrónico, número telefónico) para recibir notificaciones electrónicas del SAT.
- Documentación soporte: conservar la documentación que ampare las operaciones durante los plazos previstos por el CFF (generalmente cinco años).
- Conciliaciones: entre la contabilidad financiera y la contabilidad fiscal.
El incumplimiento de estas obligaciones puede limitar la posibilidad de realizar trámites ante el SAT y generar multas específicas. Para más detalles sobre la contabilidad electrónica, conviene revisar contabilidad electrónica.
Responsables solidarios y representantes legales
En las empresas familiares, la responsabilidad solidaria es un tema crítico. El CFF establece que los administradores, representantes legales y socios que ejerzan el control efectivo de la sociedad pueden ser responsables solidarios de las obligaciones fiscales de la persona moral cuando:
- No inscriban a la sociedad en el RFC o no presenten las declaraciones que correspondan.
- No paguen las contribuciones retenidas o trasladadas (ISR de salarios, IVA retenido, etc.).
- La sociedad desaparezca o se disuelva sin cumplir sus obligaciones fiscales.
- Existan operaciones simuladas o defraudación fiscal.
- La sociedad no lleve contabilidad o no la conserve durante los plazos legales.
La responsabilidad solidaria puede alcanzar el patrimonio personal del administrador o socio, sin límite del monto del capital social. Por eso, los socios y administradores de empresas familiares deben ser particularmente diligentes en el cumplimiento fiscal.
Planeación fiscal legal vs. evasión
La planeación fiscal es el ejercicio legítimo de las opciones que la ley ofrece para optimizar la carga tributaria. La evasión fiscal es el incumplimiento ilícito de las obligaciones fiscales. La diferencia entre una y otra es, muchas veces, una línea fina que conviene entender con precisión.
| Concepto | Planeación fiscal legal | Evasión fiscal |
|---|---|---|
| Naturaleza | Ejercicio de opciones legales | Incumplimiento ilícito |
| Transparencia | Operaciones reales, documentadas y declaradas | Operaciones ocultas o simuladas |
| Razón de negocio | Las operaciones tienen propósito económico real | Las operaciones carecen de razón de negocio |
| Documentación | Completa, disponible y consistente | Inexistente, inconsistente o falsa |
| Consecuencia | Optimización tributaria legal | Créditos fiscales, multas y, en casos graves, responsabilidad penal |
Para profundizar en la diferencia entre planeación fiscal legal y evasión, conviene revisar planeación fiscal legal vs. defraudación fiscal.
Errores frecuentes en empresas familiares
- Mezclar patrimonio personal y empresarial: usar la cuenta de la empresa para gastos personales o viceversa, sin documentación.
- Operaciones con partes relacionadas a precios no de mercado: arrendamientos, servicios, préstamos sin documentar o a valores distintos a los de mercado.
- Familiares trabajando sin contrato ni alta en IMSS: contingencias laborales y fiscales acumuladas.
- Retiros no estructurados: socios retirando dinero sin acta de dividendos, generando presunción de dividendos fiscales.
- No documentar prestaciones en especie: vehículo, vivienda, servicios que deben integrarse al salario.
- No llevar contabilidad formal: o llevarla pero no conciliarla con la fiscal.
- No emitir CFDI por todas las operaciones: ingresos no facturados, gastos sin comprobante.
- No actualizar el representante legal ante el SAT: generando responsabilidad solidaria del administrador anterior.
- No documentar asambleas: decisiones relevantes sin actas que las sustenten.
- No tener estudio de precios de transferencia: cuando la empresa opera con partes relacionadas.
- Confundir régimen fiscal: elegir un régimen inadecuado para el tamaño y estructura de la empresa.
- Postergar el dictamen fiscal: cuando la empresa está obligada.
- No coordinar al contador, al abogado y al notario: decisiones fiscales sin visión jurídica y societaria.
Cuándo conviene consultar a un profesional
- Cuando se va a constituir una empresa familiar y se requiere coordinar lo jurídico, lo fiscal y lo patrimonial (ver constitución de empresas).
- Cuando la empresa tiene operaciones con partes relacionadas y se requiere estudio de precios de transferencia.
- Cuando se requiere reestructurar el régimen fiscal de la empresa para optimizar la carga tributaria.
- Cuando la empresa se acerca a los umbrales que obligan al dictamen fiscal.
- Cuando se requiere coordinar la planeación fiscal con la sucesión del negocio familiar.
- Cuando se reciben requerimientos del SAT y se requiere defensa técnica.
- Cuando la empresa tiene contingencias fiscales acumuladas que conviene regularizar.
- Cuando se requiere regularizar la nómina de familiares trabajando en la empresa.
- Cuando se requiere documentar retiros y dividendos con estructura fiscal adecuada.
El área jurídica del despacho coordina con el área contable y fiscal la asesoría integral de empresas familiares, con visión patrimonial y sucesoria. Para las obligaciones de nómina, conviene revisar las guías del área de nómina.
Checklist de cumplimiento fiscal empresarial
Marca las 10 obligaciones fiscales que tu empresa familiar cumple en tiempo y forma. Al final obtendrás tu nivel de cumplimiento y las áreas críticas a reforzar.
Este checklist evalúa 10 obligaciones fiscales esenciales de las personas morales en México. No sustituye la revisión técnica del caso concreto, pero te ayuda a identificar áreas de riesgo.
Obligaciones mensuales
Declaraciones y enteros que deben cumplirse cada mes
Obligaciones anuales
Declaraciones y cálculos del ejercicio fiscal
Obligaciones informativas
Información que el SAT exige sobre operaciones
Nómina y seguridad social
Obligaciones como patrón
Socios, dividendos y patrimonio
Relación fiscal entre empresa y socios
Marca las obligaciones que tu empresa cumple para obtener tu diagnóstico.
Este checklist es una herramienta orientativa. No sustituye la revisión fiscal integral de tu empresa, que debe realizarse con un contador público certificado y un abogado fiscalista.
Preguntas frecuentes
¿Qué obligaciones fiscales mensuales tiene una empresa familiar?
Las principales son: pagos provisionales de ISR, declaración mensual de IVA, entero de retenciones de ISR por salarios y por servicios profesionales, DIOT cuando aplica, y pago de IEPS si corresponde a la actividad.
¿Qué diferencia hay entre Régimen General y RESICO para personas morales?
El Régimen General aplica sin límite de ingresos y con deducciones amplias; el RESICO para personas morales aplica a empresas con ingresos menores al tope previsto por la LISR, generalmente con socios personas físicas, y tiene reglas simplificadas pero deducciones limitadas.
¿Qué son las partes relacionadas y por qué importan fiscalmente?
Son personas o entidades con vínculos de propiedad, administración o parentesco que les permiten ejercer influencia entre sí. En empresas familiares son muy frecuentes (sociedades del grupo, socios y familiares con la empresa). Importan porque la LISR exige que las operaciones entre partes relacionadas se realicen a precios de mercado, con documentación soporte y obligaciones informativas específicas.
¿Qué pasa si los socios retiran dinero de la empresa sin acta de dividendos?
La ley fiscal puede presumirlos como dividendos fiscales, generando ISR para el socio con tratamiento específico. Además, pueden ser no deducibles para la sociedad y, en casos graves, considerarse simulación con consecuencias penales.
¿Pueden trabajar familiares en la empresa sin contrato ni alta en el IMSS?
Técnicamente no. Todo trabajador, incluido el familiar, debe tener contrato laboral y alta en el IMSS con salario base correcto. La práctica contraria genera contingencias laborales (demandas, diferencias de cuotas) y fiscales (no deducibilidad, diferencias de ISR).
¿Qué es la responsabilidad solidaria de los administradores?
El CFF establece que los administradores, representantes legales y socios que ejerzan control efectivo pueden ser responsables solidarios de las obligaciones fiscales de la sociedad en supuestos específicos (no presentar declaraciones, no pagar retenciones, no llevar contabilidad, simulación de operaciones). La responsabilidad puede alcanzar el patrimonio personal.
¿Qué es el dictamen fiscal y quién está obligado?
Es el informe que un contador público autorizado emite sobre los estados financieros y la situación fiscal de la empresa. Están obligados los contribuyentes que superen los umbrales de ingresos previstos por el CFF, así como otros supuestos específicos.
¿Qué obligaciones informativas tiene la empresa ante el SAT?
Las principales son: DIOT (operaciones con terceros), información sobre partes relacionadas y precios de transferencia, información sobre operaciones con residentes en el extranjero, operaciones relevantes y, en general, todas las que exija el CFF y las resoluciones misceláneas.
¿Cómo se diferencia la planeación fiscal legal de la evasión?
La planeación fiscal es el ejercicio legítimo de las opciones que la ley ofrece, con operaciones reales, documentadas y declaradas, con razón de negocio. La evasión es el incumplimiento ilícito, con operaciones ocultas, simuladas o falsas. La línea entre ambas depende de la transparencia, la razón de negocio y la documentación.
- Constituir tu empresa: pasos jurídicos y contables coordinados
- RESICO vs. Régimen General: cuál le conviene a tu negocio
- Dictamen fiscal: quién está obligado y para qué sirve
- Planeación fiscal legal vs. defraudación fiscal: dónde está la línea
- Factura electrónica CFDI 4.0: requisitos y errores comunes
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



