
Las obligaciones patronales en materia de seguridad social se rigen por la Ley del Seguro Social (LSS), la Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Ley del Infonavit), la Ley de los Sistemas de Ahorro para el Retiro (Ley del SAR), el Reglamento del Seguro Social y las disposiciones reglamentarias correspondientes. Las cuotas obrero-patronales se actualizan periódicamente y deben verificarse al momento del cálculo.
Seguridad social: IMSS, INFONAVIT y SAR, obligaciones patronales
La seguridad social es la columna vertebral de la relación laboral mexicana. Desde el momento en que un trabajador inicia su relación laboral, el patrón adquiere una serie de obligaciones frente al Instituto Mexicano del Seguro Social (IMSS), al Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) y al sistema de ahorro para el retiro (SAR). El incumplimiento de esas obligaciones no solo genera diferencias de cuotas que deben pagarse con actualización y recargos: genera capitales constitutivos cuando un trabajador sufre un accidente o enfermedad sin estar asegurado, multas administrativas, fiscalizaciones y, en casos graves, responsabilidades penales. Y sin embargo, muchas empresas pequeñas y medianas desconocen el alcance de sus obligaciones o las calculan incorrectamente, generando contingencias que se acumulan durante años.
Esta guía explica, con el marco de la Ley del Seguro Social (LSS), de la Ley del Infonavit, de la Ley del SAR y de las disposiciones reglamentarias vigentes en 2026, qué es la seguridad social patronal, cuáles son las ramas de aseguramiento del IMSS, qué es el salario base de cotización, cuáles son las cuotas obrero-patronales, cuáles son las obligaciones patronales específicas, qué es el Infonavit y el SAR, qué es el dictamen del IMSS, qué son los capitales constitutivos y cuáles son los errores más frecuentes. Todo con un criterio claro: el cumplimiento de la seguridad social no es un gasto, sino la mejor protección que el patrón puede tener frente a contingencias futuras.
La seguridad social: columna vertebral de la relación laboral
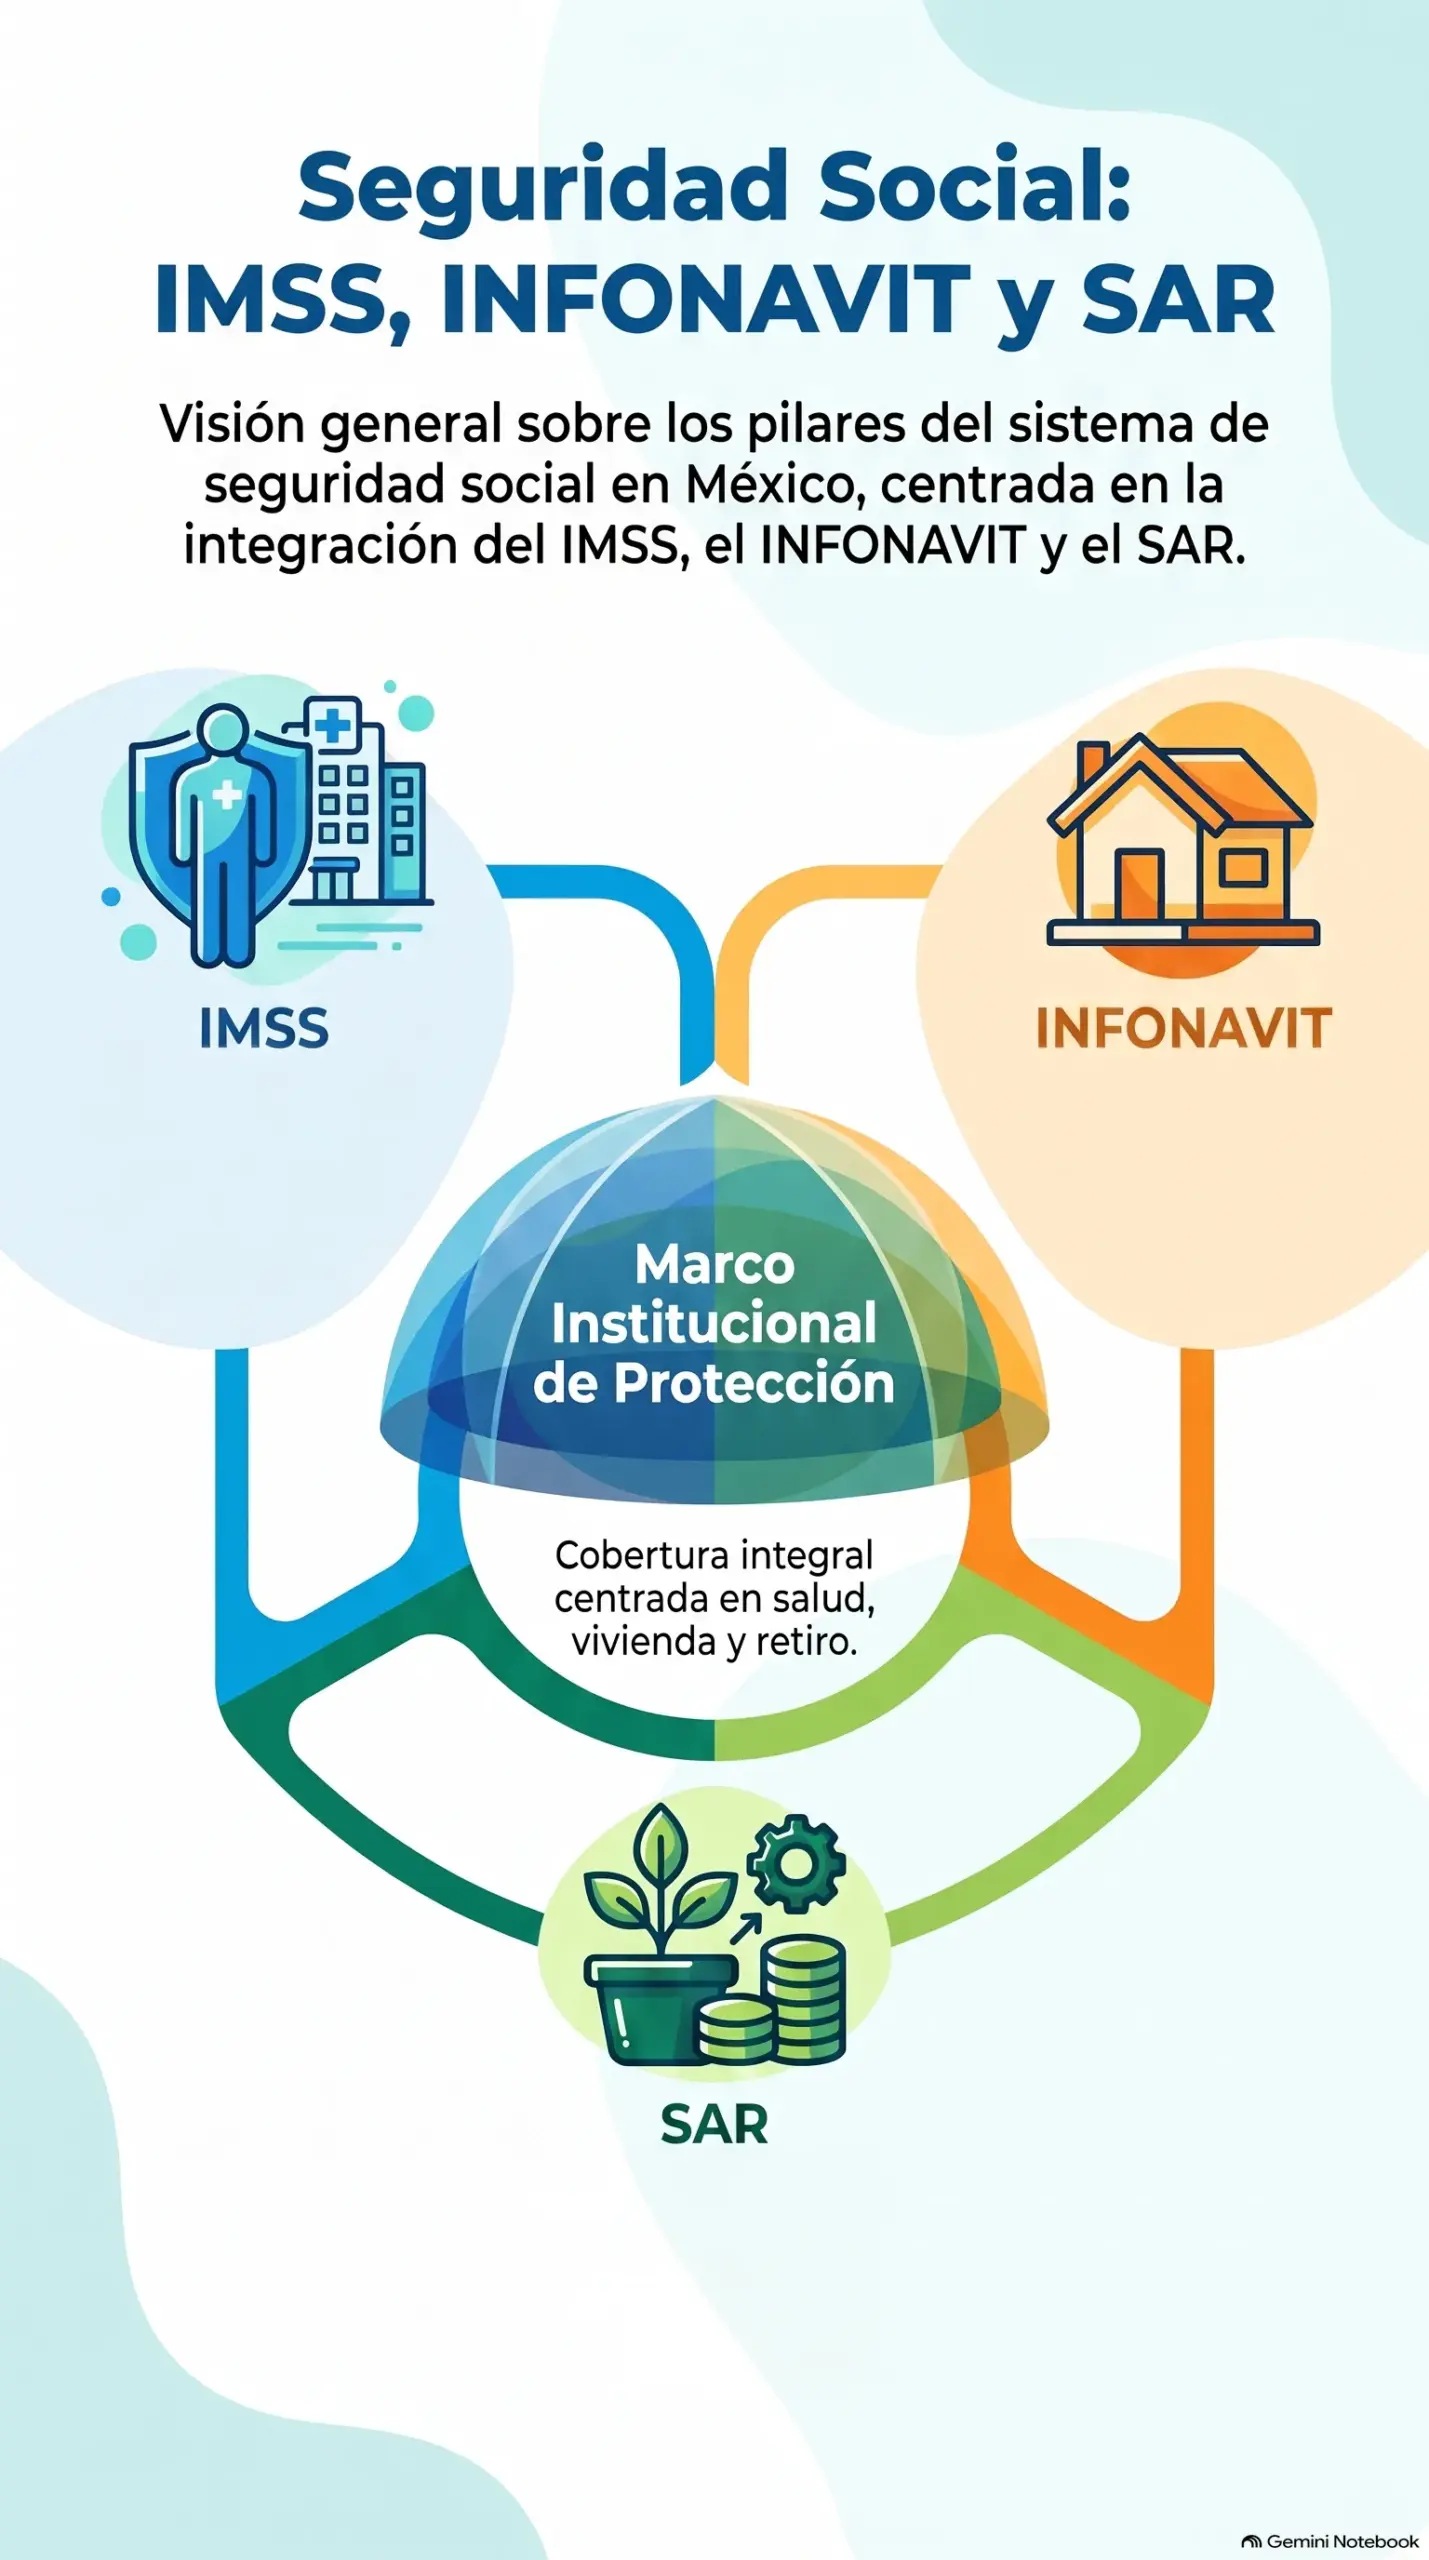
La seguridad social es un sistema de protección social que garantiza a los trabajadores y a sus familias el acceso a servicios médicos, prestaciones económicas y protección ante riesgos de trabajo, enfermedad, invalidez, vejez y muerte. En México, el sistema opera a través de tres instituciones principales:
El incumplimiento de la seguridad social no es solo una deuda con el IMSS: es una bomba de tiempo que puede explotar cuando un trabajador sufre un accidente, una enfermedad o una incapacidad sin estar asegurado. En ese momento, el patrón debe pagar no solo las cuotas omitidas, sino también el costo total de la atención médica, con actualización, recargos y posibles capitales constitutivos. El cumplimiento no es un gasto: es la mejor protección que el patrón puede tener. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la seguridad social
La seguridad social en México es un derecho constitucional reconocido en el artículo 123 constitucional, y se desarrolla en la Ley del Seguro Social y en leyes especiales. Sus características principales son:
- Obligatoria: todo patrón debe inscribir a sus trabajadores en el IMSS desde el inicio de la relación laboral.
- Tripartita: el sistema se financia con aportaciones del patrón, del trabajador y del Estado.
- De orden público: las normas de seguridad social no pueden renunciarse ni modificarse por acuerdo entre las partes.
- Protectora: el sistema protege al trabajador y a su familia ante riesgos de trabajo, enfermedad, invalidez, vejez y muerte.
Regímenes del IMSS
El IMSS opera dos regímenes principales:
- Régimen obligatorio: para trabajadores subordinados y asimilados. Cubre riesgos de trabajo, enfermedades y maternidad, invalidez y vida, retiro, y cesantía en edad avanzada y vejez.
- Régimen voluntario: para trabajadores independientes y otros supuestos específicos.
El IMSS: ramas de aseguramiento
El IMSS opera a través de cinco ramas de aseguramiento:
1. Riesgos de trabajo
Cubre los accidentes y enfermedades que el trabajador sufra con motivo o con ocasión del trabajo. Incluye:
- Atención médica y quirúrgica.
- Rehabilitación.
- Subsidio por incapacidad temporal.
- Pensiones por incapacidad permanente parcial o total.
- Ayuda para gastos de funeral.
- Pensiones de viudez, orfandad y ascendencia.
2. Enfermedades y maternidad
Cubre enfermedades generales y la maternidad. Incluye atención médica, subsidios por incapacidad temporal y, en el caso de maternidad, subsidio durante el periodo de incapacidad.
3. Invalidez y vida
Cubre la invalidez del trabajador por causas no profesionales y el riesgo de muerte. Genera pensiones de invalidez y de viudez, orfandad y ascendencia.
4. Retiro
Integra la subcuenta de retiro, que forma parte del sistema de ahorro para el retiro.
5. Cesantía en edad avanzada y vejez
Cubre el riesgo de cesantía en edad avanzada (a partir de los 60 años) y de vejez (a partir de los 65 años), con pensiones correspondientes.
El salario base de cotización
El salario base de cotización (SBC) es el salario que sirve de base para el cálculo de las cuotas obrero-patronales. Se integra con los pagos en efectivo por cuota diaria, gratificaciones, percepciones, alimentación, habitación, primas, comisiones, prestaciones en especie y cualquier otra cantidad o prestación que se entregue al trabajador por su trabajo.
Exclusiones del SBC
No integran el SBC, entre otros:
- Los instrumentos de trabajo (herramientas, uniformes).
- Las prestaciones previstas en la LSS que expresamente excluye.
- El ahorro cuando no cumple requisitos.
- Las cantidades otorgadas por el patrón para fines sociales o sindicales.
- La participación en las utilidades (PTU).
- La alimentación y habitación cuando no se otorgan onerosamente.
- La despensa en dinero o especie hasta ciertos topes.
- La previsión social que cumpla requisitos.
Tope del SBC
El SBC tiene un tope superior de 25 UMAs diarias. Esto significa que, aunque el trabajador perciba un salario superior, las cuotas se calculan con base en 25 UMAs como máximo. Para más detalles, conviene revisar cálculo de nómina 2026: salario integrado y retenciones.
Determinación anual del SBC
El SBC se determina de manera anual y se revisa periódicamente. El patrón debe presentar la determinación anual del SBC ante el IMSS dentro de los plazos previstos. Para más detalles sobre la determinación anual, conviene revisar determinación anual del IMSS.
Cuotas obrero-patronales
Las cuotas obrero-patronales son las aportaciones que financian el sistema de seguridad social. Se integran con aportaciones del patrón, del trabajador y del Estado, y se calculan como porcentajes del salario base de cotización.
Distribución de las cuotas
| Rama de aseguramiento | Aportación patronal | Aportación del trabajador |
|---|---|---|
| Riesgos de trabajo | Según la prima de riesgo de la empresa | No aporta |
| Enfermedades y maternidad | Porcentaje del SBC | Porcentaje del SBC por encima de 3 UMAs |
| Invalidez y vida | Porcentaje del SBC | Porcentaje del SBC |
| Retiro | Aportación a la subcuenta de retiro | Aportación a la subcuenta de retiro |
| Cesantía en edad avanzada y vejez | Porcentaje del SBC | Porcentaje del SBC |
Obligaciones patronales ante el IMSS
El patrón tiene varias obligaciones específicas ante el IMSS:
- Inscribirse ante el IMSS: el patrón debe registrarse como tal ante el Instituto, obteniendo su registro patronal.
- Dar de alta a los trabajadores: inscribir a cada trabajador con su NSS y con el SBC correcto.
- Presentar avisos de modificación: cambios de salario, puesto, jornada o terminación.
- Calcular y pagar las cuotas: calcular y enterar las cuotas obrero-patronales dentro de los plazos previstos.
- Presentar la determinación anual del SBC: dentro de los plazos previstos.
- Conservar los registros: conservar los registros de nómina, recibos y comprobantes durante varios años.
- Facilitar las inspecciones: permitir las inspecciones del IMSS y proporcionar la información requerida.
- Presentar los avisos de ingreso y baja: oportunamente, dentro de los plazos previstos.
Plazos clave
- Alta de trabajadores: dentro de los plazos previstos desde el inicio de la relación laboral.
- Avisos de modificación salarial: dentro de los plazos previstos desde la modificación.
- Pago de cuotas: mensualmente dentro de los plazos previstos.
- Determinación anual del SBC: dentro de los plazos previstos.
- Avisos de baja: dentro de los plazos previstos desde la terminación.
El Infonavit: aportaciones y créditos
El Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) es la institución que administra el sistema de crédito de vivienda para los trabajadores. Sus características principales son:
- Aportación patronal: el patrón aporta un porcentaje del SBC de cada trabajador, que se destina a la subcuenta de vivienda.
- Subcuenta de vivienda: cada trabajador tiene una subcuenta donde se acumulan las aportaciones patronales.
- Crédito de vivienda: el trabajador puede usar el saldo de su subcuenta para obtener un crédito de vivienda, con condiciones específicas.
- Obligaciones patronales: el patrón debe calcular y enterar las aportaciones al Infonavit dentro de los plazos previstos.
Características del crédito Infonavit
- El trabajador puede solicitar el crédito cuando cumple los requisitos previstos.
- El crédito se otorga con base en el saldo de la subcuenta y en las condiciones del trabajador.
- Las amortizaciones del crédito se descuentan vía nómina.
- El patrón está obligado a practicar las amortizaciones y enterarlas al Infonavit.
El SAR: ahorro para el retiro
El Sistema de Ahorro para el Retiro (SAR) es el sistema que administra las subcuentas de retiro de los trabajadores. Sus características principales son:
- Subcuentas individuales: cada trabajador tiene una cuenta individual administrada por una Afore.
- Aportaciones: se integran con aportaciones del patrón, del trabajador y del Estado, distribuidas entre las subcuentas de retiro, cesantía en edad avanzada y vejez.
- Administradoras (Afores): instituciones privadas autorizadas que administran las cuentas individuales.
- Subcuentas: retiro, cesantía en edad avanzada y vejez.
- Retiro de fondos: el trabajador puede retirar los fondos de su cuenta al momento del retiro, con condiciones específicas.
Obligaciones patronales ante el SAR
- Calcular y enterar las aportaciones del patrón dentro de los plazos previstos.
- Retener y enterar las aportaciones del trabajador.
- Presentar los avisos de alta y baja de los trabajadores ante las Afores correspondientes.
El dictamen del IMSS
El dictamen del IMSS es un procedimiento mediante el cual un contador público autorizado certifica el cumplimiento de las obligaciones patronales ante el IMSS. Sus características principales son:
- Naturaleza voluntaria u obligatoria: puede ser voluntario u obligatorio según el tamaño del patrón y otras condiciones previstas en la ley.
- Contador público autorizado: el dictamen debe emitirlo un contador público autorizado por el IMSS.
- Alcance: revisa el cumplimiento de las cuotas obrero-patronales, la determinación del SBC, la inscripción de trabajadores y otras obligaciones.
- Beneficios: el dictamen puede reducir el riesgo de fiscalizaciones y generar beneficios para el patrón.
Capitales constitutivos: el riesgo del incumplimiento
Los capitales constitutivos son una de las contingencias más graves del incumplimiento de la seguridad social. Cuando un trabajador sufre un riesgo de trabajo o una enfermedad sin estar asegurado (o estando asegurado con un SBC inferior al real), el IMSS puede exigir al patrón el reembolso del costo total de la atención médica y de las prestaciones otorgadas al trabajador.
Supuestos que generan capitales constitutivos
- Falta de inscripción del trabajador: el patrón no inscribió al trabajador ante el IMSS.
- Inscripción con SBC inferior al real: el patrón inscribió al trabajador con un salario menor al real.
- Retraso en la inscripción: el patrón inscribió al trabajador después de ocurrido el riesgo.
Consecuencias
- El patrón debe pagar el costo total de la atención médica, con actualización y recargos.
- El pago incluye gastos médicos, subsidios, pensiones y demás prestaciones otorgadas.
- El monto puede ser muy elevado, especialmente en casos de incapacidad permanente o muerte.
- El pago se realiza en una sola exhibición o mediante convenio de pago, según el caso.
La fiscalización del IMSS y del Infonavit
Tanto el IMSS como el Infonavit tienen facultades de fiscalización para verificar el cumplimiento de las obligaciones patronales:
Fiscalización del IMSS
- Inspecciones en el domicilio del patrón.
- Requisición de información y documentos.
- Revisión de la nómina y de los registros de trabajadores.
- Determinación de diferencias de cuotas.
- Imposición de multas y capitales constitutivos.
Fiscalización del Infonavit
- Revisión de las aportaciones al Infonavit.
- Verificación del SBC utilizado.
- Determinación de diferencias de aportaciones.
- Imposición de multas.
Facultad de coordinación con el SAT
El IMSS y el Infonavit pueden coordinarse con el SAT para cruzar información de nómina, retenciones y aportaciones. Las diferencias detectadas pueden generar fiscalizaciones cruzadas. Para más detalles sobre las obligaciones fiscales relacionadas, conviene revisar obligaciones fiscales de empresas familiares.
Errores frecuentes en el cumplimiento
- No inscribir al trabajador: el error más grave, que puede generar capitales constitutivos.
- Inscribir con SBC inferior al real: genera diferencias de cuotas y capitales constitutivos.
- No presentar avisos de modificación: genera diferencias en el cálculo de cuotas.
- No pagar las cuotas oportunamente: genera actualización, recargos y multas.
- No presentar la determinación anual: genera diferencias y posibles sanciones.
- No conservar los registros: la LSS obliga a conservar los registros durante varios años.
- No presentar los avisos de baja: genera cuotas sobre trabajadores que ya no laboran.
- Confundir salario integrado con SBC: son conceptos relacionados pero distintos.
- No coordinar con el área de nómina: las diferencias entre nómina y registros del IMSS generan fiscalizaciones.
- No verificar la prima de riesgos de trabajo: una prima incorrecta genera diferencias de cuotas.
- No solicitar el dictamen voluntario: puede reducir el riesgo de fiscalizaciones.
- No atender las notificaciones: el IMSS y el Infonavit pueden emitir requerimientos que deben atenderse oportunamente.
Cuándo conviene consultar a un profesional
- Cuando se requiere inscribir a la empresa ante el IMSS y el Infonavit.
- Cuando se requiere calcular correctamente el SBC de los trabajadores.
- Cuando se requiere presentar la determinación anual correctamente.
- Cuando se recibe una fiscalización del IMSS o del Infonavit.
- Cuando se recibe un requerimiento de pago de diferencias de cuotas.
- Cuando se enfrenta un capital constitutivo y se requiere negociación.
- Cuando se requiere estructurar un dictamen voluntario para reducir riesgos.
- Cuando se requiere coordinar el cumplimiento con el área de nómina y fiscal.
- Cuando se requiere atender una inspección del IMSS o del Infonavit.
El área laboral del despacho asume la asesoría integral en materia de seguridad social, desde la inscripción ante el IMSS hasta la atención de fiscalizaciones y capitales constitutivos, en coordinación con el área de nómina para el cálculo correcto del SBC y con el área contable para la integración contable y fiscal. Para el contexto de la determinación anual, conviene revisar determinación anual del IMSS.
Checklist de obligaciones patronales ante IMSS, Infonavit y SAR
Marca las obligaciones que tu empresa cumple correctamente. Al final obtendrás tu nivel de cumplimiento y recomendaciones específicas.
Este checklist evalúa ocho obligaciones clave del patrón ante el IMSS, el Infonavit y el SAR. El resultado es orientativo y no reemplaza una revisión formal del cumplimiento.
Marca las obligaciones que tu empresa cumple para obtener tu diagnóstico de cumplimiento.
Este checklist es orientativo y no reemplaza una revisión formal del cumplimiento. El cumplimiento de la seguridad social debe verificarse periódicamente con asesoría especializada.
Preguntas frecuentes
¿Qué es el salario base de cotización?
Es el salario que sirve de base para el cálculo de las cuotas obrero-patronales. Se integra con los pagos en efectivo por cuota diaria, gratificaciones, percepciones, alimentación, habitación, primas, comisiones, prestaciones en especie y cualquier otra cantidad o prestación que se entregue al trabajador por su trabajo, con las exclusiones previstas en la LSS.
¿Cuál es el tope del salario base de cotización?
El SBC tiene un tope superior de 25 UMAs diarias. Esto significa que, aunque el trabajador perciba un salario superior, las cuotas se calculan con base en 25 UMAs como máximo. La UMA se actualiza anualmente.
¿Qué son las cuotas obrero-patronales?
Son las aportaciones que financian el sistema de seguridad social. Se integran con aportaciones del patrón, del trabajador y del Estado, y se calculan como porcentajes del salario base de cotización, distribuidas entre las ramas de aseguramiento del IMSS.
¿Qué es el capital constitutivo?
Es la cantidad que el IMSS puede exigir al patrón cuando un trabajador sufre un riesgo de trabajo o una enfermedad sin estar asegurado o estando asegurado con un SBC inferior al real. El patrón debe reembolsar el costo total de la atención médica y de las prestaciones otorgadas, con actualización y recargos.
¿Qué pasa si no inscribo a un trabajador?
Si el trabajador sufre un riesgo de trabajo o una enfermedad sin estar asegurado, el patrón debe pagar el capital constitutivo correspondiente, que puede ser muy elevado. Además, se generan multas administrativas y posibles sanciones. Conviene inscribir a todos los trabajadores desde el inicio de la relación laboral.
¿Qué aportaciones hace el patrón al Infonavit?
El patrón aporta un porcentaje del SBC de cada trabajador, que se destina a la subcuenta de vivienda del trabajador. El trabajador puede usar el saldo de esa subcuenta para obtener un crédito de vivienda. Las aportaciones se calculan y enteran mensualmente.
¿Qué es el SAR y cómo funciona?
El Sistema de Ahorro para el Retiro administra las subcuentas de retiro de los trabajadores. Se integra con aportaciones del patrón, del trabajador y del Estado, distribuidas entre las subcuentas de retiro, cesantía en edad avanzada y vejez. Las cuentas individuales son administradas por las Afores.
¿Qué es el dictamen del IMSS?
Es un procedimiento mediante el cual un contador público autorizado certifica el cumplimiento de las obligaciones patronales ante el IMSS. Puede ser voluntario u obligatorio según el tamaño del patrón. El dictamen puede reducir el riesgo de fiscalizaciones y generar beneficios.
¿Qué pasa si el IMSS me fiscaliza?
El IMSS puede realizar inspecciones, requerir información, determinar diferencias de cuotas, imponer multas y, en caso de incumplimiento grave, exigir capitales constitutivos. Conviene atender oportunamente los requerimientos y conservar la documentación de respaldo. Si se enfrenta una fiscalización, conviene contar con asesoría especializada.
- Cálculo de nómina 2026: salario integrado y retenciones
- Determinación anual del IMSS: cómo calcularla y presentarla
- Finiquito vs. liquidación: diferencias clave y cómo calcularlas
- Relación laboral vs. prestación de servicios: la diferencia que define tu riesgo
- Obligaciones fiscales de empresas familiares: guía integral
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



