
Incapacidades del IMSS: cómo se pagan y se timbran en la nómina
Las incapacidades del IMSS son uno de los procesos de nómina donde confluyen derecho laboral, seguridad social, fiscal y contable. Cuando un trabajador se enferma, sufre un accidente o entra en maternidad, la relación laboral no se rompe: se suspende temporalmente conforme al artículo 42 fracción II de la Ley Federal del Trabajo (LFT), y el trabajador pasa a recibir un subsidio del IMSS en lugar de su salario ordinario. Para el patrón, esto significa ajustar la nómina, timbrar correctamente el CFDI, mantener al trabajador afiliado y enterar las cuotas correspondientes, todo al mismo tiempo.
Esta guía explica, con el marco de la Ley del Seguro Social (LSS) y de la Resolución Miscelánea Fiscal (RMF) vigentes en 2026, qué tipos de incapacidad existen, cómo se calculan los subsidios, qué obligaciones tiene el patrón durante cada una, cómo se timbran en el CFDI de nómina 4.0 y cuáles son los errores que más frecuentemente derivan en contingencias fiscales, laborales o de seguridad social.
Qué es una incapacidad y qué efecto tiene en la relación laboral
Una incapacidad del IMSS es el certificado médico oficial que expide el Instituto al trabajador cuando, por enfermedad, accidente de trabajo o maternidad, no puede desempeñar su actividad laboral. Desde el punto de vista de la relación laboral, el artículo 42 fracción II de la LFT la considera una causa de suspensión temporal: el trabajador deja de prestar servicios, pero la relación sigue viva, con todos sus derechos y obligaciones.
Los efectos prácticos de la suspensión son tres:
- El IMSS paga al trabajador un subsidio en lugar del salario ordinario, con reglas distintas según el tipo de incapacidad.
- El patrón mantiene al trabajador afiliado y sigue enterando las cuotas obrero-patronales sobre el Salario Base de Cotización vigente.
- La nómina deja de reflejar salario ordinario durante los días de incapacidad; en su lugar se registran los días de subsidio y, si el patrón lo decide, el complemento que otorgue por política interna o por contrato.
Una incapacidad no es una falta ni una ausencia injustificada: es un certificado médico que suspende la obligación de trabajar y activa el subsidio del IMSS. Tratarla como falta o descontarla sin certificado es la contingencia laboral más evitable de toda la nómina. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Los tres tipos de incapacidad y sus reglas
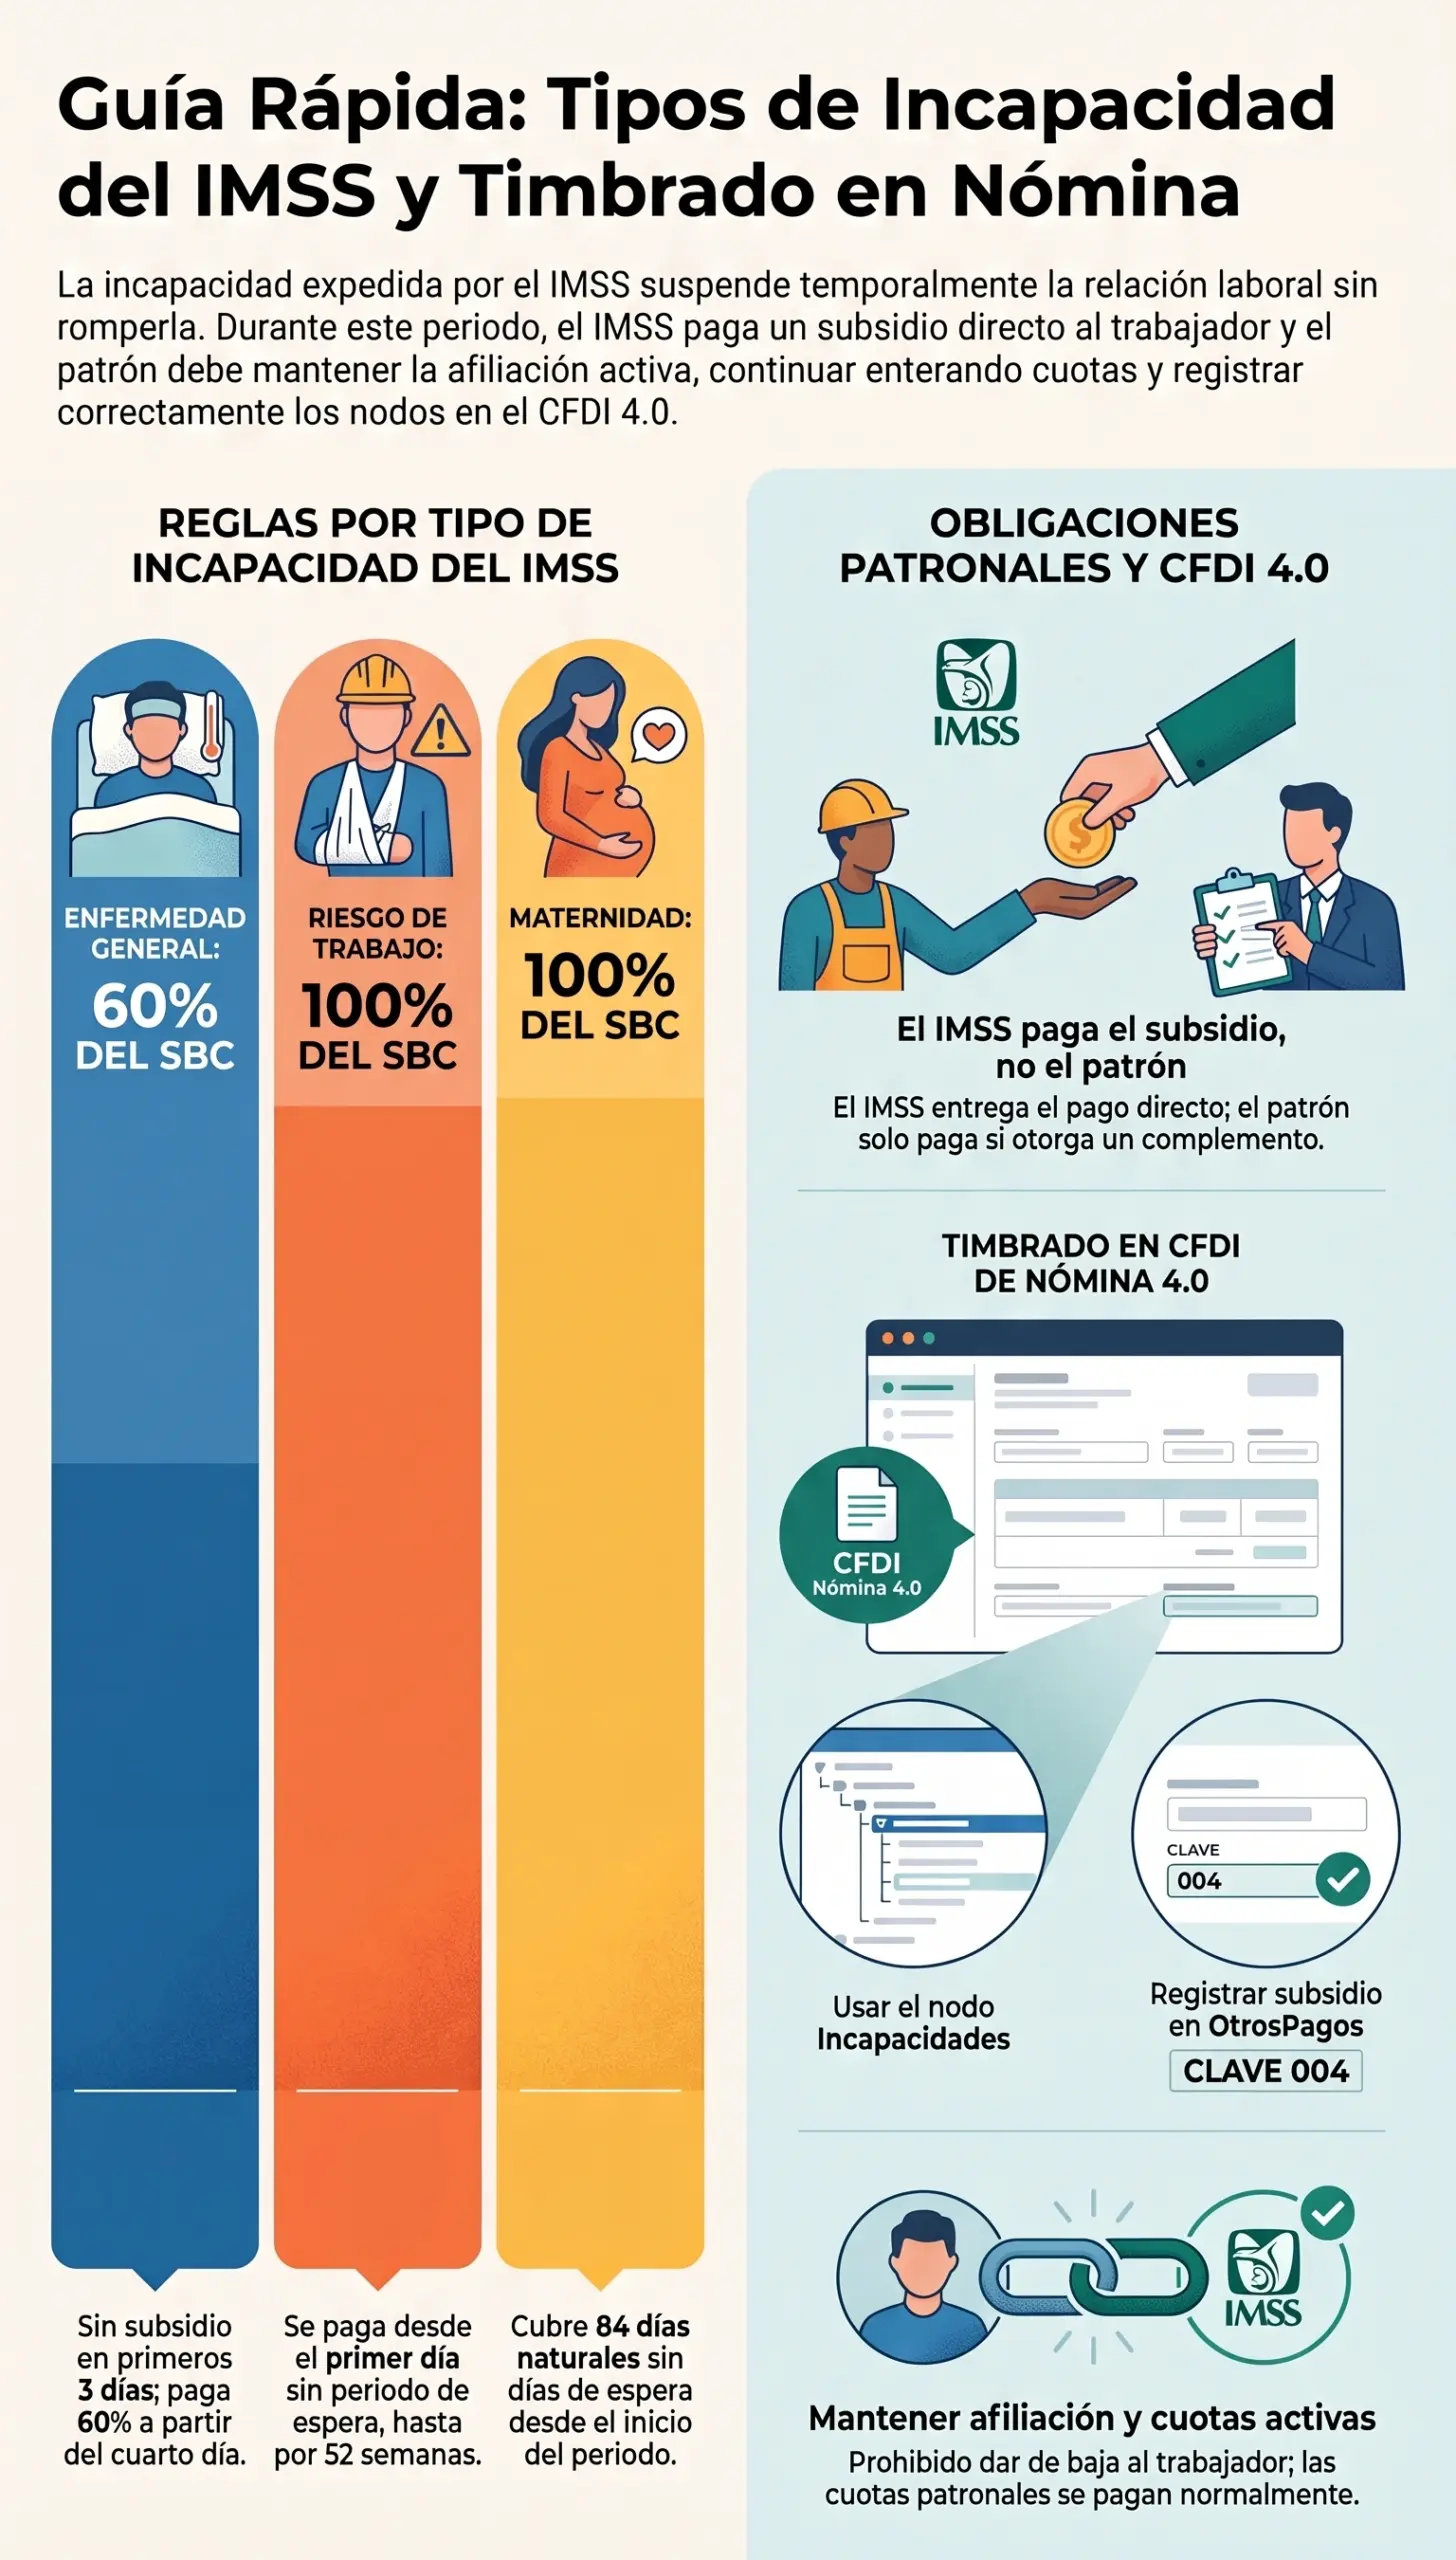
El régimen obligatorio del IMSS prevé tres ramas con reglas propias de incapacidad y subsidio. Cada una tiene fundamento, días de espera, porcentaje del SBC y duración máxima distintas:
| Tipo | Ramo LSS | Días de espera | Porcentaje del SBC | Duración máxima |
|---|---|---|---|---|
| Enfermedad general | Enfermedad y Maternidad (prestaciones en dinero) | Los primeros 3 días no hay subsidio (a menos que se hospitalice) | 60 % del SBC al inicio de la incapacidad | 52 semanas para la misma enfermedad; prorrogables por otras 26 semanas (arts. 96 y 101 LSS) |
| Riesgo de trabajo | Riesgos de Trabajo | No hay días de espera: desde el primer día | 100 % del SBC al inicio de la incapacidad | Hasta 52 semanas continuas; después, el IMSS dictamina incapacidad permanente parcial, total o defunción (art. 103 LSS) |
| Maternidad | Enfermedad y Maternidad (prestaciones en dinero) | No hay días de espera | 100 % del SBC al inicio del periodo de descanso | 84 días naturales (42 antes y 42 después del parto); en adopción, 42 días posteriores a la recepción del menor (art. 101 LSS) |
Los primeros tres días de enfermedad general son el punto donde más errores ocurren: el IMSS no paga subsidio, pero la relación laboral sigue suspendida. El patrón puede optar por pagar esos días por política interna o por contrato, o bien dejarlos sin pago; la decisión debe documentarse en el reglamento interior o en la política de la empresa, y aplicarse de manera uniforme para evitar reclamos por trato discriminatorio.
El subsidio del IMSS: qué cubre y cómo se paga
El subsidio del IMSS es un pago en dinero que el Instituto hace al trabajador, no al patrón. El trabajador lo recibe en su cuenta bancaria registrada ante el IMSS (o en ventanilla, según el caso). El patrón no es intermediario del subsidio; su papel es otro: mantener la afiliación, enterar cuotas y documentar la incapacidad en nómina.
El cálculo del subsidio tiene dos reglas básicas:
- Base de cálculo: el SBC del trabajador al inicio de la incapacidad (art. 96 LSS).
- Tope de SBC: el tope general de 25 UMAs diarias ($2,932.75 en 2026) aplica también para el subsidio; ningún trabajador recibe subsidio sobre un SBC superior a ese tope.
Pago al trabajador Total del periodo = Subsidio diario × días certificados (con las reglas de espera del ramo)
El papel del patrón durante la incapacidad
Aunque el IMSS paga el subsidio, el patrón tiene obligaciones activas durante toda la incapacidad:
- Recibir y conservar el certificado de incapacidad: el documento que expide el IMSS es el único justificante válido de la ausencia. Conviene archivarlo en el expediente del trabajador con copia para la nómina.
- Mantener la afiliación activa: el trabajador sigue de alta ante el IMSS durante toda la incapacidad; darlo de baja mientras está incapacitado es una de las violaciones más graves del régimen de seguridad social.
- Enterar las cuotas obrero-patronales: las cuotas siguen calculándose sobre el SBC del trabajador conforme a los tabuladores vigentes, como se detalla en cuotas IMSS e INFONAVIT: qué paga el patrón.
- Enterar las aportaciones de INFONAVIT: la obligación del 5 % patronal sobre el SBC sigue vigente durante la incapacidad.
- Timbrar correctamente la nómina: los días de incapacidad se reflejan en el CFDI conforme a los catálogos del Anexo 20 (ver sección siguiente).
- No descontar los días certificados: una vez acreditada la incapacidad, el patrón no puede descontar los días como faltas injustificadas.
- Decidir el complemento salarial (si aplica): muchas empresas, por política interna o por contrato, pagan al trabajador la diferencia entre el subsidio del IMSS y su salario íntegro durante la incapacidad. Esta decisión debe estar documentada.
El timbrado correcto en el CFDI de nómina 4.0
El CFDI de nómina 4.0 refleja los días de incapacidad con dos nodos del complemento que deben entenderse como un conjunto:
- Nodo Incapacidades: indica el tipo de incapacidad (maternidad, enfermedad general o riesgo de trabajo), los días certificados y, en su caso, el importe del descuento aplicado.
- Nodo OtrosPagos: registra el subsidio por incapacidad pagado por el IMSS, con la clave correspondiente del catálogo c_TipoOtroPago (tradicionalmente la clave 004 del Anexo 20 para subsidios por incapacidad). Es aquí donde se informa al SAT que el trabajador tuvo ingresos pagados por el Instituto, no por el patrón.
Cuando el patrón paga un complemento
Si por política interna, contrato colectivo o decisión del patrón se paga al trabajador la diferencia entre el subsidio y su salario íntegro, esa diferencia sí es una percepción ordinaria y debe timbrarse como tal, con la clave de percepción que corresponda y con la retención de ISR correspondiente. El CFDI reflejará entonces:
- En Percepciones: el complemento pagado por el patrón (gravado).
- En OtrosPagos: el subsidio pagado por el IMSS (informativo).
- En Incapacidades: los días certificados y el tipo.
El detalle del timbrado y de los nodos del complemento se aborda en nómina digital y CFDI de nómina 4.0.
Ejemplo numérico: incapacidad por enfermedad general
Supongamos un trabajador con SBC diario de $600.00 que sufre enfermedad general y recibe un certificado por 10 días. Conforme al artículo 96 de la LSS:
| Concepto | Cálculo | Importe | Quién paga |
|---|---|---|---|
| Días 1 a 3 (periodo de espera) | 3 días × $600 × 0 % (subsidio) | $0.00 | IMSS no paga; el patrón puede cubrirlo o no según política |
| Días 4 a 10 (subsidio) | 7 días × $600 × 60 % | $2,520.00 | IMSS |
| Total del periodo | $2,520.00 | IMSS al trabajador |
Si la política del patrón es complementar al 100 % del SBC durante la incapacidad, el patrón pagará además:
| Concepto | Cálculo | Importe | Tratamiento en CFDI |
|---|---|---|---|
| Complemento días 1-3 | 3 días × $600 × 100 % | $1,800.00 | Percepción gravada ordinaria |
| Complemento días 4-10 (diferencia) | 7 días × $600 × 40 % | $1,680.00 | Percepción gravada ordinaria |
| Total pagado por el patrón | $3,480.00 | Todo causa retención de ISR |
El timbrado correcto en este escenario será: Percepciones = $3,480 (complemento patronal) + retención ISR correspondiente; OtrosPagos = $2,520 (subsidio IMSS); nodo Incapacidades = 10 días por enfermedad general.
El efecto en el Salario Base de Cotización y en las cuotas
Una duda recurrente es si la incapacidad modifica el SBC o interrumpe las cuotas. La respuesta es clara:
- El SBC se mantiene: el SBC declarado al inicio de la incapacidad es la base para calcular el subsidio y para seguir enterando cuotas. La incapacidad no recalcula el SBC.
- Las cuotas se siguen enterando: el patrón sigue pagando las cuotas obrero-patronales sobre el SBC vigente del trabajador, incluidos los días de incapacidad. No existe "cuota reducida" por incapacidad.
- El factor de integración no se altera: los proporcionales de aguinaldo, vacaciones y prima vacacional siguen integrándose al SBC conforme a las reglas anuales.
Esta continuidad es la razón por la que el patrón no debe dar de baja al trabajador durante la incapacidad: la baja interrumpe la cobertura y genera la obligación del patrón de cubrir directamente las prestaciones médicas que el IMSS dejaría de otorgar.
Prórroga, dictamen y alta médica
Cuando la incapacidad se prolonga más allá del periodo inicial, el IMSS puede emitir:
- Prórroga: certificado adicional que extiende la incapacidad original, con las mismas reglas del ramo correspondiente.
- Dictamen de invalidez: cuando la enfermedad o el riesgo de trabajo generan una incapacidad permanente (parcial o total), el IMSS emite un dictamen que da origen a la pensión correspondiente.
- Alta médica: cuando el trabajador está en condiciones de regresar, el IMSS emite el alta y el trabajador retoma su actividad laboral.
El patrón debe:
- Recibir y archivar cada certificado de prórroga.
- Enterarse formalmente del dictamen de invalidez para gestionar la baja ante el IMSS y la terminación de la relación laboral conforme al artículo 53 fracción V de la LFT.
- Coordinar el regreso al trabajo con el alta médica, verificando que no existan limitaciones para el puesto.
- Mantener trazabilidad completa en el expediente del trabajador, de forma que cualquier revisión futura pueda reconstruir la historia de incapacidades.
Un expediente de nómina sin certificados de incapacidad archivados es un expediente indefendible. Cada incapacidad, cada prórroga, cada dictamen y cada alta médica deben vivir en el expediente con su copia y su reflejo en el CFDI timbrado. — Práctica de cumplimiento laboral y de seguridad social, López Henaine y Chávez
Errores frecuentes al gestionar y timbrar incapacidades
- Descontar días certificados como faltas: el certificado del IMSS es justificante legal; descontar los días genera una contingencia laboral inmediata.
- Timbrar los días de incapacidad como sueldo: inflar el gasto deducible y crear diferencia detectable entre lo timbrado y lo que pagó el IMSS.
- No reportar el subsidio en OtrosPagos: el CFDI queda incompleto y el trabajador no puede conciliar sus ingresos en la declaración anual.
- Dar de baja al trabajador durante la incapacidad: deja al trabajador sin cobertura y al patrón expuesto a pagar directamente gastos médicos y prestaciones.
- No enterar cuotas durante la incapacidad: genera diferencias acumuladas en SUA y contingencia ante el IMSS.
- Confundir enfermedad general con riesgo de trabajo: las reglas de días de espera y porcentaje son distintas; un error cambia el subsidio.
- Perder los certificados originales: son la prueba documental de la suspensión; perderlos debilita la defensa en una revisión.
- No documentar la política de complemento: si la empresa paga complemento, debe estar por escrito; si no lo paga, también. La política cambiante o no documentada genera reclamos de trato desigual.
- Ignorar los primeros tres días de enfermedad general: son días sin subsidio del IMSS; si el patrón los paga, debe timbrarlos como percepción gravada.
- No conciliar el CFDI con el SUA: las tres fuentes (nómina timbrada, cuotas enteradas y contabilidad) deben coincidir mes a mes.
La revisión preventiva de estos puntos es parte natural de una auditoría fiscal preventiva, donde se concilian las tres fuentes antes de cualquier revisión de autoridad.
Cuándo conviene consultar a un profesional
- Cuando tu plantilla tiene incapacidades frecuentes o prolongadas y conviene estandarizar el proceso de gestión y timbrado.
- Cuando detectas diferencias entre lo timbrado y los subsidios pagados por el IMSS, y necesitas conciliar ejercicios anteriores.
- Cuando se recibe un dictamen de invalidez y hay que coordinar la baja ante el IMSS, la terminación de la relación y el pago de prestaciones laborales.
- Cuando existe controversia con un trabajador sobre días de incapacidad, descuentos o complementos.
- Cuando enfrentas una visita del IMSS y necesitas presentar el expediente completo de incapacidades.
- Cuando se requiere diseñar o revisar la política interna de complementos por incapacidad, con sustento legal y fiscal.
El servicio de nómina y seguridad social del despacho cubre la gestión, el timbrado y la conciliación de las incapacidades dentro del marco del área contable y fiscal. Para dimensionar el costo total del trabajador durante una incapacidad puedes apoyarte en la calculadora de sueldo neto, y cuando la controversia escala a defensa, el análisis coordinado se gestiona con el área jurídica laboral.
Compara los tres tipos de incapacidad del IMSS
Selecciona el tipo para ver los días de espera, el porcentaje del subsidio, la duración máxima y el papel del patrón en cada caso.
Incapacidad por enfermedad general
El IMSS paga el subsidio a partir del cuarto día de incapacidad. Los tres primeros días no generan subsidio; el patrón decide si los paga o no, conforme a su política interna o contrato.
Incapacidad por riesgo de trabajo
El IMSS paga desde el primer día al 100 % del SBC. Si la incapacidad supera las 52 semanas, el Instituto dictamina la pensión correspondiente o el alta.
Incapacidad por maternidad
El IMSS paga el subsidio durante el descanso obligatorio de maternidad al 100 % del SBC. En adopción, el periodo es de 42 días posteriores a la recepción del menor.
Preguntas frecuentes
¿Quién paga el subsidio al trabajador durante la incapacidad?
El IMSS paga directamente al trabajador, no el patrón. El patrón mantiene la afiliación, entera las cuotas y timbra el CFDI, pero el subsidio lo entrega el Instituto conforme a las reglas de cada ramo del seguro.
¿Qué pasa con los primeros tres días de enfermedad general?
Los primeros tres días de enfermedad general no generan subsidio del IMSS (salvo hospitalización). La relación laboral está suspendida; el patrón puede pagar esos días por política interna o por contrato, o no pagarlos. Si los paga, debe timbrarlos como percepción gravada.
¿Cuánto dura el subsidio por enfermedad general?
Hasta 52 semanas para la misma enfermedad, prorrogables por otras 26 semanas conforme a los artículos 96 y 101 de la LSS. Si el trabajador requiere más tiempo, el IMSS dictamina invalidez o defunción, según el caso.
¿Cómo se timbran las incapacidades en el CFDI de nómina 4.0?
Con dos nodos del complemento: el nodo Incapacidades (tipo, días e importe del descuento) y el nodo OtrosPagos con la clave de subsidio del catálogo c_TipoOtroPago (tradicionalmente clave 004), que informa al SAT del pago hecho por el IMSS.
¿El patrón debe seguir pagando cuotas durante la incapacidad?
Sí. Las cuotas obrero-patronales y las aportaciones de INFONAVIT se siguen enterando sobre el SBC vigente del trabajador durante toda la incapacidad. La baja durante la incapacidad es una violación grave del régimen de seguridad social.
¿Puedo descontar los días de incapacidad como faltas?
No. El certificado de incapacidad expedido por el IMSS es justificante legal de la ausencia conforme al artículo 42 fracción II de la LFT. Descontar los días certificados es una contingencia laboral que habilita al trabajador a rescindir con responsabilidad para el patrón.
¿Qué pasa si el patrón paga al trabajador un complemento?
Si el patrón paga al trabajador la diferencia entre el subsidio del IMSS y su salario íntegro, esa diferencia es una percepción ordinaria gravada y debe timbrarse como tal en el nodo de Percepciones del CFDI, con la retención de ISR correspondiente.
¿Cuánto dura el subsidio por maternidad?
84 días naturales (42 antes y 42 después del parto) al 100 % del SBC al inicio del periodo de descanso. En caso de adopción, son 42 días posteriores a la recepción del menor (art. 101 LSS).
¿Qué pasa cuando termina la incapacidad?
El IMSS emite el alta médica y el trabajador retoma sus actividades. Si la incapacidad deriva en invalidez permanente, el IMSS dictamina y corresponde la pensión respectiva; el patrón gestiona la baja y, en su caso, la terminación de la relación laboral conforme al artículo 53 fracción V de la LFT.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



