
Contabilidad de costos para tu negocio: punto de equilibrio, margen y precio
Muchos negocios saben cuánto venden y cuánto dinero entra al banco, pero no saben cuánto cuesta realmente lo que venden. Esa brecha es la que separa a las empresas que crecen con margen de las que crecen con volumen y descubren, demasiado tarde, que cada venta adicional las acercaba a la pérdida. La contabilidad de costos es la disciplina que cierra esa brecha: mide, clasifica y analiza lo que consume tu operación para que puedas fijar precios, decidir mezclas de producto y conocer tu punto de equilibrio con números, no con intuición.
Esta guía explica, con el marco normativo y técnico vigente en 2026, qué es la contabilidad de costos, cómo se clasifican los costos, cómo se valúan los inventarios para efectos fiscales, cómo se calculan el margen de contribución y el punto de equilibrio, y cómo se adapta todo esto a comercios, industrias y negocios de servicios.
Contabilidad de costos: qué es y en qué se diferencia de la financiera
La contabilidad financiera mira hacia afuera: produce estados financieros para socios, bancos y autoridad, conforme a las NIF y con periodicidad fija. La contabilidad de costos mira hacia adentro: descompone la operación en sus consumos reales (materiales, mano de obra, estructura) para que la dirección pueda decidir. No es una contabilidad distinta ni paralela: es una capa de detalle sobre la misma contabilidad, organizada para responder preguntas de gestión.
| Criterio | Contabilidad financiera | Contabilidad de costos |
|---|---|---|
| Usuario principal | Externos: socios, bancos, SAT | Internos: dirección, operaciones, comercial |
| Norma | NIF y disposiciones fiscales | Diseño interno; se apoya en NIF para valuaciones |
| Periodicidad | Mensual, anual (obligatoria) | Continua; según la decisión que alimenta |
| Enfoque | Resultado global de la entidad | Resultado por producto, servicio, línea, cliente o proyecto |
| Pregunta típica | ¿Cuánto ganó la empresa en el ejercicio? | ¿Cuánto me deja cada unidad vendida y desde qué volumen gano? |
Aunque no es una obligación legal en sí misma, la contabilidad de costos alimenta obligaciones que sí lo son: el costo de ventas de la declaración anual (art. 29 LISR), la valuación de inventarios (arts. 37 y 38 LISR; NIF C-4) y el control de inventarios que exige el artículo 28 del CFF como parte de la contabilidad. Bien llevada, es gestión; mal llevada o ausente, es un riesgo fiscal y comercial simultáneo.
Quien no conoce sus costos no fija precios: los adivina. Y en la adivinanza, el margen vive de la suerte. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Las tres preguntas que responde
- ¿Cuánto me cuesta? El costo unitario de producir, comprar o prestar un servicio, integrado por materiales, mano de obra y carga indirecta.
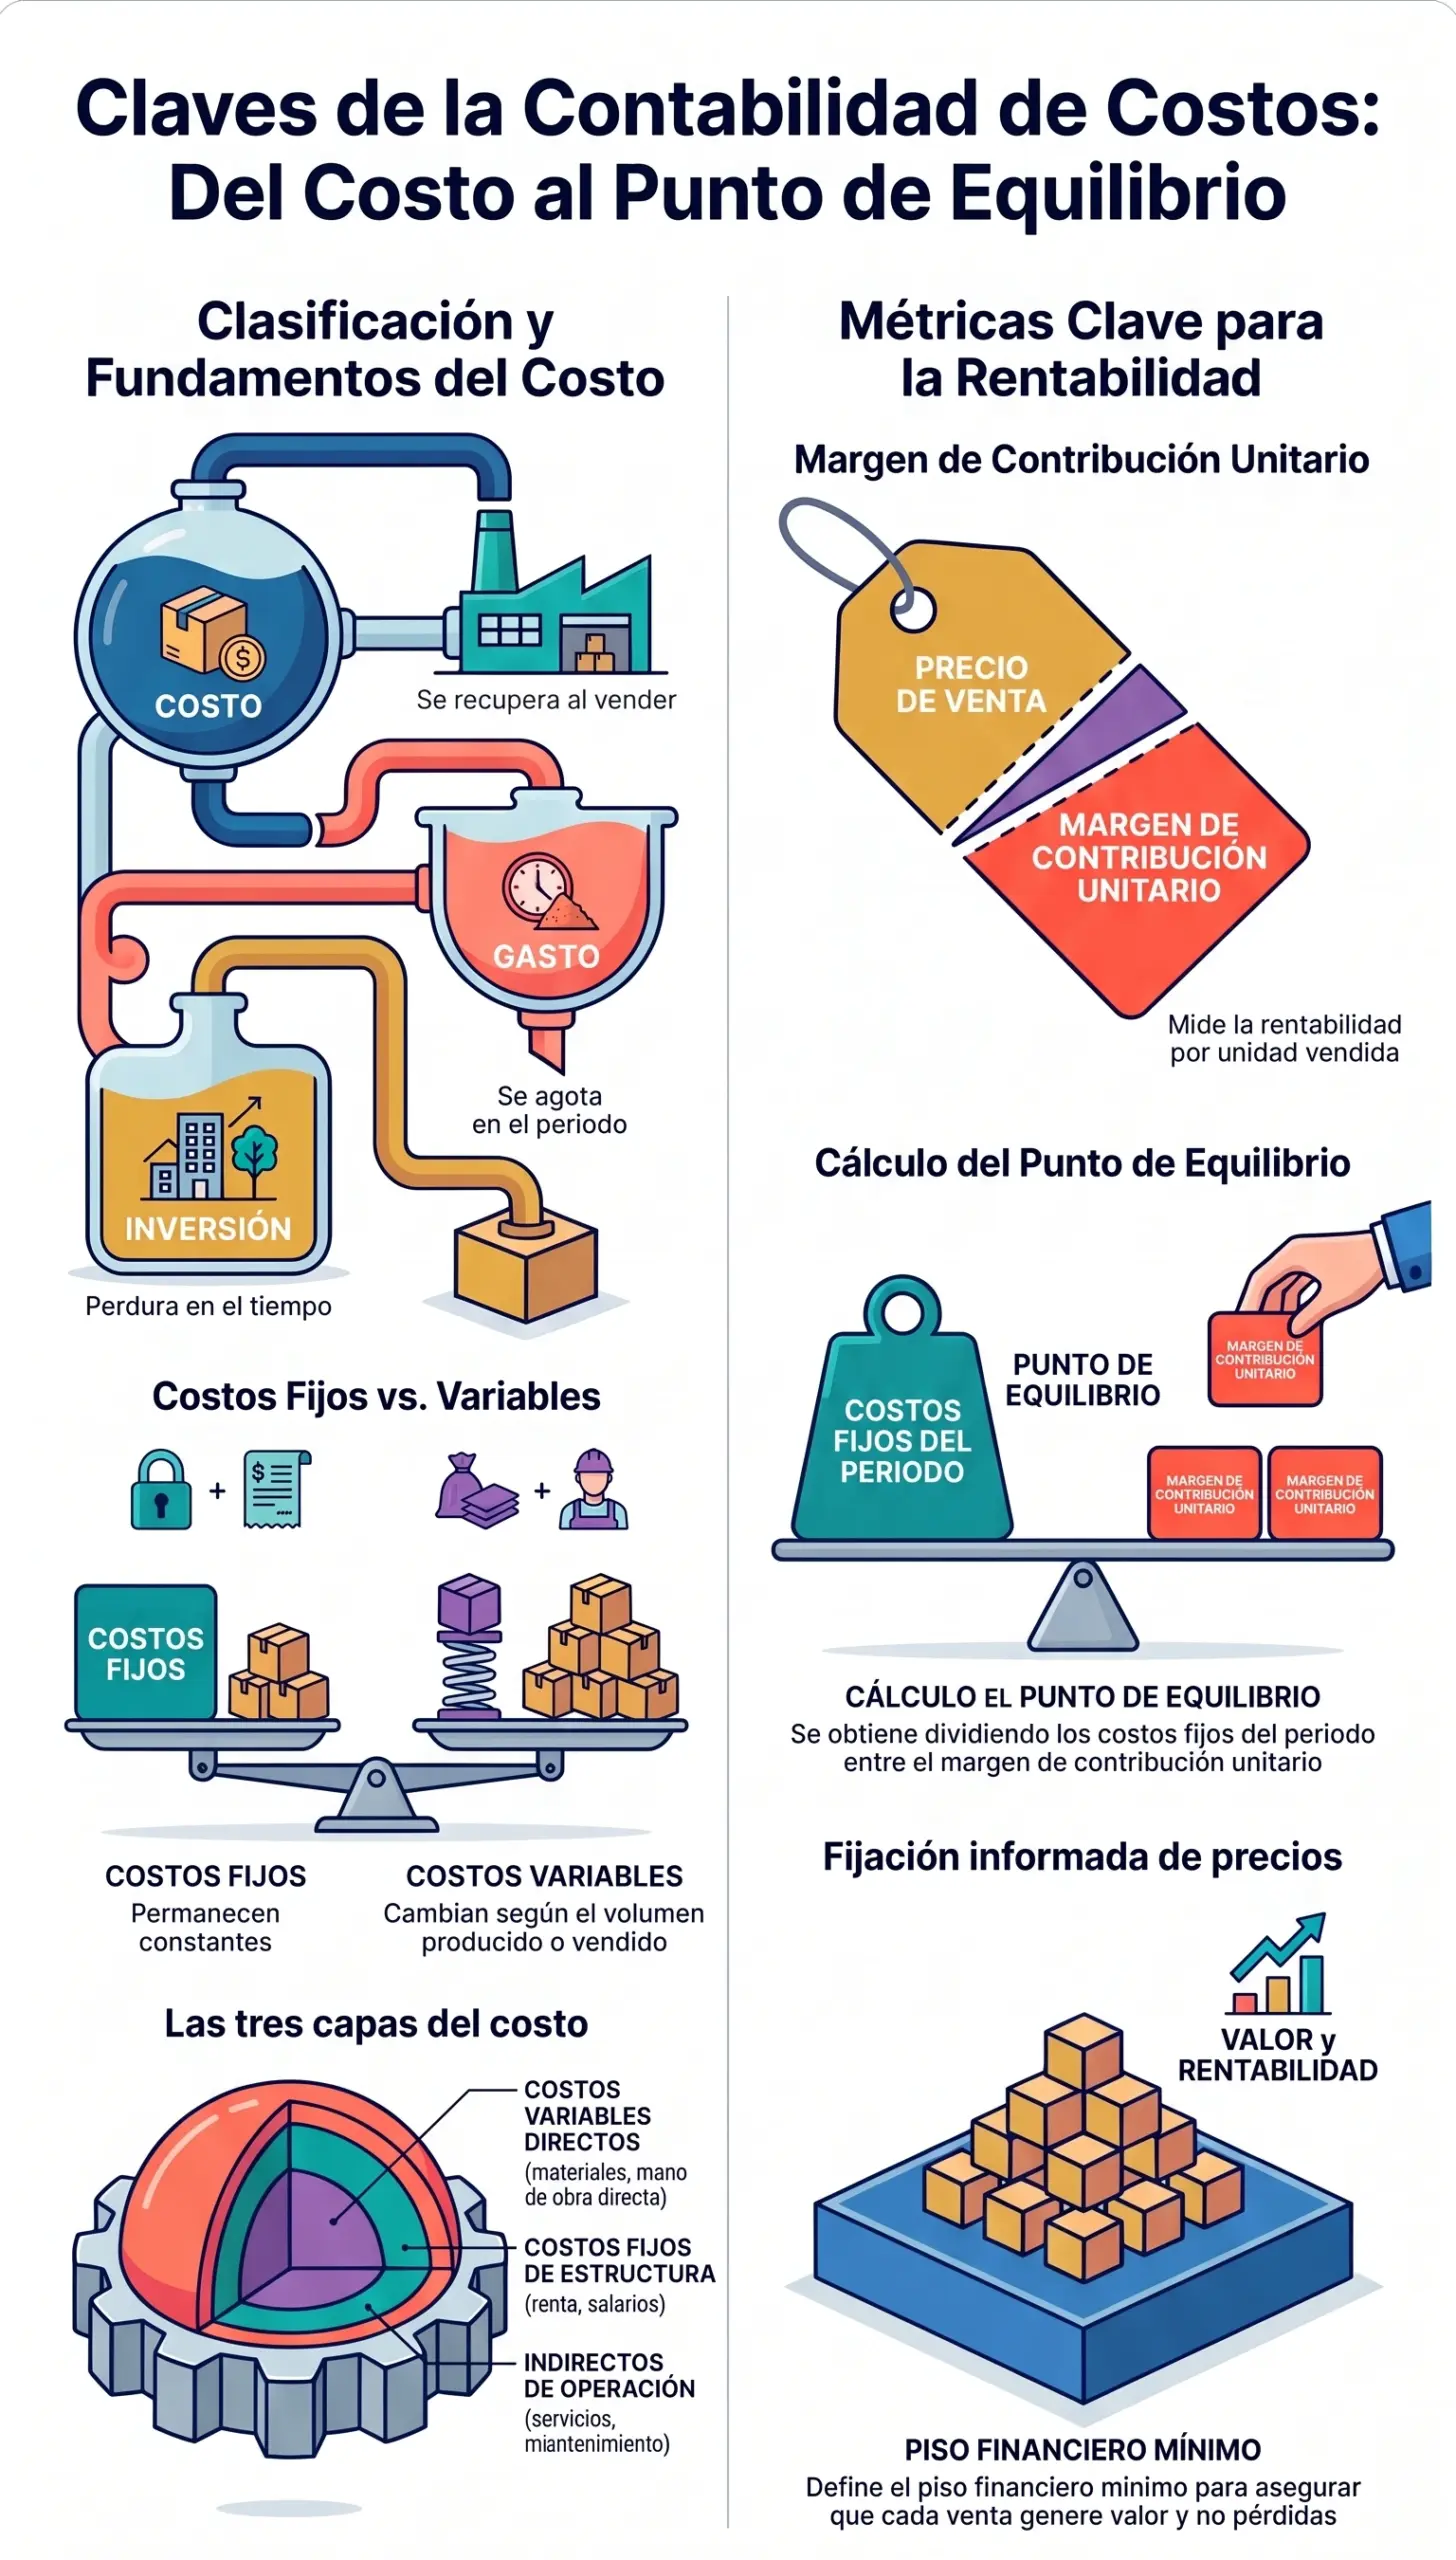
- ¿Cuánto me deja? El margen de contribución de cada producto o servicio: lo que queda del precio después de cubrir los costos variables, y que es lo único que paga la estructura y genera utilidad.
- ¿Desde dónde gano? El punto de equilibrio: el volumen de ventas a partir del cual la operación deja de perder y empieza a generar utilidad.
Estas tres preguntas conectan directamente con los indicadores financieros que toda PyME debe medir y con el análisis de rentabilidad: sin costos bien medidos, ambos análisis se construyen sobre arena.
Clasificación de costos: el vocabulario mínimo
| Criterio | Categoría | Definición | Ejemplos típicos |
|---|---|---|---|
| Por comportamiento | Fijos | No cambian con el volumen en el rango relevante | Renta, salarios administrativos, seguros, depreciación lineal |
| Variables | Cambian proporcionalmente con el volumen | Materia prima, comisiones sobre venta, embalaje, fletes por unidad | |
| Semivariables | Tienen componente fijo y componente variable | Energía eléctrica con cargo fijo más consumo; telefonía con renta más tráfico | |
| Por identificación | Directos | Se trazan sin esfuerzo a un producto o servicio | Materia prima del producto A; horas del profesional en el caso X |
| Indirectos | Se asignan con bases de reparto | Renta de planta compartida, supervisión, servicios generales | |
| Por función | De operación o producción | Se integran al costo del bien o servicio | Materiales, mano de obra directa, carga fabril |
| De venta | Del periodo; se expensean al causarse | Comisiones, publicidad, logística comercial | |
| De administración | Del periodo; estructura de dirección | Dirección, contabilidad, sistemas, oficinas corporativas | |
| De financiamiento | Costo del capital ajeno | Intereses de créditos, comisiones bancarias |
La distinción por comportamiento (fijo vs. variable) es la que habilita el cálculo del margen y del punto de equilibrio; la distinción por identificación (directo vs. indirecto) es la que define la calidad del costo unitario. Un negocio que no separa ambas dimensiones termina repartiendo todo "entre todos" y perdiendo la señal de qué es rentable y qué no.
Costo, gasto e inversión: tres palabras que no son sinónimos
- Costo: consumo que se recupera a través de la venta. La materia prima comprada es un costo que vive en el inventario y se convierte en costo de ventas cuando el producto se vende.
- Gasto: consumo que se agota en el periodo y no se recupera vía inventario. La renta del mes, la nómina administrativa o la publicidad son gastos del periodo.
- Inversión: desembolso que genera beneficios en varios ejercicios. La compra de maquinaria no es costo ni gasto del mes: se capitaliza y se convierte en costo o gasto vía depreciación (art. 34 LISR para efectos fiscales).
Sistemas de costeo: órdenes, procesos y ABC
Costeo por órdenes de producción o por proyecto
Aplica cuando cada unidad o lote es identificable y distinto: talleres, imprentas, constructoras, despachos por caso, fabricación bajo pedido. Cada orden abre una "hoja de costo" que acumula materiales, mano de obra y carga aplicada. Al cerrar la orden, se conoce su costo real y su margen.
Costeo por procesos
Aplica cuando la producción es continua y homogénea: alimentos, bebidas, químicos, textiles. Los costos se acumulan por departamento o proceso durante el periodo y se dividen entre las unidades equivalentes producidas. El costo unitario es un promedio del periodo.
Costeo basado en actividades (ABC)
Cuando los costos indirectos son relevantes y diversos, el ABC los asigna siguiendo el consumo real de actividades: las actividades consumen recursos y los productos consumen actividades. Es más preciso que el reparto por volumen, pero exige más información; conviene adoptarlo cuando las decisiones de mezcla o de precio dependen de indirectos significativos.
Inventarios y valuación fiscal: artículos 37 y 38 de la LISR
En comercios e industrias, el inventario es el puente entre la contabilidad de costos y la fiscal. Para efectos del ISR, el costo de ventas del ejercicio se determina conforme al artículo 29 de la LISR (inventario inicial más compras menos inventario final), y los inventarios deben valuarse con uno de los métodos autorizados por el artículo 37 de la LISR:
- Primeras entradas, primeras salidas (PEPS): las unidades se valúan al costo de las primeras adquiridas.
- Promedios: costo promedio ponderado de las unidades disponibles.
- Identificación específica: cuando cada unidad es distinguible (maquinaria, joyería, obra).
El artículo 38 de la LISR obliga a mantener el método elegido de manera consistente: cambiarlo sin autorización o aplicarlo de forma intermitente distorsiona el costo de ventas y es observación segura en revisión. Contablemente, la NIF C-4 exige además valuar al costo o al valor neto de realización, el menor, lo que obliga a identificar mercancía obsoleta o de lento movimiento al cierre, como parte del cierre contable anual.
El inventario es dinero inmovilizado con fecha de caducidad comercial. Valuarlo bien no es un tema contable: es un tema de supervivencia del margen. — Práctica de consultoría empresarial, López Henaine y Chávez
Costo unitario y margen de contribución
El costo unitario integra los costos directos del bien o servicio más la porción de indirectos que el sistema de costeo le asigne. Sobre él se construye la herramienta de decisión más poderosa de la contabilidad de costos:
MC = Precio de venta − Costos variables unitarios
El margen de contribución es lo que cada unidad vendida aporta para cubrir los costos fijos y, una vez cubiertos, generar utilidad. Un producto con precio alto pero margen de contribución bajo puede ser peor negocio que uno con precio modesto y margen alto. Por eso la mezcla de venta se decide con MC, no con facturación.
Punto de equilibrio: la cifra que separa perder de ganar
PE = Costos fijos del periodo ÷ Margen de contribución unitario
| Paso | Concepto | Dato del ejemplo | Resultado |
|---|---|---|---|
| 1 | Precio de venta unitario | — | $500 |
| 2 | Costos variables unitarios (material, comisión, empaque) | — | $300 |
| 3 | Margen de contribución unitario | 500 − 300 | $200 |
| 4 | Costos fijos mensuales (renta, nómina fija, servicios, depreciación) | — | $180,000 |
| 5 | Punto de equilibrio en unidades | 180,000 ÷ 200 | 900 unidades/mes |
| 6 | Punto de equilibrio en pesos | 900 × 500 | $450,000/mes |
Con este cálculo, la dirección sabe que vender 850 unidades en el mes significa pérdida, y que cada unidad por encima de 900 aporta $200 directos a la utilidad. El punto de equilibrio debe recalcularse cuando cambian precios, insumos o estructura: no es una cifra anual, es un tablero mensual. Su relación con el flujo de efectivo es directa: un negocio puede estar por encima del punto de equilibrio contable y aun así quedarse sin liquidez si cobra tarde; por eso conviene leerlo junto con el flujo de efectivo.
Costos en servicios: la hora y el proyecto como unidad
En negocios sin inventario —despachos, consultorías, agencias, mantenimiento— la unidad de costo suele ser la hora vendible o el proyecto. El cálculo básico es:
- Costo total del personal productivo: salarios más cargas sociales y prestaciones (el costo real de un empleado supera su salario neto; para dimensionar el neto vs. el costo patronal puedes apoyarte en la calculadora de sueldo neto).
- Más estructura asignada: renta, sistemas, administración, comercial.
- Dividido entre horas vendibles reales: no las horas del calendario, sino las que efectivamente pueden facturarse (descontando capacitación, administración interna, tiempos muertos).
El resultado es el costo por hora vendible, sobre el que se construye la tarifa con el margen objetivo. En proyectos, el mismo principio se aplica por caso: horas estimadas por perfil más gastos directos del proyecto más carga de estructura. Quien tarifa servicios sin este cálculo cobra por debajo de su costo real sin saberlo, especialmente cuando el socio o director trabaja en los casos y su tiempo no se cuesta.
Costos y precios: decidir con números, no con intuición
El precio no se fija solo con costos, pero nunca debe fijarse ignorándolos. Tres enfoques conviven en la práctica:
- Costo más margen: costo unitario completo más un porcentaje objetivo. Simple, pero ignora la disposición a pagar del mercado.
- Margen de contribución objetivo: se fija el precio para alcanzar un MC que cubra fijos y meta de utilidad; útil cuando los variables dominan.
- Precio de mercado con validación de costo: se parte del precio del mercado y se verifica que el costo permita margen suficiente; si no lo permite, la decisión es de costo (rediseño, proveedor, proceso) o de salida de ese producto.
La contabilidad de costos no impone el precio: entrega el piso informado debajo del cual cada venta destruye valor. Esa es su contribución a la estrategia comercial y a la planeación financiera del crecimiento.
La dimensión fiscal: costo de ventas y consistencia
La contabilidad de costos se encuentra con el fisco en tres puntos concretos:
- Costo de ventas deducible (art. 29 LISR): se integra con inventario inicial, compras del ejercicio e inventario final. Un control de inventarios débil produce un costo de ventas incorrecto y, con ello, una utilidad fiscal errónea.
- Método de valuación (arts. 37 y 38 LISR): el método elegido debe aplicarse de forma consistente; los cambios requieren analizar efectos y, en su caso, el tratamiento de cambio de método.
- Soporte documental: cada movimiento de inventario y cada costo directo relevante deben estar respaldados por CFDI y registros que resistan una revisión, en línea con lo que explicamos en materialidad de las operaciones (Art. 69-B) y en papeles de trabajo y soporte documental.
Además, las diferencias entre el costo contable (NIF C-4) y el costo fiscal (método del art. 37 LISR) son un renglón clásico de la conciliación contable-fiscal del cierre anual.
Implementación según el tipo de negocio
| Tipo de negocio | Unidad de costo natural | Sistema recomendado | Indicador clave |
|---|---|---|---|
| Comercio | Unidad o familia de producto | Costeo por inventarios con método fiscal consistente | Margen bruto por familia y rotación |
| Manufactura | Orden o proceso | Órdenes de producción o por procesos; ABC si hay indirectos complejos | Costo unitario real vs. estándar |
| Servicios profesionales | Hora vendible o proyecto | Costeo por proyecto con hoja de horas por perfil | Costo por hora vs. tarifa facturada |
| Mixto (producto + servicio) | Línea y contrato | Híbrido: inventarios por línea + proyectos por contrato | MC por línea y por contrato |
- Definir el catálogo de productos, servicios o familias que se van a costear.
- Clasificar el gasto del periodo en fijo, variable y semivariable con criterio documentado.
- Elegir el sistema de costeo y la base de asignación de indirectos.
- Construir la hoja de costo unitario o de hora vendible con fuentes verificables.
- Calcular margen de contribución y punto de equilibrio por unidad de análisis.
- Integrar el resultado al presupuesto y a la revisión mensual de dirección.
- Documentar todo en papeles de trabajo que permitan recalcular y auditar el costo.
El presupuesto que recibe estos insumos es el presupuesto empresarial; la mejora de procesos que surge de detectar costos anómalos es territorio de la optimización de procesos y reducción de costos.
Errores frecuentes en contabilidad de costos
- No costear el tiempo del dueño o socio: el trabajo no remunerado del propietario subsidia artificialmente el margen.
- Ignorar cargas sociales y prestaciones: el costo real de la mano de obra supera el salario neto en un porcentaje relevante; presupuestar solo sueldos subestima el costo.
- Repartir indirectos "entre todos" por volumen: castiga a los productos simples y subsidia a los complejos; el ABC o bases de reparto afinadas corrigen esto.
- Confundir costo con gasto: tratar la materia prima como gasto del mes destruye el inventario y el costo de ventas fiscal.
- No actualizar costos cuando cambian insumos: un costo unitario de hace seis meses con inflación de materiales es una mentira operativa.
- Valuar inventario sin identificar obsoletos: sobreestima activo y margen; la NIF C-4 exige reconocer la pérdida.
- Cambiar el método de valuación fiscal sin analizar consistencia: viola el art. 38 LISR y genera diferencias inexplicables entre ejercicios.
- Usar el punto de equilibrio anual para decisiones mensuales: la estacionalidad exige recalcularlo por periodo.
El punto de equilibrio no es una cifra contable: es la línea que separa trabajar para perder de trabajar para ganar. Cruzarla con información es estrategia; cruzarla a ciegas es suerte. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando el negocio crece y el margen no crece con las ventas, sin explicación clara por producto o cliente.
- Cuando se prepara una deción de precio, mezcla o lanzamiento relevante y no existe costo unitario confiable.
- Cuando los indirectos dominan la estructura y el reparto actual distorsiona las decisiones.
- Cuando hay inventarios relevantes sin valuación formal o con método fiscal inconsistente.
- Cuando se licita o contrata por proyectos y las cotizaciones se hacen sin costo por hora ni carga de estructura.
- Cuando se requiere integrar costos al presupuesto y al tablero mensual de dirección con papeles de trabajo auditables.
El servicio de contabilidad del despacho incluye el diseño e implantación de sistemas de costos dentro del marco del área contable y fiscal, en coordinación con la consultoría empresarial cuando el hallazgo de costos exige rediseño de procesos o de estructura.
Desglosa tu costo: tres capas que debes conocer antes de fijar precio
Toca cada capa para ver sus componentes típicos y un ejemplo por sector.
Capa 1 · Costos variables directos
Ver componentes- Materia prima, mercancía o insumos por unidad
- Mano de obra directa o horas del profesional por caso
- Comisiones, embalaje, fletes y medios de cobro por venta
Capa 2 · Costos fijos de estructura
Ver componentes- Renta, servicios base, seguros y mantenimiento
- Nómina administrativa y de dirección con sus cargas
- Depreciación de equipo y sistemas
Capa 3 · Indirectos y asignaciones
Ver componentes- Supervisión, calidad y soporte compartido entre líneas
- Costos de almacenamiento y logística interna
- Carga de estructura asignada por actividad o por base documentada
Preguntas frecuentes
¿La contabilidad de costos es obligatoria por ley?
No como sistema independiente. Pero sí son obligatorios sus productos fiscales: el control de inventarios (art. 28 CFF), la valuación con método autorizado (arts. 37 y 38 LISR) y el costo de ventas de la anual (art. 29 LISR). Como herramienta de gestión, es opcional y altamente recomendable.
¿Cuál es la diferencia entre costo y gasto?
El costo se recupera a través de la venta (vive en el inventario hasta venderse); el gasto se consume en el periodo y no se recupera vía inventario. La renta del mes es gasto; la materia prima del producto en almacén es costo.
¿Cómo se calcula el punto de equilibrio?
Dividiendo los costos fijos del periodo entre el margen de contribución unitario (precio menos costos variables unitarios). El resultado es el número de unidades a partir del cual la operación genera utilidad.
¿Qué es el margen de contribución?
Lo que cada unidad vendida aporta para cubrir costos fijos y generar utilidad, después de cubrir sus costos variables. Es la base de las decisiones de mezcla de productos y de precios.
¿Qué métodos de valuación de inventarios acepta el SAT?
Los del artículo 37 de la LISR: primeras entradas primeras salidas (PEPS), promedios e identificación específica, según la naturaleza del inventario. El elegido debe aplicarse de forma consistente conforme al artículo 38.
¿Puedo cambiar de método de valuación cada año?
No de forma libre. El artículo 38 de la LISR exige consistencia en el método; los cambios deben analizarse y tratarse conforme a la normativa, pues afectan el costo de ventas y la utilidad fiscal de varios ejercicios.
¿Cómo costo un negocio de servicios sin inventario?
Con la hora vendible o el proyecto como unidad: costo total del personal productivo con sus cargas, más estructura asignada, dividido entre las horas efectivamente facturables. Sobre ese costo por hora se construye la tarifa.
¿Debo incluir el sueldo del dueño en los costos?
Sí, al menos como referencia de decisión. Si el propietario trabaja en la operación, su tiempo tiene costo de mercado; no reconocerlo hace que el margen parezca mayor de lo que realmente es.
¿Qué es el costeo ABC y cuándo conviene?
Es el costeo basado en actividades: asigna indirectos siguiendo el consumo real de actividades. Conviene cuando los costos indirectos son relevantes y diversos, y las decisiones de precio o mezcla dependen de esa precisión.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



