
Asimilados a salarios: cuándo proceden y cómo evitar la simulación
El régimen de asimilados a salarios es uno de los mecanismos más utilizados —y también uno de los más mal utilizados— de la nómina mexicana. Bien aplicado, es una figura fiscal legítima que permite a profesionales independientes, consejeros, comisarios, agentes de seguros y otros prestadores de servicios tributar con la tarifa mensual de sueldos y salarios, sin cargar al patrón con cuotas obrero-patronales. Mal aplicado, se convierte en una simulación laboral que el SAT y el IMSS detectan en sus cruces estructurales y que puede derivar en créditos fiscales, capitales constitutivos, multas y, en casos graves, en presunción de operaciones simuladas conforme al artículo 69-B del Código Fiscal de la Federación.
Esta guía explica, con el marco del artículo 94 de la Ley del Impuesto Sobre la Renta (LISR) y de las reglas vigentes en 2026, quiénes pueden tributar como asimilados, cuáles son los requisitos formales, cómo se calcula la retención, qué pasa con la seguridad social, cómo se timbra el CFDI y, sobre todo, cómo distinguir un asimilado legítimo de una relación laboral disfrazada.
Qué es el régimen de asimilados a salarios
Los asimilados a salarios son personas físicas que, sin tener una relación laboral subordinada con quien les paga, la propia ley (art. 94 LISR) los equipara fiscalmente a los asalariados para efectos de la retención de ISR. Es decir: no son trabajadores conforme a la Ley Federal del Trabajo, pero la LISR ordena que sus ingresos se graven con la misma tarifa que los sueldos, y que quien les paga actúe como retenedor.
La utilidad de la figura es clara: el prestador recibe la simplicidad de una retención mensual en lugar de pagos provisionales trimestrales, y el contratante evita el costo de las cuotas obrero-patronales sobre una relación que, en sustancia, no es laboral. Pero esa misma utilidad es la que atrae el uso abusivo: convertir en "asimilado" a quien en realidad es un trabajador subordinado con horario, lugar y exclusividad.
El asimilado a salarios no es una forma barata de contratar personal: es una figura fiscal para profesionales genuinamente independientes. Cuando el papel dice "asimilado" y la realidad dice "subordinado", el SAT y el IMSS terminan cobrando la diferencia con recargos. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Las fracciones del artículo 94: quién puede ser asimilado
No cualquier prestador de servicios puede ser asimilado. El artículo 94 de la LISR enumera supuestos específicos; fuera de ellos, la relación se trata como honorarios profesionales (Capítulo II del Título IV) o, si hay subordinación, como relación laboral. Los supuestos más relevantes en la práctica diaria son:
- Honorarios preponderantes: personas que presten servicios personales independientes a un prestatario, siempre que los ingresos de ese prestatario representen más del 50 % de sus ingresos totales en el ejercicio, y que los servicios se presten en las instalaciones del prestatario.
- Miembros de consejos directivos, de vigilancia, consultivos o asesores: consejeros, comisarios y miembros de órganos análogos de sociedades, cooperativas o asociaciones.
- Agentes de seguros: ingresos por comisiones derivadas de la prestación de servicios a empresas aseguradoras, en los términos de la ley de la materia.
- Artistas, deportistas y espectáculos públicos: cuando los ingresos provengan de la actuación o participación en espectáculos y no exista relación laboral.
- Otorgamiento de uso o goce temporal de bienes: cuando el contribuyente opte por asimilar el arrendamiento a salarios (en supuestos donde no haya actividad empresarial).
- Servicios personales subordinados encubiertos: servicios prestados a un solo prestatario en sus instalaciones, cuando no se acredite independencia económica o técnica.
Fuera de estas fracciones, no existe la asimilación. Intentar asimilar a un abogado, contador, médico o arquitecto que presta servicios a múltiples clientes y no encaja en las fracciones anteriores no solo es incorrecto: es una contingencia fiscal directa.
La diferencia de fondo: honorarios con retención de ISR
La confusión más común es pensar que el asimilado "es como un trabajador" o "es como un honorario". En realidad es una figura híbrida con consecuencias muy concretas:
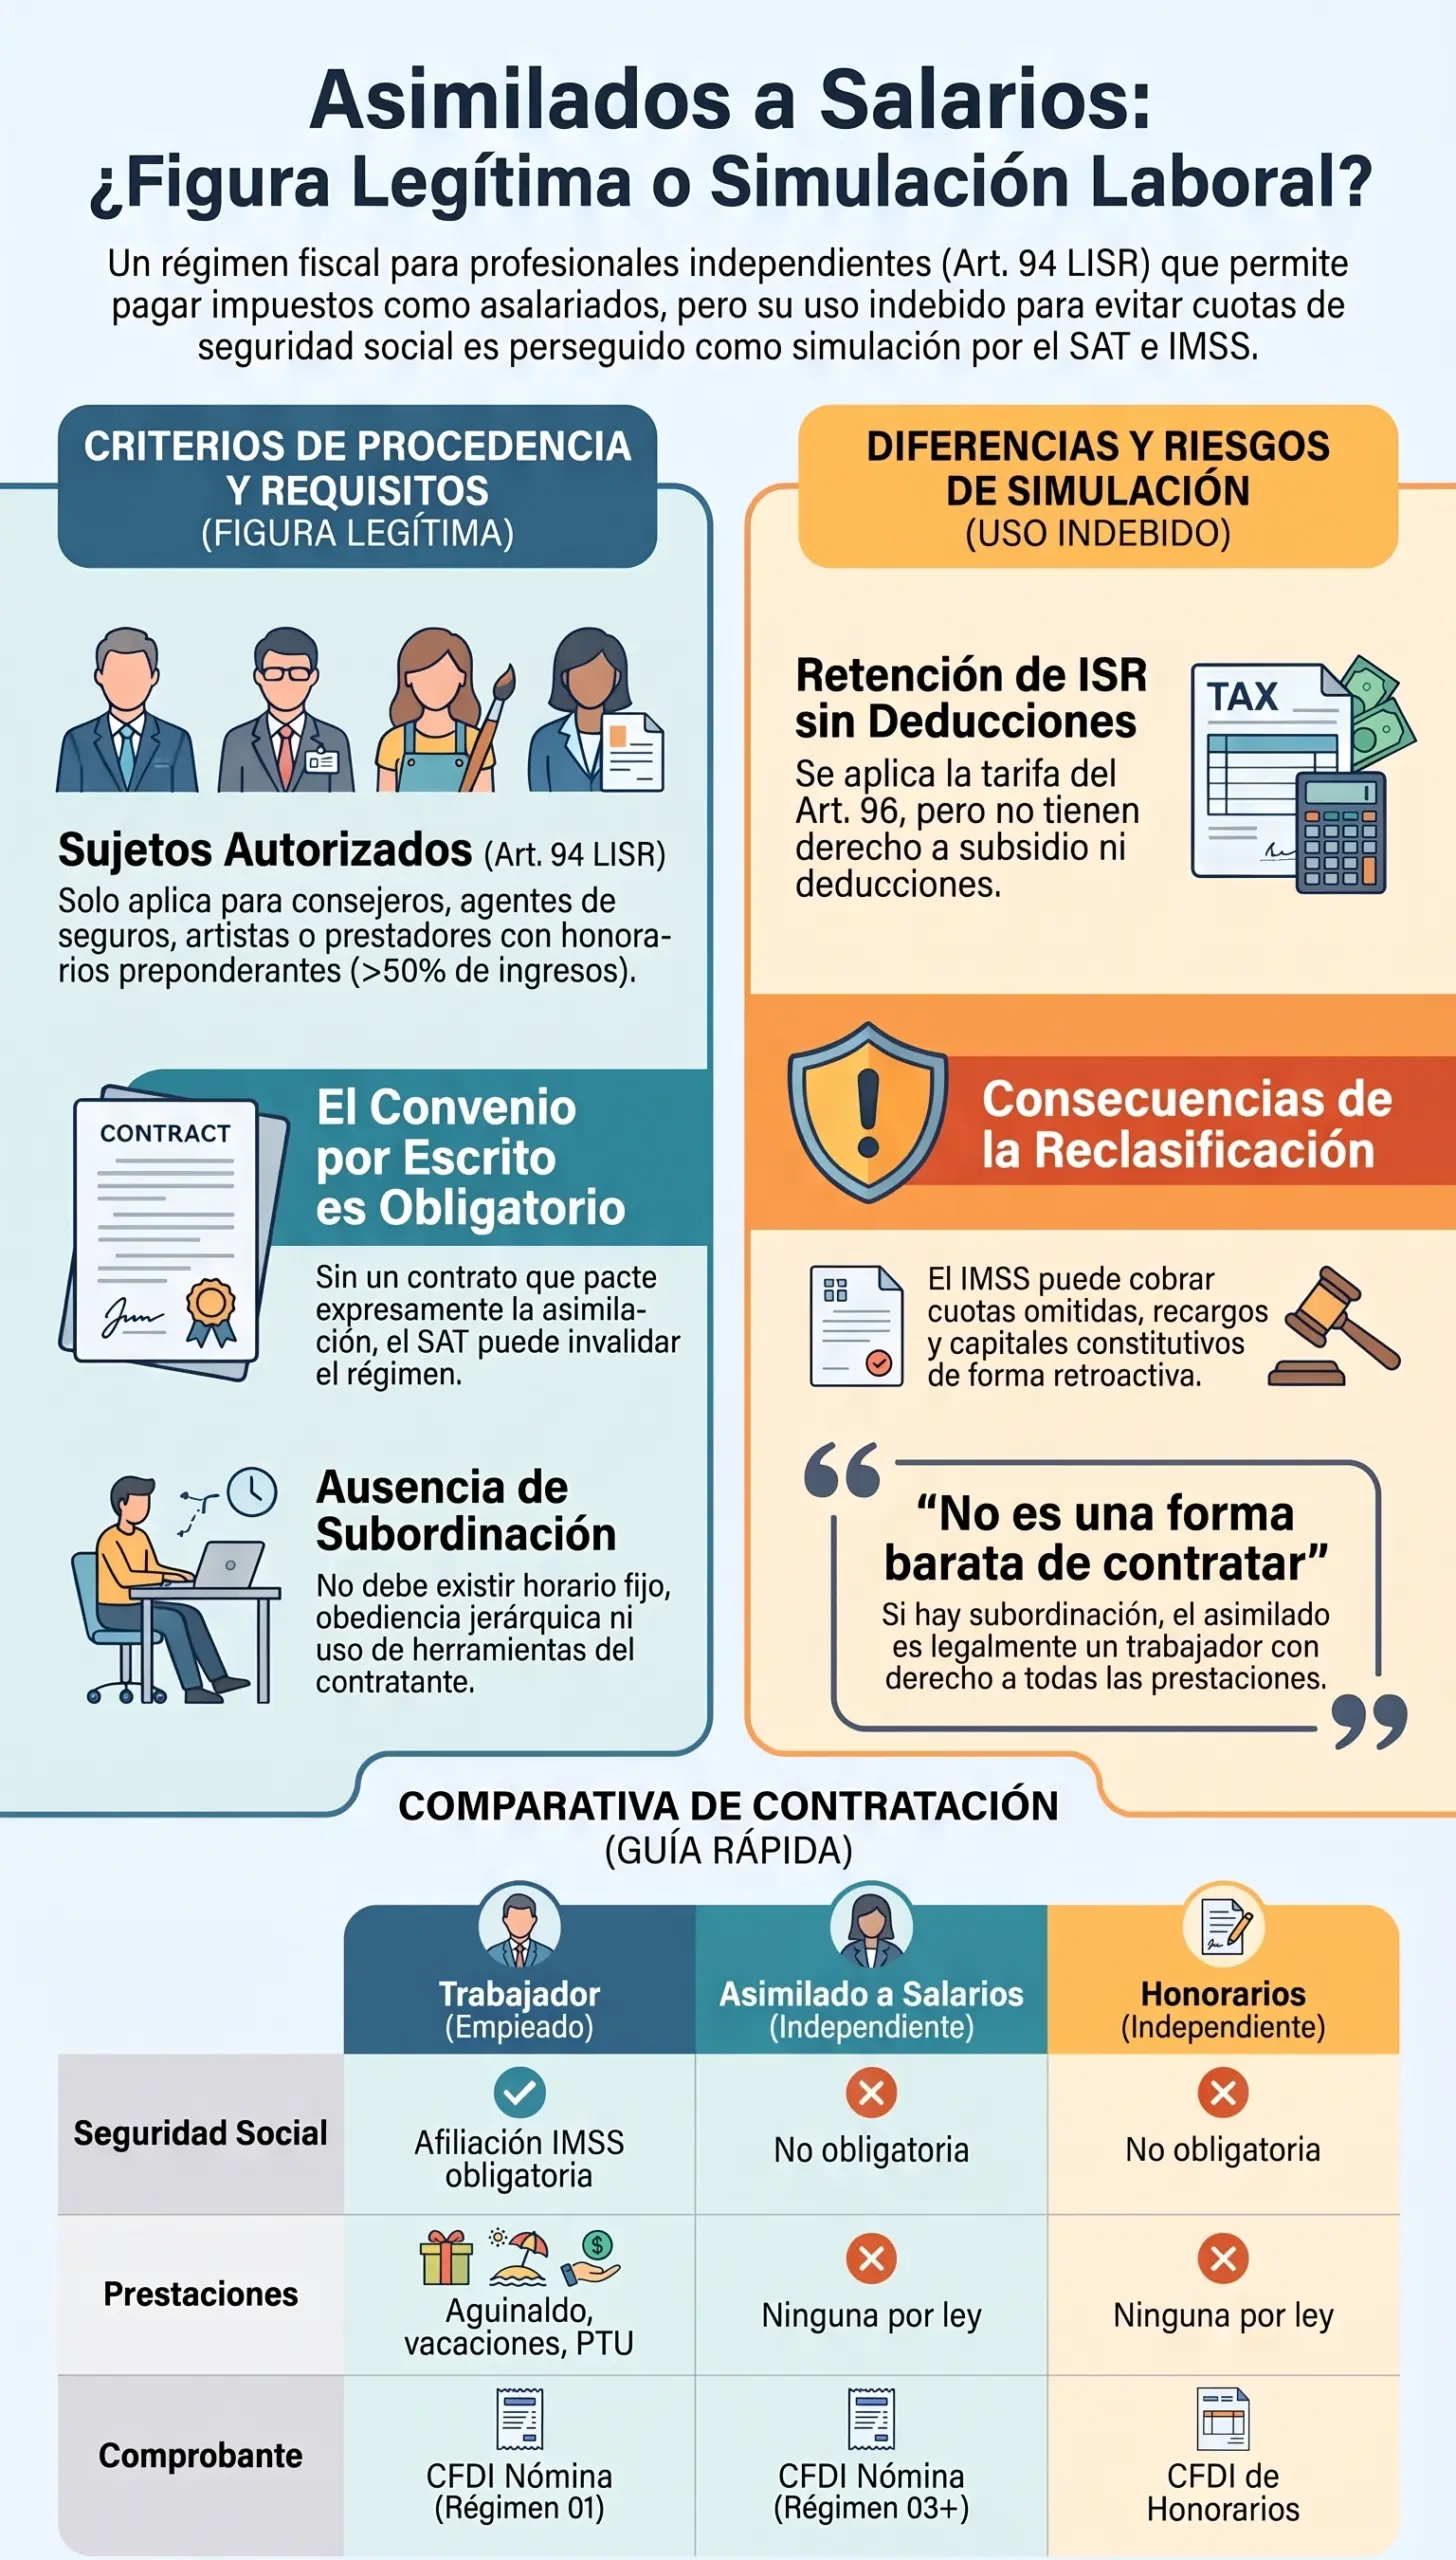
| Criterio | Trabajador subordinado | Asimilado a salarios | Honorarios profesionales |
|---|---|---|---|
| Naturaleza | Relación laboral (LFT) | Servicios independientes asimilados (LISR) | Servicios profesionales independientes (LISR Cap. II) |
| Retención ISR | Tarifa art. 96 LISR (con subsidio al empleo si aplica) | Tarifa art. 96 LISR (sin subsidio al empleo) | Pagos provisionales propios del contribuyente (art. 106 LISR) |
| Deducciones propias | Ninguna (solo las personales en la anual) | Ninguna (art. 110 LISR), salvo pensión alimenticia judicial | Sí: gastos indispensables de la actividad |
| Seguridad social | Afiliación obligatoria (art. 12 LSS) | No obligatoria (regla general) | No obligatoria (puede ser voluntaria) |
| Prestaciones laborales | Aguinaldo, vacaciones, prima, PTU, prima de antigüedad | Ninguna por ley | Ninguna por ley |
| Comprobante | CFDI de nómina (régimen 03) | CFDI de nómina (régimen específico de asimilados) | CFDI de honorarios del prestador |
El detalle de cómo se calcula la retención del trabajador normal se desarrolla en cálculo y timbrado de nómina: guía 2026; el tratamiento fiscal de los honorarios propios se aborda en contabilidad para personas físicas con actividad empresarial.
Requisitos formales: el convenio por escrito
El artículo 94 de la LISR establece que, para que la asimilación proceda, debe existir convenio por escrito entre las partes donde se pacte que el prestador tributará bajo este régimen. El convenio no es un formalismo: es el documento que acredita ante el SAT que el asimilado aceptó expresamente la figura y sus consecuencias fiscales.
- Convenio expreso por escrito: firmado por ambas partes, con fecha cierta y con la cláusula clara de asimilación al régimen del artículo 94.
- Descripción del servicio: que permita verificar que encaja en alguna de las fracciones del artículo 94.
- Ausencia de elementos de subordinación: el convenio no debe imponer horario fijo, exclusividad (salvo en los supuestos que la propia ley permite), obediencia jerárquica ni sujeción a reglamentos internos de personal.
- Conservación del documento: el expediente debe conservarse al menos durante los plazos de prescripción de facultades de comprobación (arts. 30 y 67 del CFF).
La retención de ISR: tarifa del artículo 96 sin deducciones
El retenedor aplica al asimilado la misma tarifa mensual del artículo 96 de la LISR que se aplica a los asalariados. El procedimiento es:
- Determinar el ingreso gravable del periodo (honorarios devengados en el mes).
- Aplicar la tarifa mensual del artículo 96 sobre ese ingreso.
- No aplicar subsidio al empleo: los asimilados no tienen derecho al estímulo fiscal del artículo 114 de la LISR, por lo que la retención se calcula sobre el ISR bruto de la tarifa.
- No deducir gastos: el artículo 110 de la LISR establece expresamente que los asimilados no pueden efectuar deducciones para los efectos de este impuesto, salvo la pensión alimenticia decretada por juez.
- Retener el ISR y enterarlo al SAT el día 17 del mes siguiente al pago.
Para el prestador, la desventaja es clara: al no poder deducir los gastos indispensables de su actividad (oficina, transporte, equipo, servicios), paga ISR sobre el ingreso bruto. Por eso, para profesionales con estructura de gastos relevante, muchas veces conviene más tributar directamente en el Capítulo II (honorarios con pagos provisionales) que como asimilado. El detalle del subsidio al empleo que NO aplica aquí se desarrolla en subsidio al empleo: cómo aplicarlo.
Seguridad Social e INFONAVIT: la regla y la excepción
La regla general es que el asimilado no se afilia al régimen obligatorio del IMSS por esta relación, porque el artículo 12 de la Ley del Seguro Social exige una relación laboral subordinada para generar el alta obligatoria. Lo mismo aplica para las aportaciones de INFONAVIT: al no haber relación laboral, no nace la obligación del 5 %.
Las excepciones relevantes son:
- Asimilados que además son trabajadores: un consejero o asesor que también tenga un contrato laboral con la misma entidad puede estar afiliado por la relación laboral; el ingreso por asimilación se suma al SBC solo si la LSS y sus reglas así lo determinan para ese supuesto específico.
- Seguro de salud para la familia: algunos asimilados optan por afiliarse voluntariamente al IMSS en modalidad no obligatoria, pero esto es decisión del prestador, no del retenedor.
- Regímenes especiales: artistas, deportistas y agentes de seguros tienen reglas específicas que conviene revisar caso por caso.
La mecánica general del alta patronal y del SBC se aborda en registro patronal ante el IMSS: alta paso a paso y en cuotas IMSS e INFONAVIT: qué paga el patrón.
El CFDI de nómina para asimilados: régimen específico
Los asimilados a salarios se timbran en el CFDI de nómina, no en CFDI de honorarios. El complemento de nómina del Anexo 20 de la RMF incluye un c_TipoRegimen específico para asimilados, que los distingue de los trabajadores del régimen general. El detalle de los nodos del complemento se desarrolla en nómina digital y CFDI de nómina 4.0.
Algunos puntos críticos del timbrado:
- Percepciones: los honorarios asimilados se timbran con la clave del catálogo c_TipoPercepcion que corresponda a "Honorarios asimilados a salarios".
- Deducciones: solo se reflejan, cuando aplica, el ISR retenido y, en su caso, la pensión alimenticia por orden judicial. No hay cuotas IMSS ni fondo de ahorro.
- Nodo de Separación: no aplica en la mayoría de los casos, porque no hay relación laboral que termine.
- Constancia de Situación Fiscal: los datos del asimilado (RFC, CP, régimen fiscal) deben coincidir con los registrados en el SAT, al igual que en cualquier CFDI de nómina.
El riesgo de simulación: cuando el SAT o el IMSS reclasifican
El mayor peligro de usar mal la figura del asimilado es que la autoridad reclasifique la relación en una revisión. El SAT y el IMSS cruzan sistemáticamente la nómina timbrada con los registros de afiliación, los contratos, los pagos y la operación real de la empresa. Cuando detectan que una persona tratada como asimilado en realidad:
- Cumple un horario fijo en las instalaciones del contratante.
- Recibe instrucciones directas y reporta a un superior jerárquico.
- Utiliza herramientas, equipo y materiales proporcionados por el contratante.
- Guarda exclusividad (cuando la fracción aplicable no la permite).
- Percibe pagos periódicos fijos equivalentes a un salario, sin entregas por resultados.
…la autoridad puede:
- El IMSS: determinar cuotas obrero-patronales omitidas con actualización y recargos, y en su caso capitales constitutivos si hubo prestaciones no cubiertas.
- El SAT: desconocer la retención efectuada, exigir el entero de diferencias y, cuando la operación carezca de sustancia real, aplicar la presunción de operaciones simuladas del artículo 69-B del CFF, con consecuencias que desarrollamos en la importancia de la materialidad en las operaciones.
- El trabajador: reclamar vía laboral el reconocimiento de la relación, el pago de prestaciones devengadas y, en caso de separación, la liquidación que explicamos en finiquitos y liquidaciones: el cálculo contable correcto.
Cuando el SAT reclasifica un asimilado como trabajador, el costo no es solo la diferencia de cuotas: es la pérdida del carácter deducible de los pagos, la actualización, los recargos y, en el peor escenario, la publicación en las listas del 69-B. Es la contingencia más cara de la nómina. — Práctica de cumplimiento laboral-fiscal, López Henaine y Chávez
Cuándo sí conviene y cuándo definitivamente no
| Escenario | ¿Conviene asimilar? | Por qué |
|---|---|---|
| Consejero o comisario de una sociedad | Sí, con convenio | Encaja expresamente en el art. 94 LISR y su naturaleza no es laboral |
| Agente de seguros con contrato mercantil | Sí | La propia ley prevé este supuesto con claridad |
| Consultor externo que atiende a varios clientes, sin exclusividad | No: honorarios propios (Cap. II) | No encaja en las fracciones del 94; como honorario puede deducir sus gastos |
| Profesional que trabaja todos los días en la empresa, con horario y jefe | No: es trabajador | Hay subordinación real; asimilarlo es simulación |
| Artista o deportista contratado para un evento puntual | Sí, con convenio y cuidado del caso | Encaja en fracción específica; conviene documentar la prestación |
| "Empleado de confianza" al que se quiere ahorrar cuotas | No: nunca | La LFT no admite convertir trabajadores de confianza en asimilados; es el caso clásico de simulación |
Errores frecuentes que convierten al asimilado en contingencia
- Asimilar a trabajadores subordinados reales: usar la figura para ahorrar cuotas IMSS de personal operativo o administrativo.
- No firmar convenio por escrito: o firmarlo años después, cuando ya hay revisión en curso.
- Imponer horario, lugar fijo y subordinación jerárquica: evidencias directas de simulación en cualquier visita domiciliaria.
- Aplicar subsidio al empleo: los asimilados no tienen derecho; incluirlo genera retenciones incorrectas.
- Timbrar como trabajador subordinado (régimen 03): cuando corresponde el régimen específico de asimilados.
- Confundir honorarios propios con asimilados: profesionales independientes que no encajan en el art. 94 deben expedir CFDI de honorarios, no estar en la nómina.
- No conciliar el CFDI de nómina con los contratos: tener "asimilados" timbrados sin contrato firmado o con contratos que no describen el supuesto del art. 94.
- Pagar prestaciones laborales "por fuera": dar aguinaldo o vacaciones a un asimilado contradice su naturaleza independiente y refuerza la tesis de simulación.
La revisión preventiva de la nómina, incluyendo a los asimilados, es uno de los componentes más rentables de una auditoría fiscal preventiva antes del cierre anual.
Cuándo conviene consultar a un profesional
- Cuando tu nómina tiene varios asimilados y conviene revisar si cada uno encaja en alguna fracción del artículo 94 con convenio vigente.
- Cuando detectas que alguno de tus asimilados cumple horario, recibe órdenes y usa herramientas de la empresa, y conviene evaluar la regularización antes de una visita.
- Cuando planeas contratar a consejeros, comisarios, agentes de seguros o artistas y quieres estructurar la relación desde el inicio con el convenio correcto.
- Cuando enfrentas una revisión del IMSS o del SAT en la que ya se cuestiona la naturaleza de los asimilados.
- Cuando un asimilado reclama derechos laborales ante la autoridad de conciliación o ante un tribunal.
- Cuando quieres migrar un esquema de asimilados mal estructurados hacia honorarios propios o hacia nómina formal, con cálculo de diferencias y estrategia de regularización.
El servicio de nómina y seguridad social del despacho cubre la estructuración, el timbrado y la revisión de los esquemas de asimilados dentro del marco del área contable y fiscal. Para estimar el efecto del ISR retenido a un asimilado y compararlo con honorarios propios puedes apoyarte en la calculadora de sueldo neto, validando el escenario con el texto vigente del artículo 94 LISR y el convenio correspondiente. Cuando la reclasificación deriva en controversia, el análisis coordinado se gestiona con el área jurídica laboral y, cuando hay riesgo fiscal grave, con defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
¿Puedo contratarlo como asimilado a salarios?
Recorre las tres preguntas clave. Si todas las respuestas te llevan al camino verde, la figura es legítima; si alguna te lleva al rojo, hay riesgo de simulación.
¿Existe subordinación real (horario fijo, lugar fijo, obediencia jerárquica, exclusividad no prevista en la ley)?
¿La persona encaja en alguna fracción del artículo 94 LISR (consejero, agente de seguros, honorarios preponderantes, artista, etc.)?
¿Existe convenio por escrito pactando la asimilación y conservación del expediente?
Este árbol es orientativo. La procedencia exacta depende del texto vigente del artículo 94 LISR, del convenio firmado y de la sustancia real de la relación. Ante dudas, valida el caso con un profesional antes de emitir el primer pago.
Preguntas frecuentes
¿Qué es un asimilado a salarios?
Es una persona física que, sin tener relación laboral subordinada, la LISR (art. 94) equipara a los asalariados para efectos de la retención de ISR. No es trabajador conforme a la LFT, pero tributa con la tarifa mensual de sueldos y salarios.
¿Quiénes pueden ser asimilados a salarios?
Solo quienes encajan en las fracciones del artículo 94 de la LISR: honorarios preponderantes a un solo prestatario, consejeros y comisarios, agentes de seguros, artistas y deportistas, arrendamiento asimilado, entre otros supuestos específicos. Fuera de esas fracciones, no procede la asimilación.
¿Los asimilados tienen prestaciones laborales?
No. Al no existir relación laboral subordinada, no generan derecho a aguinaldo, vacaciones, prima vacacional, PTU ni prima de antigüedad. Cualquier pago de estas prestaciones contradice la naturaleza de la figura.
¿Los asimilados se afilian al IMSS?
La regla general es que no, porque el artículo 12 de la LSS exige relación laboral subordinada para el alta obligatoria. Tampoco generan aportaciones de INFONAVIT. Hay excepciones específicas para artistas, deportistas y ciertos regímenes especiales que conviene revisar caso por caso.
¿Qué requisitos debe cumplir el asimilado?
El principal es el convenio por escrito donde se pacte la asimilación al régimen del artículo 94 LISR, además de que la relación cumpla con la fracción que corresponda y no existan elementos de subordinación laboral.
¿Cómo se calcula la retención de ISR?
Se aplica la tarifa mensual del artículo 96 de la LISR sobre los honorarios devengados del periodo. No aplica el subsidio al empleo y no pueden hacerse deducciones conforme al artículo 110 LISR, salvo pensión alimenticia decretada por juez.
¿Cómo se timbra el CFDI de un asimilado?
En el CFDI de nómina 4.0 con el complemento correspondiente, usando el c_TipoRegimen específico para asimilados y las claves del catálogo de percepciones previstas para honorarios asimilados.
¿Qué pasa si el SAT o el IMSS reclasifican al asimilado?
El IMSS puede determinar cuotas obrero-patronales omitidas con actualización, recargos y capitales constitutivos; el SAT puede desconocer la retención, exigir diferencias y, cuando proceda, aplicar la presunción de operaciones simuladas del artículo 69-B del CFF. El prestador puede reclamar derechos laborales.
¿Puedo tener a un trabajador de confianza como asimilado para ahorrar cuotas?
No. Si existe subordinación real, la relación es laboral conforme a la LFT aunque se le llame "de confianza". Convertirla en asimilada es simulación y genera contingencia en los tres frentes: IMSS, SAT y laboral.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



