
Aguinaldo, vacaciones y prima vacacional: cómo se calculan en 2026
El aguinaldo, las vacaciones y la prima vacacional no son bonos ocasionales ni favores del patrón: son derechos laborales que el trabajador devenga cada día que trabaja y que la Ley Federal del Trabajo (LFT) obliga a pagar bajo reglas precisas. Para la empresa, son también un pasivo contable que crece mes con mes y que, si no se provisiona ni se calcula correctamente, genera distorsiones en los estados financieros, diferencias en la nómina y contingencias laborales y fiscales.
Esta guía detalla, con el marco de la LFT y la Ley del ISR vigentes en 2026, cómo se calculan estas tres prestaciones paso a paso, cómo impactó la reforma de Vacaciones Dignas, sobre qué salario deben calcularse, qué porciones están exentas de ISR y cómo deben provisionarse contablemente cada mes.
Tres prestaciones que todo trabajador devenga cada día
La LFT establece tres prestaciones mínimas que se generan por el solo transcurso del tiempo de servicios:
Estas tres prestaciones comparten una lógica: se devengan con el tiempo trabajado. Por eso, cuando la relación laboral termina antes de cumplir el año (por renuncia, despido o cualquier otra causa), el trabajador tiene derecho a la parte proporcional de las tres como componente esencial de su finiquito. Y por la misma razón, contablemente deben provisionarse cada mes, no reconocerse solo cuando se pagan.
El aguinaldo: 15 días de salario, antes del 20 de diciembre
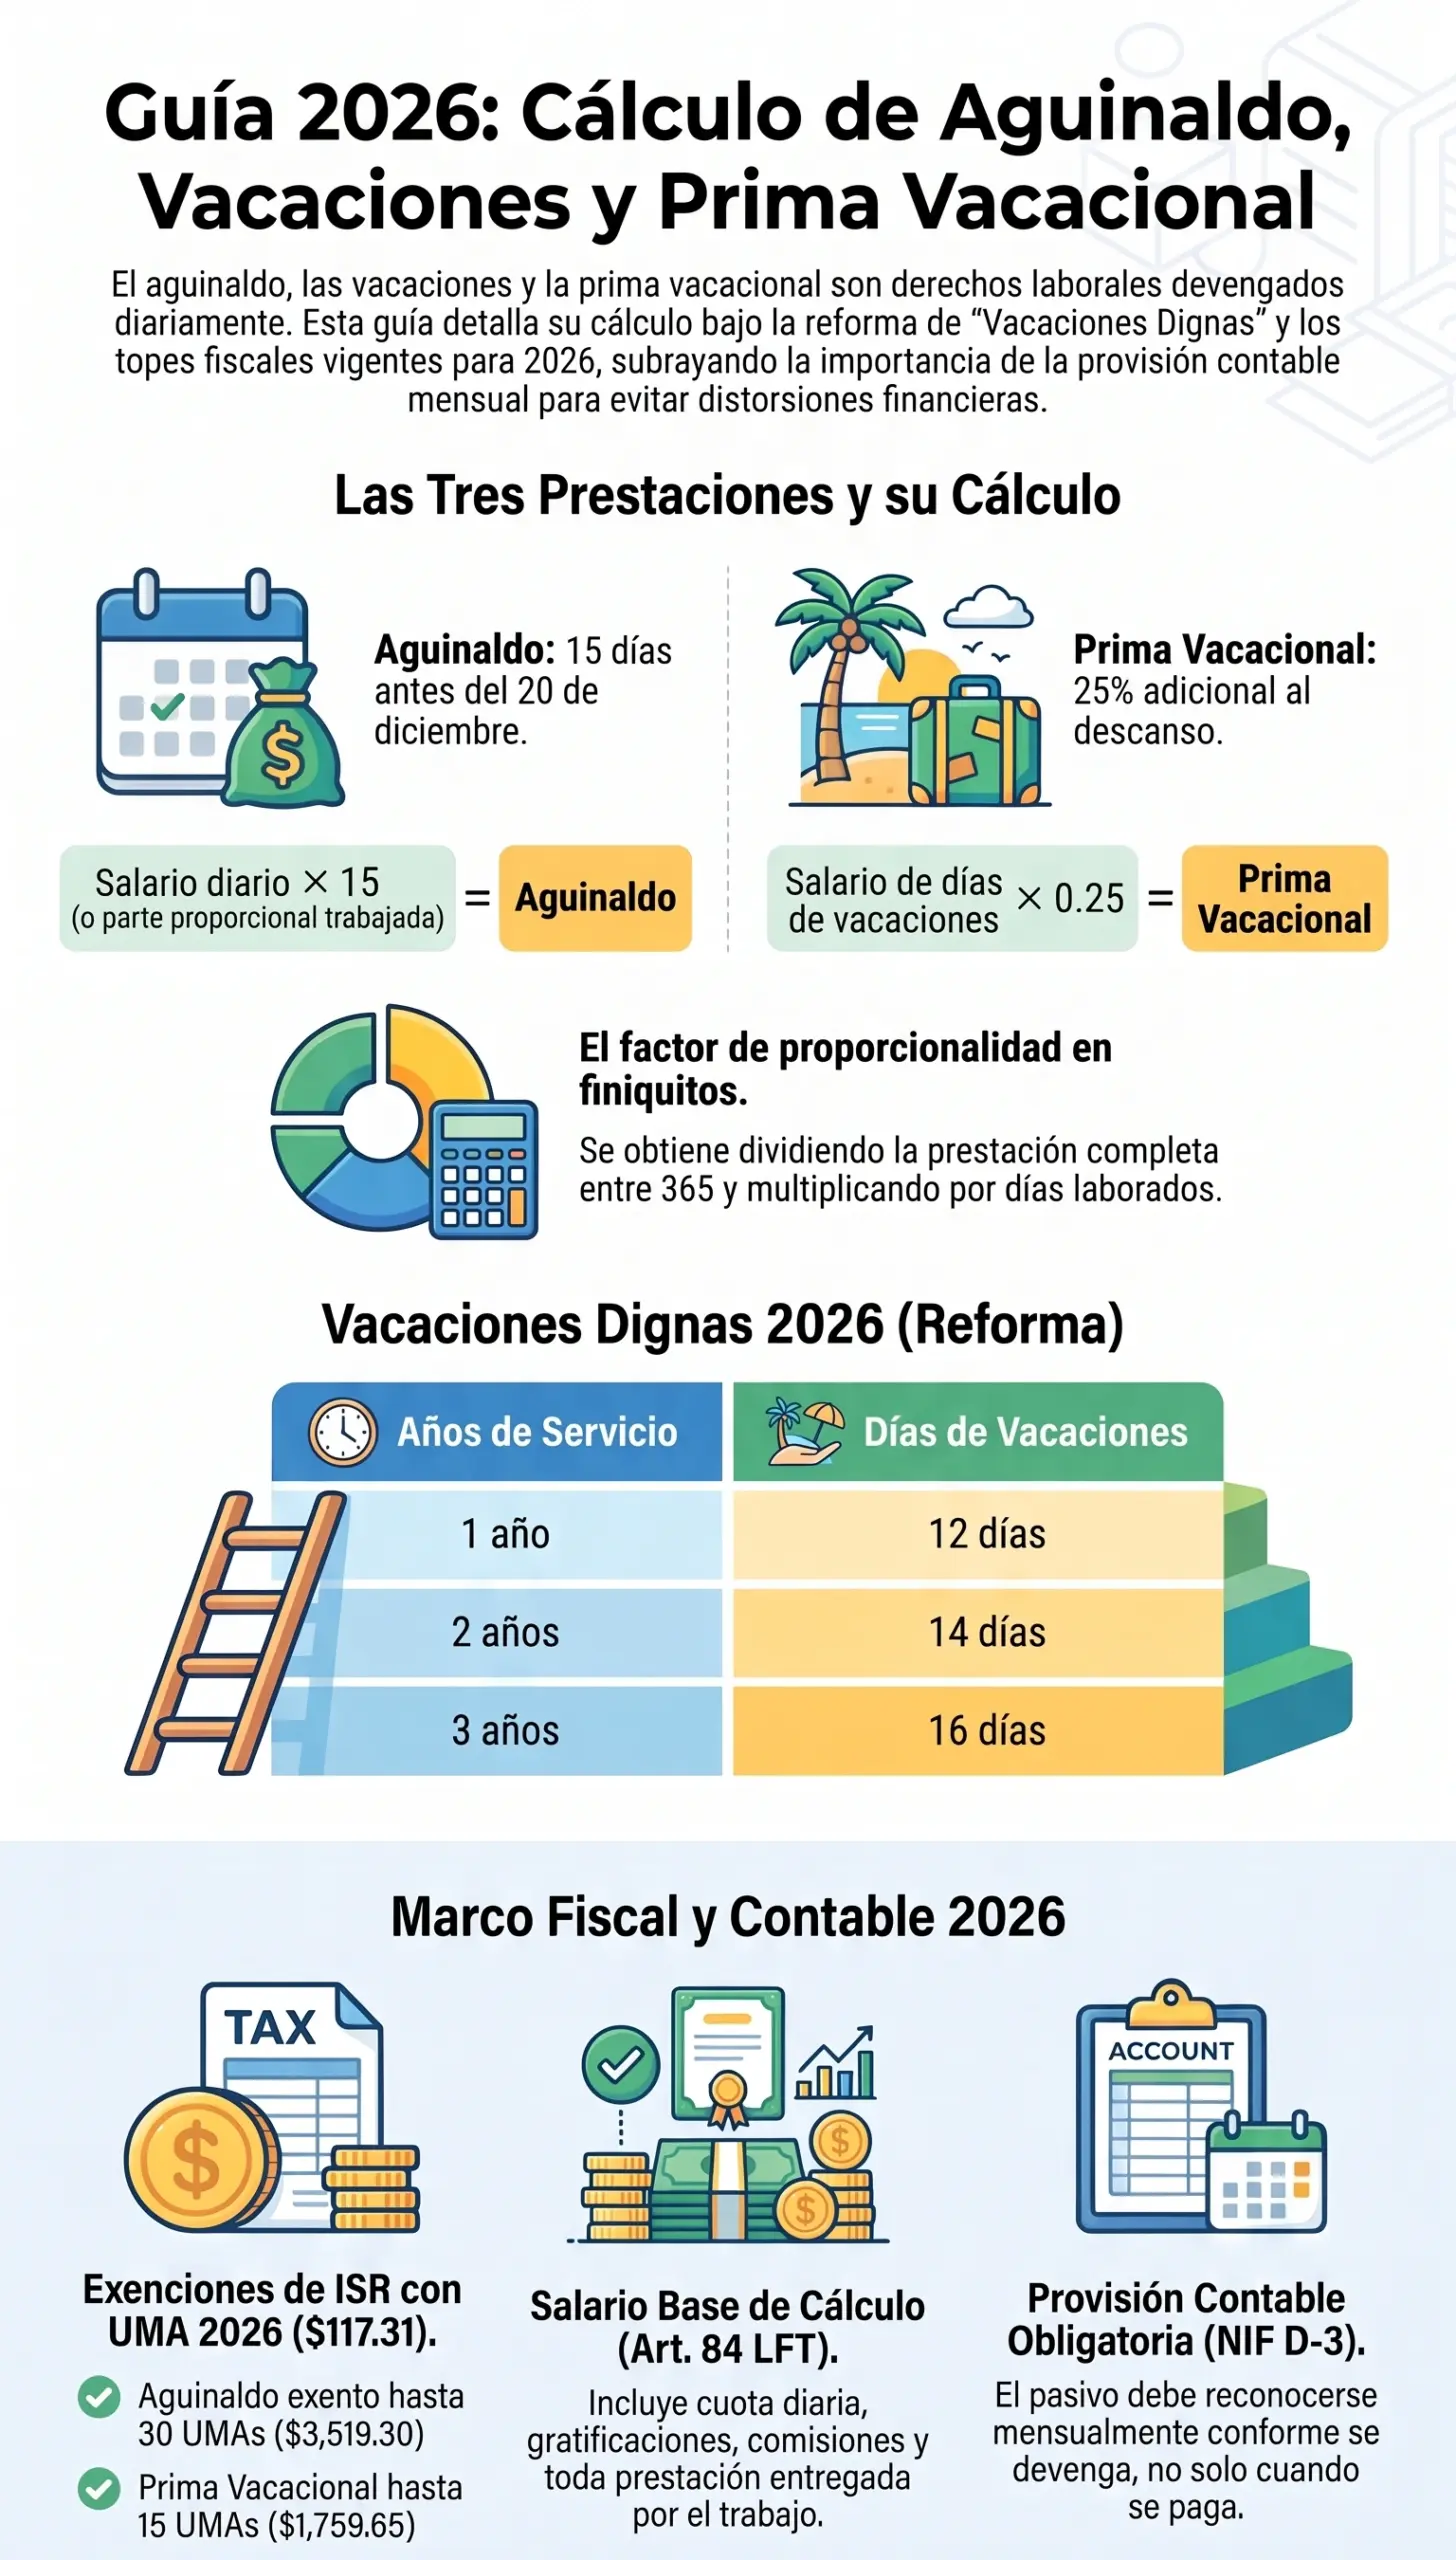
El artículo 87 de la LFT establece que los trabajadores tendrán derecho a un aguinaldo anual que deberá pagarse antes del día 20 de diciembre, equivalente a 15 días de salario, por lo menos. Quienes no hayan cumplido el año de servicios tienen derecho a que se les pague la parte proporcional del mismo, conforme al tiempo trabajado.
Si el año no se trabajó completo Aguinaldo proporcional = (15 días × días trabajados en el año) ÷ 365
El aguinaldo es una prestación en dinero que no admite sustitución por bienes, vales o especies. Su pago extemporáneo o incompleto faculta al trabajador a reclamar la diferencia, y en casos graves puede configurar una causa de rescisión imputable al patrón (art. 51 LFT), con las consecuencias indemnizatorias que desarrollamos en finiquitos y liquidaciones: el cálculo contable correcto.
Vacaciones: la tabla vigente tras la reforma de Vacaciones Dignas
La reforma conocida como Vacaciones Dignas, vigente desde 2023, modificó sustancialmente el artículo 76 de la LFT, aumentando los días mínimos de descanso. La tabla aplicable en 2026 es la siguiente:
| Año de servicios | Días de vacaciones mínimos |
|---|---|
| 1 | 12 |
| 2 | 14 |
| 3 | 16 |
| 4 | 18 |
| 5 | 20 |
| 6 a 10 | 22 (aumento de 2 días por cada quinquenio adicional) |
| 11 a 15 | 24 |
| 16 a 20 | 26 |
El derecho a vacaciones se genera al cumplir cada año de servicios. La ley exige que se disfruten dentro de los seis meses siguientes al cumplimiento del año (art. 78 LFT). El patrón debe entregar al trabajador una constancia de antigüedad y días disponibles; si no lo hace, el trabajador puede exigirlos judicialmente, además de la indemnización correspondiente.
Usar todavía la tabla antigua de 6 días el primer año es uno de los errores más comunes y más litigados desde la reforma de Vacaciones Dignas. Cada finiquito que se calcula con esa tabla subestima el pasivo y genera una diferencia reclamable. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
La prima vacacional: el 25 % mínimo que acompaña al descanso
El artículo 80 de la LFT establece que los trabajadores tendrán derecho a una prima vacacional no menor del 25 % sobre los salarios que les correspondan durante el periodo de vacaciones. Esta prestación es independiente del salario del descanso: es un premio adicional por disfrutar las vacaciones.
Muchas empresas pagan la prima vacacional junto con el salario del periodo de descanso; otras la pagan por separado en la fecha en que el trabajador toma sus vacaciones. Ambas modalidades son válidas, siempre que el monto cubra el 25 % mínimo y se registre correctamente en la nómina.
¿Sobre qué salario se calculan estas prestaciones?
El artículo 84 de la LFT establece que el salario base para el pago de las indemnizaciones y, por extensión doctrinal y práctica, para las prestaciones devengadas, integra no solo la cuota diaria sino también las prestaciones en especie y cualquier otra cantidad o prestación que se entregue al trabajador por su trabajo.
En la práctica, esto significa que deben incluirse en la base de cálculo:
- Salario diario contractual o de cuota fija.
- Gratificaciones y percepciones ordinarias que se entreguen con regularidad.
- Parte proporcional de prestaciones en especie (habitación, alimentación) cuando apliquen.
- Comisiones y bonos regulares que formen parte de la retribución del trabajador.
Para trabajadores con salario variable (comisiones, destajo), la LFT establece que el salario diario para estos efectos será el promedio de las percepciones obtenidas en el último año de servicios o del tiempo trabajado si éste fuera menor.
El tratamiento fiscal: exenciones en ISR con la UMA 2026
Para efectos del Impuesto Sobre la Renta del trabajador, el artículo 93 de la LISR prevé exenciones para estas prestaciones, con topes expresados en Unidades de Medida y Actualización (UMA). Con la UMA diaria de $117.31 vigente en 2026, los topes exentos son:
El cálculo proporcional cuando no se trabaja el año completo
Cuando la relación laboral termina antes de cumplir el año (por renuncia, rescisión o despido), el trabajador tiene derecho a la parte proporcional de las tres prestaciones, calculada con base en los días trabajados del año calendario o del año de servicios según corresponda.
Este cálculo proporcional es uno de los componentes principales de cualquier finiquito. Omitirlo o calcularlo con base en meses completos redondeados (en lugar de los días exactos trabajados) es un error técnico que subestima el derecho del trabajador y genera contingencia.
La provisión contable: el pasivo que crece cada mes
Desde la perspectiva de las Normas de Información Financiera (NIF D-3 - Beneficios a los empleados), el aguinaldo, las vacaciones y la prima vacacional son beneficios directos a corto plazo que se devengan conforme el trabajador presta sus servicios. La norma exige reconocer el pasivo correspondiente en cada periodo contable, no solo cuando se paga.
La práctica correcta es:
- Provisionar mensualmente la doceava parte del aguinaldo anual.
- Provisionar mensualmente la doceava parte de los días de vacaciones anuales y de la prima vacacional.
- Cancelar la provisión contra el pago efectivo cuando el trabajador toma sus vacaciones o cuando se paga el aguinaldo.
- Reconocer el pasivo remanente al cierre del ejercicio como parte de los pasivos circulantes del balance general.
Una empresa que no provisiona estas prestaciones reconoce en el mes de pago (diciembre para aguinaldo, meses de vacaciones) un gasto abultado que distorsiona el resultado de ese mes, mientras subestima el pasivo real en los meses anteriores. El impacto en los estados financieros es material cuando la plantilla es significativa.
Las vacaciones y el aguinaldo no se pagan el día que se entregan: se pagan cada día que el trabajador labora. Quien no provisiona mes a mes está ocultando un pasivo que tarde o temprano tendrá que enfrentar. — Práctica de contabilidad y nómina, López Henaine y Chávez
Ejemplo numérico integral
Supongamos un trabajador con salario diario de $800.00, con 2 años de antigüedad cumplidos, que trabaja el año completo 2026 y toma sus 14 días de vacaciones en agosto.
| Concepto | Cálculo | Importe |
|---|---|---|
| Aguinaldo anual | $800 × 15 días | $12,000.00 |
| Exención ISR (30 UMAs × $117.31) | — | $3,519.30 |
| Aguinaldo gravado | $12,000 − $3,519.30 | $8,480.70 |
| Vacaciones | 14 días × $800 | $11,200.00 |
| Prima vacacional (25 %) | $11,200 × 25 % | $2,800.00 |
| Exención ISR prima (15 UMAs × $117.31) | — | $1,759.65 |
| Prima vacacional gravada | $2,800 − $1,759.65 | $1,040.35 |
Este ejemplo muestra que las exenciones de ISR reducen la carga tributaria del trabajador pero no eximen al patrón de su pago íntegro. La diferencia entre el importe pagado y el gravado debe reflejarse correctamente en el timbrado del CFDI de nómina con los catálogos de percepciones exentas y gravadas del Anexo 20, como detallamos en cálculo y timbrado de nómina: guía 2026.
Errores frecuentes en el cálculo y registro
- Usar la tabla antigua de vacaciones: seguir calculando 6 días el primer año en lugar de los 12 días vigentes es el error más extendido desde la reforma de Vacaciones Dignas.
- Pagar el aguinaldo fuera de plazo: hacerlo después del 20 de diciembre genera responsabilidad laboral y, si el patrón lo deduce en el ejercicio que no corresponde, diferencias fiscales.
- Calcular sobre el salario neto o sobre el salario mínimo: el cálculo debe hacerse sobre el salario diario integrado conforme al art. 84 LFT, salvo que el salario contractual sea inferior al mínimo (caso inusual).
- No provisionar contablemente: reconocer el gasto solo al momento del pago distorsiona los estados financieros mensuales y el cierre anual.
- Tratar todo el aguinaldo como exento: la exención tiene tope (30 UMAs anuales); el excedente debe retener ISR y timbrarse como percepción gravada.
- Olvidar la parte proporcional en finiquitos: todo trabajador que sale antes de cumplir el año lleva devengada una fracción de aguinaldo, vacaciones y prima vacacional.
- No documentar los días de vacaciones tomados: la falta de registro y constancia de antigüedad deja abierta la puerta a reclamaciones por vacaciones no disfrutadas.
- Sustituir el aguinaldo por bienes o vales: la LFT exige pago en dinero efectivo; sustituirlo compromete su validez y su deducibilidad fiscal.
Cuándo conviene consultar a un profesional
- Cuando la empresa tiene esquemas de compensación complejos (salario variable, comisiones, bonos recurrentes) y se requiere definir el salario diario integrado exacto.
- Cuando la plantilla tiene antigüedades largas y el cálculo de vacaciones y prima impacta en la prima de antigüedad (art. 162 LFT) y en las cuotas del IMSS.
- Cuando se reciben reclamaciones laborales por diferencias en el pago de estas prestaciones.
- Cuando se requiere regularizar ejercicios anteriores en los que las prestaciones no fueron provisionadas correctamente.
- Cuando se prepara una due diligence laboral para adquisición, inversión o financiamiento.
- Cuando se requiere diseñar políticas internas de vacaciones (periodos colectivos, compensación por no disfrute) compatibles con la LFT.
El servicio de nómina y seguridad social del despacho cubre el cálculo, la provisión contable y el timbrado de estas prestaciones dentro del marco del área contable y fiscal. Para dimensionar el impacto en la carga patronal total puedes apoyarte en la calculadora de sueldo neto.
Calcula el devengo proporcional al instante
Ajusta la antigüedad y los meses trabajados para ver cuántos días de cada prestación ha devengado el trabajador.
Tabla de referencia Vacaciones Dignas vigente:
1 año: 12 días · 2 años: 14 días · 3 años: 16 días · 4 años: 18 días · 5 años: 20 días · 6 a 10 años: 22 días
Esta herramienta es orientativa. El cálculo definitivo depende del salario diario integrado (art. 84 LFT) y del tiempo exacto de servicios.
Preguntas frecuentes
¿Cuántos días de aguinaldo corresponden por ley?
El artículo 87 de la LFT establece un mínimo de 15 días de salario como aguinaldo anual. Las empresas pueden pactar un número superior mediante contrato individual, colectivo o política interna, pero no inferior.
¿Cuántos días de vacaciones corresponden el primer año?
Con la reforma de Vacaciones Dignas vigente desde 2023, el primer año corresponden 12 días hábiles de vacaciones, que aumentan 2 días por año hasta llegar a 20 en el quinto año, y después 2 días por cada quinquenio (art. 76 LFT).
¿Qué es la prima vacacional y de cuánto es?
Es un premio en dinero equivalente al menos al 25 % sobre los salarios del periodo de vacaciones (art. 80 LFT). Se paga adicionalmente al salario del descanso; no es sustituto del salario ni de las vacaciones.
¿Hasta qué monto el aguinaldo está exento de ISR?
El artículo 93 de la LISR exenta el equivalente a 30 UMAs anuales de aguinaldo. Con la UMA 2026 de $117.31, la exención es de $3,519.30; el excedente se acumula como ingreso gravado y causa retención de ISR.
¿Y la prima vacacional también está exenta?
Sí, parcialmente. El mismo artículo 93 exenta hasta 15 UMAs anuales de prima vacacional ($1,759.65 en 2026); el excedente se acumula al ingreso gravado del trabajador.
¿Sobre qué salario se calculan estas prestaciones?
Sobre el salario diario integrado conforme al artículo 84 de la LFT, que incluye la cuota diaria y las demás prestaciones que se entreguen al trabajador por su trabajo. Para trabajadores con salario variable, se toma el promedio de las percepciones del último año.
¿Cuándo debe pagarse el aguinaldo?
Antes del 20 de diciembre de cada año (art. 87 LFT). Pagarlo después o de forma incompleta genera responsabilidad laboral y puede afectar la deducibilidad fiscal en el ejercicio correcto.
¿Qué pasa si el trabajador se va antes de cumplir el año?
Tiene derecho a la parte proporcional de aguinaldo, vacaciones y prima vacacional conforme al tiempo trabajado, como parte de su finiquito. Omitir esta proporcional es uno de los errores más frecuentes en separaciones laborales.
¿Cómo se registran contablemente estas prestaciones?
Conforme a la NIF D-3 deben provisionarse mes con mes como pasivo, reconociendo el gasto conforme se devengan los servicios del trabajador. El pago cancela la provisión. No provisionarlas distorsiona los estados financieros mensuales y el cierre anual.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



