
Cuotas IMSS e INFONAVIT: qué paga el patrón y qué paga el trabajador en 2026
Cuando una empresa presupuesta una plaza, el salario contractual es solo una parte de la historia. Sobre ese salario se construye el Salario Base de Cotización (SBC) y, sobre el SBC, un conjunto de cuotas obrero-patronales que se reparten entre el trabajador, el patrón y el Estado. En la práctica, el costo total de un empleado para el patrón supera el salario neto en un porcentaje relevante, y conocer ese porcentaje con exactitud es lo que separa un presupuesto de nómina realista de uno que se desborda cada mes.
Esta guía explica, con el marco de la Ley del Seguro Social (LSS) y la Ley del INFONAVIT vigentes en 2026, qué cuotas existen, quién las paga, sobre qué base se calculan, cómo se determinan y pagan, y cuáles son los errores que con mayor frecuencia derivan en créditos fiscales y capitales constitutivos. Donde la ley establece esquemas de transición o porcentajes que dependen del salario del trabajador, lo señalamos expresamente y remitimos a la fuente oficial de verificación, porque en seguridad social un porcentaje mal aplicado se convierte en una contingencia que crece con recargos.
El punto de partida: el Salario Base de Cotización
Ninguna cuota se calcula sobre el salario neto ni sobre el salario contractual a secas: todas se calculan sobre el Salario Base de Cotización (SBC), que conforme al artículo 27 de la LSS integra, además de la cuota diaria, las percepciones que el trabajador recibe por su trabajo: gratificaciones, percepciones, alimentación, habitación, primas, comisiones, prestaciones en dinero y cualquier otra contraprestación por el servicio.
Límites del SBC en 2026
El artículo 27 de la LSS también establece exclusiones: no se integran al SBC, entre otros, los instrumentos de trabajo, la alimentación y habitación entregadas en especie, y las aportaciones al fondo de ahorro cuando cumplen los requisitos legales (aportación igualitaria y dentro del límite que la propia ley fija). Integrar de más o de menos es el error de origen que contamina todas las cuotas del año.
Las ramas del seguro y quién paga cada cuota
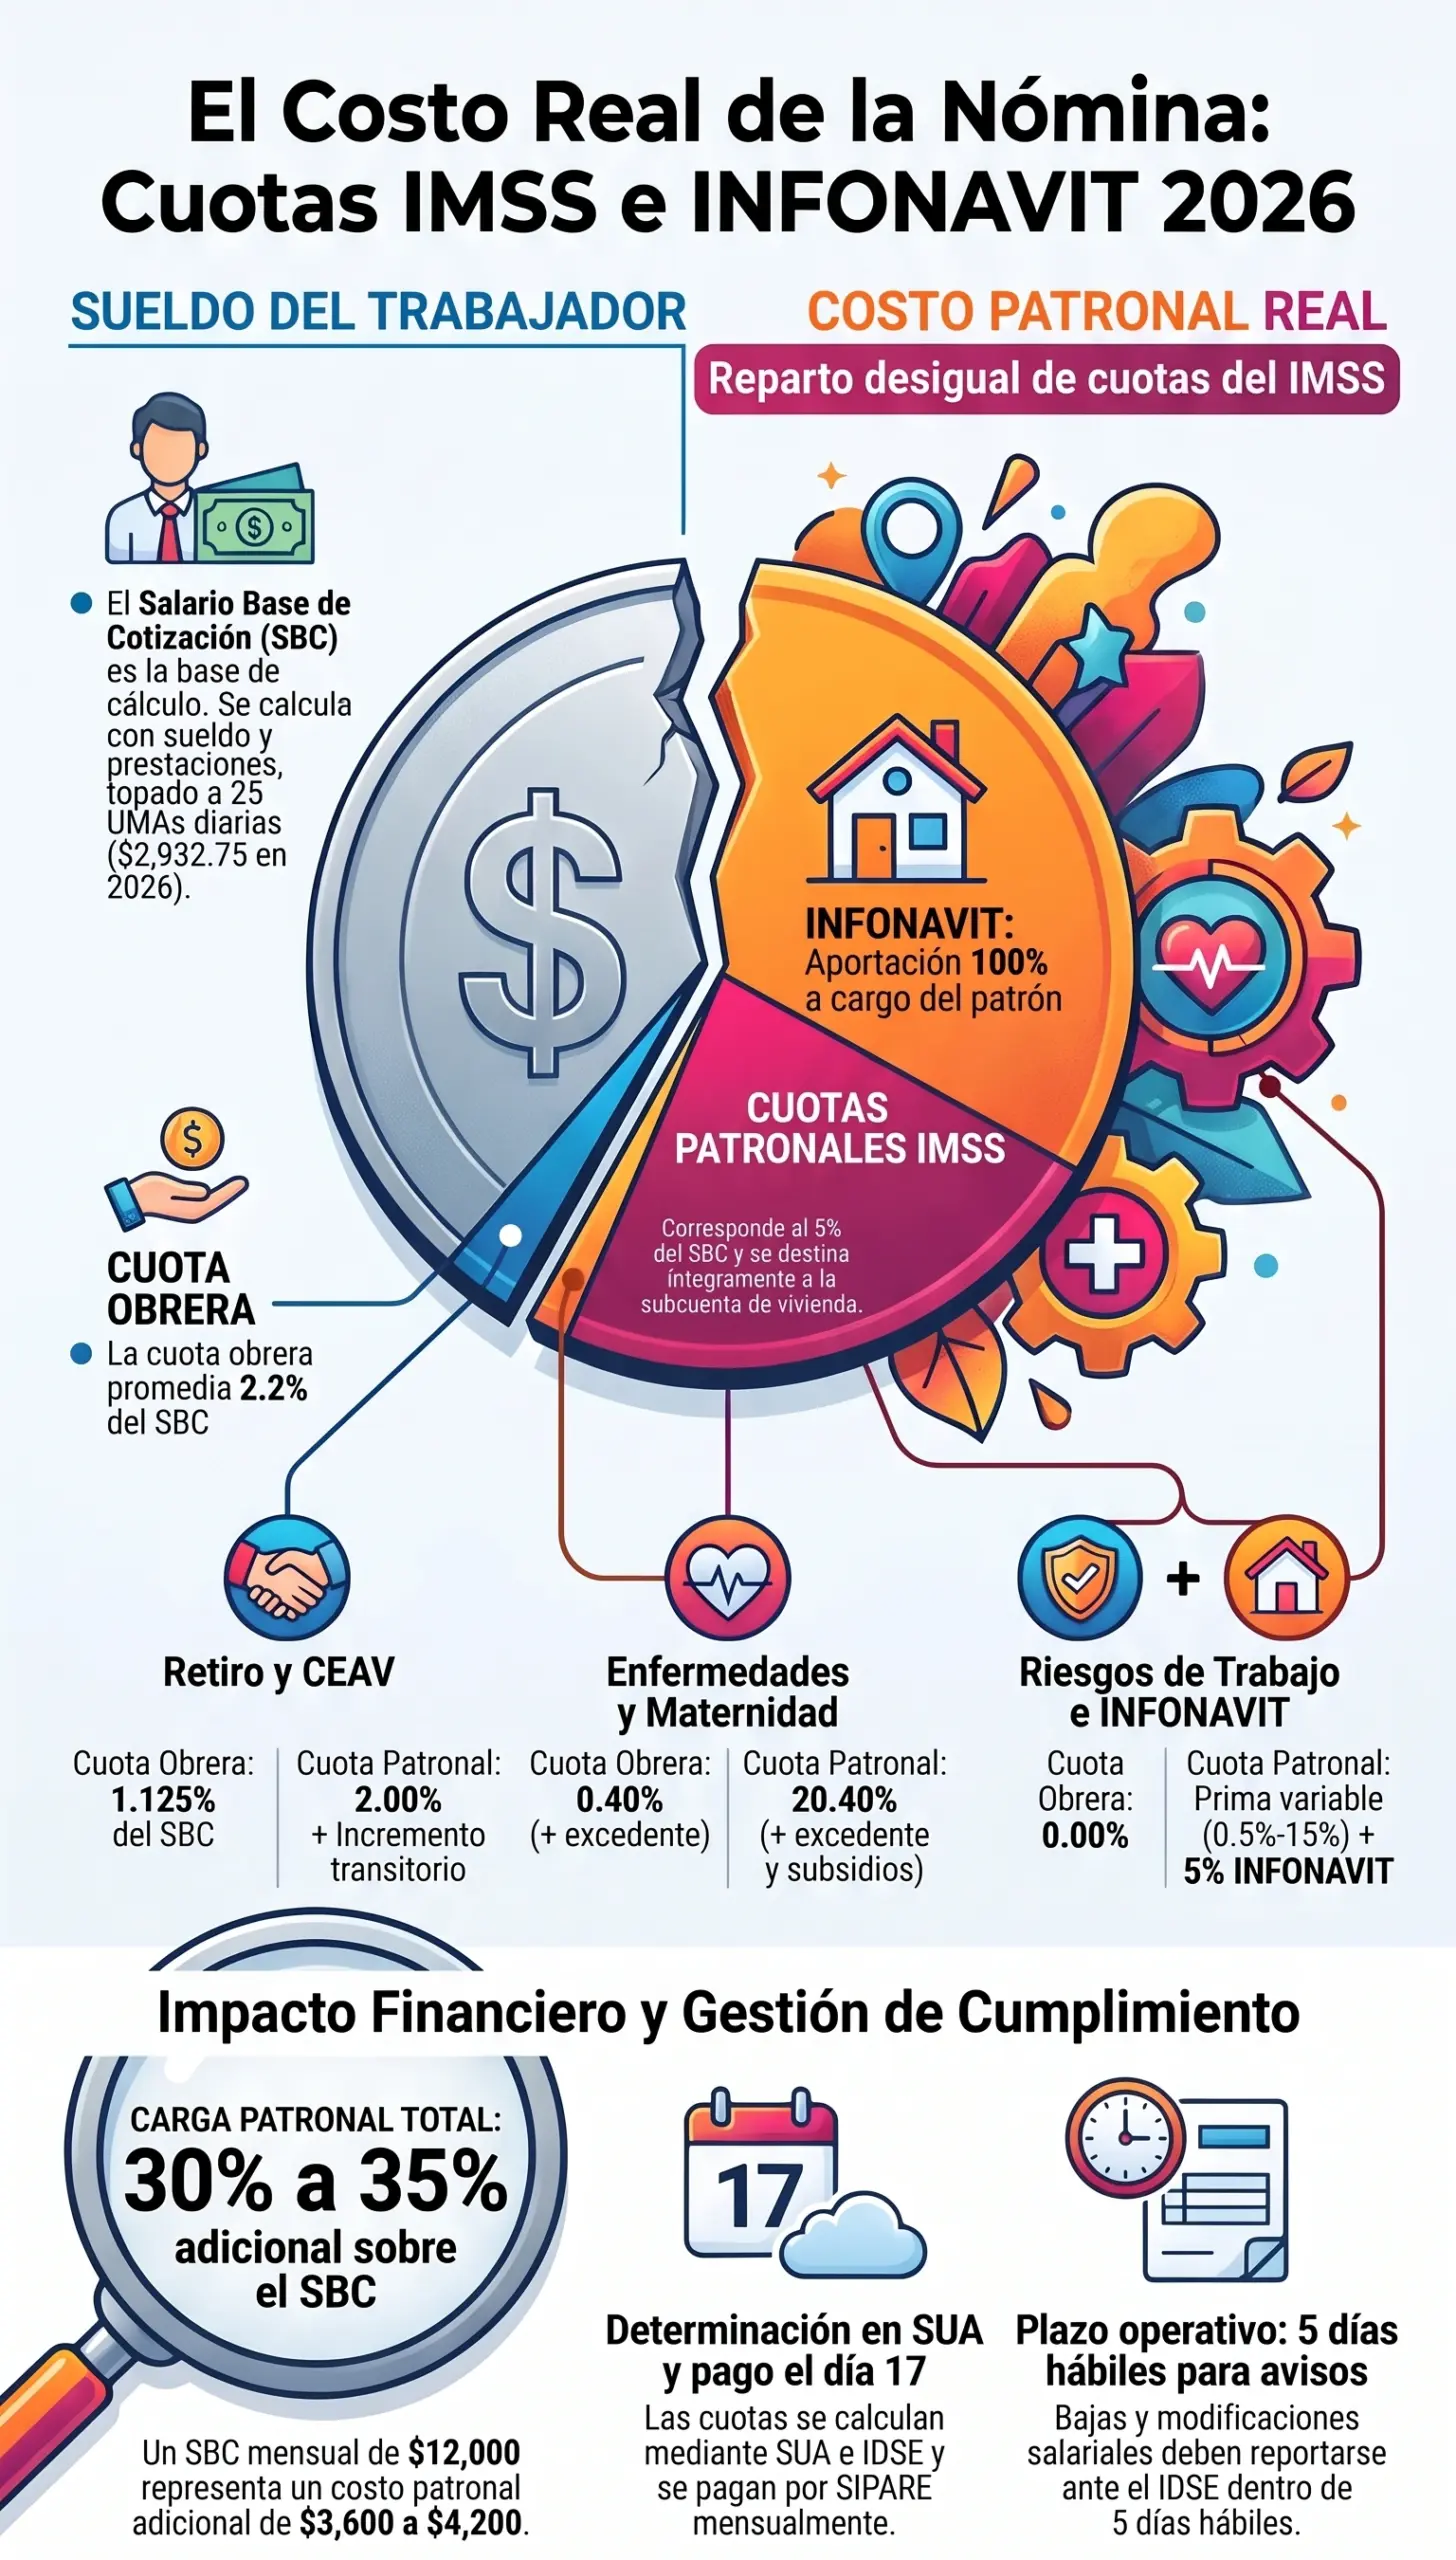
El régimen obligatorio del IMSS se organiza en ramas, y cada rama tiene su propia estructura de cuotas. La siguiente tabla resume la distribución de cargas conforme a la LSS, con la precisión de que algunos porcentajes patronales están sujetos a esquemas de transición que se explican en la sección siguiente:
| Rama / concepto | Cuota obrera | Cuota patronal | Observación |
|---|---|---|---|
| Retiro | — | 2.000 % del SBC | Se deposita en la cuenta individual del trabajador (AFORE) |
| Cesantía en Edad Avanzada y Vejez (CEAV) | 1.125 % del SBC | Porcentaje en esquema de incremento gradual (transitorios LSS); se verifica por SBC y ejercicio en SUA/SIPARE | La reforma de pensiones elevó progresivamente la carga patronal entre 2023 y 2030 |
| Enfermedades y Maternidad (EyM) — prestaciones en especie | 0.400 % del SBC | 20.400 % del SBC | Financia la atención médica; incluye cuota sobre excedente de 3 UMAs cuando aplica |
| EyM — excedente de 3 UMAs | 0.400 % sobre el excedente | 1.100 % sobre el excedente | Aplica solo a la porción del SBC que supera 3 UMAs diarias ($351.93 en 2026) |
| EyM — prestaciones en dinero (subsidios) | 0.625 % del SBC | 1.475 % del SBC | Financia subsidios por incapacidad y maternidad |
| Riesgos de Trabajo (RT) | — | Prima variable de 0.5 % a 15 % | Depende de la clase y la siniestralidad del patrón (arts. 72-74 LSS) |
| INFONAVIT | — | 5.000 % del SBC | Aportación exclusivamente patronal (art. 139 Ley del INFONAVIT) |
| Cuota social | — | — | A cargo del Estado; se aplica por trabajador y día conforme a los transitorios de la LSS |
El costo de un trabajador no es su sueldo: es su sueldo más todo lo que la ley obliga a construir alrededor de ese sueldo. Quien presupuesta solo el neto está firmando un pasivo que descubrirá en la primera determinación del IMSS. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
La prima de riesgos de trabajo: la cuota que sí depende de ti
A diferencia del resto de las cuotas, la prima de la rama de Riesgos de Trabajo no es fija: refleja la siniestralidad de cada patrón. Se determina anualmente conforme al artículo 74 de la LSS con la fórmula:
donde: S = suma de los SBC diarios del ejercicio · F = 0.005 (factor fijo) · V = factor variable por siniestralidad
- Rango: la prima mínima es de 0.5 % y la máxima de 15 % de la nómina cotizable.
- Clases: los patrones se clasifican del I al V según la actividad, y dentro de su clase la prima sube o baja con los accidentes y enfermedades de trabajo ocurridos.
- Presentación: la determinación anual se presenta en febrero de cada año (con la siniestralidad del año anterior), salvo en los supuestos en que la ley exime de presentarla por no haber variado la prima.
- Efecto inmediato: una empresa con accidentes mal gestionados ve subir su prima al año siguiente; una con prevención efectiva la mantiene o la reduce.
Esta es la única cuota donde la gestión interna (seguridad e higiene, prevención de accidentes, aviso oportuno de riesgos de trabajo) tiene un efecto directo y medible sobre el costo de la nómina. Por eso la prima de riesgos es también un indicador de calidad operativa, no solo fiscal.
INFONAVIT: la aportación exclusivamente patronal
La aportación al INFONAVIT es del 5 % del SBC y es íntegramente patronal: al trabajador no se le descuenta nada por este concepto (artículo 139 de la Ley del INFONAVIT). Esa aportación alimenta la subcuenta de vivienda del trabajador, que podrá usar para solicitar un crédito hipotecario o como complemento de su pensión.
Dos precisiones operativas relevantes:
- Mismo tope de base: la aportación se calcula sobre el SBC con el mismo tope de 25 UMAs diarias que aplica al IMSS.
- Descuentos por mandato: cuando el patrón recibe un oficio de descuento (por ejemplo, por crédito impagado o por pensión alimenticia canalizada vía INFONAVIT en ciertos supuestos), debe aplicar las retenciones ordenadas y enterarlas; ignorar un oficio de descuento genera responsabilidad directa del patrón.
Ejemplo numérico: el costo real de un trabajador en 2026
Supongamos un trabajador con SBC diario de $400.00 (por encima del mínimo general de $315.04 y muy por debajo del tope de $2,932.75), con prima de riesgos de trabajo de 1.0 % y un mes de 30 días. El SBC mensual es de $12,000.00. Como el SBC diario excede 3 UMAs ($351.93 en 2026), la porción excedente ($48.07 diarios, $1,442.10 al mes) genera las cuotas de excedente.
| Concepto | Base | % obrero | % patronal | Cuota obrera | Cuota patronal |
|---|---|---|---|---|---|
| Retiro | $12,000.00 | — | 2.000 % | $0.00 | $240.00 |
| CEAV | $12,000.00 | 1.125 % | Ver transitorio* | $135.00 | *Ver SUA |
| EyM especies | $12,000.00 | 0.400 % | 20.400 % | $48.00 | $2,448.00 |
| EyM excedente 3 UMAs | $1,442.10 | 0.400 % | 1.100 % | $5.77 | $15.86 |
| EyM dinero | $12,000.00 | 0.625 % | 1.475 % | $75.00 | $177.00 |
| Riesgos de trabajo (prima 1.0 %) | $12,000.00 | — | 1.000 % | $0.00 | $120.00 |
| INFONAVIT | $12,000.00 | — | 5.000 % | $0.00 | $600.00 |
| Subtotal visible (sin CEAV patronal) | — | — | — | $263.77 | $3,600.86 |
*La cuota patronal de CEAV se omite deliberadamente del subtotal porque su porcentaje depende del esquema de incremento gradual aplicable al SBC y al ejercicio; se obtiene de la determinación oficial en SUA/SIPARE. Con la CEAV patronal incluida, la carga patronal total de un trabajador con estos parámetros se ubica, en la práctica, entre 30 % y 35 % del SBC mensual, según el porcentaje transitorio y la prima de riesgos que corresponda.
Cuotas en esquema transitorio: qué verificar antes de pagar
La reforma de pensiones publicada en diciembre de 2020 modificó la estructura de financiamiento de la rama de Cesantía en Edad Avanzada y Vejez, estableciendo un incremento gradual de la cuota patronal que se extiende de 2023 a 2030 y que varía según el nivel de SBC del trabajador. Las consecuencias prácticas para el patrón son tres:
- No existe un porcentaje patronal único de CEAV para todo el equipo: trabajadores con distinto SBC pueden tener porcentajes patronales distintos en el mismo periodo.
- El porcentaje cambia año con año: una tabla de cuotas de 2024 no sirve para pagar 2026.
- La fuente de verdad es la determinación oficial: el SUA/SIPARE y el IDSE aplican automáticamente los porcentajes vigentes; los sistemas de nómina deben actualizarse contra esas tablas, no contra memoria o contra artículos divulgativos.
Por la misma razón, cualquier calculadora externa —incluida la nuestra— debe usarse como estimación orientativa y no como determinación definitiva. Para una estimación del neto y del costo, puedes apoyarte en la calculadora de sueldo neto, validando después contra SIPARE.
En seguridad social, la tabla de cuotas del año pasado es un pasivo del año presente. La única tabla válida es la que el sistema oficial aplica hoy. — Práctica de cumplimiento de nómina, López Henaine y Chávez
Determinación y pago: SUA, IDSE, SIPARE y el día 17
El ciclo mensual de cuotas sigue una ruta técnica definida:
- IDSE (IMSS Desde Su Empresa): canal para reportar altas, bajas y modificaciones de salario, y para generar la determinación de cuotas cuando se usa en modalidad completa.
- SUA (Sistema Único de Autodeterminación): herramienta que calcula las cuotas con los tabuladores vigentes y genera la línea de captura.
- SIPARE (Sistema de Pago Referenciado): genera el pago referenciado para enterar en el banco.
- Fecha límite: las cuotas obrero-patronales y las aportaciones de INFONAVIT se enteran a más tardar el día 17 del mes siguiente al mes cotizado, en el mismo bloque de vencimientos que las obligaciones fiscales de nómina (art. 39 LSS y reglas de pago aplicables).
El pago extemporáneo genera actualización y recargos conforme al CFF (2.07 % mensual en 2026, regla 2.1.20 de la RMF 2026) y, si la omisión se detecta en ejercicio de facultades, diferencias de cuotas con capitales constitutivos. El calendario completo de vencimientos está en el calendario fiscal 2026 y en el calendario anual de obligaciones de una PyME.
Altas, bajas y modificaciones: la regla de los 5 días hábiles
La afiliación no es un trámite anual: es un proceso continuo. Las reglas operativas que más contingencias generan son:
- Alta del trabajador: debe presentarse antes del inicio de la relación laboral o, cuando ello no sea posible, dentro del plazo que la normativa de afiliación establece (regla general: hasta cinco días hábiles previos al inicio; en supuestos de imposibilidad, el mismo día del inicio). Un alta tardía deja al trabajador sin cobertura y al patrón expuesto a cubrir prestaciones médicas de su bolsillo, además de multas.
- Bajas y modificaciones de salario: se reportan dentro de los cinco días hábiles siguientes al evento. Una modificación de salario no reportada produce SBC incorrectos durante meses y diferencias en ambas direcciones.
- Reingresos: un trabajador que regresa a la empresa requiere alta nueva, no reactivación informal del registro anterior.
El procedimiento completo de alta patronal y de trabajadores se desarrolla en registro patronal ante el IMSS: alta paso a paso.
Tratamiento fiscal de las cuotas
- Para el patrón: las cuotas de seguridad social a su cargo son deducibles para el ISR en el ejercicio en que se pagan efectivamente, conforme a las reglas generales de deducción de la LISR. Pagarlas tarde no solo genera recargos: desplaza la deducción.
- Para el trabajador: las cuotas obreras descontadas no constituyen ingreso acumulable para el trabajador; se reflejan en el CFDI de nómina como deducciones y reducen su base de ISR.
- En el CFDI de nómina: las cuotas obreras deben aparecer en el complemento con las claves de deducción correspondientes; una nómina timbrada sin cuotas obreras cuando el trabajador está activo en el IMSS es una inconsistencia detectable.
La coherencia entre lo timbrado, lo determinado en SUA y lo pagado en SIPARE es, precisamente, lo que el IMSS y el SAT cruzan en sus revisiones. El detalle del timbrado está en cálculo y timbrado de nómina: guía 2026.
Errores frecuentes que generan créditos del IMSS
- Subintegrar el SBC: excluir bonos, comisiones o primas recurrentes para "ahorrar cuotas" es la contingencia más cara: el IMSS puede determinar diferencias, capitales constitutivos y multas por varios ejercicios.
- No presentar la determinación de prima de riesgos en febrero: además de la multa, el IMSS puede fijar la prima con los elementos que tenga, generalmente en contra del patrón.
- Pagar después del día 17: cada mes de retraso suma recargos del 2.07 % mensual (2026) y actualización.
- Usar tablas de cuotas de ejercicios anteriores: especialmente crítico con la CEAV en esquema transitorio.
- Reportar bajas fuera de plazo: seguir pagando cuotas de quien ya no labora o, peor, dejar sin baja a un trabajador que después reclama prestaciones.
- Confundir regímenes: trabajadores dados de alta con salarios mínimos cuando su SBC real es superior, o trabajadores "eventuales" tratados como excluidos sin serlo.
- No conciliar nómina timbrada vs. SUA vs. contabilidad: las tres fuentes deben contar la misma historia; las diferencias son el primer hallazgo de cualquier revisión.
Cuando la contingencia ya existe —por ejemplo, en una separación con diferencias de cuotas o en una liquidación mal integrada— el análisis combina lo contable y lo laboral, como explicamos en el artículo puente liquidación laboral: cálculo contable y defensa jurídica y en finiquitos y liquidaciones: el cálculo contable correcto.
Cuándo conviene consultar a un profesional
- Cuando se detectan SBC subintegrados históricos y conviene evaluar una regularización voluntaria antes de una revisión.
- Cuando la empresa tiene clases de riesgo múltiples o actividades que exigen revisar su clasificación patronal.
- Cuando se recibe una resolución de crédito fiscal, capital constitutivo o multa del IMSS o del INFONAVIT.
- Cuando se planean esquemas de compensación variables (bonos, comisiones, previsión social) y se requiere diseñar su integración o exclusión con fundamento.
- Cuando la plantilla crece rápidamente y los procesos de altas, bajas y modificaciones ya no se controlan manualmente sin errores.
- Cuando se requiere conciliar varios ejercicios entre nómina timbrada, SUA y contabilidad para un dictamen o una due diligence.
El servicio de nómina y seguridad social del despacho cubre la determinación, el entero y la conciliación de cuotas dentro del marco del área contable y fiscal, con coordinación jurídica cuando existe controversia con el Instituto.
¿Sabes cuánto te cuesta realmente cada trabajador?
Desglosa el costo total: lo que recibe el trabajador, lo que él aporta y lo que tú aportas.
Ejemplo ilustrativo con SBC mensual de $12,000 y prima de riesgos de 1.0 % (cifras 2026; CEAV patronal según transitorio).
Estimación orientativa con la estructura de cuotas del régimen obligatorio y prima de 1.0 %. La determinación definitiva se obtiene en SUA/SIPARE con los tabuladores vigentes y el porcentaje transitorio de CEAV aplicable a cada trabajador.
Preguntas frecuentes
¿Sobre qué salario se calculan las cuotas del IMSS?
Sobre el Salario Base de Cotización (SBC), que integra el salario y las percepciones recurrentes en dinero conforme al artículo 27 de la LSS, con piso de salario mínimo y tope de 25 UMAs diarias ($2,932.75 en 2026).
¿El trabajador paga algo al INFONAVIT?
No. La aportación al INFONAVIT es exclusivamente patronal: 5 % del SBC conforme al artículo 139 de la Ley del INFONAVIT. Al trabajador no se le descuenta nada por este concepto.
¿Cuándo se pagan las cuotas obrero-patronales?
Mensualmente, a más tardar el día 17 del mes siguiente al mes cotizado, mediante la línea de captura generada en SIPARE/SUA. El pago extemporáneo genera actualización y recargos.
¿Por qué no puedo usar un porcentaje fijo de CEAV patronal para toda mi plantilla?
Porque la cuota patronal de CEAV está en un esquema de incremento gradual derivado de la reforma de pensiones, y el porcentaje aplicable depende del SBC de cada trabajador y del ejercicio. La determinación oficial la aplican SUA/SIPARE con los tabuladores vigentes.
¿Qué es la prima de riesgos de trabajo y cuándo se presenta?
Es la cuota de la rama de riesgos de trabajo, variable entre 0.5 % y 15 % según la clase y siniestralidad del patrón (arts. 72-74 LSS). Su determinación anual se presenta en febrero, con la siniestralidad del ejercicio anterior.
¿Las cuotas patronales son deducibles para el ISR?
Sí, en el ejercicio en que se pagan efectivamente, conforme a las reglas generales de deducción de la LISR. Pagarlas con retraso desplaza la deducción y suma recargos.
¿Qué pasa si integro mal el SBC de mi plantilla?
Una subintegración genera diferencias de cuotas que el IMSS puede determinar con capitales constitutivos, actualización, recargos y multas, además de afectar los derechos futuros de los trabajadores. Una sobreintegración produce sobrecosto innecesario y distorsiona prestaciones.
¿En cuánto tiempo debo reportar una baja o un aumento de sueldo?
La regla general de los movimientos de afiliación es reportarlos dentro de los cinco días hábiles siguientes al evento, a través de IDSE. Las altas deben presentarse antes del inicio de la relación o dentro de los plazos que la normativa de afiliación prevé.
¿Un trabajador con salario superior al tope de 25 UMAs paga cuotas sobre todo su sueldo?
No. Las cuotas se calculan sobre el SBC hasta el tope de 25 UMAs diarias ($2,932.75 en 2026). La porción del salario que excede el tope no genera cuotas obrero-patronales, aunque sí es relevante para otros efectos laborales y fiscales.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



