
Conciliación contable-fiscal: por qué es clave para el cumplimiento y la defensa
La conciliación contable-fiscal es el documento técnico que explica, partida por partida, por qué el resultado contable de una empresa difiere del resultado fiscal que se declarará al SAT. No es un trámite opcional ni un anexo decorativo: es el corazón técnico del cierre fiscal de las personas morales y, cada vez más, una herramienta indispensable también para personas físicas con actividad empresarial. Donde la conciliación está bien construida, la declaración anual se presenta con certeza; donde está ausente o mal hecha, cada revisión del SAT encuentra diferencias sin justificar que derivan en invitaciones, requerimientos o créditos fiscales.
Esta guía explica, con el marco normativo vigente en 2026, qué es exactamente la conciliación, qué diferencia existe entre la base contable (NIF) y la base fiscal (LISR), cuáles son los tres tipos de diferencias —permanentes, temporales y neutras—, cómo se construye un papel de trabajo defendible y por qué este documento es la primera línea de defensa en cualquier revisión.
La conciliación: el corazón técnico del cierre fiscal
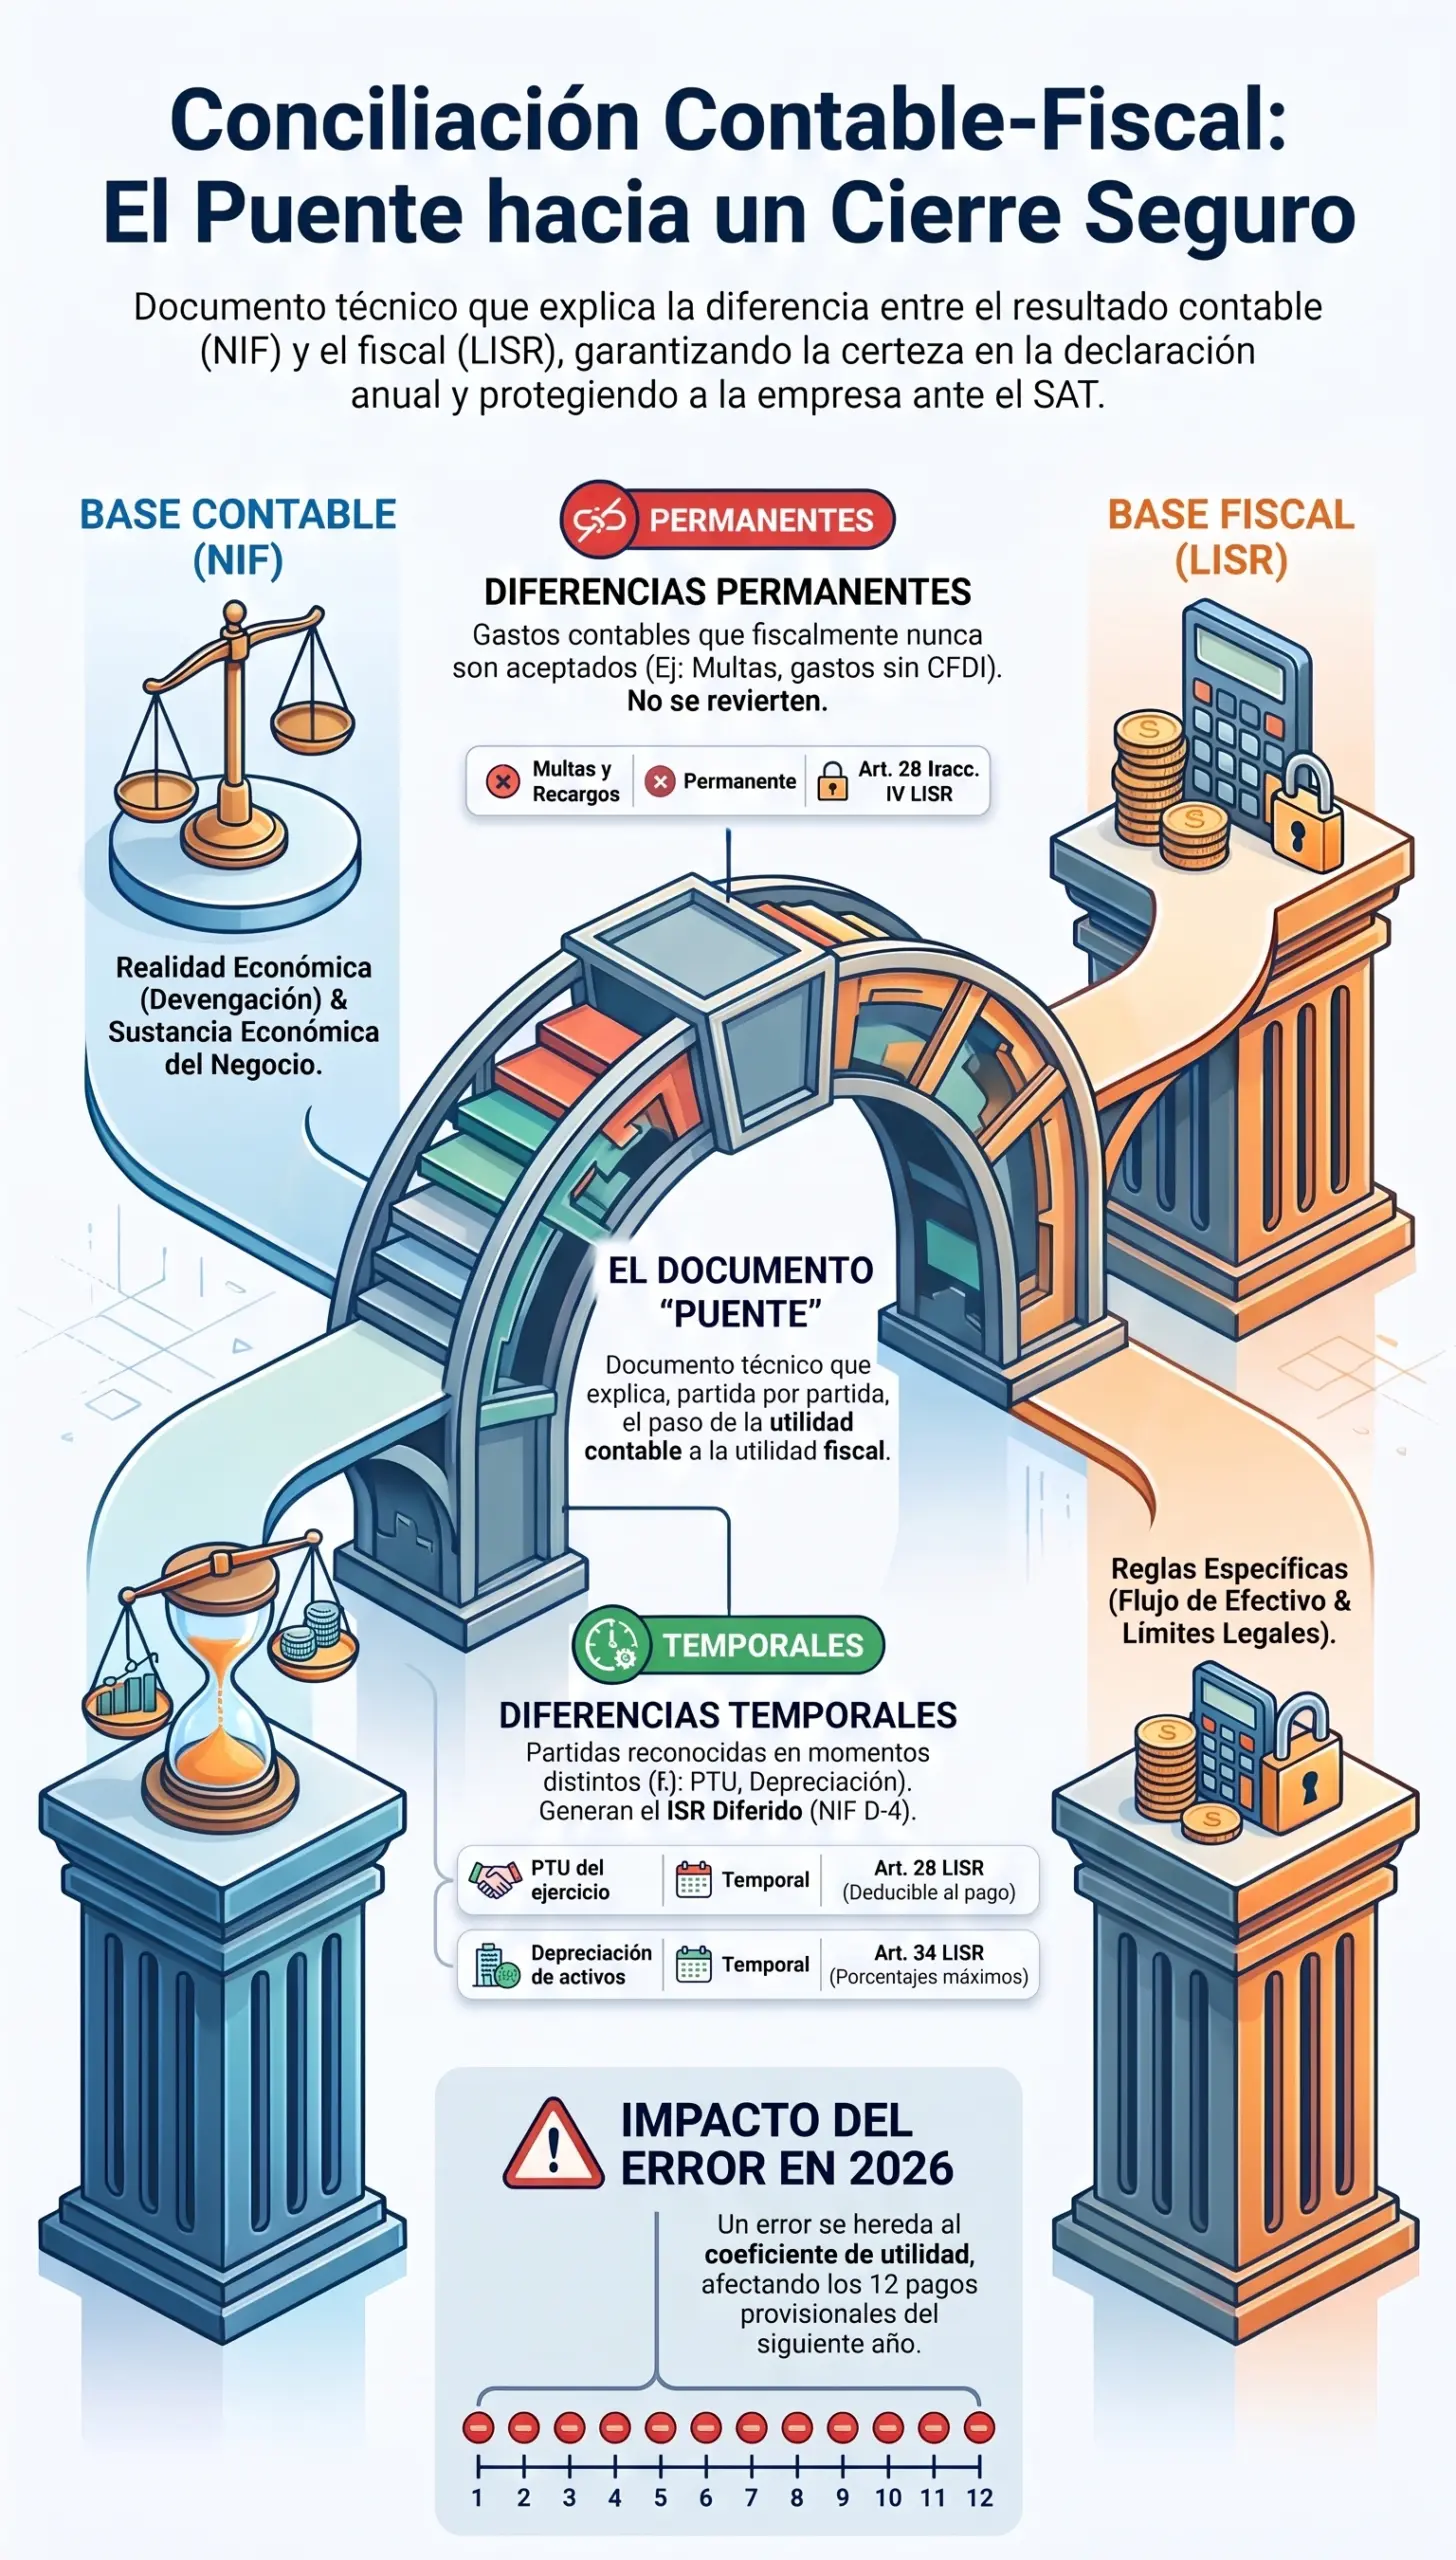
Toda empresa tiene, en la práctica, dos resultados simultáneos: el resultado contable, calculado conforme a las Normas de Información Financiera (NIF), y el resultado fiscal, calculado conforme a la Ley del Impuesto Sobre la Renta (LISR). Ambos nacen de las mismas operaciones económicas, pero siguen reglas distintas. La conciliación es el documento que muestra, cifra por cifra, cómo se pasa de uno al otro.
Sin conciliación documentada, tres problemas aparecen de inmediato:
- La declaración anual se presenta con cifras sin sustento técnico, y la autoridad detecta diferencias con la contabilidad electrónica que no puede explicar.
- El coeficiente de utilidad del ejercicio siguiente puede calcularse sobre una base incorrecta, afectando pagos provisionales durante todo el año siguiente.
- Cualquier revisión de gabinete o electrónica parte del contraste entre el resultado contable y el fiscal; una conciliación mal hecha es la puerta de entrada a un crédito fiscal.
La conciliación no es un anexo del cierre: es el cierre mismo, expresado en forma técnica. Si no puedes conciliar tu resultado, no lo entiendes todavía. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Dos bases, una empresa: contable (NIF) y fiscal (LISR)
| Criterio | Base contable (NIF) | Base fiscal (LISR) |
|---|---|---|
| Propósito | Mostrar la realidad económica para usuarios financieros | Calcular la base sobre la que se paga el ISR |
| Normativa | NIF A-1, A-2 y específicas por rubro | Ley del ISR, Reglamento y RMF |
| Postulado central | Devengación contable y sustancia económica | Flujo de efectivo en muchos casos; reglas específicas por partida |
| Depreciación | Porcentajes contables basados en vida útil estimada | Porcentajes máximos del art. 34 LISR |
| Estimaciones | Reservas por incobrables, garantías, contingencias | Deducibles solo al cumplirse supuestos del art. 27 LISR |
| PTU | Gasto devengado en el ejercicio | Deducible cuando efectivamente se paga (art. 28 LISR) |
| Multas y recargos | Gasto contable | No deducibles (art. 28 fracc. IV LISR) |
| Gastos sin requisitos | Gasto si cumple NIF | No deducibles (art. 28 fracc. I LISR) |
| Previsión social | Gasto cuando se devenga | Deducible solo si cumple art. 7 fracc. X y XI LISR (generalidad, no discriminatoria) |
La base contable se construye sobre el postulado de devengación (NIF A-2): los efectos de las operaciones se reconocen cuando ocurren, independientemente de la fecha en que se cobren o se paguen. La base fiscal, en cambio, sigue reglas particulares que en algunos casos se acercan a la devengación y en otros al flujo de efectivo, según lo disponga cada artículo de la LISR.
La consecuencia inmediata es que dos cifras distintas nacen de las mismas operaciones. La conciliación es el puente que las conecta.
La estructura del papel de trabajo
El papel de trabajo de la conciliación es el documento técnico que se prepara, normalmente, al cierre del ejercicio. Su estructura estándar es:
- Resultado contable del ejercicio (utilidad o pérdida antes de ISR, conforme a estados financieros auditados o no).
- Aumentos: partidas que son ingreso acumulable fiscal pero no utilidad contable, y gastos contables que no son deducibles fiscalmente.
- Disminuciones: partidas que son ingresos contables pero no acumulables fiscalmente, y deducciones fiscales que no fueron gasto contable.
- Resultado fiscal ajustado (debe coincidir con el resultado fiscal declarado en la anual).
- CUFIN y CUFINRE (actualización de cuentas fiscales conforme a los artículos 77 y 78 LISR).
- Pérdidas fiscales de ejercicios anteriores aplicadas (art. 14 LISR, con factor de actualización 1.1321 en 2026).
- Utilidad fiscal del ejercicio sobre la que se aplica la tasa del 30 %.
- Referencias: cada partida se identifica con el fundamento legal, el papel de trabajo de soporte y, cuando aplica, el UUID del CFDI.
Este papel de trabajo se integra a los papeles de trabajo y soporte documental del ejercicio y es el primer documento que la autoridad solicita en una revisión. Su calidad define la velocidad y el resultado del cierre.
Diferencias permanentes: lo que nunca se reconcilia
Las diferencias permanentes son aquellas que nunca se reconcilian entre la base contable y la fiscal: son gastos que contablemente se reconocen pero fiscalmente nunca se aceptan, o ingresos que contablemente se reconocen pero fiscalmente nunca se acumulan. Su efecto es definitivo: aumentan o disminuyen la utilidad fiscal sin que exista un momento futuro en que la diferencia se revierta.
Multas y recargos pagados
Contablemente son gasto del ejercicio; fiscalmente no son deducibles conforme al artículo 28 fracción IV de la LISR. Cada peso pagado en multas suma un peso al resultado fiscal.
Gastos sin requisitos fiscales
Gastos contabilizados pero sin CFDI, pagados en efectivo por encima de $2,000, o con proveedores en listas del art. 69-B. Contablemente son gasto; fiscalmente no se aceptan (art. 28 fracc. I LISR).
Gastos de automóviles fuera de tope
El artículo 28 fracción IX de la LISR limita la deducción de automóviles a $175,000. El exceso sobre ese tope es diferencia permanente no deducible.
Previsión social que no cumple art. 7 LISR
Prestaciones que no son generales para todos los trabajadores o que no cumplen los requisitos de la fracción XI del artículo 7. Contablemente son gasto; fiscalmente son diferencia permanente.
Comedores o tiendas a cargo del patrón
Solo son deducibles si el servicio se presta de manera gratuita en beneficio indistinto de todos los trabajadores. Fuera de ese supuesto, son diferencia permanente.
Estas diferencias son las más relevantes en una conciliación porque su efecto no se revierte: afectan directamente la utilidad fiscal del ejercicio y no requieren seguimiento en años posteriores.
Diferencias temporales: el timing que sí se reconcilia
Las diferencias temporales son aquellas en las que la base contable y la fiscal reconocen la misma partida, pero en momentos distintos. El efecto fiscal y el contable coinciden en el largo plazo, pero divergen en el ejercicio actual. La NIF D-4 exige reconocerlas contablemente como ISR diferido (activo o pasivo).
Depreciación contable vs. fiscal
La depreciación contable se calcula con vida útil estimada; la fiscal, con los porcentajes máximos del art. 34 LISR. El activo se deprecia por el mismo monto total en ambas bases, pero en años distintos. Cada ejercicio genera una diferencia temporal que se revierte al final de la vida útil.
PTU devengada vs. PTU pagada
La PTU se devenga contablemente en el ejercicio de origen, pero es deducible fiscalmente en el ejercicio en que efectivamente se paga. La diferencia es temporal y se revierte en el ejercicio de pago.
Estimaciones de incobrables
La reserva contable se reconoce cuando se estima el riesgo; la deducción fiscal sólo procede cuando se cumplen los supuestos del art. 27 fracc. XV LISR (más de un año sin cobrar, quiebra del deudor o incobrabilidad notoria). Mientras no se cumplan, es diferencia temporal.
Ingresos cobrados por anticipado
Contablemente son un pasivo hasta el devengo; fiscalmente, en ciertos supuestos del art. 18 LISR, se acumulan desde que se cobran. La diferencia se revierte cuando el ingreso se devenga contablemente.
Estas diferencias requieren seguimiento interanual: un papel de trabajo de ISR diferido debe conservarse actualizado cada cierre y conciliarse contra el ISR causado del ejercicio.
Las diferencias más frecuentes en PyMEs mexicanas
| Partida | Tratamiento contable (NIF) | Tratamiento fiscal (LISR) | Tipo de diferencia | Fundamento |
|---|---|---|---|---|
| Depreciación de activo fijo | Porcentaje contable por vida útil estimada | Porcentaje máximo del art. 34 | Temporal | Art. 34 LISR |
| PTU del ejercicio | Gasto devengado | Deducible al pagarse | Temporal | Art. 28 LISR |
| Multas y recargos | Gasto del periodo | No deducibles | Permanente | Art. 28 fracc. IV |
| Gastos sin CFDI o sin requisitos | Gasto si cumple NIF | No deducibles | Permanente | Art. 28 fracc. I |
| Gastos de automóvil superiores al tope | Gasto completo | Tope $175,000 por auto | Permanente | Art. 28 fracc. IX |
| Estimaciones de incobrables | Reserva reconocida | Deducción al cumplirse supuestos | Temporal | Art. 27 fracc. XV |
| Previsión social no general | Gasto devengado | No deducible | Permanente | Art. 7 fracc. X y XI |
| Donativos a no donatarias | Gasto contable | No deducible | Permanente | Art. 27 fracc. XI |
| Intereses por préstamos de socios fuera de mercado | Gasto contable | Ajuste por precios de transferencia | Permanente o temporal según el caso | Arts. 179-181 LISR |
| Ingresos cobrados por anticipado | Pasivo hasta devengo | Acumulable al cobro en ciertos supuestos | Temporal | Art. 18 LISR |
| Inventarios: método contable vs. fiscal | PEPS, promedio, etc. | Método autorizado en el art. 37 LISR | Temporal si difieren | Art. 37 LISR |
| Amortización de pérdidas fiscales | No aplica | Deducción del ejercicio | Neutra (sólo fiscal) | Art. 14 LISR |
Identificar bien el tipo de diferencia —permanente, temporal o neutra— no es un ejercicio académico: es lo que te dice si una partida va a costar ISR este año, si lo va a diferir o si no lo va a afectar nunca. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Ejemplo práctico paso a paso
| Concepto | Importe | Naturaleza |
|---|---|---|
| Utilidad contable antes de ISR | $1,200,000 | Base de partida |
| (+) Multas pagadas (art. 28 fracc. IV) | $45,000 | Diferencia permanente |
| (+) PTU devengada no pagada (art. 28) | $95,000 | Diferencia temporal |
| (+) Depreciación contable en exceso de la fiscal | $60,000 | Diferencia temporal |
| Utilidad fiscal antes de pérdidas | $1,400,000 | Resultado conciliado |
| (-) Pérdidas fiscales de ejercicios anteriores (actualizadas con factor 1.1321 en 2026) | $0 | Supuesto sin pérdidas |
| Utilidad fiscal del ejercicio | $1,400,000 | Base del ISR |
| (-) ISR causado (30 %) | ($420,000) | Art. 9 LISR |
| (-) Pagos provisionales del ejercicio | ($380,000) | Art. 14 LISR |
| ISR a cargo en la anual | $40,000 | Diferencia a pagar |
Sin la conciliación, el resultado fiscal de $1,400,000 no tendría explicación frente a los $1,200,000 contables. Con la conciliación, cada $200,000 de diferencia están identificados por partida, fundamento legal y tipo de diferencia. Ese papel de trabajo es el que la autoridad revisa primero y el que sostiene la posición del contribuyente ante cualquier cuestionamiento.
Relación con la declaración anual y el coeficiente
La conciliación contable-fiscal es el insumo técnico de dos procesos críticos:
La declaración anual (art. 76 LISR)
El resultado fiscal que se declara en la declaración anual de personas morales debe coincidir, partida por partida, con la conciliación. Cualquier discrepancia entre lo declarado y lo conciliado se traduce en una observación automática cuando el SAT cruza la contabilidad electrónica con la declaración.
El coeficiente de utilidad del ejercicio siguiente
El coeficiente se calcula dividiendo la utilidad fiscal del ejercicio entre los ingresos acumulables del mismo ejercicio. Una conciliación incorrecta produce un coeficiente incorrecto, y ese coeficiente se aplicará a cada uno de los doce pagos provisionales del ejercicio siguiente. Un error en la conciliación de 2026 puede multiplicarse por doce en 2027.
Conciliación y contabilidad electrónica: el puente digital
La contabilidad electrónica y la conciliación son dos expresiones de la misma información: la contabilidad electrónica muestra el detalle mensual en formato del SAT; la conciliación muestra la agregación anual con su justificación técnica. El SAT usa ambas para construir sus modelos de fiscalización electrónica.
Los cruces más comunes que hace la autoridad son:
- Ingresos declarados vs. CFDI emitidos vs. ingresos acumulables de la conciliación.
- Gastos declarados vs. CFDI recibidos vs. deducciones autorizadas de la conciliación.
- Depreciación contable (visible en la balanza) vs. depreciación fiscal aplicada en la conciliación.
- Coeficiente declarado vs. coeficiente que se desprende de la conciliación.
Una conciliación sólida convierte estos cruces en una validación, no en una fuente de observaciones. Para preparar bien la parte digital, conviene revisar también contabilidad electrónica: envío correcto al SAT.
La fiscalización electrónica no inventa diferencias: las lee donde tú las dejaste. Una conciliación bien hecha hace que el SAT lea lo mismo que tú. — Práctica de cumplimiento fiscal, López Henaine y Chávez
Errores frecuentes al conciliar
- Conciliar al final sin papeles mensuales: cuando no hay conciliaciones mensuales previas (bancos, auxiliares, depreciación), la conciliación anual se vuelve una reconstrucción forzada, propensa a errores.
- Confundir diferencias permanentes con temporales: un gasto no deducible tratado como diferencia temporal produce ISR diferido que no existe y distorsiona el balance.
- Omitir el ISR diferido: la NIF D-4 exige reconocerlo contablemente; no hacerlo es un error de presentación en los estados financieros.
- No actualizar pérdidas fiscales: las pérdidas de ejercicios anteriores deben actualizarse con el factor del CFF (1.1321 en 2026) antes de aplicarse.
- No vincular cada partida con su fundamento: un papel de trabajo sin referencia al artículo de la LISR que justifica cada diferencia no resiste una revisión.
- Conciliar sobre cifras preliminares: usar cifras antes del cierre contable definitivo genera conciliaciones que deben rehacerse después.
- No conciliar la PTU: la diferencia temporal entre PTU devengada y pagada se olvida con frecuencia y genera ISR diferido no reconocido.
- Mezclar ejercicios: incluir en la conciliación de 2026 ajustes que corresponden a 2025 o a 2027 distorsiona el resultado y el coeficiente.
La auditoría fiscal preventiva detecta estos errores antes del cierre y permite corregirlos en tiempo, cuando aún hay margen para ajustes sin consecuencias.
Cuándo conviene consultar a un profesional
- Cuando la empresa tiene operaciones con partes relacionadas que requieren ajuste por precios de transferencia.
- Cuando existen pérdidas fiscales acumuladas por aplicar, con actualización y límites específicos.
- Cuando el ejercicio incluye reestructuras, fusiones o escisiones que generan diferencias no recurrentes.
- Cuando se identifican diferencias con ejercicios anteriores que conviene regularizar de forma espontánea.
- Cuando se recibe una invitación o requerimiento del SAT que cuestiona diferencias entre contabilidad y declaración.
- Cuando la empresa debe presentar dictamen fiscal (art. 32-A CFF) y la conciliación debe soportar la revisión del contador público certificado.
El servicio de contabilidad del despacho integra la conciliación contable-fiscal dentro del proceso de cierre, en coordinación con el área de impuestos y el área contable y fiscal. Cuando la conciliación ya derivó en un acto de autoridad, el análisis cruza a la defensa fiscal, como explicamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
De tu resultado contable a tu resultado fiscal, sin diferencias sin explicar
Construimos el puente técnico entre tus estados financieros y tu declaración anual.
Resultado contable
Utilidad o pérdida antes de ISR, conforme a las NIF y tus estados financieros.
Resultado fiscal
Utilidad fiscal declarada al SAT, con fundamento en LISR y diferencias conciliadas.
Preguntas frecuentes
¿Qué es la conciliación contable-fiscal?
Es el documento técnico que explica, partida por partida, por qué el resultado contable de una empresa difiere del resultado fiscal que se declarará al SAT, con fundamento en cada diferencia.
¿Por qué existen diferencias entre el resultado contable y el fiscal?
Porque la contabilidad se basa en las NIF (cuyo propósito es mostrar la realidad económica) y el cálculo del ISR se basa en la LISR (que define reglas específicas de acumulación y deducción). Ambos parten de las mismas operaciones pero siguen caminos distintos.
¿Qué son las diferencias permanentes?
Son partidas que contablemente se reconocen pero fiscalmente nunca se aceptan (multas, gastos sin requisitos, automóvil fuera de tope) o ingresos contables que nunca se acumulan. Su efecto no se revierte en ejercicios futuros.
¿Qué son las diferencias temporales?
Son partidas que contable y fiscal reconocen en momentos distintos (depreciación, PTU, estimaciones de incobrables). El efecto acumulado termina coincidiendo, pero el timing difiere. La NIF D-4 exige reconocerlas como ISR diferido.
¿Las multas son deducibles?
No. Conforme al artículo 28 fracción IV de la LISR, las multas y los recargos no son deducibles, por lo que siempre constituyen una diferencia permanente en la conciliación.
¿Cuándo se deduce la PTU?
Fiscalmente se deduce en el ejercicio en que efectivamente se paga, no cuando se devenga. Por eso genera una diferencia temporal entre el gasto contable (devengado) y la deducción fiscal (pagada).
¿Qué es el ISR diferido?
Es el efecto contable de las diferencias temporales: el ISR que se causará o ahorrará en ejercicios futuros por timing. Se reconoce en el balance conforme a la NIF D-4.
¿Cómo afecta la conciliación al coeficiente del ejercicio siguiente?
Directamente. El coeficiente se calcula dividiendo la utilidad fiscal entre los ingresos acumulables del ejercicio. Una conciliación incorrecta produce un coeficiente incorrecto que se aplicará a los doce pagos provisionales del año siguiente.
¿Qué pasa si no tengo conciliación documentada?
Cualquier diferencia entre tu resultado contable y tu declaración queda sin sustento, lo que se convierte en observación en una revisión y puede derivar en crédito fiscal con actualización (factor 1.1321 en 2026), recargos (2.07 % mensual) y multas.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



