
Devoluciones y compensaciones ante el SAT: guía práctica 2026
Un saldo a favor no es un favor de la autoridad: es dinero del contribuyente que quedó en manos del fisco por retenciones, pagos provisionales superiores al impuesto causado o pagos realizados indebidamente. Recuperarlo, sin embargo, no es automático ni inmediato: exige elegir la ruta correcta —devolución o compensación—, cumplir requisitos formales precisos y sostener el saldo con documentación sólida.
Esta guía explica, con el marco normativo vigente en 2026, cómo funciona cada ruta, cuáles son los plazos legales, qué interrumpe el cómputo, qué intereses corren a tu favor si la autoridad se retrasa y cuáles son los errores que con mayor frecuencia convierten una devolución sencilla en un expediente de meses. El objetivo es que llegues a la solicitud con el saldo documentado, la cuenta correcta y las expectativas correctas.
El derecho a la devolución: qué dice la ley
El artículo 22 del Código Fiscal de la Federación (CFF) establece que las autoridades fiscales devolverán las cantidades pagadas indebidamente o en exceso, así como los saldos a favor que las leyes fiscales reconozcan al contribuyente. Cuando el saldo a favor deriva de una declaración —como la anual con resultado a favor—, la solicitud se realiza conforme al artículo 22-B del CFF, dentro de la propia declaración o mediante el formato electrónico de solicitud de devolución.
Dos precisiones que ordenan todo lo demás. Primera: el derecho a solicitar la devolución prescribe en cinco años contados desde que el saldo pudo exigirse (art. 67 CFF); un saldo olvidado es un saldo perdido. Segunda: la devolución y la compensación no son trámites intercambiables en todos los casos; cada impuesto tiene reglas propias sobre cuándo procede una u otra, como veremos más adelante.
Un saldo a favor es dinero del contribuyente en manos del fisco. Pero como todo en materia fiscal, solo lo recupera quien puede documentarlo: el saldo sin expediente es una solicitud en espera de ser observada. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo nace un saldo a favor
Identificar el origen del saldo es el primer paso técnico, porque de él dependen la ruta, los requisitos y el sustento. Los orígenes más frecuentes son:
- Declaración anual de personas físicas con resultado a favor: retenciones de ISR por salarios, honorarios o arrendamiento superiores al impuesto anual causado, con frecuencia potenciadas por deducciones personales correctamente integradas.
- Declaración anual de personas morales con resultado a favor: pagos provisionales superiores al impuesto del ejercicio, común en ejercicios con utilidad menor a la estimada.
- Pagos indebidos o en exceso: pagos duplicados, pagos con tasa o impuesto equivocado, pagos de contribuciones no causadas.
- Retenciones sufridas superiores al impuesto: típico en personas físicas con dos o más empleadores, o con ingresos mixtos.
- IVA con saldo a favor estructural: operaciones con tasa del 0 % (por ejemplo, exportaciones) que generan acreditable superior al trasladado de forma recurrente.
En IVA conviene detenerse: conforme al artículo 6 de la Ley del IVA, el saldo a favor mensual se acredita contra el impuesto de los meses siguientes hasta agotarlo; la devolución procede únicamente en los supuestos que la propia ley permite, como cuando el saldo deriva de operaciones a tasa del 0 %. Solicitar la devolución de un saldo de IVA que debía acreditarse es uno de los errores clásicos del trámite.
La ruta de la devolución paso a paso
- Verifica el saldo y su origen. Concilia la declaración de la que nace el saldo contra retenciones, pagos y CFDI. Un saldo mal calculado se observa y se cae.
- Presenta la declaración o la solicitud. Si el saldo nace de una declaración (como la anual), la solicitud de devolución se incluye en ella (art. 22-B CFF). Si nace de un pago indebido, se presenta el formato electrónico de solicitud de devolución con e.firma.
- Confirma tu cuenta CLABE. La cuenta debe estar registrada en el portal del SAT, vigente y a nombre del contribuyente. Una CLABE de terceros o no registrada es causa típica de rechazo del depósito.
- Integra el sustento. Constancias de retenciones, CFDI, estados de cuenta, comprobantes de pago y, en su caso, la documentación que explique el origen del saldo.
- Da seguimiento al estatus. El portal muestra el estado de la solicitud y, en su caso, los requerimientos de información emitidos por la autoridad.
- Recibe el depósito o la resolución. Concluida la revisión, la autoridad deposita en la cuenta registrada o notifica la resolución que corresponda.
Si el saldo proviene de la anual del ejercicio 2026, recuerda los vencimientos: 31 de marzo de 2027 para personas morales y 30 de abril de 2027 para personas físicas. Presentar temprano no solo evita saturación: coloca tu solicitud en una ventana de revisión menos congestionada. El calendario completo está en el calendario fiscal 2026.
El plazo de 40 días hábiles y qué lo interrumpe
El artículo 22 del CFF obliga a la autoridad a efectuar la devolución dentro de los 40 días hábiles siguientes a la presentación de la solicitud con los requisitos cumplidos. Ese plazo, sin embargo, no corre en línea recta: el artículo 22-D del CFF permite a la autoridad requerir información o documentación adicional, y mientras el requerimiento no se atiende, el plazo se interrumpe.
| Etapa | Plazo o regla | Fundamento |
|---|---|---|
| Solicitud de devolución (en declaración o formato) | Dentro de los 5 años siguientes a que el saldo pudo exigirse | Arts. 22, 22-B y 67 CFF |
| Revisión y posible requerimiento de información | La autoridad puede requerir documentación; el plazo de 40 días se interrumpe | Art. 22-D CFF |
| Atención del requerimiento | Dentro del plazo señalado; si no se atiende en 3 meses, la solicitud se tiene por no presentada | Art. 22-D CFF |
| Resolución y depósito | 40 días hábiles desde la solicitud cumplida o desde que se atiende el requerimiento | Art. 22 CFF |
| Retraso de la autoridad | Intereses a favor del contribuyente a la tasa de recargos (2.07 % mensual en 2026) | Art. 22-A CFF |
La consecuencia práctica es directa: la velocidad de tu devolución depende de la velocidad con que atiendas los requerimientos. Un requerimiento desatendido no solo retrasa el depósito: a los tres meses convierte la solicitud en un trámite inexistente.
Qué pasa si el SAT se retrasa: intereses a tu favor
Si la autoridad no efectúa la devolución dentro del plazo legal, el artículo 22-A del CFF obliga a pagar al contribuyente intereses a la tasa de recargos vigente —2.07 % mensual en 2026—, computados desde el día siguiente al vencimiento del plazo y hasta la fecha en que se efectúe el depósito. A ello se suma la actualización de las cantidades conforme al factor del CFF (1.1321 para 2026) cuando corresponde.
Este mecanismo es simétrico al que opera en contra del contribuyente cuando paga tarde: la misma tasa de recargos que se aplica a tus adeudos (regla 2.1.20 de la RMF 2026) es la que corre a tu favor cuando el fisco retiene tu saldo. Para dimensionar ambos escenarios puedes apoyarte en la calculadora de recargos y actualizaciones.
La compensación es la devolución menos visible y más eficiente: el saldo a favor no espera el depósito de la autoridad porque trabaja desde el día en que se declara. — Práctica de cumplimiento fiscal, López Henaine y Chávez
La compensación: la ruta alternativa
El artículo 23 del CFF permite al contribuyente compensar las cantidades que tenga a su favor contra las que esté obligado a pagar por concepto de impuestos federales, con una condición que desde 2019 define toda la estrategia: la compensación solo procede entre cantidades del mismo impuesto, incluyendo sus accesorios. La llamada compensación universal —compensar un saldo de IVA contra ISR, por ejemplo— quedó eliminada.
Cómo opera en la práctica
- ISR personas morales: el saldo a favor de la anual se compensa contra los pagos provisionales del ejercicio siguiente; si después de compensar queda remanente, puede solicitarse su devolución.
- ISR personas físicas: el saldo a favor de la anual puede compensarse contra pagos provisionales o definitivos del mismo impuesto cuando el contribuyente los tenga.
- IVA: el saldo a favor mensual se acredita contra el IVA de meses siguientes (art. 6 LIVA); la devolución queda reservada a los supuestos legales específicos.
La compensación se declara en la propia declaración del impuesto contra el que se aplica, con el detalle del saldo utilizado. No requiere depósito bancario ni espera de revisión previa, pero sí un control interno riguroso: un saldo compensado de más o aplicado contra impuesto distinto genera diferencias que el SAT detecta en sus cruces.
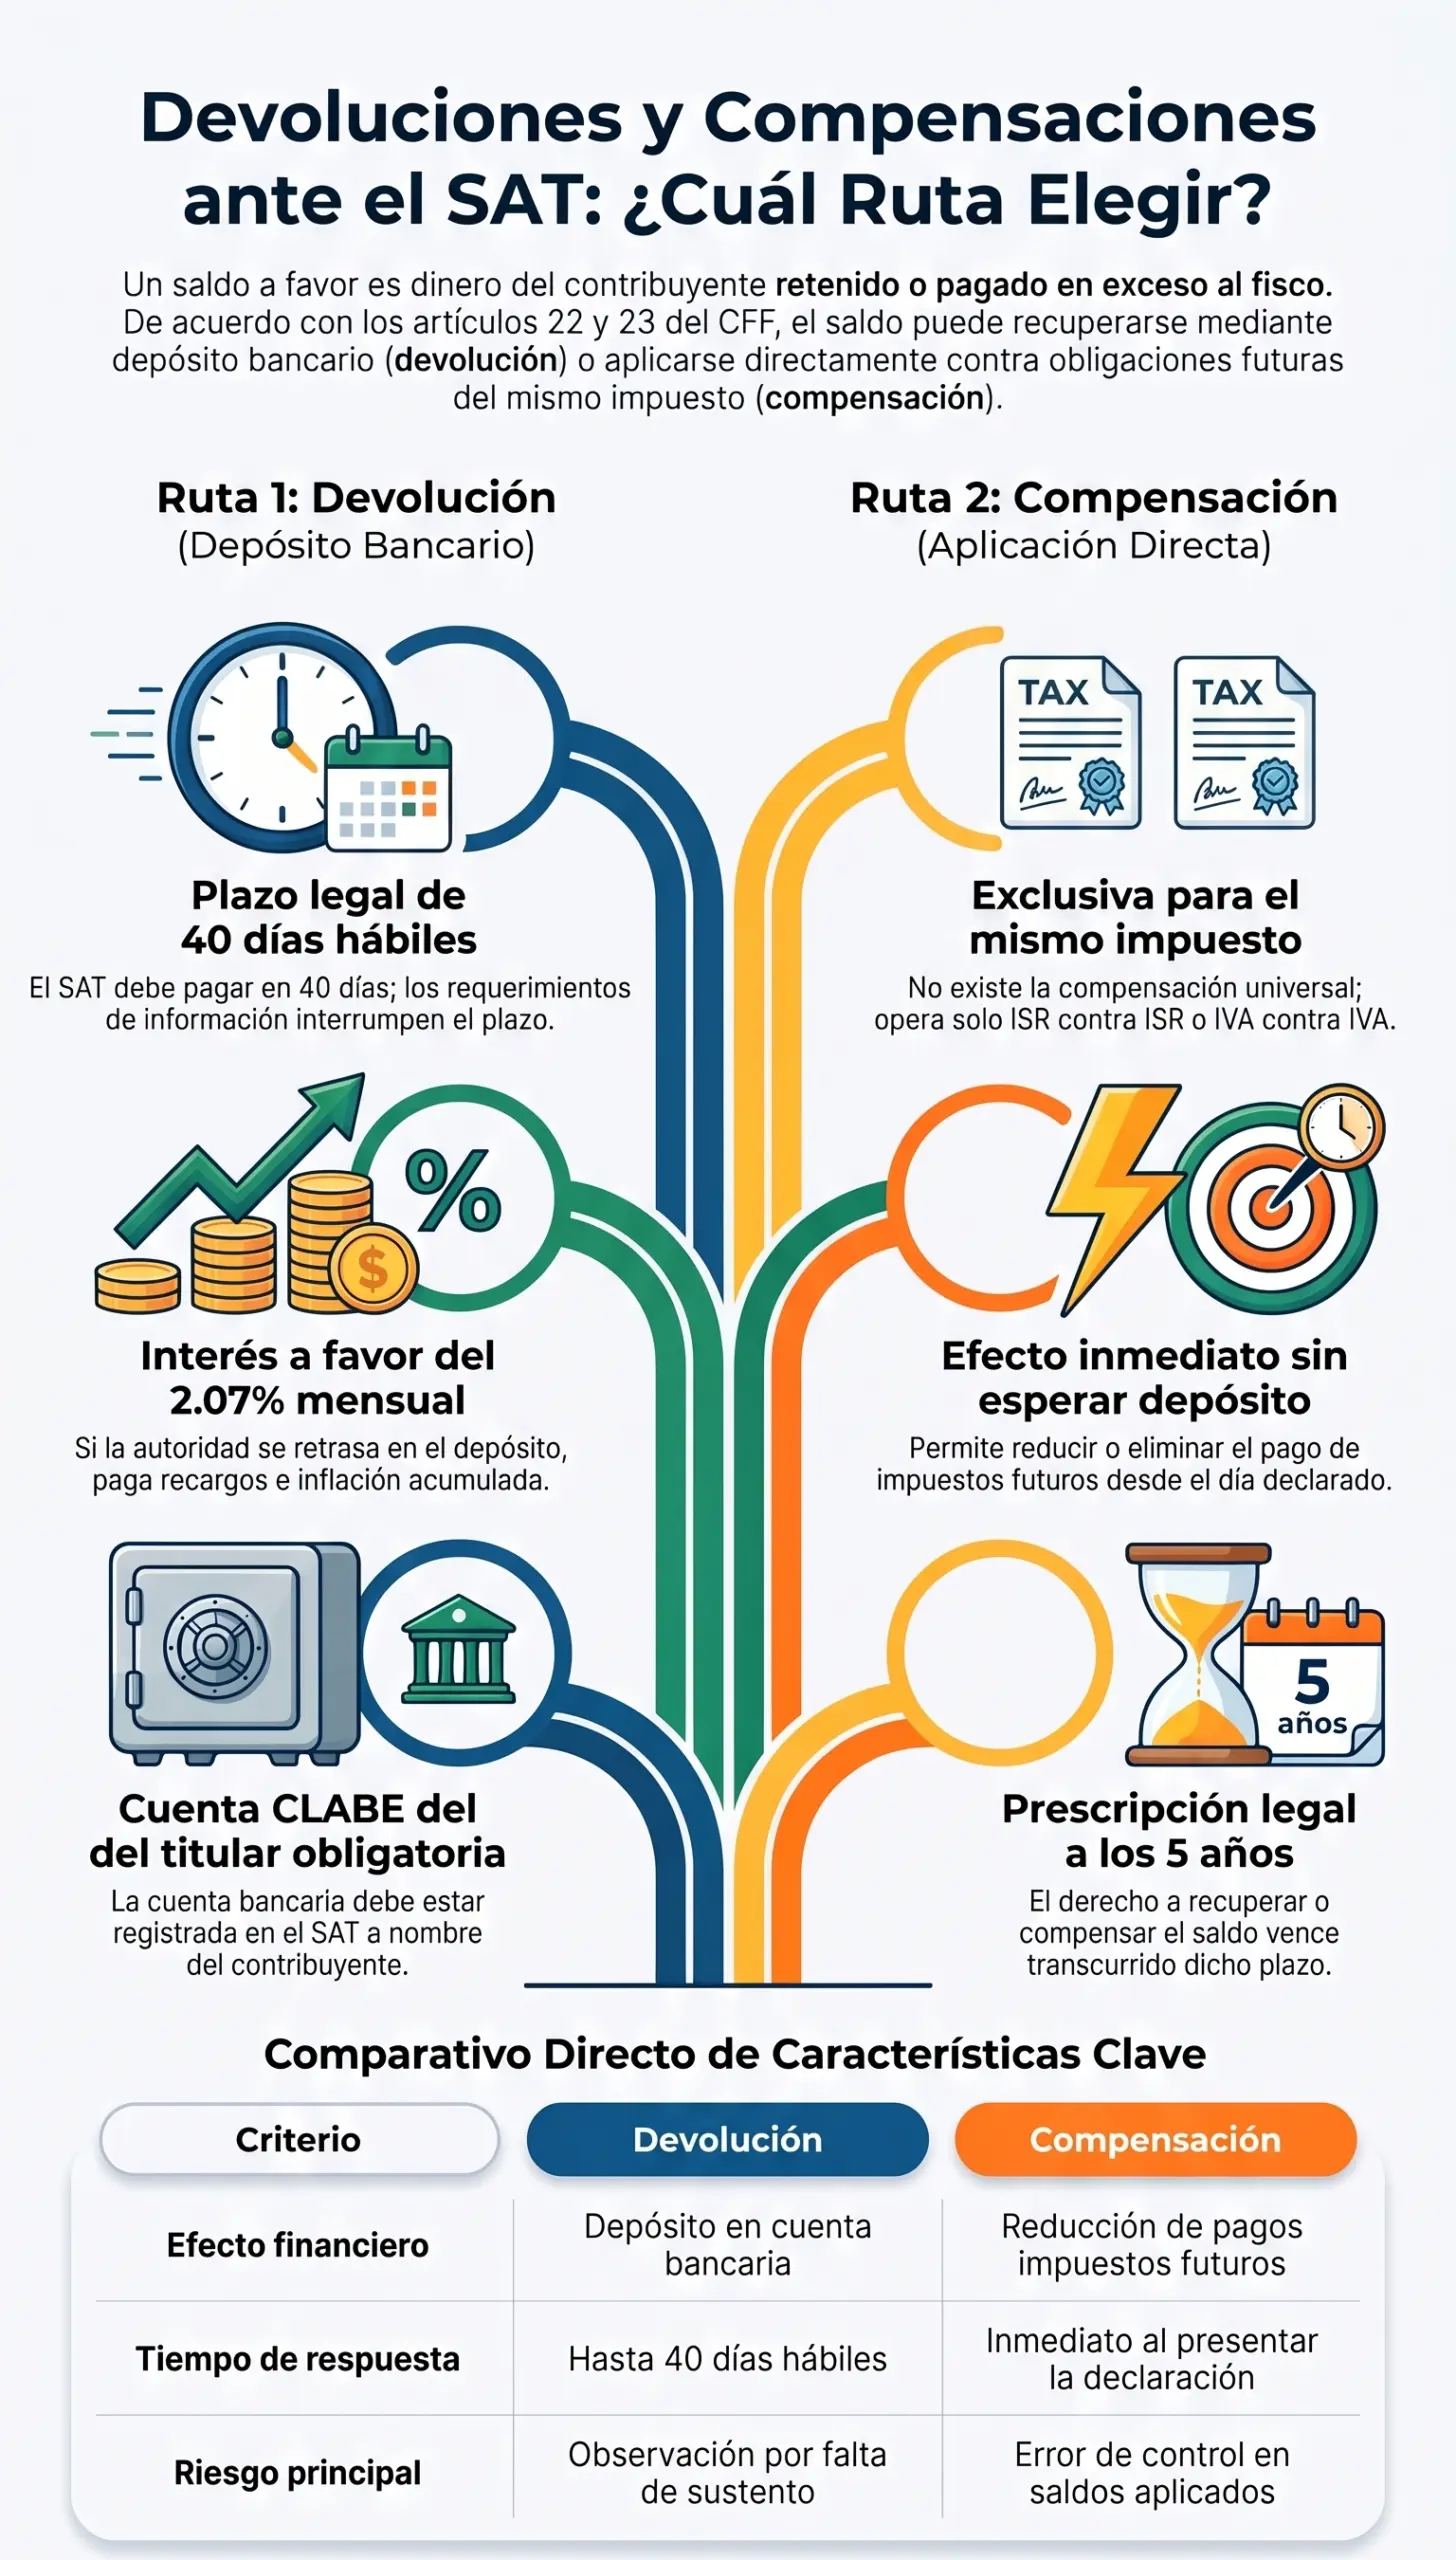
Devolución vs. compensación: cómo decidir
| Criterio | Devolución | Compensación |
|---|---|---|
| Efecto financiero | Depósito bancario del saldo | Reduce o elimina pagos futuros del mismo impuesto |
| Tiempo | Hasta 40 días hábiles, con posibles interrupciones | Inmediato al presentarse la declaración |
| Revisión de autoridad | Sujeta a verificación y requerimientos (art. 22-D CFF) | Verificación posterior en cruces ordinarios |
| Ideal cuando… | No se prevén pagos futuros del mismo impuesto | Se prevén pagos regulares del mismo impuesto |
| Riesgo principal | Observación del saldo por sustento insuficiente | Error de control interno en saldos aplicados |
La decisión no es ideológica, es financiera y operativa: si tu operación genera pagos continuos del mismo impuesto, compensar suele ser más eficiente que esperar el depósito; si el saldo nace de un evento no recurrente —una anual con retenciones altas, un pago indebido—, la devolución es la ruta natural. En ambos casos, el requisito de fondo es el mismo: que el saldo exista, esté bien calculado y esté documentado.
Errores frecuentes que traban una devolución
- CLABE no registrada o de terceros: el depósito solo procede a cuenta del titular del saldo; una cuenta ajena o desactualizada detiene el trámite.
- Solicitud sin sustento integrado: la autoridad requiere lo que no se anexó, y cada requerimiento interrumpe el plazo.
- Pedir devolución de IVA acreditable: el saldo mensual de IVA se acredita hasta agotarlo; la devolución procede solo en supuestos legales específicos.
- No atender el requerimiento del art. 22-D: a los tres meses la solicitud se tiene por no presentada y el expediente se cierra sin resolver el fondo.
- Duplicar rutas: solicitar la devolución en la declaración y además en formato independiente genera expedientes paralelos que se observan entre sí.
- Compensar sin control de saldos: aplicar un saldo ya utilizado o contra impuesto distinto produce diferencias en los cruces automáticos.
- No corregir la declaración de origen: si el saldo nace de una declaración con error, primero procede la complementaria; solicitar la devolución sobre una base incorrecta condena el trámite.
Varios de estos errores se conectan con los de la presentación anual que revisamos en 7 errores frecuentes en la declaración anual de personas físicas: la devolución se gana o se pierde en la declaración que la origina.
Cuando el SAT niega u observa la devolución
La autoridad puede resolver negativamente la devolución cuando el saldo no se acredita, cuando existen inconsistencias entre lo declarado y la información disponible, o cuando el contribuyente no atiende los requerimientos. Frente a una resolución desfavorable existen, en términos generales, tres caminos:
- Aclarar y complementar: aportar la documentación que faltó o corregir la declaración de origen mediante complementaria y presentar una nueva solicitud.
- Impugnar: contra la resolución que niega la devolución proceden medios de defensa como el recurso de revocación o el juicio de nulidad ante el Tribunal Federal de Justicia Administrativa.
- Replantear la ruta: cuando la devolución se vuelve inviable, evaluar si el saldo puede compensarse conforme al artículo 23 del CFF.
La elección del camino depende del motivo de la negativa. Una negativa por documentación insuficiente suele resolverse mejor por la vía aclaratoria; una negativa que desconoce el derecho de fondo puede exigir la vía impugnativa. En ese punto, la coordinación entre el análisis contable y la estrategia jurídica es decisiva, como explicamos en defensa fiscal y en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
La solicitud de devolución que fracasa casi nunca fracasa en la solicitud: fracasa en la declaración que la sustentó y en el expediente que nunca se integró. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
El expediente que sostiene tu saldo a favor
- Declaración de origen del saldo con acuse de presentación.
- Constancias de retenciones emitidas por quienes las practicaron (patrones, clientes, instituciones financieras).
- CFDI de ingresos y de gastos que expliquen el resultado del ejercicio.
- Comprobantes de pagos provisionales o definitivos que generaron el exceso.
- Estados de cuenta que acrediten el flujo de efectivo relacionado con el saldo.
- Papeles de trabajo de la conciliación entre lo declarado y lo retenido o pagado.
- Constancia de cuenta CLABE registrada a nombre del contribuyente en el portal del SAT.
- Registro de requerimientos atendidos, con fechas y acuses, para acreditar el seguimiento del plazo.
Este expediente no se improvisa al momento del requerimiento: se construye durante el ejercicio, con la misma disciplina con la que se integra el sustento de cualquier operación relevante. El principio es el mismo que rige la materialidad de las operaciones: lo que no está documentado, a efectos prácticos, no existe.
Cuándo conviene consultar a un profesional
- Cuando el saldo a favor es relevante en relación con tu flujo de efectivo y un retraso u observación tendría costo operativo.
- Cuando el saldo nace de operaciones complejas: exportaciones, retenciones múltiples, ejercicios irregulares o reestructuras.
- Cuando existe un requerimiento del art. 22-D cuyo alcance no es claro o cuya atención exige reconstruir información.
- Cuando la autoridad niega la devolución y hay que decidir entre aclarar, complementar o impugnar.
- Cuando hay saldos de ejercicios anteriores sin ejercer, con riesgo de prescripción (art. 67 CFF).
- Cuando se requiere coordinar devolución y compensación entre varios impuestos o ejercicios.
El servicio de impuestos y declaraciones del despacho integra la gestión de saldos a favor dentro de la estrategia anual de cumplimiento, en coordinación con el área contable y fiscal. Cuando el asunto exige impugnar un acto de autoridad, la estrategia corresponde al área jurídica de defensa fiscal.
Así acompañamos tu saldo a favor, de la solicitud al depósito
Cuatro etapas, un solo responsable técnico y un expediente que sostiene cada paso.
Solicitud
Verificamos el saldo, su origen y su sustento; presentamos la declaración o el formato con CLABE validada.
Revisión
Monitoreamos el estatus y atendemos cualquier requerimiento del art. 22-D dentro del plazo, sin interrupciones.
Resolución
Si la autoridad observa o niega, definimos la ruta: aclarar, complementar o impugnar, con análisis de costo-beneficio.
Pago
Confirmamos el depósito en tu cuenta y, si hubo retraso, calculamos los intereses que corren a tu favor (art. 22-A).
Preguntas frecuentes
¿Cuánto tiempo tiene el SAT para devolver mi saldo a favor?
40 días hábiles contados desde la solicitud cumplida (art. 22 CFF). Si la autoridad emite un requerimiento de información, el plazo se interrumpe hasta que se atiende.
¿Qué pasa si no atiendo un requerimiento durante la devolución?
Conforme al artículo 22-D del CFF, si la información requerida no se presenta dentro del plazo de tres meses, la solicitud de devolución se tiene por no presentada.
¿Me pagan intereses si el SAT se retrasa en la devolución?
Sí. El artículo 22-A del CFF obliga a pagar intereses a la tasa de recargos vigente —2.07 % mensual en 2026— desde el día siguiente al vencimiento del plazo y hasta que se efectúe el depósito.
¿Puedo compensar un saldo a favor de IVA contra ISR?
No. Desde 2019 la compensación solo procede entre cantidades del mismo impuesto (art. 23 CFF). El saldo de IVA se acredita contra el IVA de meses siguientes hasta agotarlo.
¿Cuándo prescribe mi derecho a solicitar una devolución?
A los cinco años contados desde que el saldo pudo exigirse (art. 67 CFF). Conviene ejercer el derecho dentro del ejercicio siguiente al que nace el saldo.
¿La cuenta CLABE debe estar a mi nombre?
Sí. El depósito de la devolución solo procede en una cuenta registrada en el portal del SAT y a nombre del contribuyente titular del saldo.
¿Puedo solicitar devolución y compensar al mismo tiempo?
Puedes combinar rutas sobre saldos distintos o sobre el remanente de un saldo parcialmente compensado, pero nunca aplicar dos veces el mismo saldo. El control interno del saldo es lo que evita la duplicidad.
¿Qué hago si el SAT niega mi devolución?
Analizar el motivo de la negativa: si es documental, suele convenir aclarar o complementar y volver a solicitar; si es de fondo, puede procederse a impugnar mediante recurso de revocación o juicio de nulidad.
¿Una persona moral puede pedir devolución de su saldo anual?
Sí, aunque la ruta natural suele ser la compensación contra pagos provisionales del ejercicio siguiente; el remanente que no pueda compensarse puede solicitarse en devolución conforme a las reglas aplicables.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



