
7 errores frecuentes en la declaración anual de personas físicas (y cómo evitarlos)
La declaración anual de personas físicas correspondiente al ejercicio 2026 deberá presentarse a más tardar el 30 de abril de 2027, conforme al artículo 150 de la Ley del Impuesto Sobre la Renta (LISR). Es una obligación anual que concentra en un solo envío decisiones tomadas durante los doce meses previos: ingresos percibidos, deducciones aplicadas, retenciones sufridas y estímulos utilizados.
En nuestra práctica profesional hemos observado que la mayoría de las observaciones, requerimientos y declaraciones complementarias nacen no de errores complejos, sino de omisiones recurrentes que podrían evitarse con una revisión ordenada antes de presentar. Esta guía reúne los siete errores más frecuentes que detectamos en declaraciones de personas físicas, con su fundamento legal, su impacto concreto y la forma práctica de prevenirlos.
La anual de personas físicas: una obligación con detalles críticos
La declaración anual es obligatoria para las personas físicas que, entre otros supuestos, obtengan ingresos anuales superiores a $600,000 MXN, perciban ingresos por honorarios, arrendamiento, actividades empresariales, enajenación de bienes, préstamos, donativos o premios, o tengan dos o más empleadores simultáneos. Aun quienes no están obligados pueden presentarla voluntariamente para obtener una devolución de ISR cuando tienen saldo a favor.
Para entender el calendario completo de obligaciones 2026 conviene revisar el calendario fiscal 2026; esta guía se concentra en los errores específicos que afectan a personas físicas al momento de preparar su anual.
La declaración anual no es un trámite de fin de abril: es el resumen documental de todo lo que hiciste, facturaste y pagaste durante el ejercicio. Lo que no integraste durante el año, difícilmente se sostiene al momento de presentar. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Error 1: No acumular ingresos adicionales a los salariales
1Declarar solo los ingresos del empleador formal
El contribuyente recibe su constancia de sueldos y salarios y, al presentar, carga únicamente esos datos al portal del SAT. Pero durante el año también obtuvo ingresos por honorarios esporádicos, arrendamiento de un inmueble, venta de un vehículo, rendimientos de cuentas de inversión, premios o participación en utilidades.
Por qué es un error
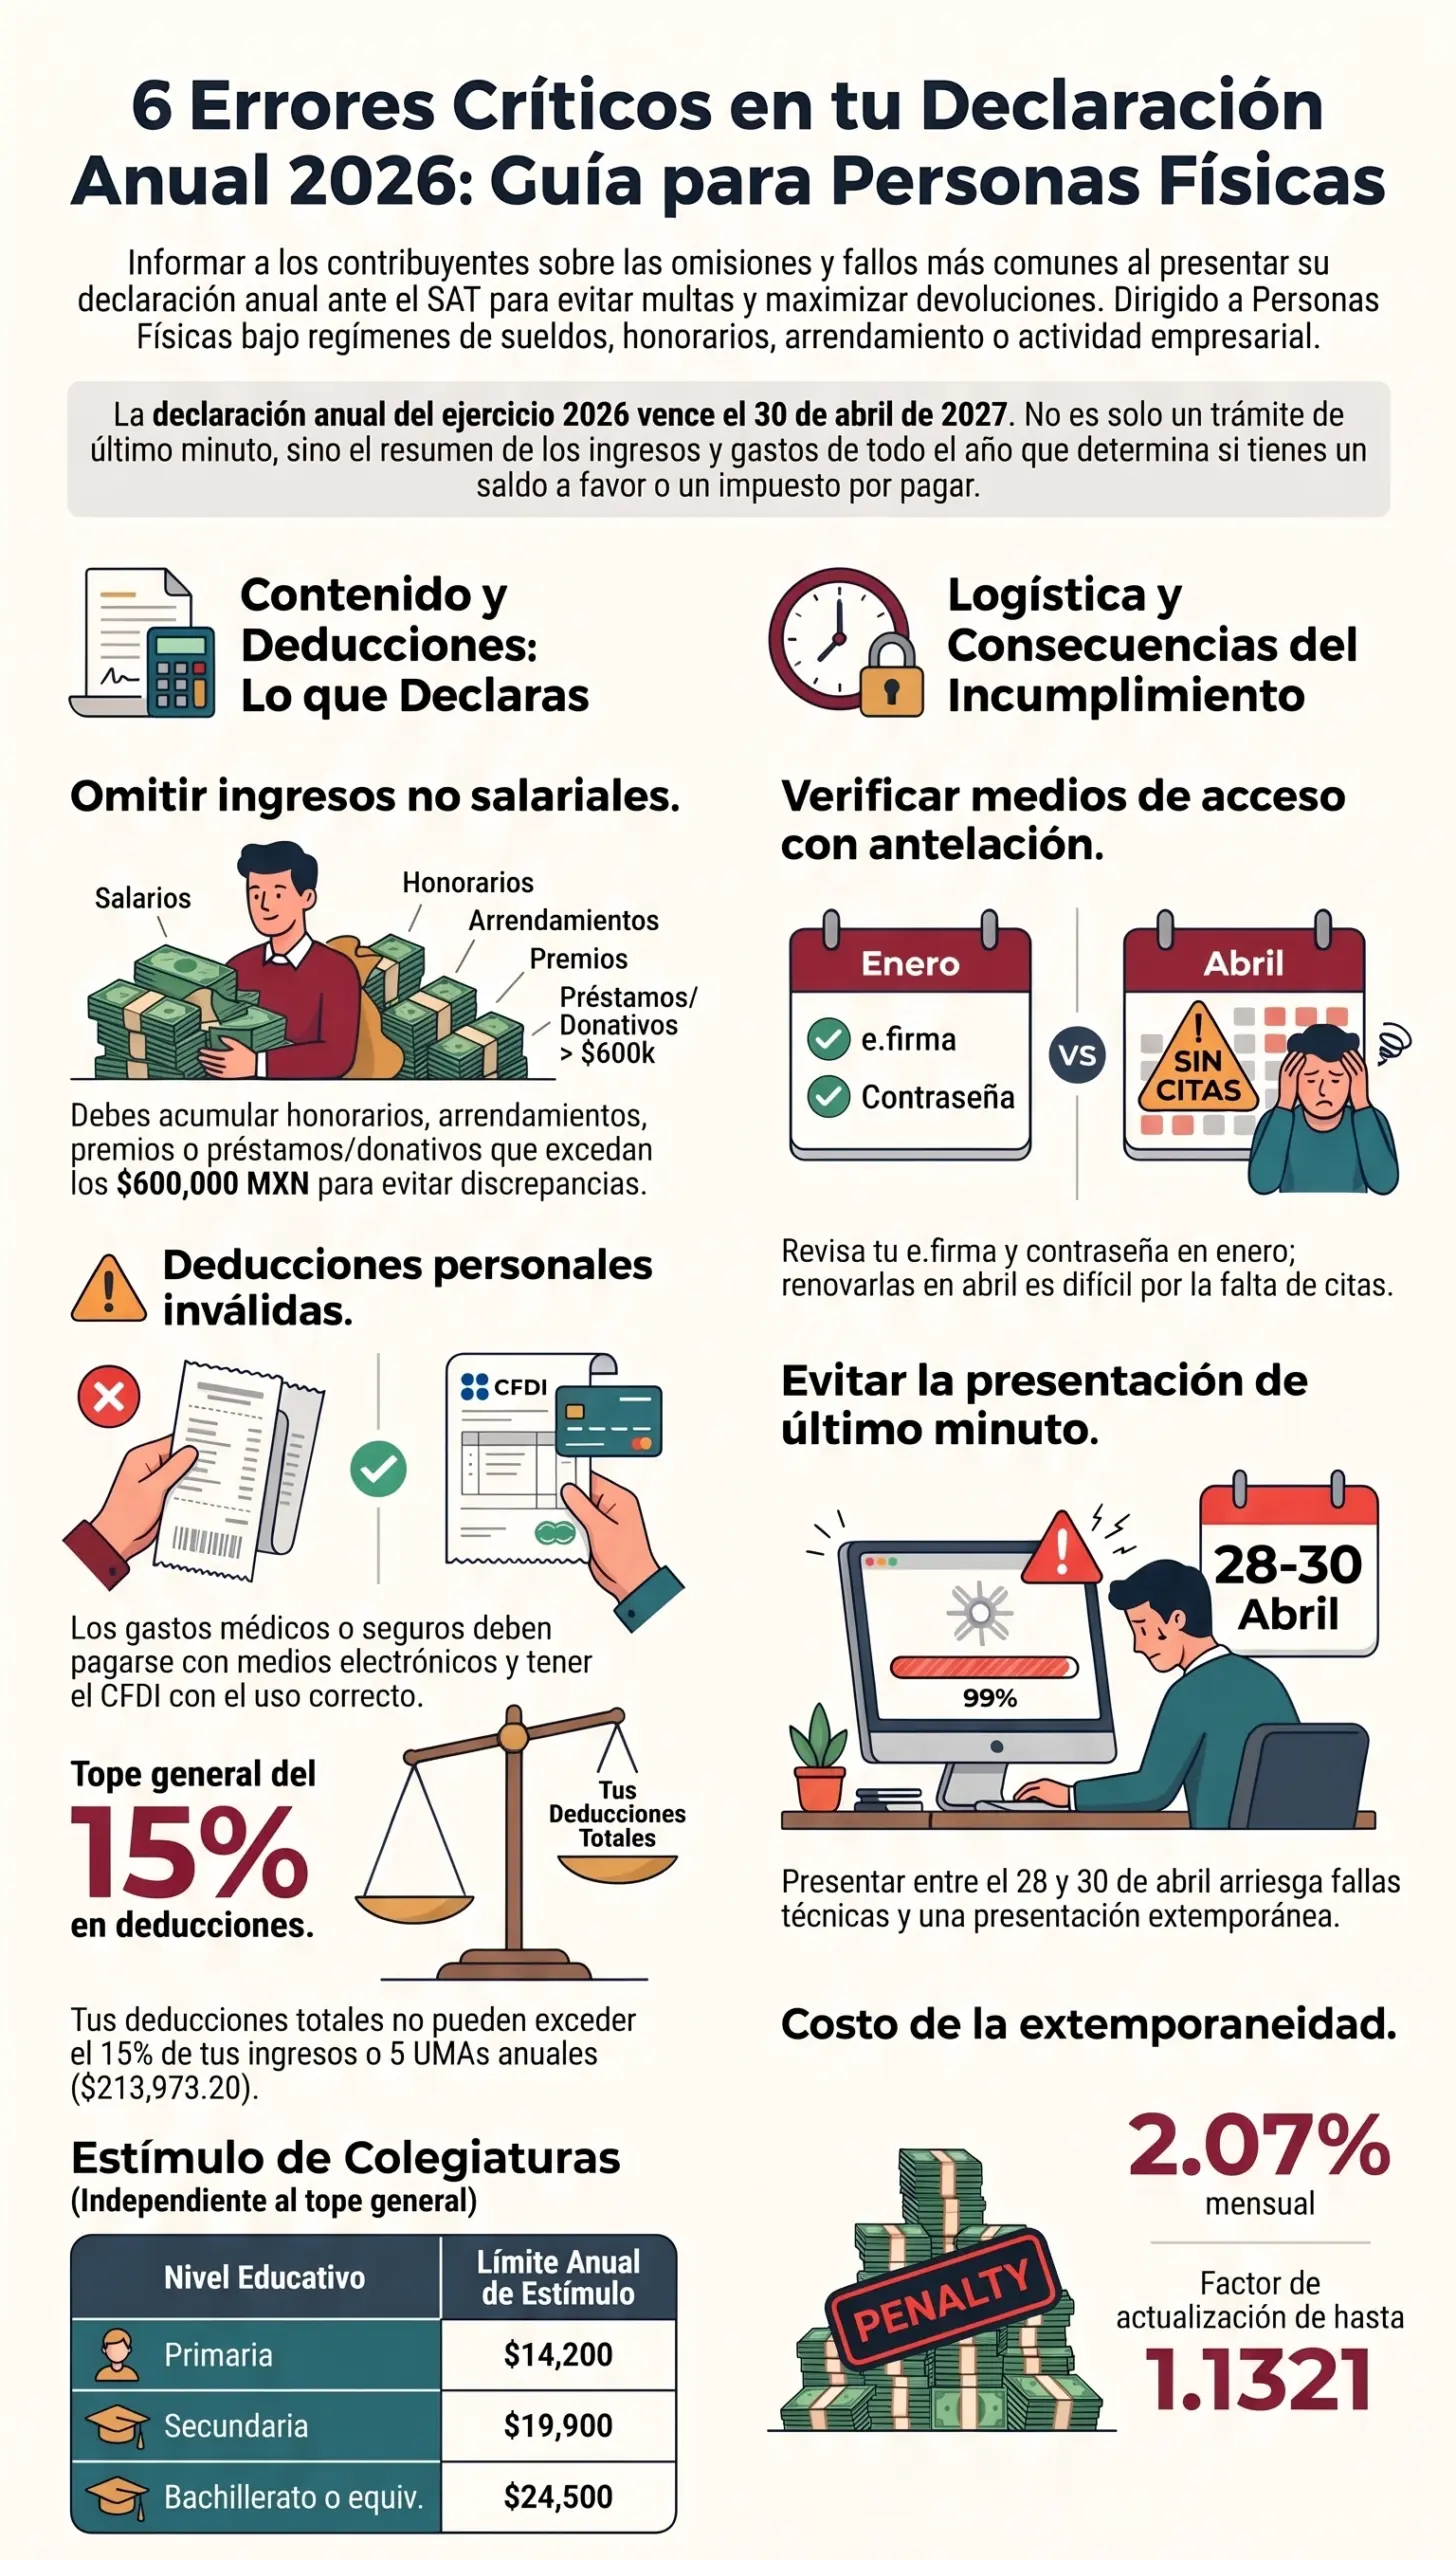
Conforme al artículo 90 de la LISR, todos estos ingresos son acumulables y deben sumarse al resultado anual. El SAT cruza la información con facturas emitidas, estados de cuenta, escrituras públicas y declaraciones informativas de terceros; la diferencia aparece como discrepancia fiscal y detona requerimientos.
Error 2: Confundir devolución bancaria con devolución del SAT
2Creer que un abono en la cuenta es una devolución fiscal
Muchos contribuyentes confunden una transferencia recibida —por ejemplo, un reembolso de aseguradora, de proveedor o de un familiar— con una devolución de impuestos emitida por el SAT. O, al revés, esperan recibir dinero sin haber presentado una solicitud formal.
Por qué es un error
La devolución del SAT solo procede cuando se solicita expresamente en la declaración anual, existe saldo a favor documentado y la autoridad valida los soportes. No se genera de manera automática ni se confunde con movimientos bancarios privados. La gestión de devoluciones tiene reglas específicas que desarrollamos en devoluciones y compensaciones ante el SAT: guía práctica.
Error 3: Olvidar el estímulo fiscal de colegiaturas
3Pagar colegiaturas y no aprovechar el estímulo
El contribuyente paga colegiaturas durante el año pero no las integra en su declaración anual, asumiendo que son gastos no deducibles. O las registra como deducciones personales ordinarias, aplicando erróneamente el tope del 15 %.
Por qué es un error
Existe un estímulo fiscal específico para colegiaturas (Decreto publicado en el DOF) con topes anuales independientes de las deducciones personales: preescolar $14,200, primaria $14,200, secundaria $19,900, profesional técnico $17,100 y bachillerato o su equivalente $24,500. Este estímulo se aplica directamente contra el ISR del ejercicio y no está sujeto al tope del 15 %.
En la declaración anual, el error más costoso no es el que se comete activamente: es el beneficio que no se aplica por desconocimiento. — Práctica fiscal cotidiana, López Henaine y Chávez
Error 4: Deducir gastos sin los requisitos fiscales completos
4Integrar deducciones personales sin cumplir los requisitos del artículo 151 LISR
El contribuyente acumula facturas de honorarios médicos, dentales, psicológicos, nutricionales, hospitalarios, seguros de gastos médicos, transporte escolar, funerales, intereses hipotecarios, aportaciones voluntarias al SAR y donativos, y las carga todas en la declaración sin verificar que cada una cumpla los requisitos.
Por qué es un error
El artículo 151 de la LISR establece requisitos específicos: CFI con uso correcto, pago con medios distintos a efectivo (transferencia, cheque, tarjeta), que el servicio se haya efectivamente prestado y que el proveedor esté activo y ubicado en México. El tope general es el 15 % de los ingresos acumulables o 5 UMAs anuales ($213,973.20 en 2026), la que resulte menor. Las deducciones que incumplen algún requisito se rechazan y pueden generar diferencias a cargo.
La guía completa de deducciones aplicables y sus topes está en deducciones personales 2026: guía para maximizar tu devolución.
Error 5: No informar préstamos, donativos o premios superiores a $600,000
5Omitir ingresos exentos que sí tienen obligación informativa
El contribuyente recibe un préstamo familiar, un donativo, una herencia o un premio durante el ejercicio y asume que, por ser ingresos exentos, no deben aparecer en la declaración.
Por qué es un error
El artículo 93 de la LISR exenta estos ingresos del ISR, pero el artículo 90, último párrafo, obliga a informarlos cuando en lo individual o en su conjunto exceden de $600,000 MXN. La omisión se traduce en una invitación del SAT cuando detecta el depósito en la cuenta bancaria y no encuentra la declaración correspondiente.
Error 6: e.firma vencida o contraseña bloqueada al momento de presentar
6Descubrir en abril que los medios de acceso no funcionan
El contribuyente decide presentar su anual en los últimos días de abril y descubre que su e.firma está vencida, que la contraseña del portal del SAT fue bloqueada o que el Certificado de Sello Digital (CSD) requiere renovación.
Por qué es un error
La renovación de la e.firma exige cita presencial en las oficinas del SAT, y en los últimos días de abril la disponibilidad de citas se reduce drásticamente. La contraseña puede restablecerse en línea solo si el contribuyente cuenta con los medios de contacto actualizados y la e.firma vigente. Sin estos medios, no se puede presentar la declaración ni firmar la solicitud de devolución.
Una contraseña bloqueada en abril no es un problema técnico: es un problema de planeación que puede costarte una presentación extemporánea. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Error 7: Dejar la presentación para los últimos días de abril
7Confiar en el último día para presentar
El contribuyente acumula pendientes durante marzo y decide presentar la declaración entre el 28 y el 30 de abril. La saturación del portal del SAT, los tiempos de carga de los archivos y los errores técnicos de último momento convierten el cierre en un riesgo operativo real.
Por qué es un error
El plazo vence el 30 de abril de 2027 de manera improrrogable en la mayoría de los supuestos. Cualquier falla técnica de última hora puede derivar en una presentación extemporánea que activa actualización (factor 1.1321 en 2026) y recargos (2.07 % mensual, regla 2.1.20 RMF 2026). Además, presentar con prisa aumenta la probabilidad de errores que después requieren complementarias.
Consecuencias de estos errores
| Tipo de consecuencia | Descripción | Fundamento |
|---|---|---|
| Actualización | Aplicación del factor 1.1321 sobre diferencias de ISR no pagadas oportunamente. | Art. 17-A CFF |
| Recargos | 2.07 % mensual en 2026 sobre diferencias no pagadas, desde la fecha original de presentación hasta el pago. | Regla 2.1.20 RMF 2026 |
| Multas | Aplicables conforme a los arts. 75 y 81 del CFF, sobre el impuesto omitido o la presentación extemporánea. | CFF |
| Declaración complementaria | Necesaria cuando se detectan omisiones después de presentar; puede generar diferencias a cargo con actualización y recargos. | Art. 32 CFF |
| Invitación del SAT | Comunicación previa a la revisión formal, invitando a regularizar inconsistencias detectadas por cruces de información. | Práctica administrativa SAT |
| Restricción de CSD | En casos de incumplimiento reiterado o diferencias relevantes, el SAT puede restringir temporalmente el Certificado de Sello Digital. | Art. 17-H Bis CFF |
Para dimensionar el costo de una presentación extemporánea antes de presentarla, puedes simular escenarios con la calculadora de recargos y actualizaciones. Si la situación ya derivó en una invitación o un requerimiento, el análisis cambia de naturaleza y conviene revisar ¿cómo actuar ante una carta invitación del SAT?.
En materia fiscal, el costo de regularizar espontáneamente es siempre menor que el costo de ser invitado a hacerlo. — Análisis de cumplimiento, López Henaine y Chávez
Cuándo conviene consultar a un profesional
La declaración anual estándar puede presentarse con apoyo del portal del SAT, pero hay situaciones que exigen análisis profesional individualizado:
- Múltiples fuentes de ingreso: salarios combinados con honorarios, arrendamiento, actividades empresariales o enajenación de bienes.
- Ingresos del extranjero: dividendos, intereses o servicios prestados a residentes en el extranjero.
- Operaciones relevantes: enajenación de inmuebles, adquisición de bienes de alto valor, premios o herencias que requieren tratamiento específico.
- Co-inversión o partes relacionadas: operaciones con familiares o entidades vinculadas que deben documentarse con cuidado.
- Inconsistencias con ejercicios anteriores: diferencias que conviene regularizar de forma espontánea antes de presentar.
- Invitaciones o requerimientos previos del SAT: que requieren respuesta formal antes de presentar la anual.
En estos casos, la coordinación entre el análisis contable y la estrategia jurídica define la calidad del resultado. El servicio de impuestos y declaraciones del despacho se estructura precisamente para atender este tipo de situaciones, dentro del marco integral del área contable y fiscal. Si la situación escala a un acto de autoridad impugnable, el análisis corresponde a la vía de defensa fiscal, según desarrollamos en el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
¿Quieres presentar una declaración anual limpia y sin sorpresas?
Revisamos cada uno de los 7 puntos críticos antes de que envíes tu declaración, para que aproveches todos los beneficios y evites observaciones.
Diagnóstico inicial
Revisamos todas tus fuentes de ingreso del ejercicio y detectamos omisiones antes de presentar.
Validación de deducciones
Cada factura se revisa contra los requisitos del art. 151 LISR para asegurar que sea aceptada por el SAT.
Optimización legal
Aplicamos el estímulo de colegiaturas, topes de deducciones y acreditamientos vigentes, dentro del marco de ley.
Presentación y archivo
Presentamos la declaración con anticipación y te entregamos el acuse junto con el soporte documental completo.
Preguntas frecuentes
¿Cuándo vence la declaración anual de personas físicas del ejercicio 2026?
A más tardar el 30 de abril de 2027, conforme al artículo 150 de la LISR.
¿Estoy obligado a presentar la declaración anual?
Sí, entre otros supuestos, cuando tus ingresos anuales superen los $600,000 MXN, percibas ingresos por honorarios, arrendamiento, actividades empresariales, enajenación de bienes, o tengas dos o más empleadores simultáneos. Aun sin obligación puedes presentarla para obtener devolución de saldo a favor.
¿Cuál es el tope de deducciones personales en 2026?
El 15 % de los ingresos acumulables o 5 UMAs anuales ($213,973.20 en 2026), la que resulte menor. El estímulo de colegiaturas tiene topes independientes y no entra en este cálculo.
¿Qué pasa si recibo préstamos o donativos durante el año?
Son ingresos exentos del ISR (art. 93 LISR), pero si en lo individual o en conjunto exceden de $600,000 MXN, deben informarse en la declaración anual (art. 90, último párrafo).
¿Puedo deducir colegiaturas?
Sí, como estímulo fiscal con topes por nivel educativo: preescolar $14,200, primaria $14,200, secundaria $19,900, profesional técnico $17,100 y bachillerato o equivalente $24,500 anuales, independientes del tope general de deducciones.
¿Qué hago si mi e.firma está vencida?
Debes renovar tu e.firma en una oficina del SAT con cita presencial. Conviene hacerlo entre enero y febrero, cuando la demanda de citas es menor, para evitar saturación en abril.
¿Qué recargos aplican si presento fuera de plazo?
2.07 % mensual en 2026 (regla 2.1.20 RMF 2026) más actualización con el factor 1.1321 del CFF, calculados desde el mes en que debió presentarse hasta el mes del pago efectivo.
¿Qué pasa si ya presenté y detecto un error?
Se presenta una declaración complementaria conforme al artículo 32 del CFF. Si la complementaria genera diferencia a cargo, se pagan actualización y recargos sobre esa diferencia.
¿Una invitación del SAT es una revisión formal?
No; es un acto previo que invita a regularizar inconsistencias detectadas por cruces automáticos. Conviene atenderla con análisis técnico antes de que la revisión escale a un requerimiento o revisión de gabinete.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



