
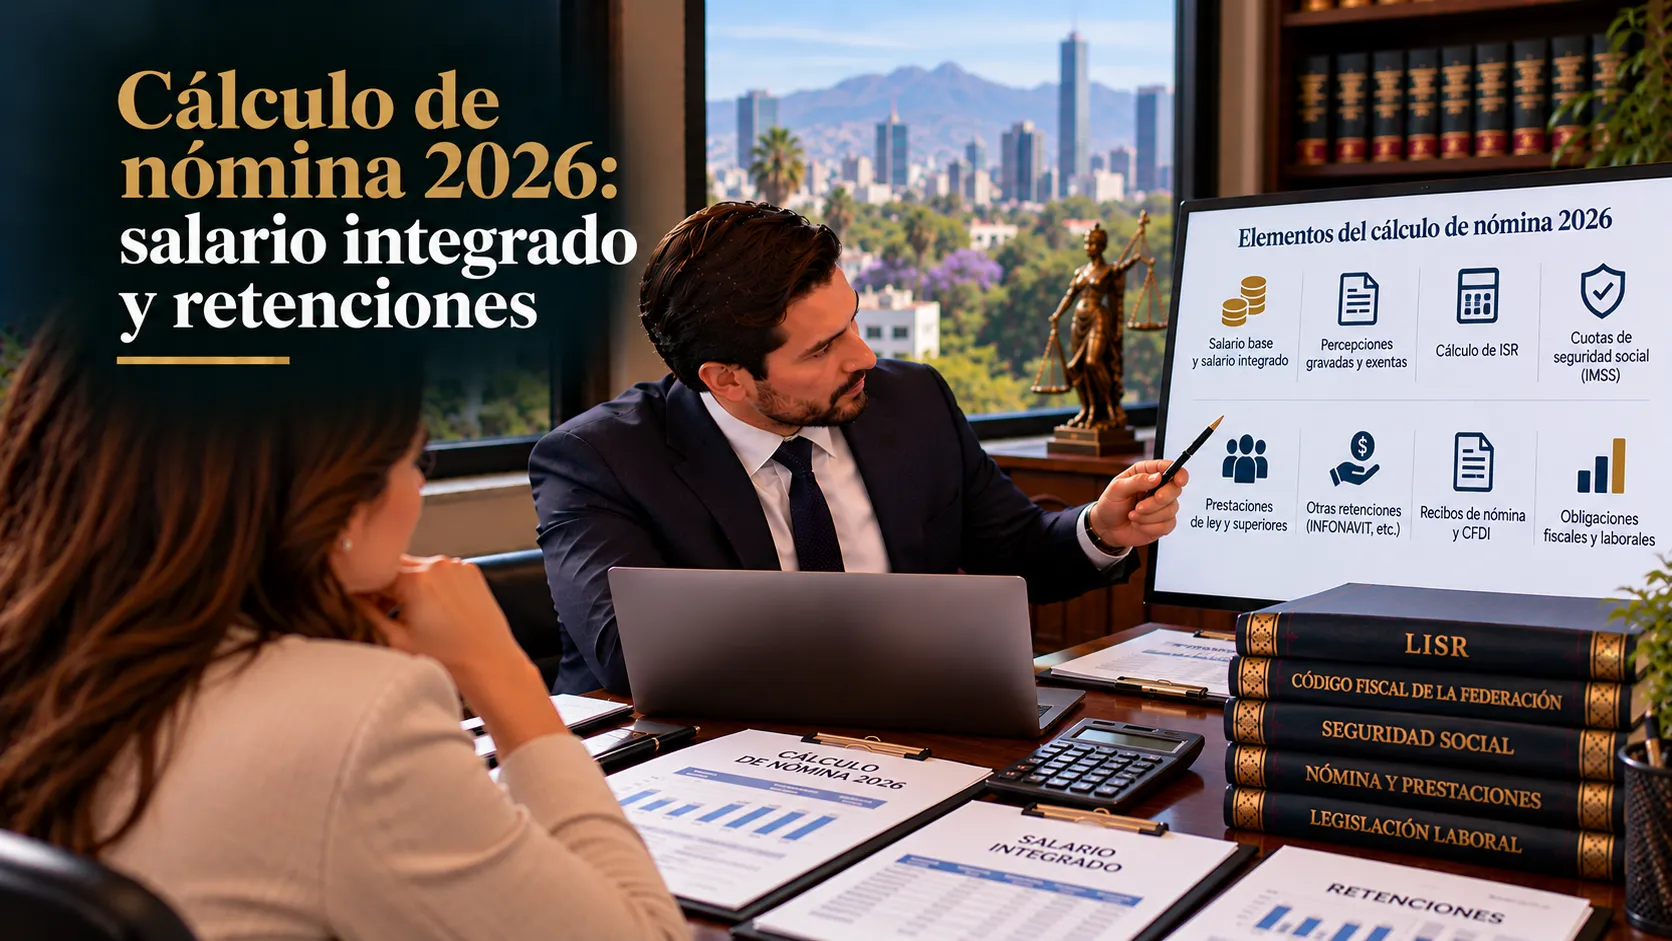
El cálculo de nómina en México se rige por la Ley Federal del Trabajo (LFT), la Ley del Impuesto sobre la Renta (LISR), la Ley del Seguro Social (LSS), la Ley del Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Ley del Infonavit) y las disposiciones fiscales y de seguridad social vigentes. Las tablas de ISR, el valor de la UMA y las cuotas obrero-patronales se actualizan periódicamente y deben verificarse al momento del cálculo.
Cálculo de nómina 2026: salario integrado y retenciones
El cálculo de nómina es una de las tareas operativas más frecuentes en cualquier empresa, pero también una de las más exigentes técnicamente. Cada recibo de nómina debe reflejar con precisión las percepciones del trabajador (salario, horas extras, bonos, comisiones, prestaciones en especie), las deducciones legales (ISR, cuotas obrero-patronales del IMSS, aportaciones al Infonavit y Fonacot cuando aplica) y las deducciones voluntarias (préstamos, anticipos, cuotas sindicales). Un error en el cálculo no solo genera una diferencia económica que debe corregirse: genera contingencias ante el SAT por retenciones incorrectas, diferencias de cuotas ante el IMSS, quejas de los trabajadores y, en casos graves, multas y responsabilidades.
Esta guía explica, con el marco de la Ley Federal del Trabajo (LFT), de la Ley del Impuesto sobre la Renta (LISR), de la Ley del Seguro Social (LSS) y de las disposiciones fiscales y de seguridad social vigentes en 2026, cómo se calcula la nómina en México, qué es el salario integrado, cómo se calculan las retenciones de ISR, las cuotas del IMSS, las aportaciones al Infonavit, las horas extras y el séptimo día, cuáles son los topes vigentes y cuáles son los errores más frecuentes. Todo con un criterio claro: el cálculo de nómina es una disciplina técnica que requiere actualización constante, porque las tablas y los topes cambian periódicamente.
El recibo de nómina: mucho más que un comprobante
El recibo de nómina es el documento que acredita el pago del salario al trabajador. Su importancia va mucho más allá del comprobante: es prueba documental del cumplimiento laboral, base para el cálculo de prestaciones, fundamento para el cálculo de indemnizaciones, elemento de fiscalización por el SAT y por el IMSS, y documento obligatorio que debe entregarse al trabajador con cada pago.
El recibo de nómina no es solo un comprobante de pago: es el documento que acredita el cumplimiento laboral y fiscal de la empresa. Un recibo bien elaborado protege al patrón frente a demandas laborales, fiscalizaciones del SAT y diferencias de cuotas ante el IMSS. Un recibo mal elaborado, en cambio, es una evidencia documental contra la empresa. La nómina, bien calculada, es una de las mejores defensas preventivas que tiene el empresario. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Estructura del recibo de nómina
El recibo de nómina típicamente se estructura en tres bloques:
1. Datos de identificación
- Nombre o razón social del patrón, RFC y registro patronal ante el IMSS.
- Nombre del trabajador, RFC, CURP, NSS (Número de Seguridad Social).
- Periodo que comprende el pago.
- Fecha de pago.
- Número de días trabajados.
2. Percepciones
- Salario diario y salario del periodo.
- Horas extras (dobles y triples).
- Bonos, gratificaciones, comisiones.
- Prima vacacional, aguinaldo (cuando se pagan).
- Prestaciones en especie.
- Fondo de ahorro, vales de despensa (con límites fiscales).
3. Deducciones
- ISR retenido.
- Cuotas obreras del IMSS.
- Aportaciones al Infonavit (cuando aplica al trabajador).
- Descuentos por préstamos Fonacot.
- Pensiones alimenticias (por orden judicial).
- Cuotas sindicales (voluntarias).
- Anticipos de salario, préstamos de la empresa.
4. Neto a pagar
Es la diferencia entre el total de percepciones y el total de deducciones. Es lo que efectivamente recibe el trabajador.
Percepciones: todo lo que integra el salario
Las percepciones son todas las cantidades que el trabajador recibe por su trabajo. Pueden clasificarse en:
Percepciones ordinarias
- Salario diario o cuota diaria: la cantidad fija que se paga por jornada.
- Ayuda en especie: alimentación, habitación, cuando se pactan.
Percepciones extraordinarias
- Horas extras: dobles y triples conforme a la LFT.
- Día séptimo: el día de descanso obligatorio con goce de salario.
- Días festivos: los días de descanso obligatorio previstos en la ley.
- Primas: vacacional, dominical, de antigüedad.
- Aguinaldo: mínimo 15 días de salario, pagadero antes del 20 de diciembre.
- Bonos y gratificaciones: productivos, de asistencia, de puntualidad, de productividad.
- Comisiones: cuando el salario se integra total o parcialmente por comisiones.
- Viáticos y gastos de viaje: con límites fiscales.
- Fondo de ahorro: cuando la aportación patronal y del trabajador cumplen requisitos fiscales.
- Vales de despensa: con límites fiscales previstos.
- PTU: reparto de utilidades, que tiene tratamiento fiscal específico.
El salario integrado: el concepto clave
El salario integrado es uno de los conceptos más importantes del derecho laboral mexicano. La LFT lo define como el salario diario más las prestaciones en dinero o especie que el trabajador reciba por su trabajo. Incluye:
- Cuota diaria.
- Gratificaciones.
- Percepciones.
- Habitación.
- Primas.
- Comisiones.
- Prestaciones en especie.
- Cualquier otra cantidad o prestación que se entregue al trabajador por su trabajo.
Para qué sirve el salario integrado
- Para el cálculo de la indemnización constitucional (tres meses de salario integrado).
- Para el cálculo de la prima de antigüedad (doce días por año, con tope).
- Para el cálculo del salario regulador base de cotización ante el IMSS (con tope de 25 UMAs).
- Para el cálculo del crédito Infonavit del trabajador.
- Para el cálculo de algunas prestaciones contractuales.
Exclusiones del salario integrado
No integran el salario, entre otros:
- Los instrumentos de trabajo (herramientas, uniformes).
- Los pagos por concepto no laboral (como anticipos reintegrables).
- Las prestaciones previstas en la LFT que expresamente excluye.
- El ahorro cuando no cumple los requisitos fiscales.
- Las cantidades otorgadas por el patrón para fines sociales o sindicales.
- Las participaciones en utilidades (PTU), que tienen tratamiento específico.
- Alimentación y habitación cuando no se otorgan onerosamente.
- Despensa en dinero o especie hasta cierto tope.
- Previsión social.
Deducciones: lo que se retiene al trabajador
Las deducciones son las cantidades que se descuentan del salario bruto para determinar el neto a pagar. Pueden clasificarse en:
Deducciones legales (obligatorias)
- ISR retenido: impuesto sobre la renta conforme a la tarifa aplicable.
- Cuotas obreras del IMSS: para enfermedades y maternidad, invalidez y vida, retiro, cesantía en edad avanzada y vejez.
- Aportaciones voluntarias al SAR: en su caso.
Deducciones contractuales o voluntarias
- Préstamos Fonacot: descuentos autorizados por el trabajador para crédito del Instituto.
- Cuotas sindicales: con autorización del trabajador.
- Préstamos de la empresa: con autorización escrita del trabajador y con límites legales.
- Anticipos de salario: con autorización.
- Pensiones alimenticias: por orden judicial.
- Seguros privados: con autorización.
El cálculo del ISR
El Impuesto sobre la Renta (ISR) sobre salarios se calcula conforme a las tablas previstas en la LISR, que se actualizan anualmente. El procedimiento general es:
- Determinar la base gravable: el total de percepciones gravables del periodo.
- Identificar el rango de la tabla: conforme a la tarifa mensual aplicable.
- Calcular el impuesto marginal: aplicar el porcentaje correspondiente al excedente.
- Restar el subsidio para el empleo: cuando procede conforme a la ley.
- Obtener el ISR a retener: el impuesto causado menos el subsidio aplicable.
Percepciones exentas de ISR
La LISR prevé exenciones específicas para algunas percepciones, con topes expresados en veces la UMA. Entre las principales:
- Tiempo extraordinario: con tope específico.
- Prima dominical: con tope.
- Prima vacacional: con tope.
- Gratificación anual (aguinaldo): con tope.
- Participación de los trabajadores en las utilidades (PTU): con tope.
- Previsión social: con requisitos específicos.
- Fondo de ahorro: con requisitos específicos.
- Cuotas de seguridad social a cargo del trabajador: deducibles.
- Primas por seguros de gastos médicos: con tope.
- Vales de despensa: con tope.
Cuotas del IMSS a cargo del trabajador
El trabajador aporta una parte de las cuotas obrero-patronales del IMSS. Las ramas de aseguramiento y las cuotas a cargo del trabajador son:
- Enfermedad y maternidad (prestaciones en especie): el trabajador aporta un porcentaje de su salario base de cotización (SBC) por encima de tres UMAs.
- Invalidez y vida: el trabajador aporta un porcentaje fijo del SBC.
- Retiro: aportación a la subcuenta de retiro.
- Cesantía en edad avanzada y vejez: aportación a la subcuenta correspondiente.
El salario base de cotización (SBC) es el concepto de seguridad social equivalente al salario integrado, con un tope máximo de 25 UMAs diarias. El SBC se determina de manera anual y se revisa periódicamente.
Aportaciones al Infonavit y otras retenciones
Infonavit
Las aportaciones al Infonavit son una obligación patronal (5% del SBC) que no se descuenta al trabajador, salvo cuando existe un crédito vigente del trabajador con el Instituto, en cuyo caso se descuentan las amortizaciones del crédito conforme a la tabla de amortización.
Fonacot
Los descuentos por préstamos Fonacot se aplican únicamente cuando el trabajador ha contratado un crédito con el Instituto y ha autorizado expresamente el descuento vía nómina.
Pensiones alimenticias
Las pensiones alimenticias decretadas por orden judicial se descuentan conforme a los términos de la resolución. El patrón está obligado a practicar el descuento y a enterarlo al juzgado o al acreedor alimentario.
Cálculo de horas extras
Conforme a la LFT, las horas extras se pagan:
- Dobles: las primeras nueve horas extras semanales.
- Triples: las horas extras que excedan de nueve en la semana.
Fórmula básica
- Dividir el salario diario entre el número de horas de la jornada (8 para jornada diurna, 7 para nocturna, 7.5 para mixta).
- Multiplicar por 2 (dobles) o por 3 (triples).
- Multiplicar por el número de horas extras trabajadas.
Ejemplo ilustrativo
Si un trabajador tiene un salario diario de X pesos y una jornada diurna de 8 horas:
- Valor de la hora ordinaria: X ÷ 8.
- Valor de la hora extra doble: (X ÷ 8) × 2.
- Valor de la hora extra triple: (X ÷ 8) × 3.
El séptimo día y días de descanso
Conforme a la LFT, los trabajadores tienen derecho a un día de descanso con goce de salario íntegro por cada seis días de trabajo, preferentemente el domingo.
Cálculo del séptimo día
El séptimo día se calcula dividiendo el salario semanal entre seis. Se paga aun cuando el trabajador no labore ese día, siempre que haya trabajado la semana completa. Si el trabajador falta sin justificación en algún día de la semana, pierde el derecho al séptimo día proporcionalmente.
Trabajo en día de descanso
Si el trabajador labora en su día de descanso, tiene derecho a un salario doble además del salario correspondiente al día (es decir, salario triple en total). Esto aplica también para los días festivos previstos en la LFT.
El cálculo paso a paso
El cálculo de nómina sigue generalmente este procedimiento:
- Determinar el salario diario y el salario del periodo.
- Calcular el tiempo extraordinario trabajado en el periodo (dobles y triples).
- Calcular el séptimo día proporcional.
- Integrar el salario diario integrado para efectos de IMSS e indemnizaciones.
- Sumar percepciones del periodo (salario, horas extras, bonos, prestaciones).
- Identificar percepciones exentas y gravables conforme a la LISR.
- Calcular el ISR a retener aplicando las tablas vigentes.
- Calcular las cuotas del IMSS a cargo del trabajador con base en el SBC.
- Calcular las amortizaciones Infonavit y Fonacot cuando procedan.
- Aplicar las demás deducciones autorizadas.
- Calcular el neto a pagar: percepciones totales menos deducciones totales.
- Emitir el recibo de nómina y, en su caso, el CFDI de nómina correspondiente.
El tope de 25 UMAs para IMSS
Para efectos del IMSS, el salario base de cotización tiene un tope superior de 25 UMAs diarias. Esto significa que, aunque el trabajador perciba un salario superior, las cuotas obrero-patronales se calculan con base en 25 UMAs como máximo.
El tope es relevante porque:
- Limita las cuotas que pagan tanto el trabajador como el patrón.
- Define el tope de las prestaciones en dinero del IMSS (incapacidades, pensiones).
- Se actualiza cada vez que cambia la UMA.
Errores frecuentes en el cálculo de nómina
- Usar tablas desactualizadas: no verificar las tarifas de ISR, UMA y cuotas IMSS vigentes en el año de cálculo.
- Confundir salario diario con salario integrado: para ciertos efectos (indemnizaciones) se requiere el integrado, no el diario.
- Calcular mal el SBC: no integrar correctamente las prestaciones al salario base de cotización.
- No aplicar las exenciones: gravar percepciones que están exentas conforme a la LISR.
- Calcular mal las horas extras: confundir el factor doble con el triple, o no respetar el límite semanal.
- No pagar el séptimo día: omitir el pago del día de descanso obligatorio con goce de salario.
- Deducciones excesivas: descontar cantidades que exceden los límites legales.
- No documentar las deducciones voluntarias: descuentos sin autorización escrita del trabajador.
- No timbrar el CFDI de nómina: omitir el timbrado fiscal correspondiente.
- Errores en el RFC, CURP o NSS del trabajador: generan problemas en el timbrado y en los registros fiscales y de seguridad social.
- No conciliar la nómina con el SIROC del IMSS: diferencias entre lo pagado y lo declarado al IMSS.
- No conservar los recibos: la LFT obliga a conservar los recibos firmados durante varios años.
Cuándo conviene consultar a un profesional
- Cuando se requiere diseñar o actualizar el sistema de nómina de la empresa.
- Cuando se requiere verificar el cálculo de percepciones, ISR, IMSS e Infonavit.
- Cuando se requiere determinar el salario base de cotización correcto de los trabajadores.
- Cuando se requiere estructurar esquemas de prestaciones (fondo de ahorro, vales de despensa, previsión social) que cumplan requisitos fiscales y laborales.
- Cuando se requiere atender una fiscalización del SAT o del IMSS en materia de nómina.
- Cuando se requiere calcular liquidaciones o finiquitos con base en el salario integrado correcto (ver finiquito vs. liquidación).
- Cuando se requiere coordinar la nómina con la estrategia fiscal de la empresa (ver obligaciones fiscales de empresas familiares).
- Cuando se requiere capacitar al personal de nómina sobre las actualizaciones normativas.
El área de nómina del despacho asume el cálculo, revisión y timbrado de nóminas, la determinación del salario base de cotización y la estructuración de esquemas de prestaciones, en coordinación con el área laboral para la correcta aplicación de la LFT y con el área contable para la integración fiscal y el cumplimiento de obligaciones. Para el contexto de los contratos de trabajo, conviene revisar contratos de trabajo: tipos y cláusulas esenciales.
Calculadora exprés de nómina
Captura los datos del trabajador y obtén una vista previa orientativa del recibo de nómina. Los cálculos son ilustrativos y deben verificarse con las tablas vigentes.
Esta calculadora genera una vista previa orientativa con base en supuestos aproximados. No reemplaza el cálculo definitivo del sistema de nómina, que debe aplicar las tablas de ISR, UMA y cuotas IMSS vigentes al periodo.
| Concepto | Monto |
|---|
Esta calculadora aplica supuestos aproximados para fines ilustrativos. El cálculo definitivo de nómina debe realizarse con las tablas de ISR, UMA y cuotas IMSS vigentes al periodo, en un sistema de nómina validado.
Preguntas frecuentes
¿Qué es el salario integrado?
Es el salario diario más todas las prestaciones en dinero o especie que el trabajador recibe por su trabajo: gratificaciones, percepciones, habitación, primas, comisiones, prestaciones en especie y cualquier otra cantidad o prestación que se entregue por el trabajo. Es la base para calcular indemnizaciones, prima de antigüedad y, con tope, las cuotas al IMSS.
¿Cuál es la diferencia entre salario diario y salario integrado?
El salario diario es la cuota fija que se paga por jornada trabajada. El salario integrado incluye, además, todas las prestaciones regulares que el trabajador recibe. Para efectos de indemnización y prima de antigüedad se usa el integrado; para el salario diario se usa la cuota fija.
¿Cómo se calculan las horas extras?
Se divide el salario diario entre el número de horas de la jornada (8 para diurna, 7 para nocturna, 7.5 para mixta) para obtener el valor de la hora ordinaria. Se multiplica por 2 para horas extras dobles (las primeras 9 semanales) y por 3 para horas extras triples (las que excedan 9 semanales).
¿Cómo se calcula el séptimo día?
Se divide el salario semanal entre seis. Se paga aun cuando el trabajador no labore ese día, siempre que haya trabajado la semana completa. Si el trabajador labora en su día de descanso, recibe salario triple en total.
¿Qué es el tope de 25 UMAs para el IMSS?
Es el tope máximo del salario base de cotización para el cálculo de cuotas obrero-patronales. Aunque el trabajador perciba un salario superior, las cuotas se calculan con base en 25 UMAs diarias como máximo. La UMA se actualiza anualmente en febrero.
¿Qué percepciones están exentas de ISR?
Entre otras: tiempo extraordinario (con tope), prima dominical (con tope), prima vacacional (con tope), aguinaldo (con tope), PTU (con tope), previsión social (con requisitos), fondo de ahorro (con requisitos), vales de despensa (con tope), primas por seguros de gastos médicos (con tope). Los topes se expresan en veces la UMA.
¿Qué deducciones son obligatorias al trabajador?
Las deducciones legales obligatorias son el ISR retenido, las cuotas obreras del IMSS (enfermedad y maternidad, invalidez y vida, retiro, cesantía en edad avanzada y vejez) y, cuando exista crédito vigente, las amortizaciones al Infonavit y al Fonacot.
¿Cuánto se puede descontar al trabajador por préstamos de la empresa?
La LFT establece límites estrictos. Los descuentos por préstamos de la empresa requieren autorización escrita del trabajador, constancia de entrega del dinero y no pueden exceder ciertos porcentajes del salario. Las deducciones que excedan los límites legales pueden ser declaradas nulas.
¿Cada cuánto debo actualizar mi sistema de nómina?
Las tablas de ISR, la UMA y las cuotas IMSS se actualizan periódicamente (generalmente cada año). Conviene revisar el sistema al inicio de cada ejercicio fiscal, cuando se publiquen las actualizaciones, y cuando haya reformas laborales, fiscales o de seguridad social relevantes.
- Contratos de trabajo: tipos y cláusulas esenciales
- Seguridad social: IMSS, INFONAVIT y SAR, obligaciones patronales
- Finiquito vs. liquidación: diferencias clave y cómo calcularlas
- Tiempos extras: cómo calcularlos y registrarlos conforme a la LFT
- Relación laboral vs. prestación de servicios: la diferencia que define tu riesgo
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



