
Las obligaciones de prevención de lavado de dinero para empresas del sector no financiero se rigen por la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), su Reglamento y las Reglas de Carácter General. La autoridad supervisora es la Unidad de Inteligencia Financiera (UIF) de la Secretaría de Hacienda y Crédito Público, a través del Portal de Prevención de Lavado de Dinero.
Lavado de dinero: obligaciones de empresas sujetas
Cuando se habla de prevención de lavado de dinero, la primera imagen que suele venir a la mente es la de un banco: el oficial de cumplimiento bancario, los reportes de operaciones inusuales, las listas de personas políticamente expuestas. Pero desde 2012, con la entrada en vigor de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), el universo de sujetos obligados se amplió mucho más allá del sector financiero. Hoy, cientos de miles de empresas mexicanas del sector no financiero —comercializadoras de vehículos, inmobiliarias, joyerías, agencias aduanales, servicios profesionales independientes, empresas de blindaje, distribuidoras de arte, prestadoras de servicios de custodia, entre muchas otras— están sujetas a obligaciones específicas de prevención de lavado de dinero. Y muchas de ellas ni siquiera saben que lo están.
Esta guía explica, con el marco de la LFPIORPI, de su Reglamento y de las Reglas de Carácter General vigentes en 2026, qué son las actividades vulnerables, cuáles son los umbrales que activan las obligaciones, qué debe hacer una empresa para cumplir, qué es el beneficiario final, cómo se presentan los avisos a la UIF, cuáles son las sanciones por incumplimiento y cuáles son los errores más frecuentes. Todo con un criterio claro: el cumplimiento en prevención de lavado de dinero no es opcional para las empresas sujetas; es una obligación jurídica que, cuando se incumple, puede generar multas muy elevadas e incluso responsabilidad penal.
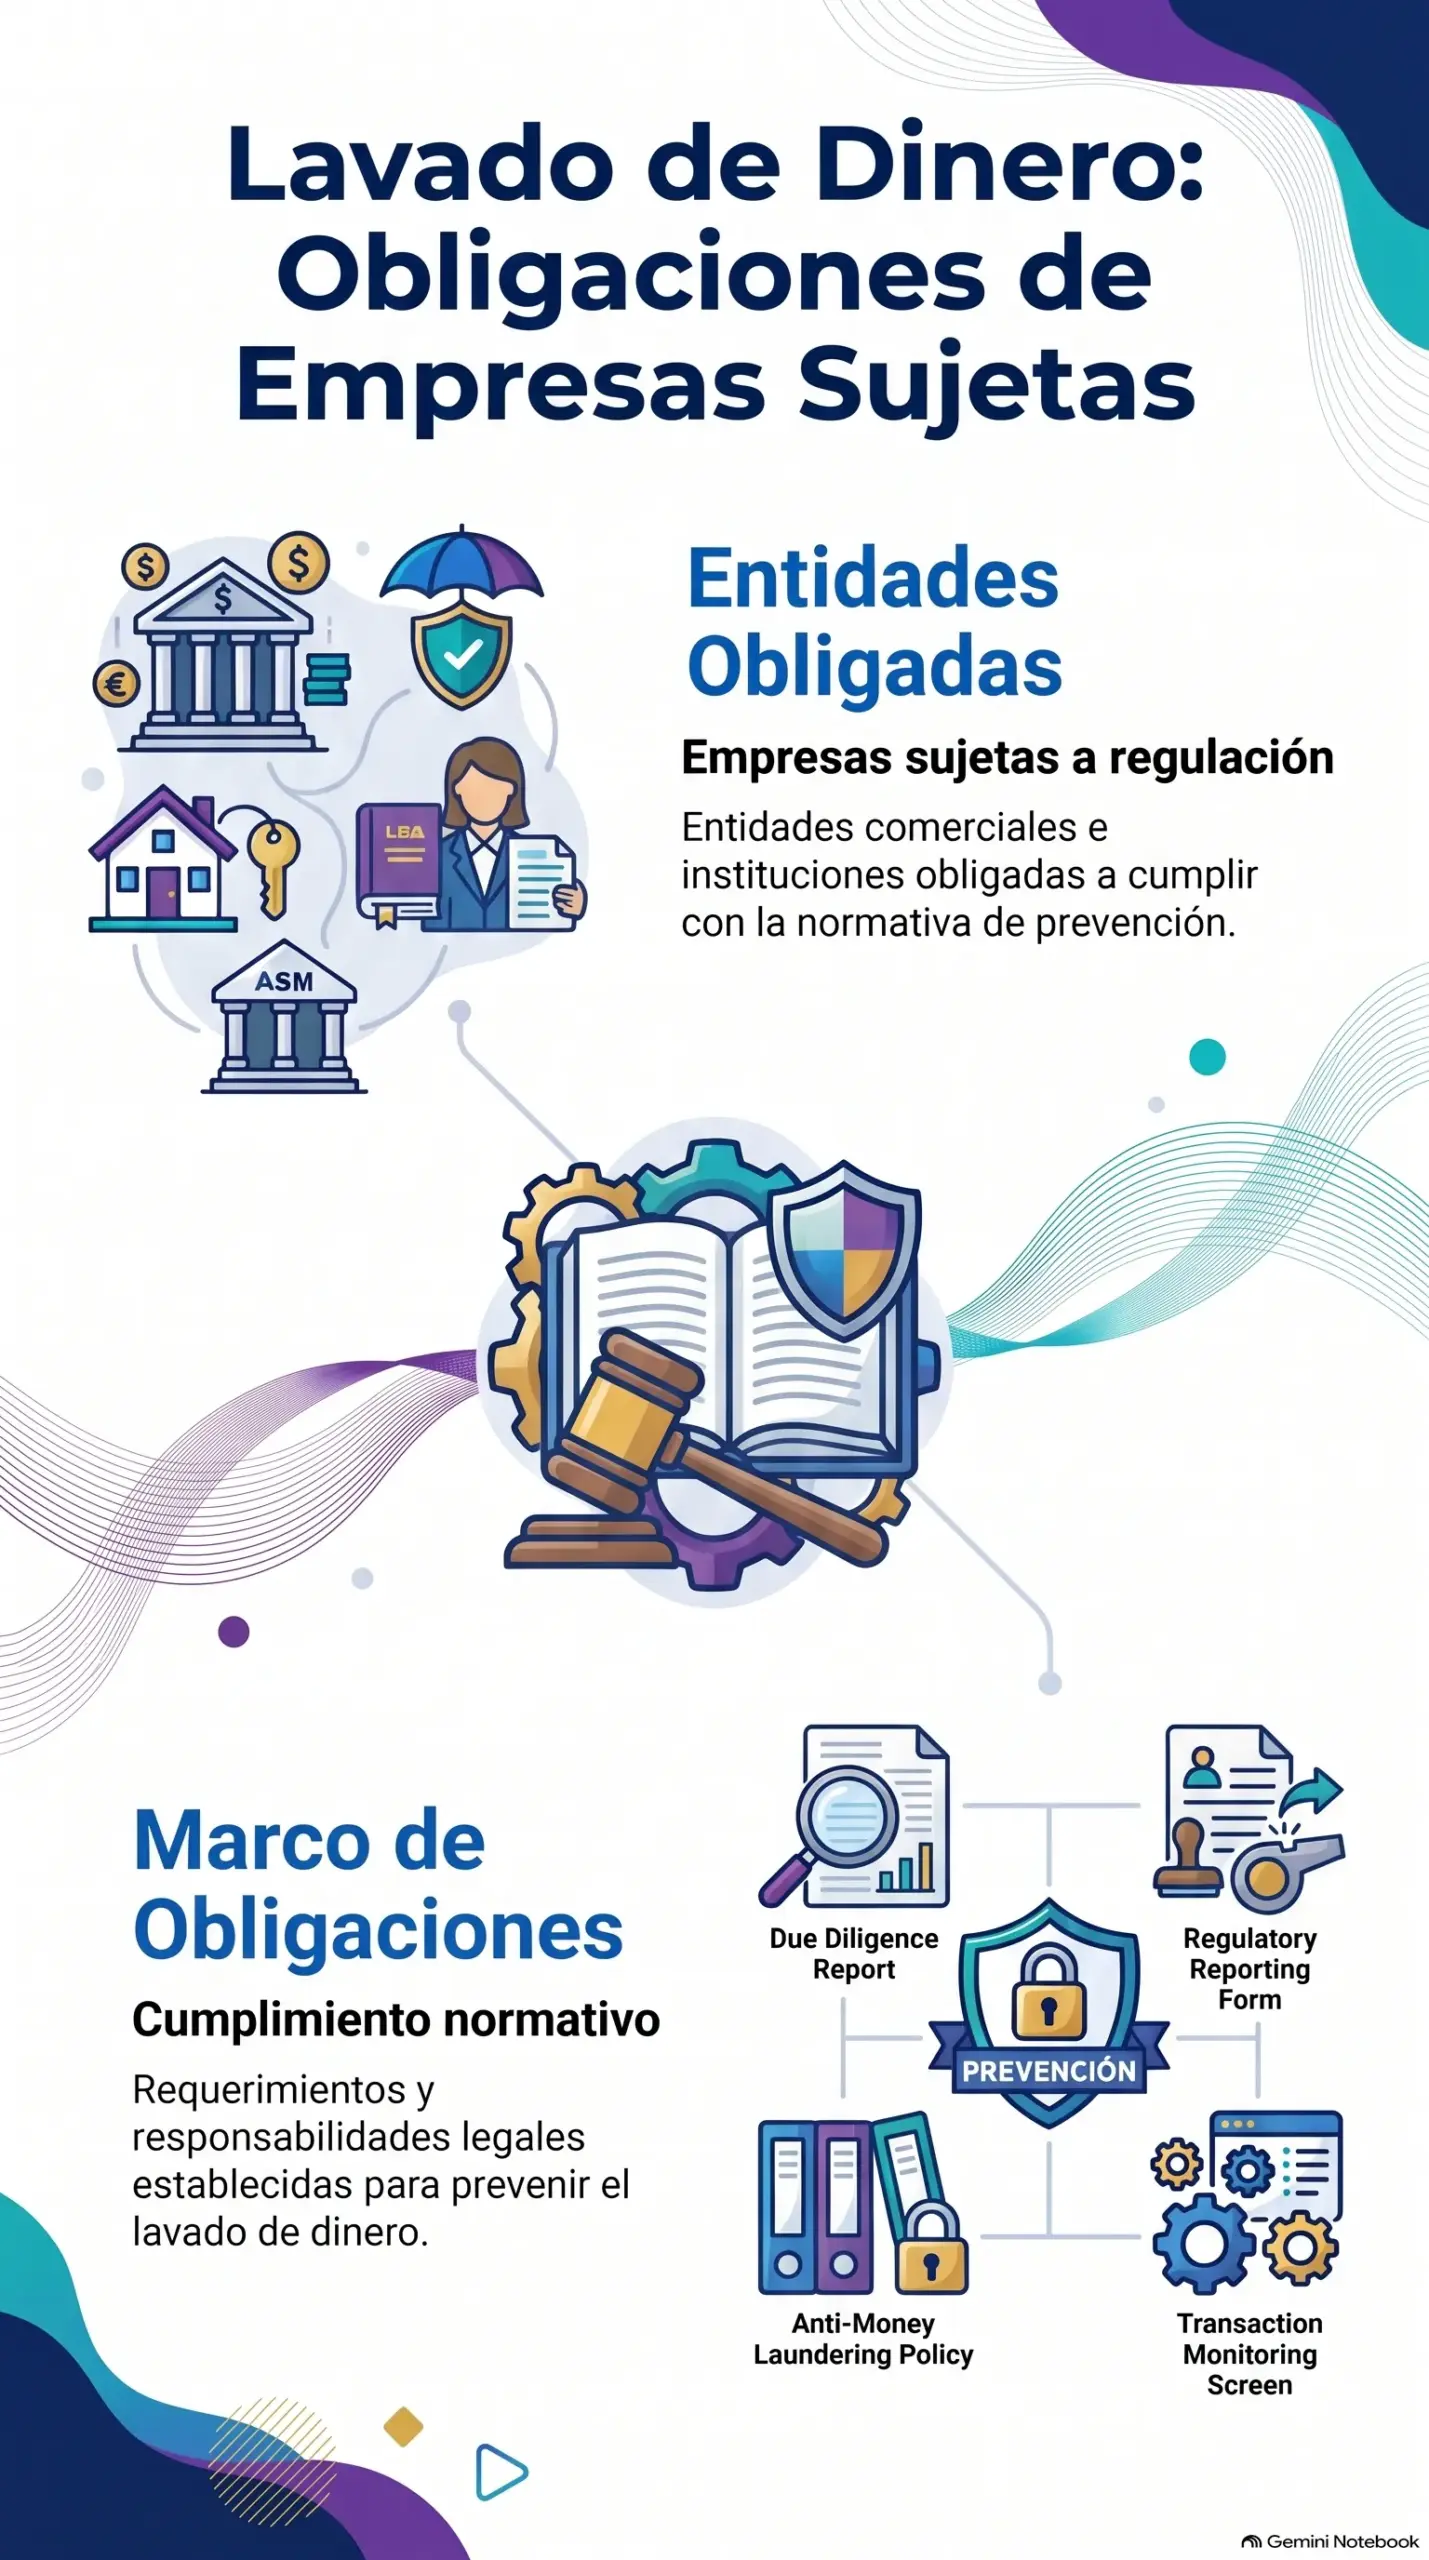
El lavado de dinero no es solo un problema de los bancos
El lavado de dinero es el proceso por el cual recursos de procedencia ilícita (derivados de actividades criminales) se integran a la economía formal para darles apariencia de legítimos. El combate al lavado de dinero es un objetivo prioritario del Estado mexicano y una obligación internacional asumida en tratados como la Convención de las Naciones Unidas contra el Tráfico Ilícito de Estupefacientes, la Convención de las Naciones Unidas contra la Delincuencia Organizada Transnacional (Convención de Palermo) y las recomendaciones del Grupo de Acción Financiera Internacional (GAFI).
Muchas empresas mexicanas desconocen que están sujetas a obligaciones de prevención de lavado de dinero, simplemente porque su actividad está en el catálogo de actividades vulnerables de la LFPIORPI. Ese desconocimiento no exime de responsabilidad: la ley sanciona el incumplimiento aunque no haya intención de lavar dinero. La mejor defensa es saber si se está sujeto y, si es así, implementar los controles necesarios. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la LFPIORPI
La Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita es una ley federal publicada en 2012 que regula las obligaciones de prevención de lavado de dinero para actividades del sector no financiero. Se complementa con:
- El Reglamento de la LFPIORPI.
- Las Reglas de Carácter General que emite la SHCP.
- Las Disposiciones de Carácter General aplicables a actividades específicas.
- Los criterios interpretativos que emite la UIF.
La LFPIORPI tiene como objetivos:
- Proteger al sistema económico y financiero nacional.
- Prevenir e identificar operaciones con recursos de procedencia ilícita.
- Fortalecer la coordinación entre autoridades en la materia.
- Cumplir los compromisos internacionales asumidos por México.
PLD financiero vs. PLD no financiero
Es importante distinguir dos regímenes distintos de prevención de lavado de dinero en México:
| Aspecto | PLD sector financiero | PLD sector no financiero |
|---|---|---|
| Norma principal | Ley de Instituciones de Crédito, Ley para Regular las Agrupaciones Financieras y disposiciones CNBV | LFPIORPI y sus disposiciones |
| Sujetos obligados | Bancos, casas de bolsa, aseguradoras, SOFOMES, uniones de crédito, etc. | Empresas que realizan actividades vulnerables listadas en la LFPIORPI |
| Autoridad supervisora | CNBV, CNSF, CONSAR según el sector | UIF de la SHCP |
| Obligaciones | Muy extensas (KYC reforzado, monitoreo transaccional, PEPs, etc.) | Específicas (identificación, expediente, avisos) |
| Reportes | Reportes de operaciones relevantes, inusuales y preocupantes | Avisos a la UIF cuando se superan umbrales |
Este artículo se enfoca en el PLD del sector no financiero, que es el que aplica a la inmensa mayoría de las empresas mexicanas. Las empresas que además operan en el sector financiero deben cumplir ambos regímenes.
Actividades vulnerables: el catálogo legal
La LFPIORPI identifica un catálogo cerrado de actividades vulnerables, es decir, actividades que por su naturaleza están más expuestas al riesgo de ser utilizadas para lavar dinero. Las principales son:
- Enajenación habitual o profesional de vehículos, nuevos o usados, ya sean terrestres, marítimos o aéreos.
- Enajenación habitual o profesional de inmuebles y la constitución o transmisión de derechos reales sobre ellos.
- Comercialización habitual o profesional de metales preciosos, joyas, relojes, piedras preciosas, obras de arte, antigüedades y otros objetos suntuarios.
- Comercialización o distribución de billetes o monedas extranjeros (casas de cambio y centros cambiarios).
- Construcción y desarrollo inmobiliario.
- Comercialización habitual de billetes de lotería, sorteos, juegos con apuestas y concursos.
- Comercialización o distribución de tarjetas de prepago, de servicios o monederos electrónicos.
- Comercialización habitual o profesional de blindaje para vehículos e inmuebles.
- Servicios profesionales independientes prestados con carácter habitual:
- Preparación, celebración o ejecución de operaciones en nombre del cliente.
- Organización de aportaciones de capital para la constitución, operación y administración de sociedades mercantiles.
- Administración de recursos o valores por cuenta del cliente.
- Constitución de empresas, fideicomisos o estructuras similares.
- Actuación como accionista fiduciario o representante.
- Establecimiento del domicilio legal o comercial de personas morales.
- Actividades de custodia o protección de bienes muebles (almacenes generales de depósito, servicios de guarda y custodia).
- Traslado o traslado de valores o bienes por cuenta de terceros.
- Servicios profesionales de contaduría pública, auditoría externa, abogacía o notariado cuando se realizan operaciones específicas listadas en la ley.
- Otras actividades previstas en la LFPIORPI o en sus disposiciones reglamentarias.
Umbrales de identificación: el concepto clave
Las obligaciones de prevención de lavado de dinero no se activan con cualquier operación, sino solo cuando las operaciones superan los umbrales previstos por la LFPIORPI y sus Reglas de Carácter General. Cada actividad vulnerable tiene umbrales específicos, expresados en veces el salario mínimo o en la UMA (Unidad de Medida y Actualización).
Los umbrales determinan dos tipos de obligaciones:
1. Umbral de identificación
Cuando una operación iguala o supera este umbral, la empresa debe identificar al cliente y al beneficiario final, integrando el expediente correspondiente.
2. Umbral de aviso
Cuando una operación iguala o supera este umbral, la empresa debe presentar un aviso a la UIF dentro de los plazos establecidos.
Los umbrales se actualizan periódicamente mediante reglas de carácter general. Conviene verificar los montos vigentes al momento de cada operación.
Obligaciones principales de las empresas sujetas
Las empresas que realizan actividades vulnerables están sujetas a las siguientes obligaciones principales:
- Identificar a los clientes y usuarios: mediante la solicitud de documentación específica.
- Identificar al beneficiario final: la persona física que en última instancia es dueña o controla la operación.
- Integrar y conservar expedientes: con la documentación e información recabada.
- Proteger y asegurar la información: mediante medidas administrativas, técnicas y físicas.
- Presentar avisos a la UIF: cuando corresponda según los umbrales.
- Abstenerse de realizar operaciones cuando no se pueda identificar al cliente o al beneficiario final: salvo excepciones previstas.
- No revelar a los clientes ni a terceros la presentación de avisos: obligación de confidencialidad estricta.
- Designar un oficial de cumplimiento: responsable del programa de prevención.
- Capacitar al personal: sobre las obligaciones de la LFPIORPI.
- Registrarse en el Portal de Prevención de Lavado de Dinero: y mantener actualizado el registro.
Identificación del cliente y del beneficiario final
La identificación del cliente es la piedra angular del cumplimiento PLD. La empresa debe solicitar la documentación e información específica que varía según se trate de persona física o persona moral, y según la actividad vulnerable.
Personas físicas
- Nombre completo y firma autógrafa.
- Lugar y fecha de nacimiento.
- Nacionalidad.
- Domicilio.
- Clave Única de Registro de Población (CURP).
- Identificación oficial vigente (IFE/INE, pasaporte, cédula profesional).
- Actividad económica.
- Otros documentos específicos según la actividad vulnerable.
Personas morales
- Denominación o razón social.
- RFC.
- Domicilio.
- Fecha de constitución.
- Datos de identificación del representante legal.
- Estructura accionaria.
- Documento constitutivo y, en su caso, sus reformas.
- Identificación oficial del representante legal.
- Otros documentos específicos según la actividad vulnerable.
Beneficiario final
El beneficiario final (también llamado beneficiario controlador) es la persona física que en última instancia es dueña o controla al cliente, o la persona física por cuenta de quien se realiza la operación. La identificación del beneficiario final es una obligación específica y distinta de la identificación del cliente persona moral. Es frecuente que la persona moral sea una fachada para ocultar al verdadero dueño de los recursos.
Para identificar al beneficiario final, la empresa debe trazar la estructura accionaria hasta llegar a las personas físicas que controlan la sociedad, mediante documentos como actas de asamblea, libros de accionistas, declaraciones juradas y otras evidencias.
El expediente de identificación
La empresa debe integrar un expediente por cada cliente identificado, que contenga toda la documentación e información recabada. El expediente debe:
- Conservarse durante los plazos previstos por la ley (generalmente 10 años).
- Estar organizado y disponible para consulta de la UIF o de autoridades competentes.
- Estar protegido mediante medidas de seguridad administrativas, técnicas y físicas.
- Actualizarse cuando haya cambios relevantes en la información del cliente.
Avisos a la UIF: cuándo y cómo presentarlos
Cuando una operación iguala o supera el umbral de aviso previsto para la actividad vulnerable, la empresa debe presentar un aviso a la UIF dentro de los plazos establecidos. Los avisos son confidenciales y la empresa tiene prohibido revelar al cliente o a terceros que se ha presentado el aviso.
Tipos de avisos
- Avisos por superar el umbral: se presentan cuando una operación iguala o supera el umbral previsto para la actividad.
- Avisos de operaciones inusuales o internas preocupantes: cuando la empresa detecta operaciones que no se ajustan a los antecedentes, capacidad o perfil del cliente, o que podrían estar relacionadas con actividades ilícitas.
Contenido del aviso
Los avisos contienen información detallada sobre la operación, las partes involucradas, los montos, los medios de pago y otras características relevantes. La información se presenta a través del Portal de Prevención de Lavado de Dinero de la SHCP.
Plazos
Los avisos deben presentarse dentro de los plazos previstos por las Reglas de Carácter General, que varían según el tipo de aviso y la actividad vulnerable. El incumplimiento del plazo genera responsabilidad administrativa.
El oficial de cumplimiento
Las empresas sujetas deben designar un oficial de cumplimiento responsable del programa de prevención de lavado de dinero. Sus funciones principales son:
- Supervisar el cumplimiento de las obligaciones PLD.
- Integrar y conservar los expedientes.
- Presentar los avisos a la UIF.
- Capacitar al personal.
- Responder a requerimientos de la UIF y autoridades competentes.
- Implementar los controles internos necesarios.
El oficial de cumplimiento debe ser una persona física designada por la empresa, registrada ante la UIF a través del Portal, y debe contar con facultades suficientes para ejercer sus funciones.
El Portal de Prevención de Lavado de Dinero
El Portal de Prevención de Lavado de Dinero es la plataforma electrónica administrada por la UIF a través de la cual las empresas sujetas deben:
- Registrarse como sujetos obligados.
- Presentar los avisos correspondientes.
- Registrar al oficial de cumplimiento.
- Presentar los avisos de actividades realizadas.
- Atender los requerimientos de la UIF.
El registro en el Portal es obligatorio desde el inicio de operaciones de la actividad vulnerable. El incumplimiento del registro genera responsabilidad administrativa.
Sanciones administrativas y penales
El incumplimiento de las obligaciones de la LFPIORPI genera sanciones administrativas y, en casos graves, responsabilidad penal:
Sanciones administrativas
- Amonestación.
- Multa económica, que puede alcanzar montos muy elevados, calculados en veces el salario mínimo o la UMA.
- Clausura temporal del establecimiento.
- Inhabilitación para realizar la actividad vulnerable.
- Revocación de concesiones, permisos o autorizaciones.
Sanciones penales
El Código Penal Federal tipifica delitos específicos en materia de operaciones con recursos de procedencia ilícita, que pueden alcanzar penas privativas de libertad muy severas. Además, puede configurarse responsabilidad penal por operaciones con recursos de procedencia ilícita, incluso sin dolo, cuando hay culpa o negligencia grave.
Responsabilidad solidaria
En ciertos casos, los administradores, representantes legales y oficiales de cumplimiento pueden ser responsables solidarios del incumplimiento, con consecuencias administrativas y penales propias.
Errores frecuentes en el cumplimiento PLD
- No saber que se está sujeto: desconocer que la actividad de la empresa está en el catálogo de actividades vulnerables.
- No registrarse en el Portal: omitir el registro como sujeto obligado ante la UIF.
- No identificar al cliente y al beneficiario final: realizar operaciones sin la debida identificación.
- No integrar expedientes: no conservar la documentación de identificación.
- Destruir o perder expedientes antes del plazo legal: no cumplir los plazos de conservación.
- No presentar avisos: omitir los avisos cuando se superan los umbrales.
- Presentar avisos fuera de plazo: incumplir los plazos establecidos.
- Revelar la presentación de avisos: informar al cliente o a terceros que se presentó un aviso.
- No designar oficial de cumplimiento: omitir la designación y el registro.
- No capacitar al personal: el personal no conoce sus obligaciones.
- No coordinar con protección de datos: tratar los datos personales del expediente sin cumplir la LFPDPPP.
- No actualizar información: dejar desactualizada la información del cliente.
- Usar formatos genéricos: formatos descargados sin adaptación a la actividad específica.
- No realizar debida diligencia reforzada: en operaciones de alto riesgo.
Cuándo conviene consultar a un profesional
- Cuando se requiere determinar si la empresa está sujeta a las obligaciones de la LFPIORPI.
- Cuando se requiere implementar un programa de cumplimiento PLD desde cero.
- Cuando se requiere regularizar una situación de incumplimiento previo.
- Cuando se requiere diseñar los procedimientos de identificación del cliente y del beneficiario final.
- Cuando se requiere estructurar el expediente y los controles de conservación.
- Cuando se requiere capacitar al oficial de cumplimiento y al personal.
- Cuando se requiere presentar avisos a la UIF por operaciones que superen los umbrales.
- Cuando la empresa enfrenta una verificación o requerimiento de la UIF.
- Cuando se requiere coordinar el cumplimiento PLD con el programa anticorrupción (anticorrupción y compliance) y con el programa de protección de datos personales.
- Cuando se requiere estructurar operaciones complejas que involucren estructuras societarias con beneficiarios finales no evidentes.
El área mercantil del despacho asume la asesoría integral en materia de prevención de lavado de dinero, con determinación de sujeción, diseño e implementación de programas de cumplimiento, capacitación, presentación de avisos y respuesta a requerimientos de la UIF, en coordinación con el área contable para la correcta clasificación de operaciones y con el área de protección de datos personales para el tratamiento de los expedientes. Para el contexto de las obligaciones fiscales de las empresas, conviene revisar obligaciones fiscales de empresas familiares.
Test de sujeción a obligaciones de prevención de lavado
Responde estas 6 preguntas para identificar si tu empresa probablemente está sujeta a la LFPIORPI.
Este test es orientativo y evalúa factores clave que suelen determinar la sujeción a las obligaciones de prevención de lavado de dinero. El resultado definitivo debe confirmarlo un abogado especializado con base en la actividad específica y los umbrales vigentes.
¿Tu empresa realiza actividades del catálogo de la LFPIORPI?
Venta habitual de vehículos, inmuebles, joyas, arte, blindaje; servicios profesionales independientes (abogados, contadores, notarios); construcción; custodia de bienes; entre otras listadas en la ley.
¿Las operaciones superan los umbrales previstos?
Tus operaciones individuales suelen superar los montos mínimos de identificación establecidos en las Reglas de Carácter General.
¿Operas con personas morales con estructuras complejas?
Tus clientes son personas morales con estructuras accionarias complejas, fideicomisos, vehículos de inversión o estructuras con beneficiarios finales no evidentes.
¿Recibes pagos en efectivo por montos relevantes?
Recibes pagos en efectivo, metales preciosos o criptoactivos por montos significativos en tus operaciones.
¿Operas con clientes o recursos del extranjero?
Tus clientes incluyen residentes extranjeros o recibes recursos de jurisdicciones distintas a México.
¿Tienes ya programa PLD implementado?
Tu empresa ya está registrada en el Portal de la UIF, cuenta con oficial de cumplimiento y procedimientos de identificación.
Nivel de exposición
Este diagnóstico es orientativo. La determinación definitiva de sujeción debe hacerla un abogado especializado revisando la actividad específica y los umbrales vigentes.
—
—
Este test no almacena datos; todo ocurre en tu navegador. La información que captures no se envía a ningún servidor.
Preguntas frecuentes
¿Qué empresas están sujetas a la LFPIORPI?
Están sujetas las empresas que realizan habitual o profesionalmente las actividades vulnerables listadas en la ley: enajenación de vehículos, inmuebles, joyas, arte; comercialización de blindaje; construcción; servicios profesionales independientes; juegos y sorteos; tarjetas de prepago; custodia de bienes; traslado de valores, entre otras.
¿Qué son los umbrales de identificación?
Son los montos mínimos a partir de los cuales la empresa debe identificar al cliente y al beneficiario final. Cada actividad vulnerable tiene umbrales específicos expresados en veces la UMA. Los umbrales se actualizan periódicamente por reglas de carácter general.
¿Qué es el beneficiario final?
Es la persona física que en última instancia es dueña o controla al cliente, o por cuenta de quien se realiza la operación. Identificarlo es una obligación específica y distinta de la identificación del cliente persona moral. Se traza la estructura accionaria hasta llegar a las personas físicas.
¿Qué es un aviso a la UIF?
Es un reporte que la empresa presenta a la Unidad de Inteligencia Financiera cuando una operación supera el umbral de aviso o cuando detecta operaciones inusuales o internas preocupantes. Es confidencial y no puede revelarse al cliente ni a terceros.
¿Qué pasa si no me registro en el Portal de la UIF?
El incumplimiento del registro genera sanciones administrativas que pueden incluir multa económica y, en casos graves, clausura del establecimiento o inhabilitación para realizar la actividad vulnerable. Además, el incumplimiento del registro no exime de las demás obligaciones PLD.
¿Puedo revelar al cliente que presenté un aviso?
No. La LFPIORPI prohíbe expresamente revelar al cliente o a terceros la presentación de avisos a la UIF. Hacerlo constituye una infracción administrativa y, en ciertos casos, un delito.
¿Cuánto tiempo debo conservar los expedientes?
Generalmente durante 10 años contados desde la fecha de la operación. Los expedientes deben estar organizados, protegidos y disponibles para consulta de la UIF o autoridades competentes durante todo ese plazo.
¿Qué hace el oficial de cumplimiento?
Es la persona designada por la empresa para supervisar el cumplimiento de las obligaciones PLD: integrar y conservar expedientes, presentar avisos, capacitar al personal, responder a requerimientos de la UIF e implementar los controles internos necesarios. Debe estar registrado ante la UIF.
¿Qué relación tiene la LFPIORPI con la LFPDPPP?
Los expedientes PLD contienen datos personales que deben tratarse conforme a la LFPDPPP (protección de datos personales). La base de legitimación es la LFPIORPI, pero deben respetarse los principios de confidencialidad, seguridad y limitación de uso. Los dos cumplimientos deben coordinarse.
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



