
Nómina digital y CFDI de nómina 4.0: guía completa para patrones en 2026
El pago de nómina en México dejó de ser un acto privado entre patrón y trabajador para convertirse en una declaración fiscal en tiempo real. Cada recibo que se paga a un empleado es hoy un Comprobante Fiscal Digital por Internet (CFDI) que se valida, se timbra y se reporta al SAT en cuestión de segundos. La entrada en vigor del CFDI de nómina 4.0 elevó sustancialmente el nivel de exigencia técnica: un error en un dato del trabajador o en un catálogo puede impedir el timbrado, y un recibo no timbrado o timbrado incorrectamente compromete la deducibilidad del gasto y genera inconsistencias entre tres autoridades: SAT, IMSS e INFONAVIT.
Esta guía explica, con el marco del Código Fiscal de la Federación y la Resolución Miscelánea Fiscal (RMF) vigentes en 2026, qué es el CFDI de nómina 4.0, qué datos exige del trabajador, cómo se estructura el complemento, qué nodos aplican a cada tipo de pago, cuáles son los catálogos obligatorios y cómo se integra todo esto con el cálculo mensual, el entero de retenciones y el registro contable.
Qué es el CFDI de nómina 4.0 y por qué cambió
El CFDI de nómina es un comprobante fiscal específico que documenta el pago de salarios y asimilados a trabajadores subordinados. No es una factura común: es un CFDI con un complemento dedicado (complemento de nómina) que contiene, en estructura XML, los datos del patrón, los datos del trabajador, las percepciones, las deducciones y, cuando procede, los nodos especiales de separación, incapacidad o reintegro.
La versión 4.0 es la vigente tras una serie de cambios que endurecieron las validaciones automáticas. La razón de fondo es que el SAT construyó un cruce estructural entre la nómina timbrada, las declaraciones mensuales de retenciones, las declaraciones anuales y los registros del IMSS: si el CFDI de nómina no coincide con los datos fiscales del trabajador registrados en el SAT, el comprobante no se timbra o queda fuera de la declaración anual del empleado, y el patrón enfrenta diferencias en sus propias declaraciones.
Un CFDI de nómina no es un recibo que se entrega al trabajador y se olvida: es una declaración fiscal que vive en los servidores del SAT y se cruza con las declaraciones de la empresa, con las del trabajador y con los registros del IMSS. Un dato mal capturado hoy es una contingencia mañana. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
La obligación legal: artículo 29 CFF y 109 LISR
La obligación de expedir CFDI por pagos de nómina tiene doble fundamento:
- Artículo 29 del CFF: establece la obligación general de expedir comprobantes fiscales digitales por los actos o actividades que realicen, por los ingresos que se perciban o por las retenciones de contribuciones.
- Artículo 109 fracción III de la LISR: obliga específicamente a los patrones a proporcionar a sus trabajadores constancias de las cantidades pagadas, con los requisitos que establezca el SAT, incluyendo el pago de salarios.
El artículo 29-A del CFF fija los requisitos del CFDI y permite al SAT, vía reglas de la RMF, establecer complementos específicos para ciertos tipos de comprobantes, como el de nómina. Así, el CFDI de nómina combina la estructura general del comprobante fiscal con el complemento de nómina del Anexo 20 de la RMF.
Diferencias clave entre la versión anterior y la 4.0
La transición al CFDI 4.0 no fue un simple cambio de versión: fue un endurecimiento de las validaciones automáticas. Las diferencias más relevantes para el patrón son:
| Criterio | Versión anterior | Versión 4.0 |
|---|---|---|
| Validación de datos del trabajador | Tolerante: aceptaba RFC o CURP sin cruzar | Estricta: RFC, CP y régimen fiscal deben coincidir con la Constancia de Situación Fiscal del SAT |
| Complemento de recepción de pagos | No exigía relación directa | Exige vincular el complemento de pago con el CFDI de nómina que ampara |
| Catálogos de claves | Toleraba claves antiguas | Exige los catálogos actualizados del Anexo 20 (c_TipoPercepcion, c_TipoDeduccion, c_TipoRegimen, etc.) |
| Cancelación | Menos restrictiva | Requiere aceptación del receptor en Buzón Tributario, salvo excepciones como el plazo de 72 horas post-timbrado |
| Cruce con el IMSS | Indirecto | Cruce estructural entre NSS, SBC y percepciones timbradas |
El efecto práctico es que el sistema de nómina debe mantener al día la información fiscal de cada trabajador y actualizarla cuando cambie. Un trabajador que actualiza su domicilio fiscal en el SAT y no lo comunica al patrón puede impedir el timbrado del siguiente periodo de nómina.
Los siete datos del trabajador que deben coincidir con el SAT
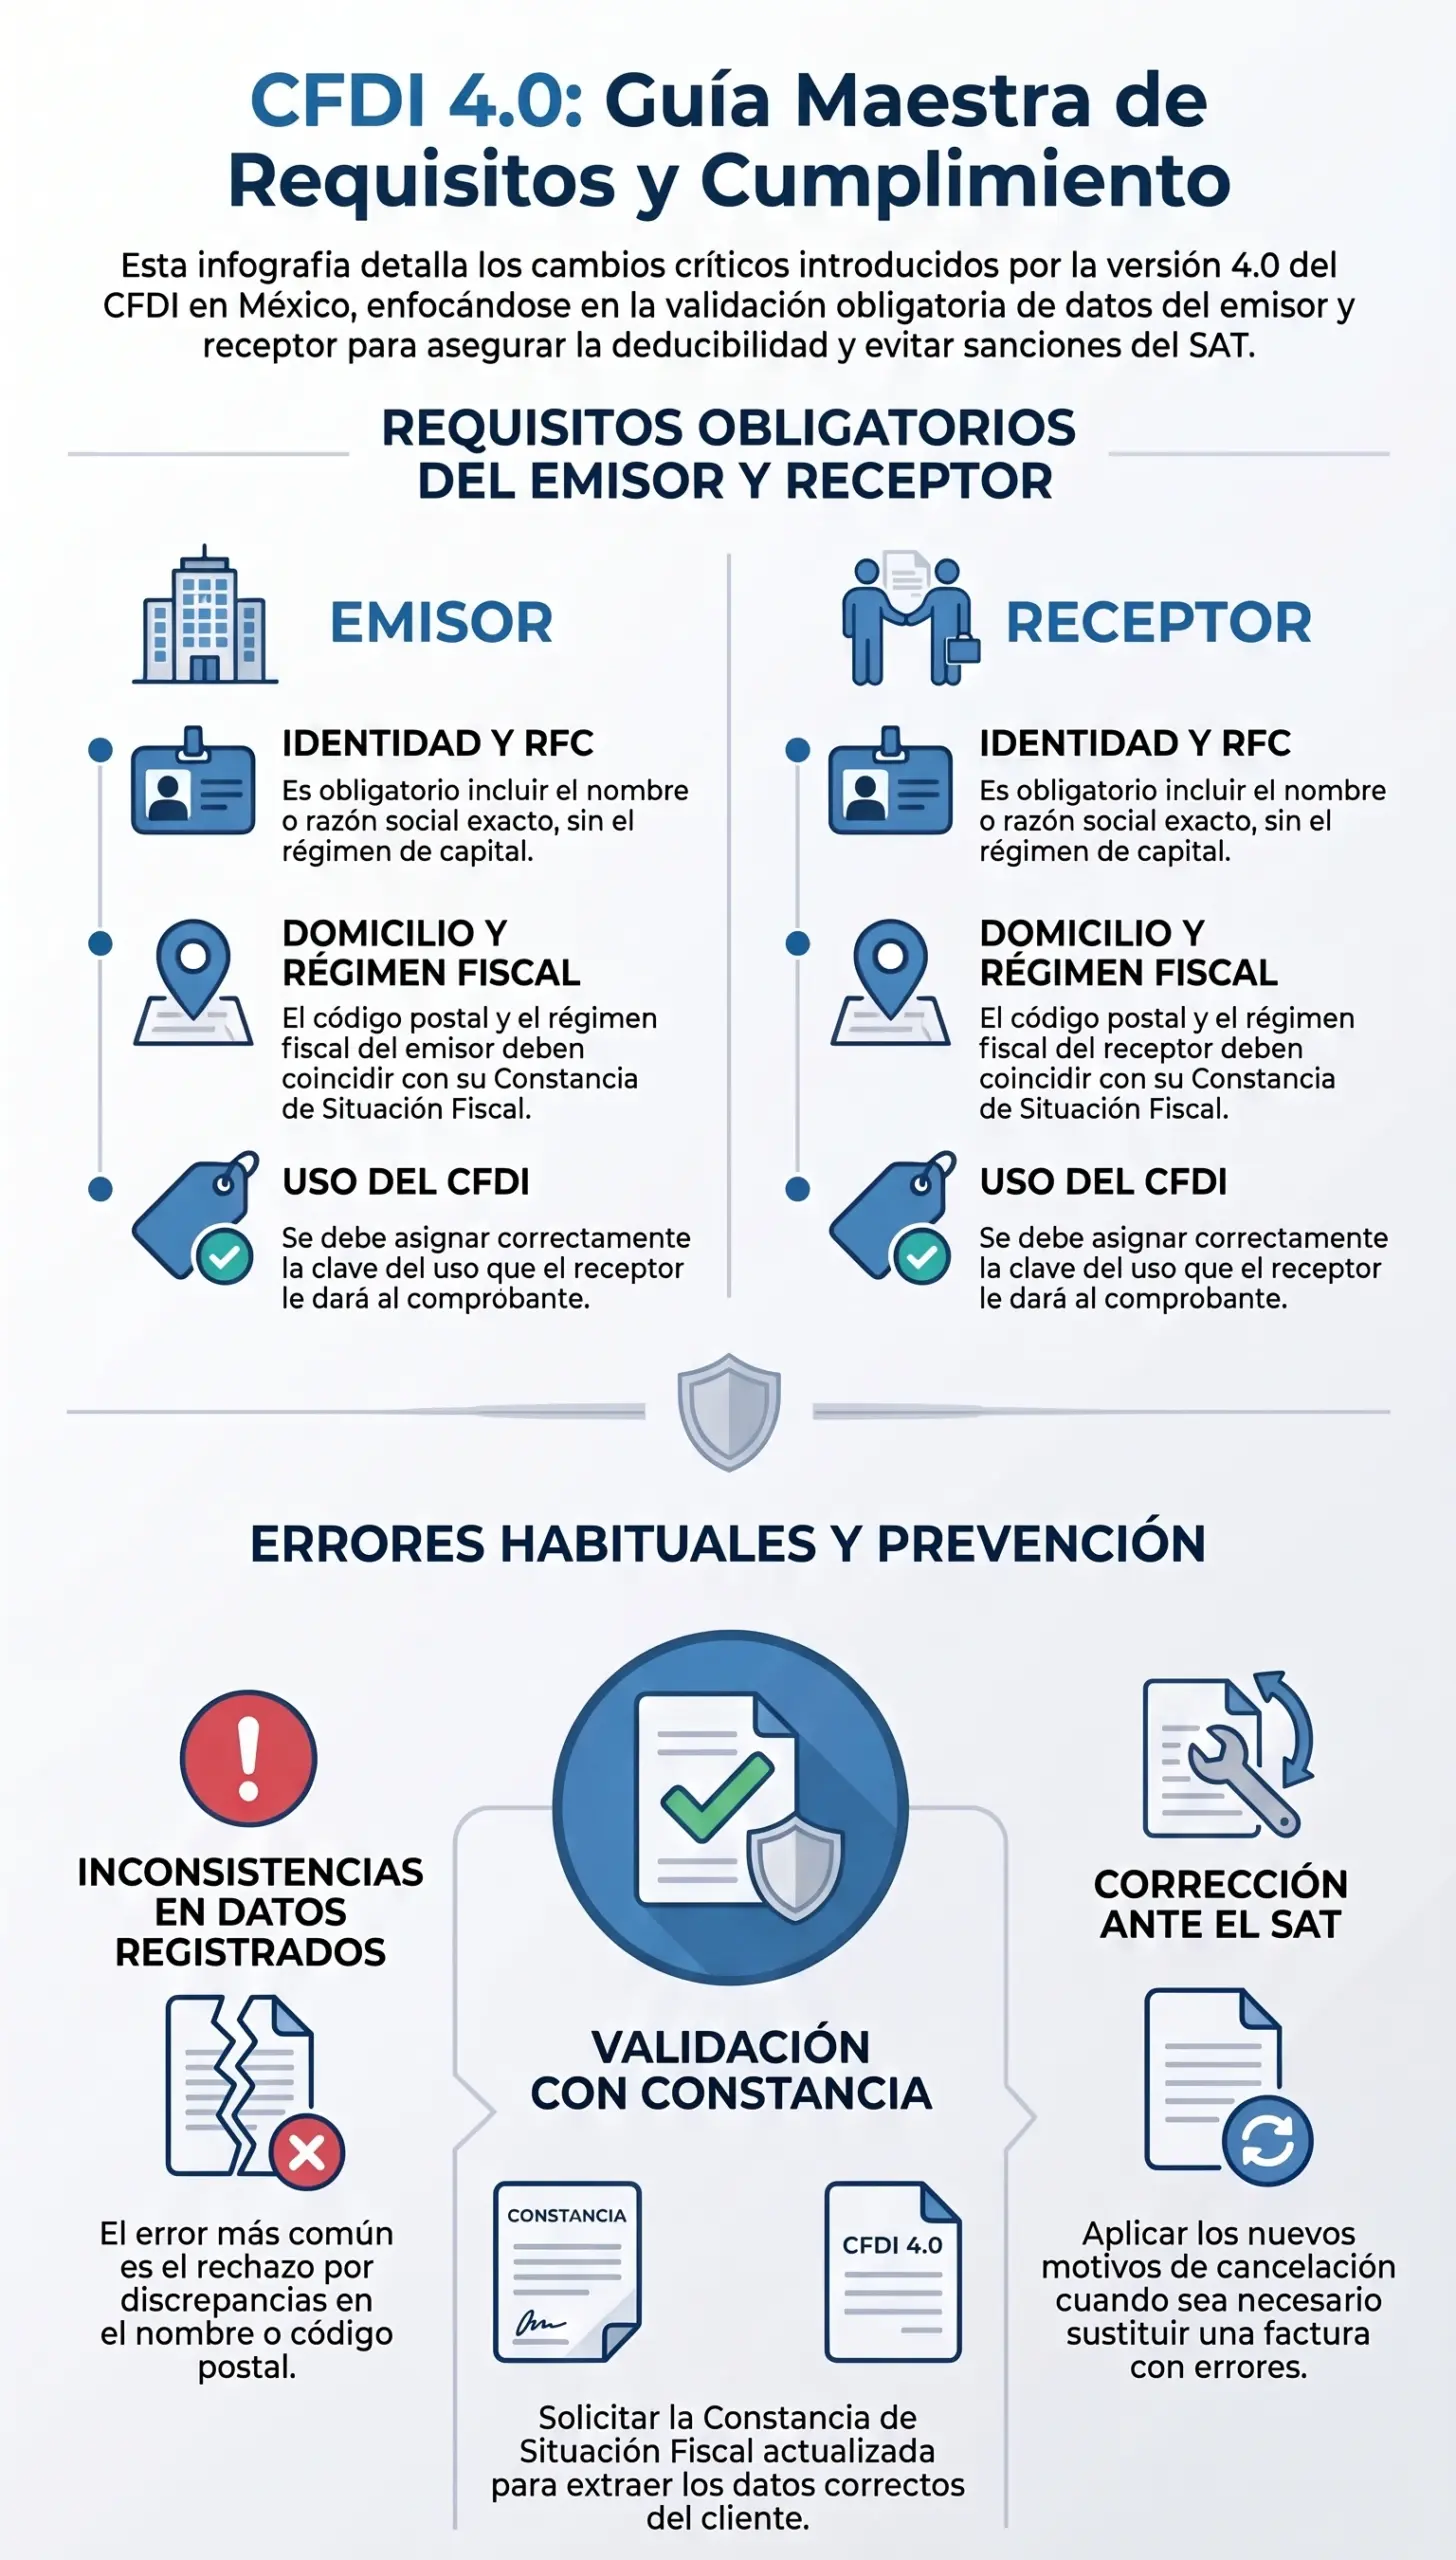
La Regla 2.7.5.5 de la RMF 2026 exige que los datos del receptor (trabajador) en el CFDI coincidan con los registrados en la Constancia de Situación Fiscal del SAT. Los siete campos críticos son:
- RFC: exacto, con homoclave, sin espacios ni caracteres extra.
- Nombre o razón social: idéntico al registrado en el SAT, incluyendo acentos y abreviaturas cuando apliquen.
- Código Postal del domicilio fiscal: el CP que el trabajador declaró al SAT, que puede ser distinto al de su domicilio personal.
- Régimen fiscal: generalmente 605 Sueldos y Salarios para asalariados; para asimilados a salarios corresponde el régimen que la LISR asigne a cada supuesto.
- Uso del CFDI: para nómina se usa la clave S (Por definición) conforme al catálogo c_UsoCFDI del SAT.
- Método de pago: normalmente PUE (Pago en una sola exhibición) cuando se dispersa al trabajador al momento del pago.
- Forma de pago: la que corresponda al medio efectivo usado (03 transferencia, 04 tarjeta de crédito, 08 vales, 99 por definir en pagos electrónicos).
Estructura del complemento: los siete nodos y qué valida cada uno
El complemento de nómina del Anexo 20 de la RMF está organizado en nodos, cada uno con un propósito específico. Un CFDI de nómina contiene siempre el nodo de información general y, según el caso, los nodos de Percepciones, Deducciones, OtrosPagos, Incapacidades, Separación o Reintegro. La siguiente tabla resume qué contiene cada uno y qué valida el SAT:
| Nodo | Qué contiene | Cuándo aplica |
|---|---|---|
| Información general | Datos del patrón, del trabajador, tipo de nómina (ordinaria, extraordinaria), fechas de pago y de periodo, días pagados, total de percepciones, deducciones y otros pagos | Siempre (obligatorio) |
| Percepciones | Detalle de cada percepción: clave del catálogo, tipo, importe gravado e importe exento | Cuando hay percepciones en el pago |
| Deducciones | Detalle de cada deducción: clave del catálogo, tipo e importe | Cuando hay deducciones en el pago (ISR, cuotas IMSS, préstamos, embargos, etc.) |
| OtrosPagos | Pagos que no son percepciones ni deducciones: subsidios de incapacidad pagados por el IMSS, subsidio al empleo, etc. | Cuando existen estos conceptos |
| Incapacidades | Tipo de incapacidad, días y, en su caso, importe del descuento por incapacidad | Cuando el trabajador tuvo incapacidad durante el periodo |
| Separación | Tipo de contrato, último salario, antigüedad acumulada, motivo de separación e indemnizaciones | En pagos de finiquito o liquidación por terminación de la relación laboral |
| Reintegro | Datos del reintegro cuando se devuelve al trabajador un pago previamente retenido o descontado | En supuestos específicos de devolución o reintegro |
El detalle del uso de los nodos Separación e Incapacidades se aborda en finiquitos y liquidaciones: el cálculo contable correcto y en cálculo y timbrado de nómina: guía 2026, respectivamente.
Catálogos obligatorios del Anexo 20
El Anexo 20 de la RMF establece catálogos oficiales que el sistema de nómina debe aplicar al timbrar. Las percepciones y deducciones no se describen con texto libre: se identifican con una clave del catálogo correspondiente. Los principales son:
- c_TipoPercepcion: identifica cada percepción (sueldos, gratificación anual, horas extra, PTU, prima vacacional, viáticos, fondo de ahorro, etc.).
- c_TipoDeduccion: identifica cada deducción (ISR, cuotas obreras IMSS, fondo de ahorro, préstamos patronales, pensión alimenticia, etc.).
- c_TipoOtroPago: identifica conceptos como subsidios por incapacidad, subsidio al empleo y otros pagos no considerados percepción.
- c_TipoRegimen: identifica el régimen del trabajador (sueldos, asimilados, jubilados, etc.).
- c_TipoJornada: describe la jornada laboral del trabajador.
- c_RiesgoPuesto: identifica la clase de riesgo del patrón para efectos del seguro de riesgos de trabajo.
- c_TipoContrato, c_TipoNomina, c_PeriodicidadPago: describen la relación laboral y la periodicidad del pago.
Usar claves obsoletas o no correspondientes es una de las causas más frecuentes de rechazo del timbrado. Los sistemas de nómina deben actualizarse contra los catálogos vigentes del Anexo 20 de cada ejercicio, no contra memorias o versiones anteriores.
En la nómina 4.0, los catálogos no son un detalle técnico: son el idioma que el SAT entiende. Un sistema que no los actualiza cada año es un sistema que empieza a timbrar mal sin avisar. — Práctica de cumplimiento digital, López Henaine y Chávez
El proceso de timbrado con un PAC
El timbrado no lo realiza directamente el patrón, sino un Proveedor Autorizado de Certificación (PAC), que es la entidad que valida el CFDI contra las reglas del SAT y le asigna el UUID y el sello digital correspondientes. El proceso típico es:
- Cálculo de nómina: el sistema de nómina calcula percepciones, deducciones, ISR retenido, cuotas y neto a pagar conforme al periodo.
- Generación del XML: el sistema genera el XML del CFDI con el complemento de nómina conforme al Anexo 20.
- Envío al PAC: el sistema envía el XML al PAC por medio del cual el patrón tiene contratado el servicio.
- Validación del SAT: el PAC remite el XML al SAT, que valida estructura, datos del trabajador, catálogos y cálculos.
- Timbrado: si pasa las validaciones, el SAT timbra el CFDI, le asigna UUID y sello, y lo devuelve al PAC y al sistema de nómina.
- Dispersión: el patrón dispersa el pago al trabajador (por transferencia, normalmente) y entrega la representación impresa o digital del recibo timbrado.
- Archivo: los XML timbrados y sus acuses se conservan como parte del expediente contable y fiscal conforme al artículo 30 del CFF.
El entero de las retenciones de ISR y de las cuotas obrero-patronales se realiza el día 17 del mes siguiente al pago, como desarrollamos en cuotas IMSS e INFONAVIT: qué paga el patrón.
Cancelación del CFDI: la regla de las 72 horas
El artículo 84-C del CFF establece el régimen de cancelación de los CFDI, con reglas específicas para los comprobantes de nómina:
- Cancelación dentro de 72 horas del timbrado: el patrón puede cancelar el CFDI sin necesidad de aceptación del trabajador. Esta regla es esencial para corregir errores detectados poco después del timbrado.
- Cancelación después de 72 horas: requiere la aceptación del trabajador en su Buzón Tributario. Si el trabajador no acepta, el CFDI sigue vigente y el patrón debe emitir uno nuevo con la clave de relación correspondiente, sin cancelar el anterior, lo que complica el expediente y puede generar doble reflejo contable.
- Excepciones: el propio artículo 84-C y la RMF 2026 prevén supuestos en los que no se requiere aceptación (por ejemplo, por nómina global en ciertos casos, cuando el RFC del receptor sea público genérico, o por reglas específicas del complemento).
Errores frecuentes que impiden el timbrado
- Datos del trabajador inconsistentes con el SAT: RFC, CP o régimen fiscal distintos de los registrados en la Constancia de Situación Fiscal.
- Claves de percepción o deducción obsoletas: uso de claves de catálogos anteriores al Anexo 20 vigente.
- Uso de CFDI incorrecto: asignar un uso distinto a "S (Por definición)" en el CFDI de nómina.
- No vincular el complemento de pago cuando aplica: emitir CFDI de nómina con método PPD sin el correspondiente complemento de recepción de pagos.
- Sumas de percepciones y deducciones inconsistentes: totales del CFDI que no cuadran con los nodos hijos, por redondeos mal manejados.
- Omitir el nodo Separación en finiquitos o liquidaciones: emitir un CFDI ordinario por el pago de separación en lugar de usar el nodo específico.
- No reportar incapacidades: timbrar como sueldo normal días que fueron cubiertos por subsidio del IMSS.
- Exceder el tope de 25 UMAs en SBC declarado: reflejar como base de cotización un SBC superior al tope de 25 UMAs diarias ($2,932.75 en 2026) en los campos que la ley no permite exceder.
- Timbrar fuera de tiempo: aunque la ley permite timbrar con posterioridad al pago, la demora genera diferencias con la declaración mensual de retenciones del periodo que corresponde al pago.
La detección sistemática de estos errores es uno de los servicios que incluye la auditoría fiscal preventiva, que conviene realizar antes del cierre anual.
El reflejo contable del CFDI de nómina
El CFDI de nómina no es solo un documento fiscal: es la base del registro contable del gasto de nómina. El proceso contable coherente es:
- Al causar la nómina: se registra el gasto de sueldos y salarios, las provisiones de prestaciones (aguinaldo, vacaciones y prima vacacional conforme a la NIF D-3) y el pasivo por retenciones de ISR y cuotas obrero-patronales.
- Al timbrar: el XML timbrado es el soporte del asiento; se archiva con la póliza correspondiente.
- Al pagar: se cancela el pasivo con la dispersión bancaria, con comprobante del CEP o referencia.
- Al enterar: se cancelan los pasivos de retenciones y cuotas con el pago al SAT y al IMSS/INFONAVIT del día 17.
- Conciliación mensual: se concilia el gasto contable de nómina contra el total de percepciones timbradas y contra los pagos enterados; cualquier diferencia debe tener papel de trabajo que la explique.
La coherencia entre CFDI de nómina, SUA y contabilidad es uno de los puntos que más revisa el SAT en una visita domiciliaria y el IMSS en sus revisionas de afiliación y cuotas. Un expediente de nómina defendible es el que se describe en papeles de trabajo y soporte documental.
El CFDI de nómina es la intersección exacta entre tres mundos: lo que pagas al trabajador, lo que retienes para el SAT y lo que enteras al IMSS. Si tu expediente no conecta los tres, tu nómina no es un proceso: es una sucesión de coincidencias. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando tu sistema de nómina no se actualizó al Anexo 20 vigente y genera rechazos de timbrado frecuentes.
- Cuando tienes trabajadores asimilados a salarios (honorarios asimilados, miembros de consejos, comisarios) que requieren regímenes y claves específicas.
- Cuando pagas previsión social compleja (fondos de ahorro, seguros de gastos médicos, vales) y necesitas confirmar que el timbrado refleja correctamente los topes de exención.
- Cuando has detectado inconsistencias entre el CFDI de nómina y los registros del IMSS o las declaraciones de retenciones.
- Cuando enfrentas una revisión del SAT o del IMSS y necesitas documentar la trazabilidad del timbrado.
- Cuando planeas migrar de sistema de nómina o integrar uno nuevo con tu contabilidad electrónica.
El servicio de nómina y seguridad social del despacho cubre el timbrado, el entero y la conciliación del CFDI de nómina dentro del marco del área contable y fiscal. Para dimensionar el costo real de tu plantilla antes de contratar, puedes apoyarte en la calculadora de sueldo neto, y cuando el timbrado deriva en una controversia con el SAT, el análisis coordinado se explica en defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
Explora los nodos del complemento de nómina 4.0
Toca cada nodo para ver qué contiene, qué valida el SAT y los errores más frecuentes al timbrar.
Información general
+Qué contiene
Datos del patrón, del trabajador, tipo de nómina, fechas de pago y periodo, días pagados y totales de percepciones, deducciones y otros pagos.
Qué valida el SAT
- Coincidencia exacta de RFC, CP y régimen fiscal con la Constancia de Situación Fiscal
- Uso del CFDI "S (Por definición)" y método de pago correcto
- Cuadratura de totales con los nodos hijos
Percepciones
+Qué contiene
Cada percepción con clave del catálogo c_TipoPercepcion, tipo, importe gravado e importe exento.
Qué valida el SAT
- Claves vigentes del Anexo 20
- Consistencia entre el total de percepciones y la suma de gravado + exento
- Coherencia con el SBC y las cuotas enteradas
Deducciones
+Qué contiene
Cada deducción con clave del catálogo c_TipoDeduccion, tipo e importe: ISR retenido, cuotas IMSS, préstamos, embargos, pensión alimenticia.
Qué valida el SAT
- Claves vigentes del Anexo 20
- Cuadratura del ISR retenido con la tarifa aplicable al periodo
- Consistencia de deducciones con las cuotas enteradas
Otros pagos
+Qué contiene
Conceptos que no son percepciones ni deducciones: subsidios pagados por el IMSS durante incapacidades, subsidio al empleo y similares.
Qué valida el SAT
- Claves del catálogo c_TipoOtroPago vigentes
- No duplicación de conceptos ya timbrados como percepciones
- Coherencia con las incapacidades reportadas
Incapacidades
+Qué contiene
Tipo de incapacidad (maternidad, enfermedad general, riesgo de trabajo), días y, en su caso, importe del descuento.
Qué valida el SAT
- Coherencia entre días de incapacidad reportados y días pagados en percepciones
- Tipo de incapacidad consistente con el dictamen del IMSS
- Correspondencia con el nodo OtrosPagos por subsidios
Separación
+Qué contiene
Tipo de contrato, último salario, antigüedad acumulada, motivo de separación y, cuando aplica, indemnización y total de otros pagos por separación.
Qué valida el SAT
- Que exista cuando corresponda una terminación de la relación laboral
- Coherencia con la baja reportada al IMSS
- Aplicación correcta de exenciones del artículo 93 LISR
Reintegro
+Qué contiene
Datos del reintegro cuando se devuelve al trabajador un pago previamente retenido o descontado, con identificación del CFDI original relacionado.
Qué valida el SAT
- Existencia del CFDI original al que se vincula
- Consistencia entre el importe reintegrado y el concepto del CFDI origen
- Que el reintegro no se duplique como percepción adicional
El detalle de las claves específicas de cada catálogo se consulta en el Anexo 20 de la RMF 2026 publicado por el SAT. Esta guía describe la estructura y las validaciones, no sustituye la referencia oficial para la captura.
Preguntas frecuentes
¿Qué es el CFDI de nómina 4.0 y por qué es obligatorio?
Es el comprobante fiscal digital específico para documentar el pago de salarios y asimilados, con un complemento de nómina regulado por el Anexo 20 de la RMF 2026. Su expedición es obligatoria conforme a los artículos 29 del CFF y 109 fracción III de la LISR; sin él, el gasto por nómina no es deducible para el patrón.
¿Qué datos del trabajador debe validar mi sistema de nómina?
El RFC, nombre, código postal del domicilio fiscal y régimen fiscal deben coincidir exactamente con los que el trabajador tiene registrados en su Constancia de Situación Fiscal del SAT. Cualquier diferencia puede impedir el timbrado.
¿Qué catálogos debo usar al timbrar?
Los catálogos vigentes del Anexo 20 de la RMF: c_TipoPercepcion, c_TipoDeduccion, c_TipoOtroPago, c_TipoRegimen, c_TipoJornada, c_RiesgoPuesto, c_TipoContrato, c_TipoNomina, c_PeriodicidadPago y c_UsoCFDI. Usar claves obsoletas impide el timbrado.
¿Qué pasa si detecto un error en un CFDI ya timbrado?
Si el error se detecta dentro de las primeras 72 horas del timbrado, puedes cancelar el CFDI sin aceptación del trabajador. Después de ese plazo, la cancelación requiere aceptación del trabajador en su Buzón Tributario, lo que complica el proceso.
¿Qué es el nodo Separación y cuándo se usa?
Es el nodo del complemento de nómina que documenta la terminación de la relación laboral, con datos de antigüedad, último salario, motivo e indemnizaciones. Se usa en los CFDI de finiquitos y liquidaciones; emitirlos sin este nodo pierde trazabilidad fiscal.
¿Cómo se timbran las incapacidades del IMSS?
Se reportan en el nodo Incapacidades del complemento, indicando el tipo (maternidad, enfermedad general o riesgo de trabajo), los días y el importe. Los subsidios pagados por el IMSS se reflejan en el nodo OtrosPagos; timbrar los días como sueldo normal infla artificialmente los gastos deducibles.
¿Qué es un PAC y por qué necesito uno?
Un PAC (Proveedor Autorizado de Certificación) es la entidad que valida tu CFDI contra las reglas del SAT y le asigna el UUID y sello digital. Los patrones no timbran directamente: contratan un PAC o usan un sistema de nómina que ya integra el servicio de PAC.
¿El CFDI de nómina sirve también para el IMSS y el INFONAVIT?
Sirve como documento de cruce: el SAT, el IMSS y el INFONAVIT cruzan la información del CFDI con los registros de afiliación, el SBC declarado y las cuotas enteradas. Las inconsistencias son una de las principales observaciones en visitas y revisiones.
¿Cuánto tiempo debo conservar los XML de nómina?
Al menos cinco años, plazo ligado a la prescripción de las facultades de comprobación (arts. 30 y 67 del CFF). Conviene conservarlos más tiempo cuando existen pérdidas pendientes, activos en depreciación o actos con efectos vigentes.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



