
Registro patronal ante el IMSS: alta paso a paso
Contratar al primer trabajador es un punto de no retorno para cualquier negocio: a partir de ese momento, la empresa entra al régimen obligatorio de seguridad social y nace una relación formal con el IMSS, el INFONAVIT y, por extensión, con el SAT en materia de nómina. El primer acto de esa relación es el registro patronal: sin él, no existe número patronal, no hay altas válidas, no hay SUA ni SIPARE, y cada día trabajado sin registro acumula contingencia laboral, fiscal y de seguridad social.
Esta guía explica, con el marco de la Ley del Seguro Social (LSS) y del Reglamento de Afiliación, Clasificación, Recaudación y Fiscalización (RACERF) vigentes en 2026, quién está obligado a registrarse, qué requisitos previos necesita, cómo se realiza el alta paso a paso, cuáles son los plazos de las altas y bajas de trabajadores, cómo se determina la clase de riesgo y qué sistemas operativos (IDSE, SUA, SIPARE) sostienen el cumplimiento mensual.
Qué es el registro patronal y por qué es el primer paso
El registro patronal es el acto mediante el cual una persona física o moral que emplea trabajadores subordinados se inscribe ante el IMSS y obtiene su número de registro patronal, que la identifica frente al Instituto para todos los efectos de afiliación, clasificación, recaudación y fiscalización. Es el equivalente, en el mundo de la seguridad social, al alta ante el RFC en el mundo fiscal: sin él, ningún otro trámite de nómina existe formalmente.
El registro tiene tres efectos inmediatos:
- Habilita las altas de trabajadores: cada empleado se afilia bajo el número patronal, con su Número de Seguridad Social (NSS) y su Salario Base de Cotización.
- Define la clasificación patronal: la actividad declarada determina la clase de riesgo (I a V) que alimenta la prima de riesgos de trabajo.
- Abre el circuito de recaudación: con el registro se generan los accesos a IDSE, SUA y SIPARE, por donde se determinan y pagan las cuotas mensuales.
El mismo registro patronal sirve de base para el INFONAVIT, cuyas aportaciones del 5 % se enteran con la misma identificación patronal, y alimenta la coherencia con el CFDI de nómina que exige el SAT: un trabajador que cobra sin estar afiliado es una inconsistencia detectable entre tres autoridades.
El registro patronal no es un trámite que se hace "cuando haya tiempo": es la puerta de entrada al régimen obligatorio. Cada día trabajado sin registro es un día de contingencia acumulada en tres frentes: IMSS, INFONAVIT y fiscal. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Quién está obligado a registrarse como patrón
Conforme a los artículos 12 y 15 de la LSS, están obligados a registrarse e inscribir a sus trabajadores todos los patrones: personas físicas o morales que tengan a su cargo, con motivo de una relación de trabajo, a uno o más trabajadores. La obligación nace con el primer empleado subordinado, sin importar el tamaño del negocio ni el régimen fiscal del patrón.
Quedan fuera del concepto de patrón, y por tanto no requieren registro patronal por esa vía, quienes contratan servicios sin subordinación (profesionistas independientes con honorarios, proveedores mercantiles). La frontera entre subordinación y prestación independiente es precisamente uno de los puntos que más se revisa en fiscalización; desarrollamos sus efectos en cálculo y timbrado de nómina: guía 2026.
Requisitos previos: lo que debes tener antes de iniciar
El trámite de registro patronal, presencial o en línea, exige un expediente básico de identificación y domicilio. Prepararlo antes evita rechazos y segundas visitas:
- RFC vigente del patrón (persona física o moral) y, en su caso, constancia de situación fiscal.
- e.firma activa del representante legal o del patrón persona física: es la llave del Escritorio Virtual y del IDSE.
- Identificación oficial y CURP del patrón o representante.
- Acta constitutiva y poder del representante (personas morales), o documento de identidad equivalente.
- Comprobante de domicilio del centro de trabajo (recibo de luz, agua o teléfono con antigüedad razonable).
- Descripción de la actividad y proceso productivo o de servicios, que alimenta la clasificación de riesgo (CNAE y narrativa operativa).
- Datos del primer trabajador o trabajadores: CURP, NSS (si ya lo tiene), salario diario o mensual convenido, fecha de inicio y puesto.
El alta paso a paso: de la e.firma al primer pago
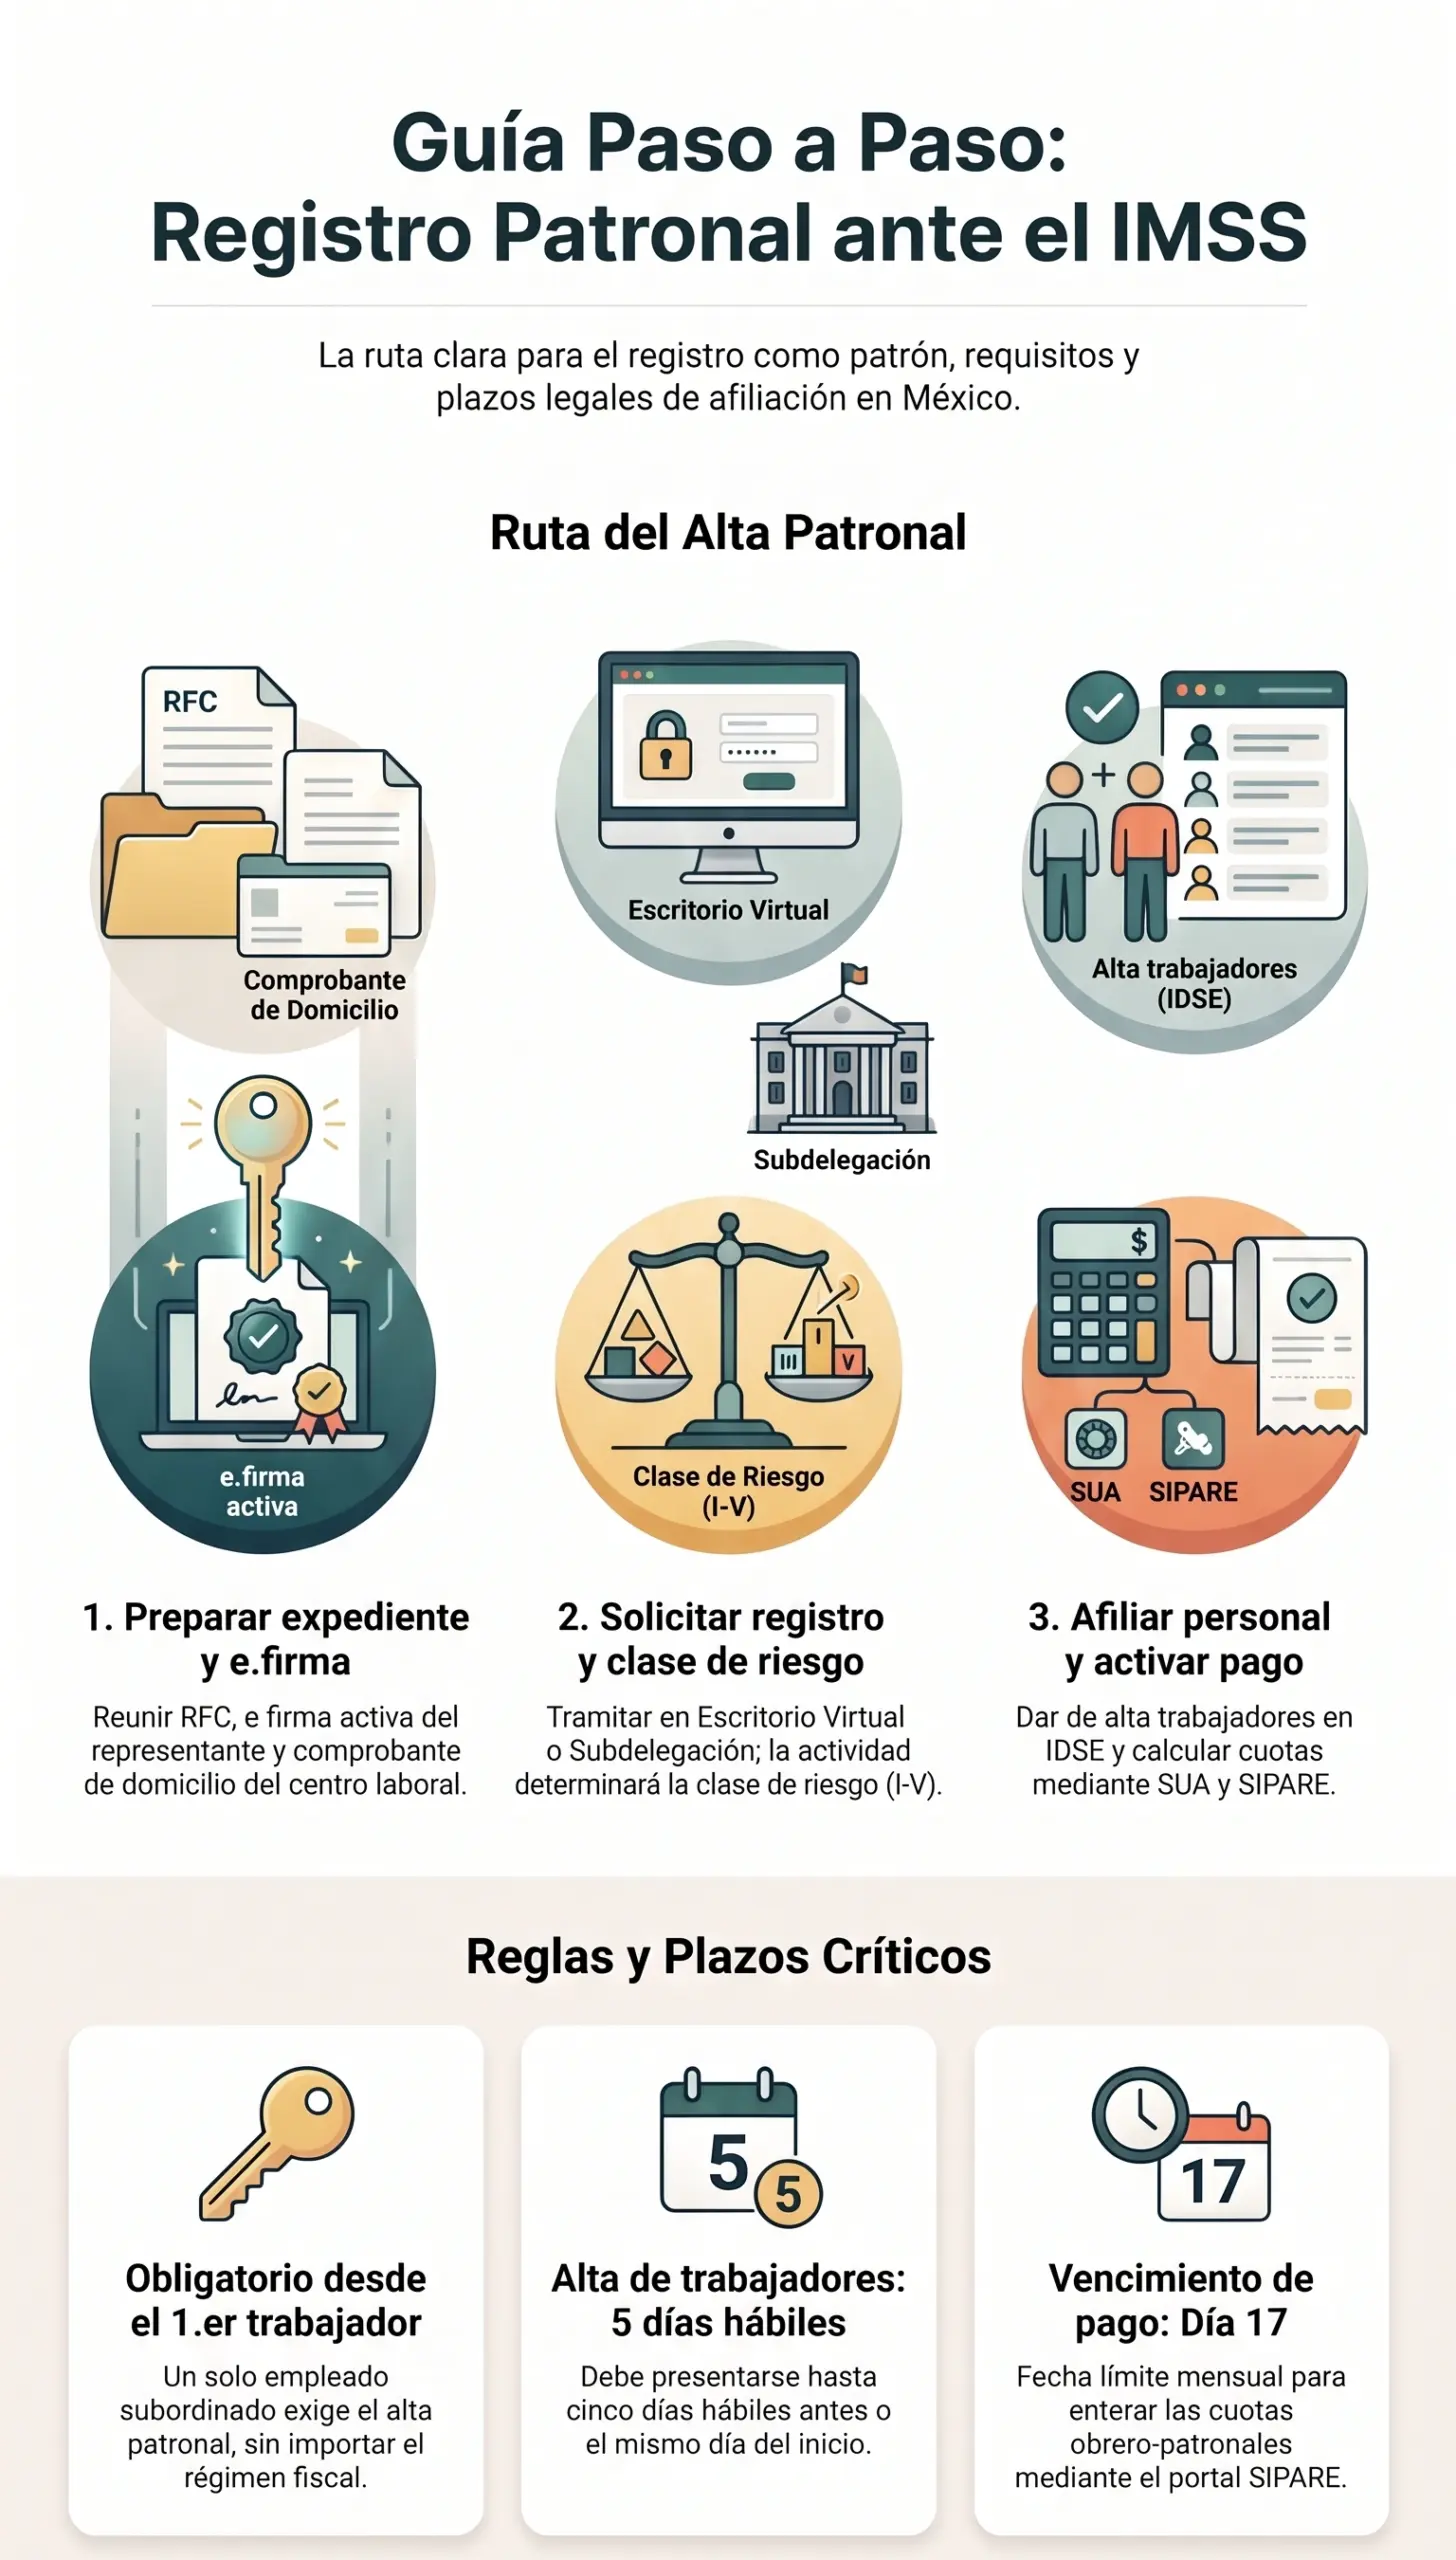
1Prepara la identidad digital y el expediente
Verifica RFC, e.firma vigente y documentación del centro de trabajo. Si la e.firma está vencida, renuévala antes: sin ella no hay trámite en línea ni firma de movimientos.
2Solicita el registro patronal
El trámite se presenta ante la Subdelegación del IMSS que corresponda al domicilio del centro de trabajo o a través de los servicios digitales del Instituto (Escritorio Virtual), según el supuesto y la disponibilidad del servicio. Se declara la actividad, el domicilio y los datos del patrón y del representante.
3Confirma la clasificación de actividad y clase de riesgo
Con la actividad declarada, el Instituto ubica al patrón en el Catálogo de Actividades y le asigna la clase de riesgo inicial (I a V) que determinará su prima de riesgos de trabajo. Una descripción de actividad imprecisa puede ubicar al patrón en una clase superior a la real.
4Da de alta a tus trabajadores en IDSE
Con el número patronal activo, se presentan las altas de trabajadores con su salario base de cotización y fecha de inicio, respetando la regla de anticipación de hasta cinco días hábiles. El alta genera o confirma el NSS de cada trabajador.
5Activa SUA y SIPARE y programa tu primer pago
Con las altas cargadas, el SUA determina las cuotas del periodo y el SIPARE genera la línea de captura para el pago. El primer vencimiento será el día 17 del mes siguiente al mes en que se pagaron los primeros salarios.
Desde este punto, el patrón entra al ciclo mensual ordinario de nómina que describimos en cuotas IMSS e INFONAVIT: qué paga el patrón, y al ciclo fiscal de retenciones y CFDI de nómina.
Alta de trabajadores: la regla de los 5 días hábiles
La afiliación de cada trabajador sigue una regla de tiempo que conviene memorizar porque es la que más contingencias genera:
| Movimiento | Plazo general (reglas de afiliación, RACERF) | Riesgo de incumplir |
|---|---|---|
| Alta del trabajador | Hasta 5 días hábiles antes del inicio de labores; cuando no sea posible por las circunstancias, el mismo día del inicio | Trabajador sin cobertura; el patrón cubre gastos médicos y prestaciones si ocurre un riesgo; multas |
| Modificación de salario | Dentro de los 5 días hábiles siguientes al cambio | SBC desactualizado: diferencias de cuotas en ambas direcciones |
| Baja del trabajador | Dentro de los 5 días hábiles siguientes a la separación | Cuotas de periodos no laborados y discrepancias SUA vs. nómina timbrada |
| Reingreso | Alta nueva antes o el mismo día del reinicio | Periodos de cobertura inexistentes que afectan derechos del trabajador |
El alta no es solo un aviso: es la declaración del Salario Base de Cotización con el que el trabajador quedará afiliado. Un SBC declarado por debajo del salario real (por omitir bonos o comisiones) es la semilla de los capitales constitutivos que revisamos en cuotas IMSS e INFONAVIT; un SBC declarado por encima genera sobrecosto innecesario.
Clasificación patronal y prima de riesgos de trabajo
Al registrarse, el patrón declara su actividad y el Instituto lo ubica en el Catálogo de Actividades, que asigna la clase de riesgo (I a V). De esa clase y de la siniestralidad del propio patrón resulta la prima de riesgos de trabajo, que es la única cuota del sistema que el patrón puede mover con su gestión interna:
- Prima inicial: la que corresponde a su clase al registrarse.
- Determinación anual: cada febrero se presenta la determinación de la prima con la siniestralidad del año anterior (art. 74 LSS); la prima puede subir, bajar o mantenerse dentro del rango de 0.5 % a 15 %.
- Cambio de actividad: si el patrón modifica su proceso o giro, debe presentar la rectificación de clasificación; mantener una clase que ya no corresponde genera diferencias en cualquiera de los dos sentidos.
La prima de riesgos es también un indicador de gestión: una empresa con accidentes recurrentes paga más cuota cada año. La prevención de riesgos no es solo un tema laboral: es un componente directo del costo de nómina.
La clase de riesgo que declaras al registrarte define tu prima durante años. Describir la actividad con precisión técnica el primer día es una de las decisiones de cumplimiento más rentables que existe. — Práctica de seguridad social, López Henaine y Chávez
Bajas y modificaciones: el ciclo no termina con el alta
El registro patronal es un expediente vivo. Cada aumento, cada renuncia y cada despido generan un movimiento que debe reportarse dentro de los cinco días hábiles siguientes. La disciplina de movimientos es lo que mantiene coherentes tres fuentes que la autoridad cruza:
- IDSE/SUA: la población afiliada y sus SBC.
- CFDI de nómina: los trabajadores timbrados y sus percepciones.
- Contabilidad: el gasto de sueldos y las provisiones de cuotas.
Cuando esas tres fuentes no coinciden, aparecen las observaciones: trabajadores timbrados sin alta, altas sin timbrado, salarios timbrados distintos del SBC declarado. La conciliación mensual entre ellas es una buena práctica que recomendamos institucionalizar desde el primer mes, no cuando llega el requerimiento.
IDSE, SUA, SIPARE y Escritorio Virtual: qué es cada uno
| Sistema | Función principal | Uso típico |
|---|---|---|
| Escritorio Virtual | Portal de trámites de afiliación y servicios digitales del IMSS | Registro patronal, consultas y trámites con e.firma |
| IDSE | Reporte de altas, bajas y modificaciones de salario | Movimientos de trabajadores, individuales o por lote |
| SUA | Determinación de cuotas obrero-patronales con tabuladores vigentes | Cálculo mensual y generación de la línea de captura |
| SIPARE | Pago referenciado de cuotas | Entero bancario del día 17 |
La ruta operativa mensual es: movimientos en IDSE → determinación en SUA → pago en SIPARE → registro contable y timbrado. Cualquier eslabón omitido rompe la cadena y deja huella en los cruces de la autoridad.
Regímenes especiales: domésticas, obra y campo
- Personas trabajadoras del hogar: desde la reforma que hizo obligatoria su incorporación al régimen obligatorio, el alta se realiza con un procedimiento específico de registro y cuotas; el patrón doméstico también se registra como tal.
- Industria de la construcción: los patrones pueden registrarse por obra determinada, con altas y bajas ligadas al ciclo de cada obra y reglas propias de reporte.
- Trabajadores del campo y eventos eventuales: existen esquemas de afiliación para trabajadores eventuales y de temporada que deben evaluarse según la naturaleza real de la contratación.
Elegir mal el esquema (por ejemplo, tratar como eventual una relación permanente) no simplifica el cumplimiento: lo convierte en una contingencia con efectos retroactivos.
Qué pasa por no registrarse o registrar tarde
- Multas en UMAs: los artículos 304-A y 304-B de la LSS sancionan, entre otras conductas, no registrarse como patrón, no inscribir a los trabajadores o presentar movimientos fuera de plazo; los montos se expresan en UMAs (con la UMA 2026 en $117.31, el rango de las sanciones es materialmente relevante).
- Capitales constitutivos: si un trabajador no afiliado sufre un riesgo de trabajo o requiere atención médica, el IMSS puede determinar el capital constitutivo y las cuotas omitidas con actualización y recargos, además de que el patrón responde directamente frente al trabajador.
- Contingencia laboral: la falta de afiliación es evidencia de incumplimiento de obligaciones de ley y fortalece reclamaciones del trabajador ante la autoridad laboral, con efectos que pueden escalar a la esfera jurídica que atiende el área laboral del despacho.
- Inconsistencia fiscal: pagos de sueldos sin alta ni CFDI de nómina coherente ponen en riesgo la deducibilidad del gasto y generan diferencias en los cruces SAT-IMSS.
Tu primer año como patrón: calendario de obligaciones
| Momento | Obligación | Canal |
|---|---|---|
| Antes del primer trabajador | Registro patronal y clasificación de actividad | Escritorio Virtual / Subdelegación |
| Hasta 5 días hábiles antes del inicio | Alta de cada trabajador con SBC correcto | IDSE |
| Mensual, día 17 | Pago de cuotas obrero-patronales y aportaciones INFONAVIT | SUA → SIPARE |
| Mensual, día 17 | Entero de retenciones de ISR de salarios y DIOT | Portal SAT |
| Mensual | Timbrado del CFDI de nómina de cada pago | PAC / sistema de nómina |
| Febrero de cada año | Determinación anual de la prima de riesgos de trabajo | IDSE / SUA |
| Al ocurrir el evento | Bajas y modificaciones de salario (5 días hábiles) | IDSE |
| Anual | Conciliación SUA vs. CFDI de nómina vs. contabilidad | Interna / papeles de trabajo |
Este calendario se integra al calendario fiscal completo del ejercicio que publicamos en el calendario fiscal 2026 y en el calendario anual de obligaciones de una PyME.
Errores frecuentes en el registro patronal
- Registrar al patrón después del primer trabajador: el registro debe preceder o coincidir con el inicio de la relación; hacerlo después deja un periodo descubierto.
- Describir la actividad de forma genérica: una narrativa imprecisa puede ubicar al patrón en una clase de riesgo superior a la que su operación real justifica.
- Declarar SBC por debajo del salario real: omitir bonos y comisiones en el alta genera capitales constitutivos y diferencias de prestaciones futuras.
- Usar el alta como "prueba" de periodo de prueba: dar de alta al terminar el periodo de prueba deja sin cobertura exactamente el periodo de mayor riesgo.
- No reportar bajas: seguir pagando cuotas de quien ya no labora, o peor, dejar viva una afiliación que el trabajador puede usar indebidamente.
- Olvidar la determinación de prima en febrero: el IMSS puede fijarla con los elementos que tenga, generalmente en contra del patrón.
- No conservar acuses: los acuses de registro, altas, bajas y pagos son el expediente probatorio de todo el ciclo; perderlos es perder la defensa.
Cuándo conviene consultar a un profesional
- Cuando el negocio contrata por primera vez y conviene diseñar desde el inicio la clasificación de actividad, los esquemas de compensación y el SBC correcto.
- Cuando existen periodos históricos sin registro o sin altas y se requiere una regularización con cálculo de contingencia.
- Cuando la operación tiene actividades mixtas (por ejemplo, oficina y taller) que exigen analizar la clasificación y, en su caso, registros diferenciados.
- Cuando se reciben requerimientos, visitas o determinaciones de capitales constitutivos del IMSS.
- Cuando se emplean esquemas especiales (domésticas, obra, eventuales) y debe validarse que el esquema elegido corresponde a la realidad laboral.
- Cuando se prepara una due diligence laboral y de seguridad social para inversión, financiamiento o compra de negocio.
El servicio de nómina y seguridad social del despacho acompaña el registro, la afiliación y el ciclo mensual completo dentro del marco del área contable y fiscal. Para estimar el costo total de tu primera contratación, incluyendo cargas, puedes apoyarte en la calculadora de sueldo neto y en el diagnóstico de riesgo ante el SAT para revisar tu exposición de cumplimiento integral.
La ruta del registro patronal en cinco hitos
Del expediente previo al primer pago: este es el camino que recorremos contigo, con plazos y entregables en cada estación.
Requisitos previos
Antes de contratarRFC, e.firma activa, actas, poderes y comprobante del centro de trabajo.
Registro patronal
Antes del 1.º trabajadorAlta del patrón y obtención del número de registro patronal.
Alta de trabajadores
Hasta 5 días hábiles antesAfiliación en IDSE con SBC correcto y NSS asignado.
Clasificación y prima
Al registro y cada febreroClase de riesgo I-V y determinación anual de la prima (art. 74 LSS).
Primer pago y ciclo
Día 17 de cada mesSUA determina, SIPARE cobra y la contabilidad concilia.
Preguntas frecuentes
¿Con cuántos trabajadores estoy obligado a registrarme como patrón?
Con uno basta. La obligación nace de existir una relación de trabajo subordinada, conforme a los artículos 12 y 15 de la LSS, sin importar el tamaño del negocio ni el régimen fiscal del patrón.
¿Cuánto tiempo tengo para dar de alta a un trabajador?
La regla general de afiliación permite presentar el alta hasta cinco días hábiles antes del inicio de labores y, cuando por las circunstancias no sea posible, el mismo día del inicio. Las bajas y modificaciones de salario se reportan dentro de los cinco días hábiles siguientes al evento.
¿El registro patronal sirve también para INFONAVIT?
Sí. El número de registro patronal del IMSS identifica al patrón también para las aportaciones de INFONAVIT (5 % del SBC), que se enteran en el mismo ciclo mensual.
¿Qué pasa si mi trabajador inicia sin alta y sufre un accidente?
El patrón responde frente al trabajador y frente al IMSS: pueden determinarse capitales constitutivos, cuotas omitidas con actualización y recargos, y multas por incumplimiento de afiliación. Es el escenario más caro de todo el ciclo de nómina.
¿Cómo se determina mi clase de riesgo?
Por la actividad declarada al registrarse, conforme al Catálogo de Actividades, que asigna una clase de I a V. La prima resultante se ajusta anualmente en febrero con la siniestralidad real del patrón (art. 74 LSS).
¿Puedo hacer el trámite completamente en línea?
Gran parte del ciclo (registro, altas, bajas, determinación y pago) opera a través de los servicios digitales del IMSS con e.firma. Algunos supuestos o validaciones pueden requerir atención en la Subdelegación correspondiente al domicilio del centro de trabajo.
¿El alta en el IMSS sustituye al alta ante el SAT como empleador?
No. Son registros paralelos: el IMSS para seguridad social y el SAT para retenciones de ISR y CFDI de nómina. Ambos deben coexistir y ser coherentes entre sí.
¿Qué documento acredita que mi trabajador está afiliado?
El acuse del movimiento de alta en IDSE, que incluye el NSS y el SBC declarado. Conviene conservarlo en el expediente de nómina junto con el contrato y los acuses de pago.
¿Cuándo pago mis primeras cuotas?
El día 17 del mes siguiente al mes en que se pagaron los primeros salarios. Ese mismo día vencen las retenciones de ISR de salarios y la DIOT, por lo que conviene integrar el bloque mensual desde el primer periodo.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



