
Cálculo y timbrado de nómina: guía integral para patrones en 2026
La nómina es, para muchas empresas, el gasto operativo más grande y la obligación fiscal y laboral más recurrente. Sin embargo, en la práctica diaria, el proceso de nómina suele reducirse a "pagar la quincena", ignorando que cada periodo de pago es, en realidad, un evento fiscal complejo: implica calcular retenciones de ISR conforme a tarifas progresivas, determinar cuotas obrero-patronales ante el IMSS, enterar aportaciones al INFONAVIT y emitir un Comprobante Fiscal Digital por Internet (CFDI) que debe cumplir estrictamente con los catálogos del SAT.
Esta guía detalla, con el marco normativo vigente en 2026, cómo se calcula la nómina paso a paso, cómo se integra el Salario Base de Cotización (SBC), qué exige el CFDI de Nómina 4.0 y cuáles son los errores de timbrado que con mayor frecuencia derivan en créditos fiscales, multas o controversias laborales.
El ciclo de la nómina: más allá de pagar quincenas
Un ciclo de nómina bien ejecutado no empieza el día del pago, sino el día en que se registra la asistencia, se documentan las incapacidades y se validan los movimientos de personal. El proceso se divide en cuatro etapas críticas:
- Recolección de variables: días trabajados, ausencias injustificadas, faltas, retardos e incapacidades (maternidad, enfermedad general o riesgo de trabajo) emitidas por el IMSS.
- Cálculo de percepciones: salario ordinario, horas extras, primas, bonos y viáticos.
- Cálculo de deducciones: retención de ISR, cuotas obreras del IMSS, préstamos, embargos judiciales o pensiones alimenticias.
- Timbrado y dispersión: emisión del CFDI de Nómina 4.0 ante un Proveedor Autorizado de Certificación (PAC), pago al trabajador (por transferencia o cheque) y registro contable.
El cumplimiento no termina con la dispersión. Días después llega el entero de retenciones y cuotas, un paso donde muchas PyMEs incurren en omisiones que generan recargos (2.07 % mensual en 2026) y actualización (factor 1.1321).
La nómina no es un trámite administrativo: es la intersección exacta donde se cruzan el derecho laboral, la obligación fiscal del patrón y la seguridad social del trabajador. Un error de cálculo aquí se multiplica por el número de empleados y por los meses del año. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Percepciones: lo que integra el salario del trabajador
Las percepciones son todas las cantidades en efectivo o especie que el patrón entrega al trabajador por sus servicios. Para efectos del cálculo de ISR y del SBC, no todas las percepciones se tratan igual:
| Tipo de percepción | Ejemplos | Tratamiento ISR | Integra SBC (IMSS) |
|---|---|---|---|
| Ordinarias | Salario diario, sueldo mensual, cuota diaria | Gravadas al 100 % | Sí |
| Horas extras | Dobles y triples | Exentas hasta cierto tope (Art. 93 LISR); excedente gravado | Sí (con reglas específicas de integración) |
| Gratificaciones (Aguinaldo) | Aguinaldo anual | Exento hasta 30 UMAs ($3,519.30 en 2026); excedente gravado | Sí (factor de integración anual) |
| Primas vacacionales | Prima vacacional (mínimo 25 %) | Exenta hasta 15 UMAs ($1,759.65 en 2026); excedente gravado | Sí |
| Participación de Utilidades (PTU) | Reparto anual | Exenta hasta 15 UMAs anuales ($63,933.95); excedente gravado | No integra SBC |
| Previsión social | Fondo de ahorro, seguro de gastos médicos, vales de despensa | Exentas si cumplen requisitos del Art. 93 LISR y Art. 7 LISR (generalidad) | Sí, si no cumplen requisitos de exención |
| Viáticos y gastos de viaje | Hospedaje, alimentación, transporte en comisión | Exentos si se comprueban con CFDI; gravados si son "gastos de representación" sin comprobar | Solo si se entregan como cuota fija sin comprobar |
El detalle del cálculo del aguinaldo, vacaciones y prima vacacional es fundamental para que estas percepciones queden correctamente exentas o gravadas, y para que el factor de integración del SBC se actualice cada año en el IMSS.
Deducciones: lo que se retiene y por qué
Las deducciones son los descuentos que el patrón aplica al salario bruto para determinar el neto a pagar. Se dividen en tres categorías:
1. Deducciones fiscales y de seguridad social (obligatorias)
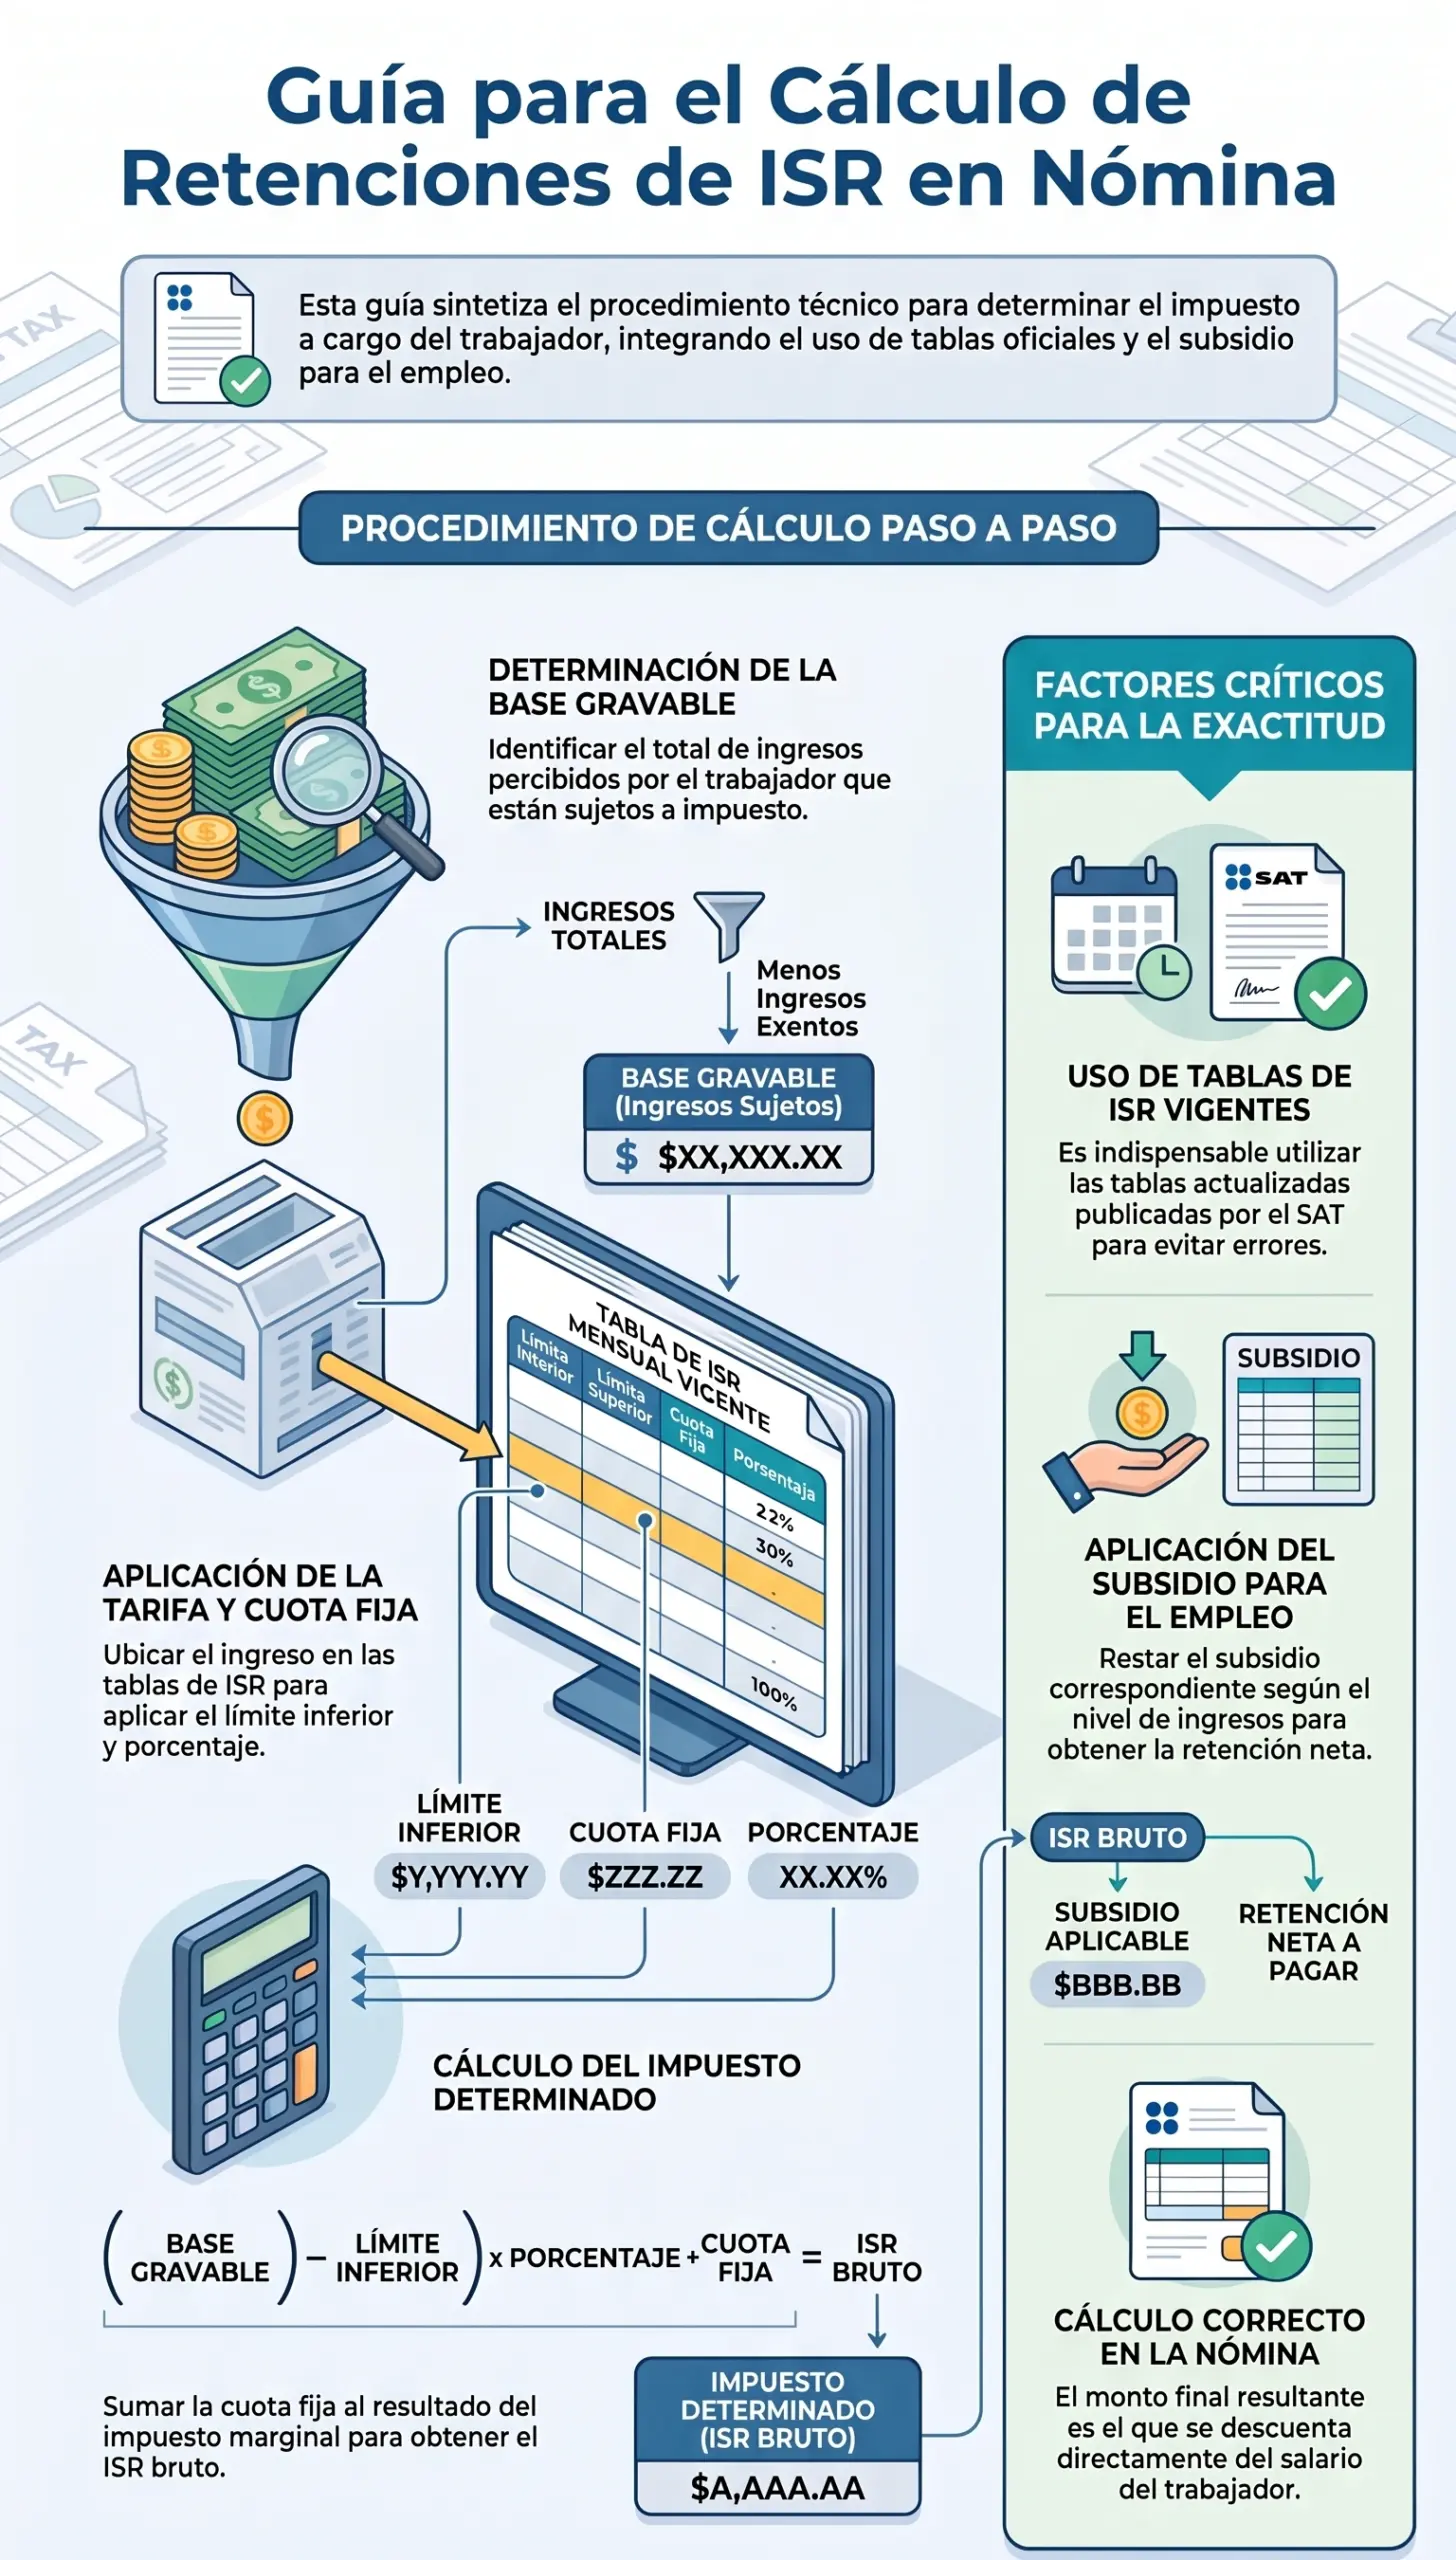
- ISR retenido: se calcula aplicando la tarifa del artículo 96 de la LISR al ingreso gravable del periodo, considerando el subsidio para el empleo (cuando aplique conforme a la tabla vigente y el tope salarial).
- Cuota obrera IMSS: la porción que le corresponde pagar al trabajador por las ramas de Enfermedad y Maternidad, Invalidez y Vida, Cesantía en Edad Avanzada y Vejez, y Retiro.
2. Deducciones legales o judiciales
- Pensiones alimenticias: decretadas por un juez. El patrón actúa como retenedor y entero; la omisión genera responsabilidad penal y laboral.
- Embargos de salario: limitados por la Ley Federal del Trabajo (LFT). Solo es embargable el excedente del salario mínimo, y hasta un 30 % de ese excedente (salvo deudas de naturaleza alimentaria).
3. Deducciones voluntarias o contractuales
- Préstamos patronales, fondo de ahorro, cuotas sindicales: requieren autorización escrita del trabajador y no pueden exceder los topes que marca la LFT (generalmente el 30 % del salario excedente del mínimo).
El Salario Base de Cotización (SBC) y la LSS
El Salario Base de Cotización (SBC) es la cifra sobre la cual se calculan las cuotas obrero-patronales del IMSS y las aportaciones al INFONAVIT. Determinar el SBC correcto es una de las tareas técnicas más importantes de la nómina, porque un SBC subvaluado (no incluir bonos o primas) es la causal más frecuente de capitales constitutivos y multas por parte del Instituto Mexicano del Seguro Social.
Conforme al artículo 28 de la Ley del Seguro Social, el SBC tiene un tope máximo de 25 UMAs diarias. Con la UMA 2026 en $117.31, el tope diario es de $2,932.75. Ningún trabajador, sin importar que su salario contractual sea de $10,000 diarios, pagará ni generará cuotas sobre una base superior a esta cifra.
El Factor de Integración
El SBC se calcula tomando el salario diario contractual y multiplicándolo por un factor de integración que incluye las prestaciones anuales (aguinaldo, prima vacacional, prima de antigüedad) prorrateadas por día. Este factor se determina al inicio de la relación laboral y se debe recalcular cada febrero con las prestaciones devengadas en el año anterior, reportando la modificación al IMSS a través del SUA o IDSE.
El detalle de qué paga el patrón y qué paga el trabajador sobre este SBC se desarrolla en cuotas IMSS e INFONAVIT: qué paga el patrón.
El CFDI de Nómina 4.0 y la rigidez de los catálogos
Desde la entrada en vigor del CFDI 4.0, el timbrado de nómina exige un nivel de precisión absoluto en los datos del trabajador y en los catálogos del SAT. Un error en estos campos impide el timbrado o genera un comprobante inválido.
Datos críticos del trabajador (Art. 29-A CFF)
- RFC: debe coincidir exactamente con la Constancia de Situación Fiscal.
- Código Postal: el del domicilio fiscal del trabajador registrado ante el SAT.
- Régimen Fiscal: generalmente "02 Sueldos y Salarios" o "03 Honorarios" (si se asimilan).
Catálogos obligatorios del Complemento de Nómina 4.0
Cada percepción y deducción debe clasificarse usando los catálogos oficiales del Anexo 20 de la RMF:
- c_TipoPercepcion: 001 (Sueldos), 002 (Gratificación anual), 019 (Horas extra), etc.
- c_TipoDeduccion: 001 (ISR), 002 (IMSS), 004 (Fondo de ahorro), etc.
- c_TipoJornada, c_TipoRegimen, c_RiesgoPuesto: deben coincidir con la realidad contractual y la prima de riesgo de trabajo del IMSS.
Frecuencias de pago y su impacto en el ISR
La Ley Federal del Trabajo establece los plazos máximos para el pago de salarios (no más de una semana para obreros, no más de 16 días para empleados de base), pero la empresa define su política interna. La frecuencia elegida no es trivial: modifica la tarifa de ISR aplicable y la carga administrativa.
El SAT publica tablas de ISR distintas para periodos semanal, decenal, quincenal y mensual. Aplicar la tabla equivocada (por ejemplo, usar la tabla mensual en una nómina quincenal) duplica o reduce indebidamente la retención del trabajador, generando diferencias que afloran en la declaración anual o en auditorías.
La frecuencia de pago define el "ritmo fiscal" de la empresa. Cambiar de quincenal a mensual a mitad de año sin un recálculo de ISR y sin modificar los contratos es una invitación a una contingencia laboral y fiscal simultánea. — Práctica de cumplimiento laboral, López Henaine y Chávez
Incapacidades, ausencias y el timbrado correcto
Uno de los puntos donde la nómina se vuelve más técnica es en el manejo de incapacidades del IMSS. Cuando un trabajador se enferma o sufre un accidente, el IMSS emite un certificado de incapacidad y paga un subsidio.
- Enfermedad General (Ramo 040): El IMSS paga el 60 % del SBC a partir del cuarto día. Ese subsidio no se timbra como percepción en la nómina del patrón, pero sí se refleja en el complemento de nómina como "TipoOtroPago" (clave 004) para informar al SAT que el trabajador tuvo ingresos exentos por subsidio.
- Riesgo de Trabajo (Ramo 030): El IMSS paga el 100 % del SBC desde el primer día. Aplica la misma regla de timbrado como "TipoOtroPago".
- Maternidad (Ramo 050): El IMSS paga el 100 % del SBC durante 84 días. Sin embargo, si el patrón decide (por política interna o contrato) pagar el salario íntegro al trabajador, la diferencia entre el subsidio y el salario pagado sí se timbra como percepción gravada normal.
Timbrar los días de incapacidad como "sueldo normal" cuando fueron cubiertos por el IMSS es un error que infla artificialmente los gastos deducibles de la empresa y genera diferencias con los ingresos declarados por el trabajador ante el SAT.
El entero de retenciones y cuotas: el día 17
El patrón actúa como retenedor de impuestos y cuotas. El dinero descontado al trabajador no es un ingreso para la empresa; es un pasivo que debe enterarse a la autoridad correspondiente.
| Concepto | Autoridad | Plazo de entero | Fundamento |
|---|---|---|---|
| ISR retenido por salarios | SAT | Día 17 del mes siguiente al pago | Art. 96 LISR |
| Cuotas Obrero-Patronales IMSS | IMSS | Día 17 del mes siguiente | Art. 39 LSS |
| Aportaciones INFONAVIT (5 %) | INFONAVIT | Día 17 del mes siguiente (o bimestral según regla) | Art. 136 LINFONAVIT |
| Pensiones alimenticias | Juzgado / Beneficiario | Según oficio judicial (generalmente 3-5 días tras nómina) | Código de Procedimientos Civiles |
El incumplimiento en el entero de estas retenciones es una de las faltas más graves: el ISR retenido y no enterado puede configurar el delito de defraudación fiscal (Art. 108 CFF), además de generar recargos y multas. El calendario completo de estas obligaciones está en el calendario fiscal anual para PyMEs.
Errores frecuentes en el cálculo y timbrado
- No recalcular el SBC en febrero: mantener el factor de integración del año de alta durante años genera capitales constitutivos si hay un accidente de trabajo.
- Usar tablas de ISR de años anteriores: las tarifas y los límites inferiores/superiores cambian anualmente por inflación.
- Confundir el TipoOtroPago: timbrar viáticos comprobados como sueldo (generando ISR indebido) o timbrar bonos gravados como exentos (evadiendo ISR).
- No reportar las ausencias: pagar días no trabajados sin justificación y sin retener ISR, o no reflejar las faltas en el Sistema Único de Autodeterminación (SUA) del IMSS, afectando la continuidad de derechos del trabajador.
- Ignorar el tope de 25 UMAs: calcular cuotas IMSS sobre salarios de $150,000 mensuales sin aplicar el tope legal.
- Timbrar el "Salario Neto" en lugar del "Bruto": el CFDI debe reflejar el total de percepciones y deducciones por separado, no solo el líquido a pagar.
- Pagar en efectivo: aunque la LFT lo permite en ciertos casos, fiscalmente es una práctica de altísimo riesgo que impide trazar el flujo y debilita la materialidad del gasto.
Cuando el error de cálculo deriva en un despido injustificado o en una rescisión de contrato, el proceso contable se entrelaza con la defensa jurídica, como detallamos en el artículo puente sobre liquidación laboral: cálculo contable y defensa jurídica. El cálculo exacto de la liquidación contable exige tener el historial de SBC y percepciones perfectamente documentado.
Cuándo conviene consultar a un profesional
- Cuando la empresa tiene esquemas mixtos de compensación (sueldo fijo más comisiones variables, bonos por productividad o esquemas de previsión social complejos) y se requiere un manual de timbrado.
- Cuando existen trabajadores asimilados a salarios (Art. 94 fracc. IV LISR) que requieren un tratamiento de retención distinto y contratos específicos.
- Cuando la empresa enfrenta una visita domiciliaria del IMSS por discrepancias entre la nómina timbrada y las cuotas enteradas.
- Cuando se requiere migrar de un sistema de nómina a otro y es necesario validar la carga inicial de saldos, vacaciones pendientes y SBC históricos.
- Cuando se detectan diferencias entre el ISR retenido y los acuses de declaración mensual presentados al SAT.
El servicio de nómina y seguridad social del despacho abarca desde el cálculo mensual y el timbrado hasta la atención de requerimientos del IMSS y el SAT, dentro del marco del área contable y fiscal. Para dimensionar el costo real de tu plantilla antes de contratar, puedes apoyarte en la calculadora de sueldo neto.
¿Cada cuándo pagar la nómina? Elige tu frecuencia
La frecuencia de pago define tu flujo de efectivo, tu carga administrativa y la tabla de ISR aplicable. Revisa el impacto de cada opción.
Perfil ideal: Operarios, personal de manufactura, comercio al por menor y personal eventual. Mejora la retención de personal con alta rotación que requiere flujo de efectivo constante. Reto: Exige un equipo de nómina dedicado, ya que el ciclo de recolección de asistencia, cálculo y dispersión se repite cada 7 días sin pausa.
Perfil ideal: Empresas que buscan un punto medio entre el flujo para el empleado y la carga administrativa. Muy común en retail y cadenas de restaurantes. Reto: El cálculo del ISR decenal requiere cuidado al aplicar la tarifa, y los meses con "tres decenas" (febrero en años bisiestos o ajustes de cierre) exigen validaciones extra.
Perfil ideal: Empleados administrativos, mandos medios y personal de confianza. Es el estándar corporativo en México. Permite alinear el pago con los vencimientos fiscales del SAT (día 17). Reto: Requiere control estricto de las faltas y retardos en la segunda quincena, que tiene un número de días variable (28, 30 o 31).
Perfil ideal: Directivos, gerentes y personal de alta dirección. Reduce al mínimo la carga administrativa del departamento de RH y contabilidad. Reto: Puede generar fricción con personal operativo que no está acostumbrado a espaciar tanto sus ingresos. Exige que la tabla de ISR mensual se aplique con rigor.
Preguntas frecuentes
¿Qué pasa si no timbro la nómina o la timbro fuera de tiempo?
El patrón incumple con la obligación de expedir comprobantes fiscales (Art. 29 CFF), lo que genera multas que van desde el 55 % hasta el 75 % del valor de los comprobantes no emitidos. Además, el gasto por salarios no sería deducible para el ISR en la declaración anual.
¿El subsidio que paga el IMSS por incapacidad se timbra en mi nómina?
No como percepción gravada normal. Se refleja en el Complemento de Nómina 4.0 como "TipoOtroPago" (clave 004 - Subsidio por incapacidad) para que el SAT tenga visibilidad del ingreso exento del trabajador, pero no suma al salario gravable del patrón.
¿Hasta qué tope debo calcular las cuotas del IMSS en 2026?
El artículo 28 de la LSS establece un tope máximo de 25 UMAs diarias. Con la UMA 2026 en $117.31, el SBC tope es de $2,932.75 diarios. Las cuotas obrero-patronales no se calculan sobre montos superiores a esta cifra.
¿Puedo pagar la nómina en efectivo?
La LFT lo permite como forma de pago, pero fiscalmente es una práctica de altísimo riesgo. Dificulta trazar la materialidad del pago y, en caso de revisión, el SAT puede cuestionar la deducibilidad del gasto si no existe un comprobante bancario que vincule la salida del dinero con la nómina timbrada.
¿Cuándo debo recalcular el Salario Base de Cotización (SBC)?
El SBC se determina al inicio de la relación laboral y se debe recalcular obligatoriamente cada mes de febrero, integrando las prestaciones (aguinaldo, vacaciones, primas) devengadas durante el año calendario inmediato anterior. El cambio debe reportarse al IMSS.
¿Qué es el Complemento de Nómina 4.0?
Es el anexo técnico que debe incluirse en el CFDI de nómina. Contiene los catálogos obligatorios del SAT (tipo de percepción, deducción, jornada, régimen y riesgo) que permiten a la autoridad cruzar automáticamente lo que el patrón retiene con lo que el trabajador declara.
¿Qué hago si timbré un CFDI de nómina con un error?
Debes cancelarlo y emitir uno nuevo con la clave 01 ("Comprobante emitido con errores con relación"). Si lo haces dentro de las primeras 72 horas tras el timbrado, no requieres la aceptación del trabajador. Pasado ese plazo, necesitarás que el empleado acepte la solicitud de cancelación en su Buzón Tributario.
¿Las horas extras están exentas de ISR?
Parcialmente. Conforme al artículo 93 de la LISR, están exentas hasta cierto tope (calculado sobre la UMA o el salario mínimo, según el caso y las horas laboradas). El excedente de ese tope sí se suma al ingreso gravable y se le retiene ISR.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



