
¿Cómo calcular la PTU correctamente? Guía para patrones en 2026
La Participación de los Trabajadores en las Utilidades (PTU) es una obligación que, cada año, genera más dudas que casi cualquier otra dentro de la nómina mexicana. No es un bono voluntario ni una gratificación negociable: es un derecho constitucional de los trabajadores y una obligación legal para los patrones, con un procedimiento de cálculo definido al detalle por la Ley del Impuesto Sobre la Renta (LISR) y la Ley Federal del Trabajo (LFT). Un patrón que la calcula mal puede enfrentar tres problemas simultáneos: una controversia laboral con sus trabajadores, una pérdida de deducibilidad fiscal del monto pagado y, en casos graves, un crédito fiscal con actualización y recargos.
Esta guía explica, con el marco normativo vigente en 2026, cómo se calcula la PTU paso a paso: qué es la renta gravable, cómo se ajusta, cómo se reparte entre los trabajadores, qué topes aplican, cuándo se provisiona contablemente y cuándo se paga, y qué errores conviene evitar en cada etapa.
Qué es la PTU y por qué es una obligación compartida
La PTU es la porción de las utilidades fiscales de la empresa que, por mandato constitucional, debe distribuirse entre los trabajadores que hayan prestado servicios subordinados al patrón durante el ejercicio. Su fundamento está en el artículo 123, apartado A, fracción IX de la Constitución, se desarrolla en los artículos 117 a 131 de la LFT y se calcula sobre la renta gravable definida en los artículos 120 a 124 de la LISR.
La obligación es tripartita en su gestión:
- Fiscal (LISR): define la renta gravable, el porcentaje (10 %) y los ajustes. La autoridad fiscal es quien determina, en última instancia, si la renta gravable declarada es correcta.
- Laboral (LFT): define quiénes participan, cómo se reparte y los plazos de pago. La autoridad laboral (Conciliación y Arbitraje, hoy tribunales laborales) conoce de las controversias por reparto incorrecto.
- Contable (NIF D-3): define el momento en que se devenga la obligación para efectos del estado de resultados del ejercicio que generó la utilidad.
Por eso, un cálculo mal hecho de PTU no es un problema de una sola área: es un problema integral jurídico, contable y fiscal que conviene abordar coordinadamente, como detallamos en el artículo puente liquidación laboral: cálculo contable y defensa jurídica.
La PTU no es un premio ni un bono: es un derecho que nace de la utilidad fiscal. Calcularla sobre la utilidad contable o sobre la utilidad contable "ajustada a ojo" es el error más común y el más caro del año. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Quién está obligado y quién está exento
Patrones obligados
En términos generales, toda persona física o moral que tenga trabajadores subordinados y obtenga renta gravable en el ejercicio está obligada a repartir PTU. Esto incluye sociedades mercantiles, personas físicas con actividad empresarial y profesionales con empleados, instituciones de crédito y organizaciones similares que causen ISR.
Patrones exentos (art. 118 LFT)
La ley excluye expresamente del reparto a:
- Empresas de nueva creación durante el primer año de funcionamiento.
- Empresas de nueva creación dedicadas a la elaboración de un producto nuevo, durante los dos primeros años.
- Instituciones de asistencia privada reconocidas por ley que realicen actos con fines humanitarios de asistencia, sin propósitos de lucro y sin designar individualmente a los beneficiarios (por ejemplo, el IMSS y las instituciones análogas).
- Instituciones de beneficencia y asistencia privada que cumplan requisitos específicos.
Trabajadores que participan
Participan en el reparto todos los trabajadores que hayan prestado servicios subordinados al patrón durante el ejercicio, independientemente de su base de contratación (base, eventual, confianza, sindicalizados, por obra o tiempo determinado). También participan los extrabajadores que hayan laborado parte del ejercicio.
Trabajadores excluidos
- Directores, administradores y gerentes generales.
- Trabajadores domésticos.
- Profesionales que prestan servicios por honorarios sin subordinación (relación mercantil o civil).
- Socios o accionistas que no reciban un salario subordinado.
El detalle de quiénes entran y quiénes no en la nómina y en la PTU se desarrolla en cálculo y timbrado de nómina: guía 2026.
La renta gravable: la base del cálculo
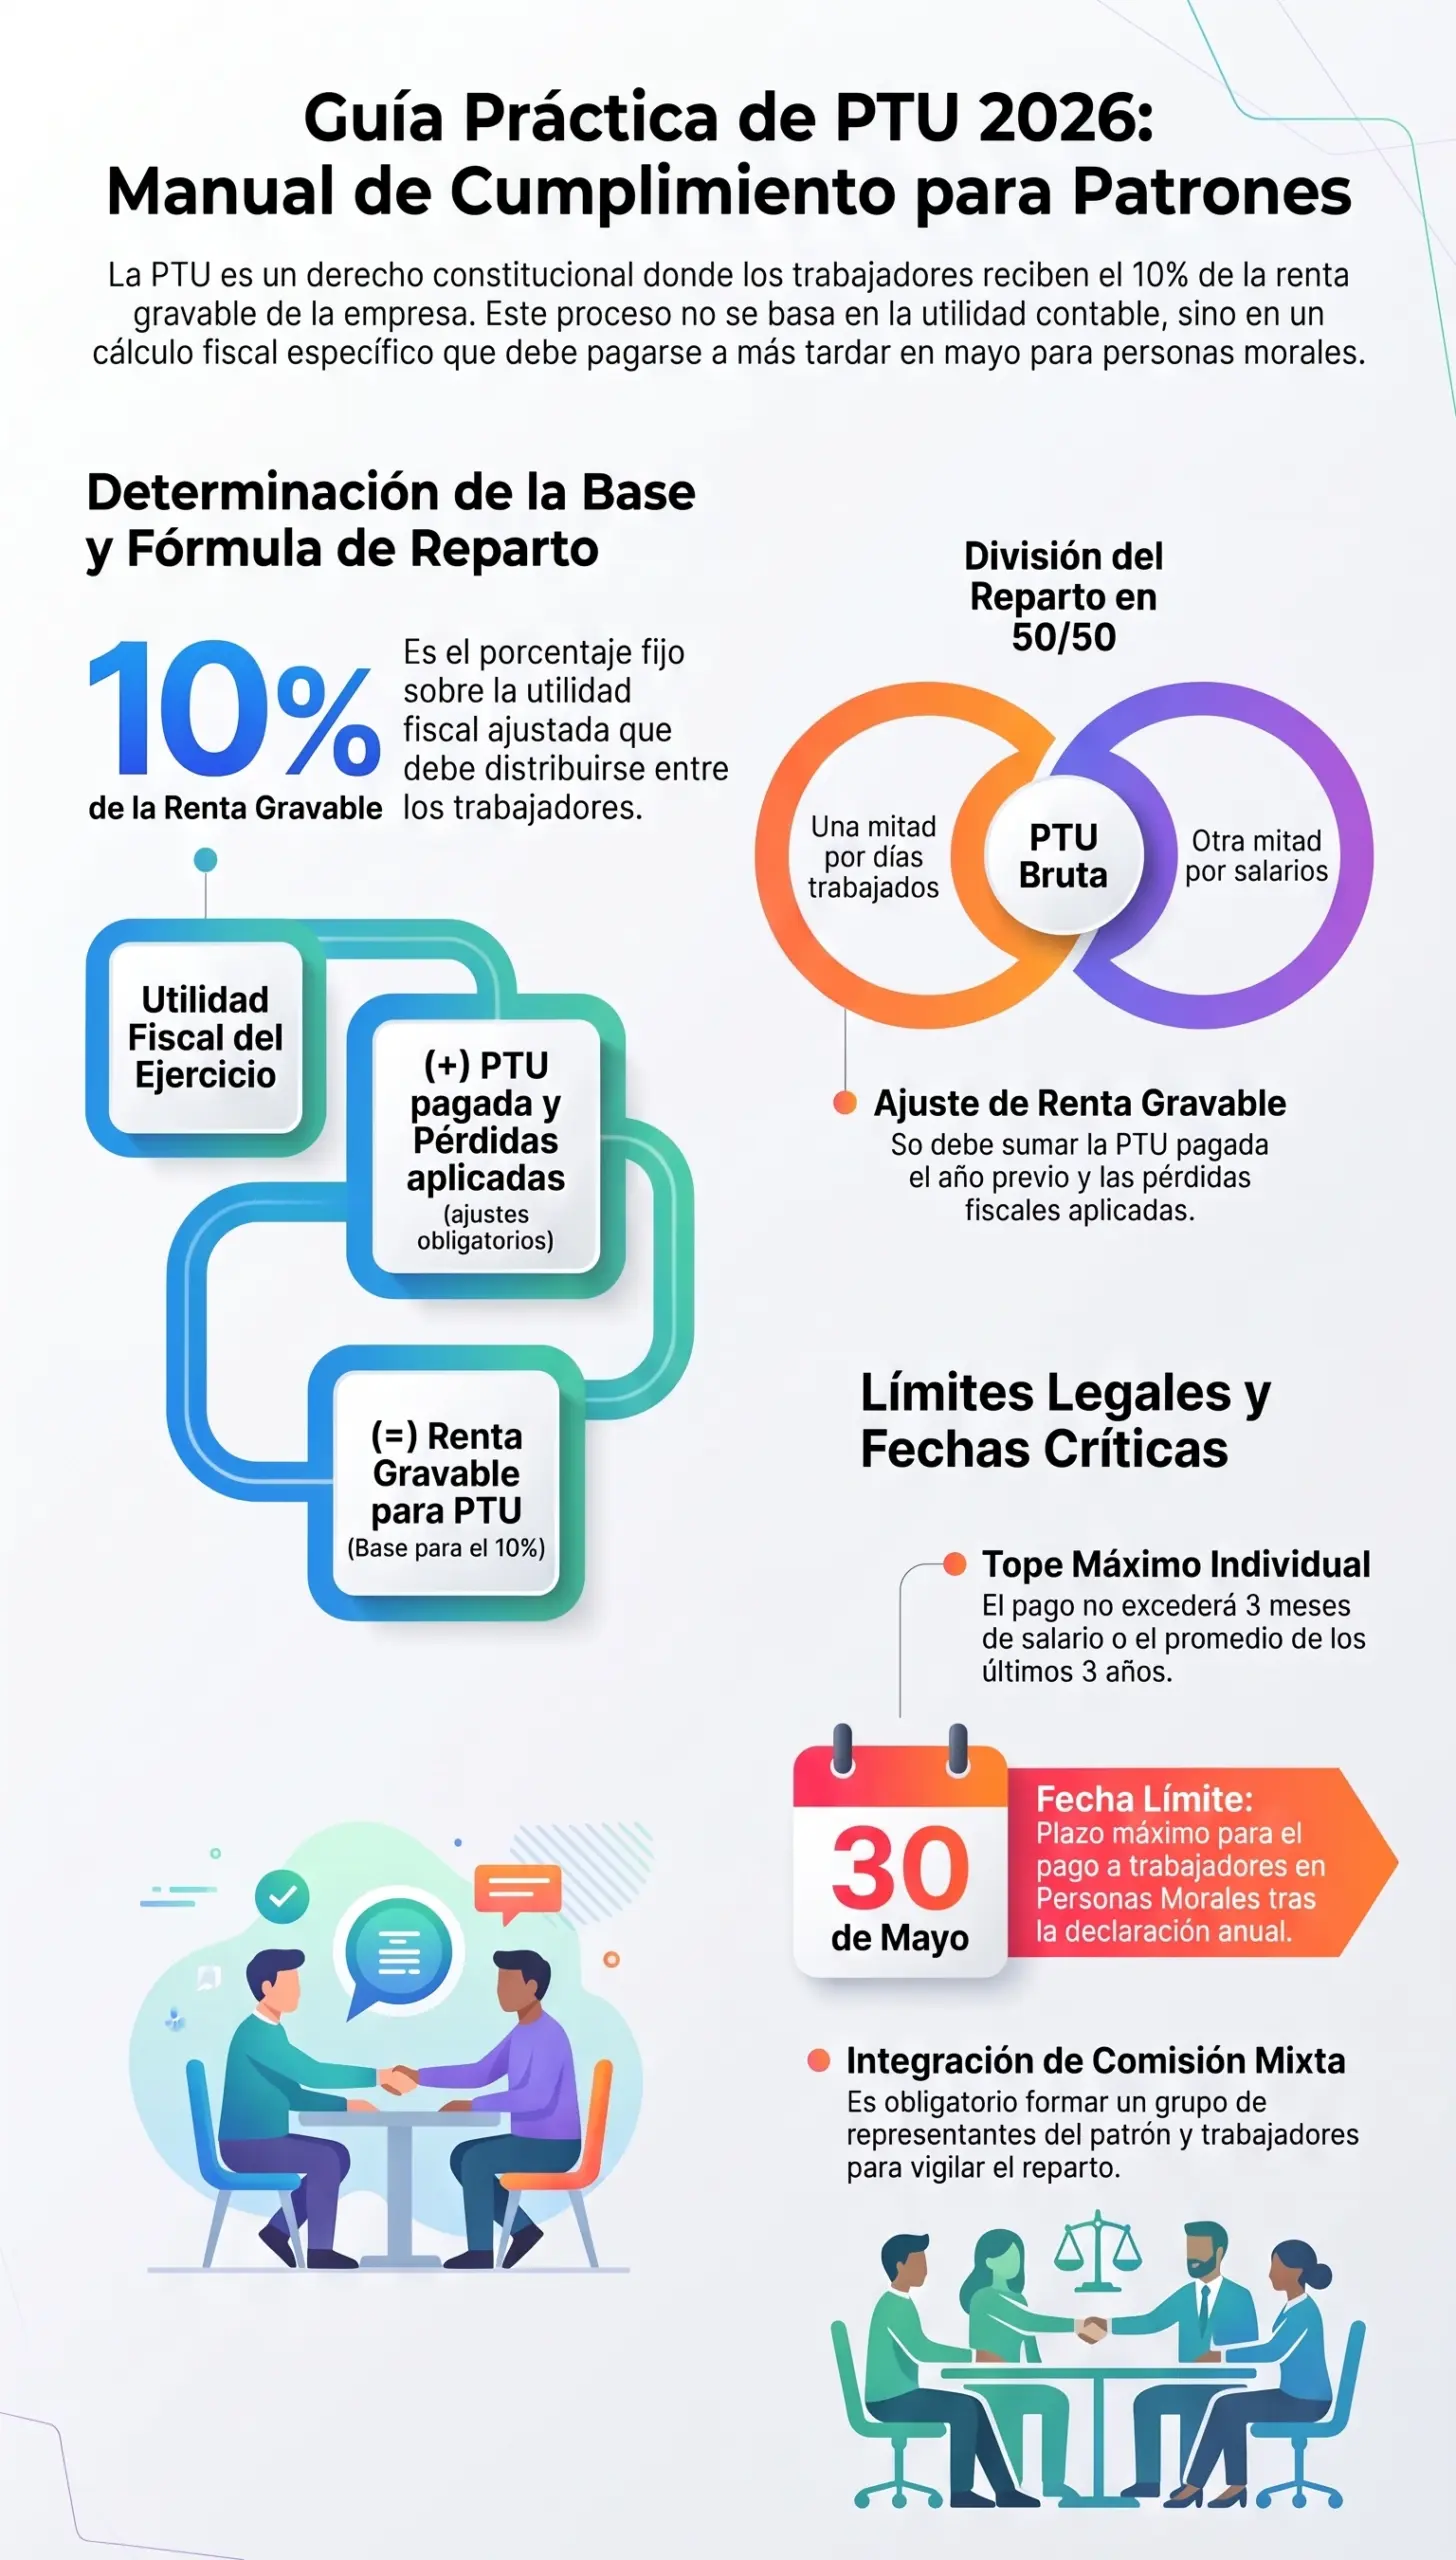
La PTU se calcula sobre la renta gravable, no sobre la utilidad contable ni sobre la utilidad fiscal del ejercicio. La renta gravable, conforme al artículo 120 de la LISR, se determina siguiendo las reglas del Título II (personas morales) o del Título IV (personas físicas con actividad empresarial) para calcular la utilidad fiscal, con los ajustes específicos que el propio artículo establece.
− Deducciones autorizadas del ejercicio
= Utilidad fiscal del ejercicio (antes de PTU y pérdidas)
Sobre esa utilidad fiscal se aplican los ajustes de los artículos 121 a 124 de la LISR para obtener la renta gravable. La diferencia entre utilidad fiscal y renta gravable es lo que genera la mayoría de los errores y controversias.
El ajuste de renta gravable: lo que no es utilidades reales
Los ajustes más relevantes de los artículos 121 y 122 de la LISR son:
| Concepto | Tratamiento para renta gravable | Fundamento |
|---|---|---|
| PTU pagada en el ejercicio (la del año anterior) | Se suma a la utilidad fiscal (no es deducible para renta gravable) | Art. 121 fracc. I LISR |
| Pérdidas fiscales de ejercicios anteriores aplicadas | Se suman a la utilidad fiscal | Art. 121 fracc. II LISR |
| Deducciones no deducibles para ISR pero sí deducibles para PTU | Se restan (son deducibles para PTU) | Art. 122 LISR |
| Ingresos exentos para ISR (por ejemplo, ganancias por venta de acciones con ciertos requisitos) | Se restan de la utilidad fiscal | Art. 121 fracc. III LISR |
| Depreciación contable vs. fiscal | Se toma la depreciación fiscal de la LISR | Art. 34 LISR |
| Partidas no acumulables para ISR | Se excluyen de la renta gravable | Art. 121 LISR |
El resultado final es una base distinta de la utilidad contable y de la utilidad fiscal declarada en la anual. Por eso, el cálculo de PTU exige un papel de trabajo específico que parte de la utilidad fiscal, aplica los ajustes y llega a la renta gravable con fundamento de cada renglón.
+ PTU pagada en el ejercicio (año anterior)
+ Pérdidas fiscales aplicadas
− Ingresos exentos y deducciones adicionales para PTU
= Renta gravable
× 10 %
= PTU bruta a repartir
Quien calcula la PTU tomando como base la utilidad contable sin ajustarla a la renta gravable del 120 de la LISR no está cumpliendo con la ley: está distribuyendo un número equivocado, que tarde o temprano la autoridad o los trabajadores van a cuestionar. — Práctica de cumplimiento laboral-fiscal, López Henaine y Chávez
La fórmula de reparto: días trabajados y salarios
Una vez calculada la PTU bruta, se distribuye en dos mitades iguales conforme al artículo 123 de la LFT:
- Mitad A — por días trabajados: se reparte por partes iguales entre todos los trabajadores que hayan participado en el ejercicio, considerando el número de días trabajados por cada uno, independientemente del monto de los salarios.
- Mitad B — por salarios: se reparte en proporción al monto de los salarios devengados por cada trabajador durante el ejercicio.
PTU salarios = (PTU bruta ÷ 2) × (salario del trabajador ÷ total de salarios)
PTU total del trabajador = PTU días + PTU salarios
El tope de la PTU: tres meses o promedio trienal
El artículo 127 fracción VIII de la LFT establece un tope máximo para la PTU individual: la cantidad que resulte mayor entre:
- El importe de tres meses de salario del trabajador.
- El promedio de la PTU recibida por ese trabajador en los tres ejercicios anteriores.
Cuando la suma de PTU por días más PTU por salarios excede el tope, el excedente se redistribuye entre los demás trabajadores que no alcanzaron el tope, siguiendo el mismo criterio de reparto.
Plazos: cuándo se determina y cuándo se paga
| Evento | Fecha clave | Fundamento |
|---|---|---|
| Determinación de la renta gravable | Al momento de presentar la declaración anual del ejercicio | Art. 120 LISR |
| Declaración anual PM 2026 | 31 de marzo de 2027 | Art. 76 LISR |
| Declaración anual PF 2026 (cuando aplica) | 30 de abril de 2027 | Art. 150 LISR |
| Pago al trabajador | Dentro de los 60 días siguientes a la fecha en que deba presentarse la anual | Art. 122 LFT |
| Pago práctico PM 2026 | A más tardar el 30 de mayo de 2027 | Art. 122 LFT + 76 LISR |
| Exhibición de la declaración anual al sindicato / trabajadores | Dentro de los 10 días siguientes a la presentación | Art. 122 LFT |
El plazo de los 60 días se cuenta desde la fecha en que debió presentarse la declaración, no desde la fecha en que efectivamente se presentó. Esto significa que un patrón que presenta la anual tarde no gana tiempo: el reloj corre igual y puede generar intereses y sanciones por pago extemporáneo de PTU.
Ejemplo práctico paso a paso · ejercicio 2026
Supongamos una persona moral del régimen general con:
- Utilidad fiscal del ejercicio 2026: $4,000,000.
- PTU pagada en 2026 (correspondiente al ejercicio 2025): $300,000.
- Pérdidas fiscales aplicadas de ejercicios anteriores: $500,000.
- Ingresos exentos y deducciones adicionales para PTU: $200,000.
- Plantilla: 50 trabajadores, con 18,000 días-trabajador acumulados y $6,000,000 en salarios totales.
- Trabajador A: 360 días, salario anual $150,000, tope de tres meses $135,000.
Paso 1 — Renta gravable
+ $300,000 (PTU pagada en 2026)
+ $500,000 (pérdidas aplicadas)
− $200,000 (ajustes)
= Renta gravable $4,600,000
Paso 2 — PTU bruta
Paso 3 — Reparto en dos mitades
Mitad por salarios: $460,000 ÷ 2 = $230,000
Paso 4 — PTU del trabajador A
PTU salarios = $230,000 × ($150,000 ÷ $6,000,000) = $5,750
PTU total A = $10,350 (por debajo del tope de $135,000)
El cálculo completo se integra al cierre contable anual y se provisiona contablemente en el ejercicio 2026 con cargo a resultados, como se explica más abajo.
La PTU en la contabilidad y en la declaración fiscal
La PTU es el ejemplo paradigmático de la diferencia entre base contable y base fiscal que desarrollamos en la conciliación contable-fiscal:
| Aspecto | Base contable (NIF D-3) | Base fiscal (LISR) |
|---|---|---|
| Momento de reconocimiento | Se devenga en el ejercicio que genera la utilidad (2026) | Es deducible en el ejercicio en que se paga efectivamente (2027) |
| Base de cálculo | Renta gravable del 120 LISR | Renta gravable del 120 LISR |
| Tratamiento en el cierre 2026 | Provisión de pasivo con cargo a resultados 2026 | No es deducible aún; genera diferencia temporal |
| Tratamiento en 2027 (pago) | Cancelación del pasivo | Deducción fiscal en 2027 |
Por eso, al cierre del ejercicio 2026 la empresa debe:
- Calcular la renta gravable y la PTU bruta.
- Provisionar la obligación contablemente con un asiento que cargue al resultado del ejercicio y abone a una cuenta de pasivo "PTU por pagar".
- En la conciliación contable-fiscal, tratar la PTU devengada como diferencia temporal: se suma a la utilidad fiscal para obtener la renta gravable del propio ejercicio y se reconoce ISR diferido en el balance.
La NIF D-3 obliga a reconocer esta obligación en los estados financieros del ejercicio que la genera, no en el ejercicio del pago. Ignorarla o provisionarla sobre la utilidad contable en lugar de la renta gravable distorsiona los estados financieros y genera diferencias observables en la conciliación fiscal.
La Comisión Mixta para el Reparto de Utilidades
El artículo 132 fracción XXIV de la LFT obliga a los patrones a integrar una Comisión Mixta para el Reparto de Utilidades, formada por igual número de representantes de los trabajadores y del patrón. Esta comisión tiene funciones concretas:
- Recibir la declaración anual del ejercicio dentro de los 10 días siguientes a su presentación.
- Revisar la renta gravable, los ajustes y el cálculo de PTU.
- Formular observaciones que la autoridad fiscal resolverá en definitiva.
- Vigilar el correcto reparto entre los trabajadores.
La comisión es un espacio natural de prevención de controversias: cuando los trabajadores participan de la revisión, se reduce drásticamente la probabilidad de impugnación posterior. Cuando el patrón omite integrarla o no la convoca, pierde el primer filtro de legitimidad y se expone a quejas individuales.
Impugnación y medios de defensa
Tanto el patrón como los trabajadores pueden impugnar el resultado del reparto:
- Los trabajadores pueden presentar una queja ante la autoridad laboral (hoy Centro de Conciliación Laboral y, en su caso, tribunales laborales) si consideran que el monto o el reparto fueron incorrectos.
- El patrón puede impugnar la renta gravable determinada por el SAT a través del recurso de revocación o del juicio de nulidad ante el TFJA, si considera que los ajustes aplicados son incorrectos.
En ambos casos, el expediente contable —papel de trabajo de renta gravable, conciliación fiscal, actas de la comisión mixta y nóminas— es la prueba principal. La defensa se articula como explicamos en defensa ante el SAT: cuándo es contable y cuándo necesitas abogado, porque la PTU toca tanto la revisión fiscal de la renta gravable como la defensa laboral del reparto.
Errores frecuentes al calcular la PTU
- Calcular la PTU sobre la utilidad contable en lugar de sobre la renta gravable del art. 120 LISR.
- Olvidar sumar la PTU pagada en el ejercicio (la del año anterior) al calcular la renta gravable.
- No aplicar el tope de tres meses o aplicarlo incorrectamente, redistribuyendo el excedente sin fundamento.
- Incluir como participantes a directores o profesionales por honorarios, que la LFT excluye expresamente.
- Provisionar contablemente en el ejercicio de pago (2027) en lugar del ejercicio que la generó (2026), distorsionando ambos ejercicios.
- No integrar la Comisión Mixta o no entregarle la declaración anual en los 10 días siguientes.
- Pagar después de los 60 días posteriores a la fecha límite de la anual, generando interés moratorio laboral y riesgo de demanda.
- No documentar el cálculo en un papel de trabajo con fundamento de cada ajuste, conforme a lo que exige el artículo 28 del CFF.
- Usar salarios con cargas patronales en la mitad B cuando la LFT se refiere a los salarios efectivamente devengados por el trabajador.
- Confundir la PTU con el ISR del trabajador: la PTU tiene su propio régimen de exención (art. 93 fracc. XIV LISR), hasta el equivalente a 15 días de UMA anuales exentos de ISR.
Una PTU mal calculada no se corrige sola: se convierte en queja laboral, en diferencia fiscal y, si el patrón la dedujo mal, en crédito fiscal con actualización. Los tres problemas nacen del mismo papel de trabajo. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Cuándo conviene consultar a un profesional
- Cuando la empresa tiene plantilla grande y utilidades relevantes, y el cálculo amerita revisión antes de presentar la declaración anual.
- Cuando existen diferencias entre utilidad contable y renta gravable que requieren papel de trabajo y conciliación formal.
- Cuando el ejercicio incluye pérdidas aplicadas, ingresos exentos o cambios de régimen que afectan la renta gravable.
- Cuando se recibe una queja de trabajadores o del sindicato por el monto o la distribución del reparto.
- Cuando la autoridad laboral o fiscal ha iniciado una revisión relacionada con la PTU de ejercicios anteriores.
- Cuando la empresa no integró la Comisión Mixta y conviene regularizar la situación antes del reparto del ejercicio siguiente.
El servicio de nómina y seguridad social del despacho integra el cálculo, la provisión contable y la documentación del reparto dentro del marco del área contable y fiscal. Para dimensionar el costo real del trabajador que participa en la PTU puedes apoyarte en la calculadora de sueldo neto.
La PTU, vista desde los dos lados
Patrón y trabajador comparten el mismo cálculo, pero tienen preguntas distintas. Revisa las tuyas.
Para el patrón
- Calcular sobre la renta gravable del art. 120 LISR, no sobre la utilidad contable
- Provisionar contablemente en el ejercicio que genera la utilidad (NIF D-3)
- Integrar la Comisión Mixta y entregarle la anual en 10 días
- Documentar el cálculo con papel de trabajo y ajustes fundados
- Pagar dentro de los 60 días posteriores a la fecha de la anual
Para el trabajador
- Revisar que los días y salarios usados en el reparto sean los reales
- Verificar que el tope de tres meses se aplique correctamente
- Conocer la exención de ISR (hasta 15 UMAs anuales exentas)
- Recibir el pago en los 60 días posteriores a la declaración anual
- Ejercer el derecho a impugnar ante la autoridad laboral si corresponde
Preguntas frecuentes
¿Sobre qué base se calcula la PTU?
Sobre la renta gravable definida en el artículo 120 de la LISR: utilidad fiscal del ejercicio más PTU pagada, más pérdidas fiscales aplicadas, menos ajustes por ingresos exentos y deducciones adicionales. No es la utilidad contable ni la utilidad fiscal neta.
¿Qué porcentaje de la renta gravable se reparte?
El 10 % de la renta gravable se reparte como PTU entre los trabajadores del ejercicio (art. 120 LISR).
¿Cómo se reparte la PTU entre los trabajadores?
En dos mitades iguales: una se reparte por partes iguales según días trabajados y la otra en proporción a los salarios devengados por cada trabajador durante el ejercicio (art. 123 LFT).
¿Cuándo se paga la PTU del ejercicio 2026?
Las personas morales deben pagarla dentro de los 60 días siguientes a la fecha en que deba presentarse la declaración anual del ejercicio 2026 (31 de marzo de 2027), es decir, a más tardar el 30 de mayo de 2027 (art. 122 LFT).
¿Qué pasa si presento tarde la declaración anual?
El plazo de pago de la PTU corre desde la fecha en que debió presentarse la anual, no desde la fecha en que efectivamente se presentó. Presentar tarde no amplía el plazo y puede generar sanciones laborales y fiscales simultáneas.
¿La PTU que pago es deducible para ISR?
Sí, pero en el ejercicio en que efectivamente se paga, no en el que se devenga. Por eso, al cierre del ejercicio que genera la PTU se reconoce contablemente como pasivo, pero fiscalmente genera una diferencia temporal en la conciliación contable-fiscal.
¿Qué tope tiene la PTU por trabajador?
El mayor entre tres meses de salario del trabajador o el promedio de la PTU recibida por ese trabajador en los tres ejercicios anteriores (art. 127 fracc. VIII LFT).
¿La PTU está gravada por ISR para el trabajador?
Está exenta hasta el equivalente a 15 UMAs anuales conforme al artículo 93 fracción XIV de la LISR. El excedente sí causa ISR y se retiene en el momento del pago.
¿Qué pasa si no pago la PTU a tiempo?
El trabajador puede reclamar ante el Centro de Conciliación Laboral y, en su caso, demandar ante los tribunales laborales. Además, la autoridad fiscal puede considerar la PTU no pagada como diferencia en la determinación del ISR, con actualización (factor 1.1321 en 2026) y recargos.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



