
Declaración anual de personas morales 2026: puntos críticos que no puedes pasar por alto
La declaración anual de personas morales es el cierre fiscal del ejercicio y, al mismo tiempo, el momento en el que se consolidan todas las decisiones tomadas durante el año: pagos provisionales, deducciones, acreditamientos, retenciones y tratamientos especiales encuentran su validación final. Presentarla correctamente no es solo un acto de cumplimiento: es la construcción del sustento documental que la empresa mostrará al SAT ante cualquier revisión futura.
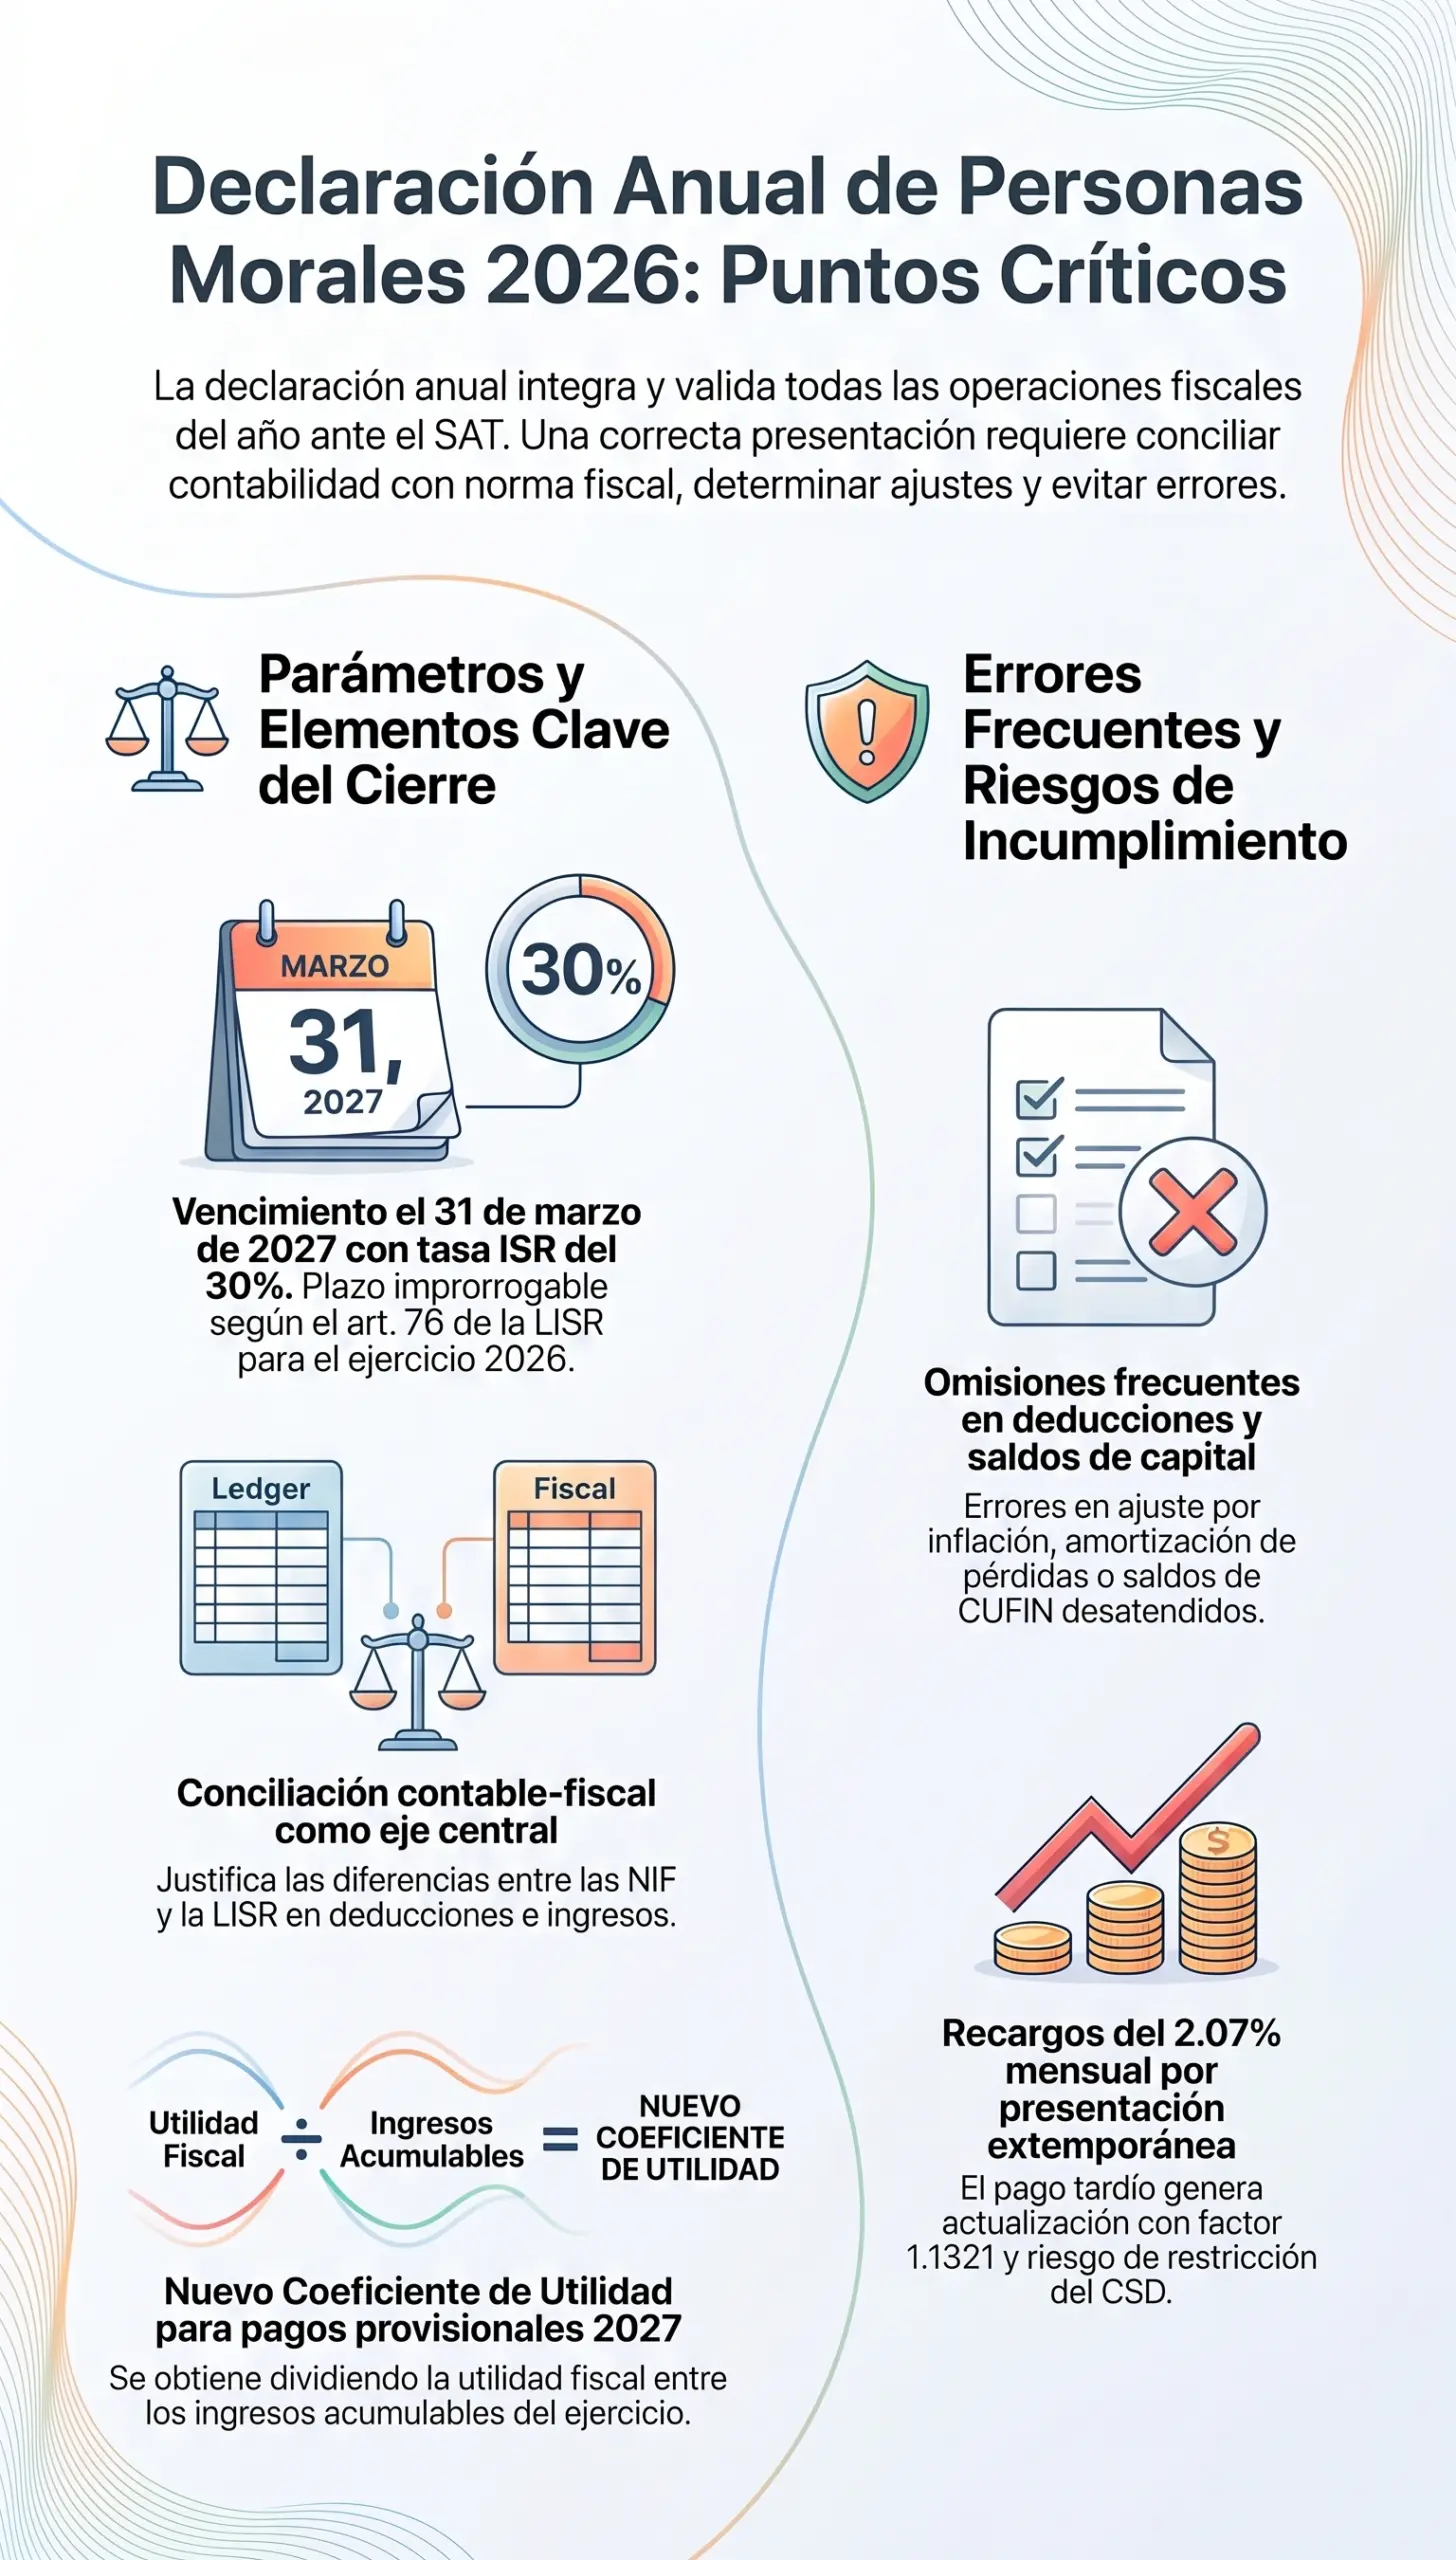
Para el ejercicio fiscal 2026, las personas morales del régimen general deberán presentar su declaración anual a más tardar el 31 de marzo de 2027, conforme al artículo 76 de la Ley del Impuesto Sobre la Renta (LISR). Esta guía reúne los puntos críticos que concentran la mayor parte de los errores, las omisiones y las observaciones de la autoridad, con fundamento legal vigente y criterios prácticos aplicables al ejercicio.
Por qué la anual de personas morales exige mayor rigor
A diferencia de las declaraciones mensuales, que se enfocan en el flujo de efectivo del periodo, la declaración anual reconstruye el resultado fiscal completo del ejercicio aplicando las reglas específicas de la LISR. Esa reconstrucción involucra ajustes que no están presentes en las declaraciones provisionales: el ajuste anual por inflación, el tratamiento de la participación de los trabajadores en las utilidades (PTU), la actualización de cuentas de capital (CUFIN, CUFINRE), los efectos de la deducción de inversiones y el reconocimiento de pérdidas fiscales, entre otros.
La autoridad fiscal ha sofisticado sus mecanismos de cruce. La contabilidad electrónica mensual, la DIOT, los CFDI emitidos y recibidos, las retenciones enteradas y las declaraciones provisionales conforman un mapa de información que el SAT contrasta con la declaración anual. Las diferencias no justificadas se traducen, con rapidez, en invitaciones, requerimientos o revisiones de gabinete.
La declaración anual no es un trámite: es la fotografía fiscal del ejercicio. Lo que no se documentó durante el año, difícilmente se sostiene en la anual. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Fecha límite y reglas del plazo
El artículo 76 de la LISR establece que las personas morales deben presentar su declaración anual dentro de los tres meses siguientes al cierre del ejercicio fiscal. Para la generalidad de las personas morales cuyo ejercicio coincide con el año calendario, el plazo vence el 31 de marzo del año siguiente. A diferencia de la declaración anual de personas físicas, este plazo es improrrogable en la mayoría de los supuestos; no existe, como regla general, una extensión administrativa automática.
El artículo 31 del Código Fiscal de la Federación (CFF) aplica para el cómputo de plazos: si el último día es inhábil, el vencimiento se recorre al siguiente día hábil. Para el ejercicio 2026, el 31 de marzo de 2027 cae en miércoles, por lo que —salvo publicación extraordinaria— la fecha se mantiene sin modificación.
Estructura de la declaración anual
La declaración anual de personas morales integra, en un solo envío electrónico, varios bloques de información que deben ser coherentes entre sí. Los principales son:
- Datos generales del contribuyente: RFC, razón social, domicilio fiscal, régimen, actividad preponderante y representantes legales.
- Ingresos acumulados: ingresos percibidos o devengados según la regla aplicable al contribuyente, con los ajustes que la LISR exige.
- Deducciones autorizadas: compras, gastos, inversiones, salarios, costos, PTU pagada y demás deducciones permitidas.
- Resultado fiscal: utilidad o pérdida fiscal del ejercicio, antes del impuesto.
- ISR del ejercicio: utilidad fiscal × 30 %, con los efectos de la PTU y los pagos provisionales del ejercicio.
- Ajuste anual por inflación: acumulable o deducible, conforme al artículo 44 LISR.
- Cuentas de capital: movimientos en CUFIN, CUFINRE, cuenta de remanentes y capital contribuido.
- Datos informativos: partes relacionadas, operaciones con residentes en el extranjero, estímulos aplicados, etc.
El detalle de cada bloque debe coincidir con la contabilidad electrónica del ejercicio y con las declaraciones provisionales presentadas. Cualquier diferencia debe conciliarse en los papeles de trabajo del contribuyente.
Conciliación contable-fiscal: el corazón de la anual
La conciliación entre el resultado contable y el resultado fiscal es el punto donde se materializa la diferencia entre ambas bases. El resultado contable sigue las Normas de Información Financiera (NIF) o, en su caso, los principios aplicables al contribuyente; el resultado fiscal sigue las reglas de la LISR. Las diferencias más frecuentes son:
| Concepto | Tratamiento contable | Tratamiento fiscal |
|---|---|---|
| Depreciación | Porcentajes contables estimados | Porcentajes máximos del art. 34 LISR |
| Estimaciones de incobrables | Reservas contables | Deducción condicionada al art. 27 fracc. XV LISR |
| Provisión de PTU | Gasto reconocido en el ejercicio | Deducible cuando se paga (art. 28 LISR) |
| Multas y recargos | Gasto contable | No deducibles (art. 28 fracc. IV LISR) |
| Gastos sin requisitos fiscales | Gasto contable si cumple NIF | No deducibles si faltan requisitos del art. 27 LISR |
| Ingresos anticipados | Pasivo hasta devengo | Acumulables en ciertos supuestos del art. 18 LISR |
La conciliación se documenta en papeles de trabajo y debe conservarse como parte del soporte de la declaración. Para profundizar en la técnica y los requisitos de la conciliación, revisa conciliación contable-fiscal: por qué es clave.
Una conciliación limpia no se hace en marzo: se construye cada mes, cuando se registra la operación y se valida el sustento documental. — Análisis de cumplimiento fiscal, López Henaine y Chávez
Deducciones: inversiones, pérdidas y PTU
Deducción de inversiones
Los porcentajes de deducción de inversiones están establecidos en el artículo 34 de la LISR y varían según el tipo de activo: automóviles, equipo de cómputo, maquinaria, mobiliario, edificio, terreno y obras tienen porcentajes máximos específicos. La deducción se calcula sobre el monto original de la inversión actualizado conforme al factor aplicable. Un error frecuente es aplicar el porcentaje contable en lugar del fiscal, o deducir terrenos, que no son deducibles.
Pérdidas fiscales
Las pérdidas fiscales se amortizan contra utilidades fiscales de ejercicios posteriores, conforme al artículo 14 de la LISR, en un plazo máximo de diez ejercicios. La pérdida debe actualizarse anualmente con el factor del CFF (1.1321 para 2026) y su aplicación debe documentarse en la declaración anual. Para profundizar en el tratamiento, revisa papeles de trabajo y soporte documental.
PTU pagada en el ejercicio
La participación de los trabajadores en las utilidades pagada durante el ejercicio es deducible conforme al artículo 28 fracción XII de la LISR. La PTU pendiente de pago no lo es; por eso la planeación del pago dentro del ejercicio tiene impacto directo en el resultado fiscal.
Ajuste anual por inflación
El artículo 44 de la LISR obliga a las personas morales a calcular un ajuste anual por inflación, que puede resultar en un acumulable o en un deducible según el comportamiento de los créditos y las deudas del contribuyente durante el ejercicio. El cálculo involucra:
- El saldo promedio anual de los créditos (cuentas por cobrar, préstamos otorgados, etc.).
- El saldo promedio anual de las deudas (proveedores, préstamos recibidos, etc.).
- El factor de inflación aplicable conforme al Índice Nacional de Precios al Consumidor (INPC).
El resultado se acumula o se deduce en la declaración anual y requiere un papel de trabajo específico que la autoridad revisa con frecuencia cuando detecta movimientos atípicos.
CUFIN, CUFINRE y dividendos
La Cuenta de Utilidad Fiscal Neta (CUFIN), la CUFIN Reinvertida (CUFINRE) y las cuentas relacionadas con dividendos y reembolsos de capital son esenciales para determinar el tratamiento fiscal de los retiros de utilidades y de las distribuciones a los accionistas. El artículo 77 de la LISR define cómo se integra la CUFIN; el artículo 78 establece su actualización; y el artículo 140 establece el ISR por dividendos cuando la distribución supera la CUFIN disponible.
Un error común es distribuir utilidades sin verificar el saldo actualizado de CUFIN, lo que genera un ISR a cargo de la persona moral por dividendos no cubiertos por la utilidad fiscal neta acumulada.
Participación de los trabajadores en las utilidades (PTU)
La PTU se determina conforme al artículo 120 de la LISR sobre la renta gravable del ejercicio, con los ajustes que la norma establece. El proceso incluye:
- Determinación de la renta gravable conforme al artículo 120 LISR.
- Aplicación del porcentaje aprobado por el Consejo de Representantes de la Comisión Nacional para la Participación de los Trabajadores en las Utilidades de las Empresas (por regla general, el 10 %).
- Distribución entre los trabajadores conforme a los criterios de la Ley Federal del Trabajo (días trabajados y salarios devengados).
- Pago dentro del plazo legal (dentro de los 60 días siguientes a la fecha en que deba pagarse el impuesto anual, salvo convenios específicos).
La determinación correcta de la PTU requiere coordinación entre el área contable y el área laboral. Para los criterios técnicos del cálculo contable, consulta ¿cómo calcular la PTU correctamente? Guía para patrones.
La PTU no es un anexo de la anual: es una obligación legal que nace del resultado fiscal del ejercicio y que impacta tanto al patrón como al trabajador. — Práctica de cumplimiento, López Henaine y Chávez
Precios de transferencia y partes relacionadas
Las personas morales que celebran operaciones con partes relacionadas residentes en el extranjero, y en ciertos supuestos con partes relacionadas nacionales, están obligadas a cumplir con lo establecido en los artículos 179 a 181 de la LISR. El cumplimiento incluye:
- Determinación de precios de mercado: conforme a los métodos autorizados (precio comparable no controlado, costo adicionado, precio de reventa, entre otros).
- Documentación comprobatoria: estudio de precios de transferencia con análisis de comparabilidad, contratos y sustento de la metodología.
- Declaración informativa: presentación de la Declaración Informativa de operaciones con partes relacionadas residentes en el extranjero, conforme al artículo 76-A de la LISR, dentro de los plazos establecidos.
La autoridad ha elevado el rigor de revisión en esta materia, alineada con las directrices de la OCDE. Las empresas que operan con partes relacionadas deben preparar su documentación con anticipación al cierre del ejercicio 2026.
Obligaciones informativas anexas
Junto con la declaración anual, o en plazos específicos asociados, las personas morales deben atender obligaciones informativas clave:
| Obligación | Vencimiento | Fundamento |
|---|---|---|
| Declaración anual ISR personas morales | 31 de marzo de 2027 | Art. 76 LISR |
| Declaración Informativa de partes relacionadas (extranjeras) | Según regla RMF 2026 | Art. 76-A LISR |
| Declaración Informativa Multianual (DIM) de retenciones | 15 de febrero del año siguiente | RMF 2026 |
| DIOT anual (si aplica por régimen) | Febrero del año siguiente | LIVA |
| Dictamen fiscal (si aplica) | Julio del año siguiente | Art. 32-A CFF |
El calendario completo de obligaciones mensuales y anuales está desarrollado en el calendario fiscal 2026.
Coeficiente de utilidad para el ejercicio siguiente
El resultado fiscal del ejercicio 2026 se convierte en el coeficiente de utilidad aplicable a los pagos provisionales del ejercicio 2027. La fórmula es:
Coeficiente = Utilidad fiscal del ejercicio ÷ Ingresos acumulables del mismo ejercicio
Este coeficiente se expresa con cuatro decimales y se aplica mensualmente a los ingresos del mes para determinar el pago provisional del ejercicio siguiente. Si el resultado del ejercicio es una pérdida fiscal, el coeficiente del ejercicio anterior continúa aplicándose hasta que exista utilidad que lo reemplace. La revisión del coeficiente es, por tanto, una tarea inmediata al cierre de la anual.
Dictamen fiscal: cuándo conviene y cuándo es obligatorio
El dictamen fiscal regulado en el artículo 32-A del CFF es una figura opcional para la generalidad de las personas morales, pero obligatoria en ciertos supuestos específicos (ingresos superiores a ciertos umbrales, operaciones relevantes, solicitud expresa de la autoridad, entre otros). Dictaminar el ejercicio implica que un contador público certificado revisa el cumplimiento fiscal del contribuyente y emite un informe al SAT.
El dictamen ofrece beneficios relevantes, como la reducción de la probabilidad de revisión profunda por parte de la autoridad y la generación de certeza sobre el cumplimiento del ejercicio. La decisión de dictaminar debe evaluarse cada año con base en el tamaño de la operación, la complejidad del cumplimiento y la política de riesgo fiscal del contribuyente. El servicio de auditoría y control del despacho incluye esta evaluación.
Errores frecuentes en la anual de PM
En nuestra práctica profesional, estos son los errores que concentran la mayor parte de las observaciones y revisiones:
- Conciliación contable-fiscal insuficiente: diferencias no justificadas entre el resultado contable y el resultado fiscal son foco inmediato de revisión.
- Deducciones sin sustento documental: gastos con CFDI pero sin contrato, entregable o evidencia de uso.
- Aplicación incorrecta de pérdidas fiscales: amortización sin actualización o aplicada contra ejercicios no permitidos.
- Olvido del ajuste anual por inflación: el cálculo es obligatorio y debe integrarse en el resultado del ejercicio.
- Distribución de utilidades sin validar CUFIN: genera ISR a cargo por dividendos no sustentados.
- PTU mal determinada: omisión de ajustes a la renta gravable o errores en la distribución.
- Precios de transferencia sin documentación: operaciones con partes relacionadas sin estudio de soporte.
- Coeficiente desactualizado para el ejercicio siguiente: no actualizar el coeficiente tras la anual afecta los pagos provisionales del año inmediato.
- Inconsistencias con contabilidad electrónica: diferencias entre los ingresos declarados y los manifestados en las balanzas mensuales.
El error más costoso en la anual no es el que se comete al llenar el formato: es el que se cometió durante el año y se descubre en marzo. — Dra. Martha Chávez Cuevas, Dirección Contable y Fiscal
Consecuencias del incumplimiento
La presentación extemporánea o la omisión de la declaración anual activa consecuencias relevantes:
- Actualización y recargos: al ISR determinado se aplica el factor de actualización del CFF (1.1321 para 2026) y recargos del 2.07 % mensual (regla 2.1.20 RMF 2026), calculados desde el mes en que debió presentarse hasta el mes de pago efectivo.
- Multas: conforme a los artículos 75 y 81 del CFF, pueden aplicarse sanciones significativas sobre el impuesto omitido o sobre la presentación extemporánea.
- Restricción o cancelación del CSD: el incumplimiento reiterado puede derivar en restricción temporal del Certificado de Sello Digital, impidiendo la emisión de CFDI.
- Inicio de facultades de comprobación: la autoridad puede iniciar revisión de gabinete o visita domiciliaria cuando detecta inconsistencias entre la anual y la información disponible.
Para dimensionar el costo de un pago extemporáneo, la calculadora de recargos y actualizaciones permite simular escenarios antes de presentar la declaración.
Cuándo conviene consultar a un profesional
Aunque el cumplimiento estándar puede mecanizarse, hay situaciones que exigen análisis profesional individualizado:
- Operaciones con partes relacionadas, nacionales o en el extranjero.
- Reestructuras corporativas, fusiones, escisiones o enajenación de participaciones relevantes durante el ejercicio.
- Aplicación de estímulos fiscales o tratamientos específicos (zona fronteriza, actividades estratégicas, etc.).
- Inconsistencias con ejercicios anteriores que conviene regularizar antes de presentar la anual.
- Recepción de invitaciones o requerimientos del SAT que requieran respuesta formal previa.
- Evaluación del dictamen fiscal como herramienta de certeza.
En estos casos, la coordinación entre el diagnóstico contable-fiscal y la estrategia jurídica es lo que protege al contribuyente. Si la situación escala a un acto de autoridad impugnable, el análisis corresponde a la vía de defensa fiscal del área jurídica del despacho. Para conocer los mecanismos de defensa disponibles, consulta el artículo puente defensa ante el SAT: cuándo es contable y cuándo necesitas abogado.
¿Tu empresa está lista para cerrar el ejercicio fiscal 2026?
Revisamos tu conciliación contable-fiscal, tus deducciones, la PTU, tus cuentas de capital y tu coeficiente 2027, para que presentes una anual limpia y sustentada.
Preguntas frecuentes
¿Cuándo vence la declaración anual de personas morales del ejercicio 2026?
A más tardar el 31 de marzo de 2027, conforme al artículo 76 de la LISR. El plazo es improrrogable en la mayoría de los supuestos.
¿Cuál es la tasa del ISR aplicable al resultado fiscal de una persona moral?
El 30 % sobre la utilidad fiscal del ejercicio, conforme al artículo 9 de la LISR.
¿Qué es la conciliación contable-fiscal y por qué es importante?
Es el documento que explica las diferencias entre el resultado contable y el resultado fiscal del ejercicio. Es el principal sustento ante una revisión de la autoridad y debe documentarse en papeles de trabajo.
¿Las pérdidas fiscales se pueden amortizar?
Sí. Conforme al artículo 14 de la LISR, las pérdidas fiscales se amortizan contra utilidades de ejercicios posteriores, en un plazo máximo de diez ejercicios, previa actualización con el factor del CFF.
¿Qué es la CUFIN y para qué sirve?
La Cuenta de Utilidad Fiscal Neta registra la utilidad fiscal de la que ya se pagó ISR. Sirve para determinar el tratamiento fiscal de las distribuciones de dividendos y de los reembolsos de capital.
¿Cuándo es obligatorio el dictamen fiscal?
En supuestos específicos establecidos en el artículo 32-A del CFF: contribuyentes con ingresos superiores a ciertos umbrales, operaciones relevantes, solicitud expresa de la autoridad, entre otros.
¿Qué pasa si presento la anual fuera de plazo?
Se aplican actualización con el factor del CFF (1.1321 en 2026) y recargos del 2.07 % mensual (regla 2.1.20 RMF 2026), además de las multas aplicables conforme al CFF.
¿Cómo se determina el coeficiente de utilidad para el ejercicio siguiente?
Dividiendo la utilidad fiscal del ejercicio entre los ingresos acumulables del mismo ejercicio. El resultado se expresa con cuatro decimales y se aplica a los ingresos mensuales del ejercicio siguiente.
¿Qué obligaciones informativas acompañan a la anual?
Entre otras, la Declaración Informativa de partes relacionadas residentes en el extranjero (art. 76-A LISR), la Declaración Informativa Multianual (DIM) de retenciones y, en su caso, la DIOT anual.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



