
ISR e IVA: cómo se calculan tus pagos provisionales en 2026
Los pagos provisionales de ISR e IVA son la obligación mensual más recurrente del contribuyente mexicano y, al mismo tiempo, una de las que más errores de cálculo concentra. Entender la mecánica exacta —y no solo la fecha— es lo que permite anticipar el importe, detectar inconsistencias y evitar recargos del 2.07 % mensual (2026) conforme a la regla 2.1.20 de la Resolución Miscelánea Fiscal 2026.
En esta guía explicamos, régimen por régimen, cómo se determina el pago provisional de ISR (personas morales, personas físicas con actividad empresarial y RESICO) y cómo se calcula el IVA mensual, con un ejemplo numérico completo y los fundamentos legales aplicables al ejercicio 2026. Si necesitas ubicar primero las fechas, consulta nuestro calendario fiscal 2026 mes por mes; este artículo se concentra en el cálculo.
Qué es un pago provisional y por qué existe
El sistema mexicano de ISR no espera al cierre del ejercicio para recaudar: exige pagos provisionales mensuales que se acreditan contra el impuesto anual. Su función es distribir la carga fiscal a lo largo del año y aproximarla al resultado real del ejercicio. Por eso, al presentar la declaración anual (art. 76 LISR para personas morales y art. 150 LISR para personas físicas), los pagos provisionales efectuados se descuentan del impuesto determinado.
El IVA, en cambio, no es un pago "provisional" en sentido estricto: es un cálculo definitivo mensual conforme al artículo 5 de la Ley del IVA, que acompaña al ISR en el mismo vencimiento. Ambos se presentan y pagan a más tardar el día 17 del mes siguiente, conforme al artículo 31 del Código Fiscal de la Federación (CFF).
ISR personas morales: el coeficiente de utilidad
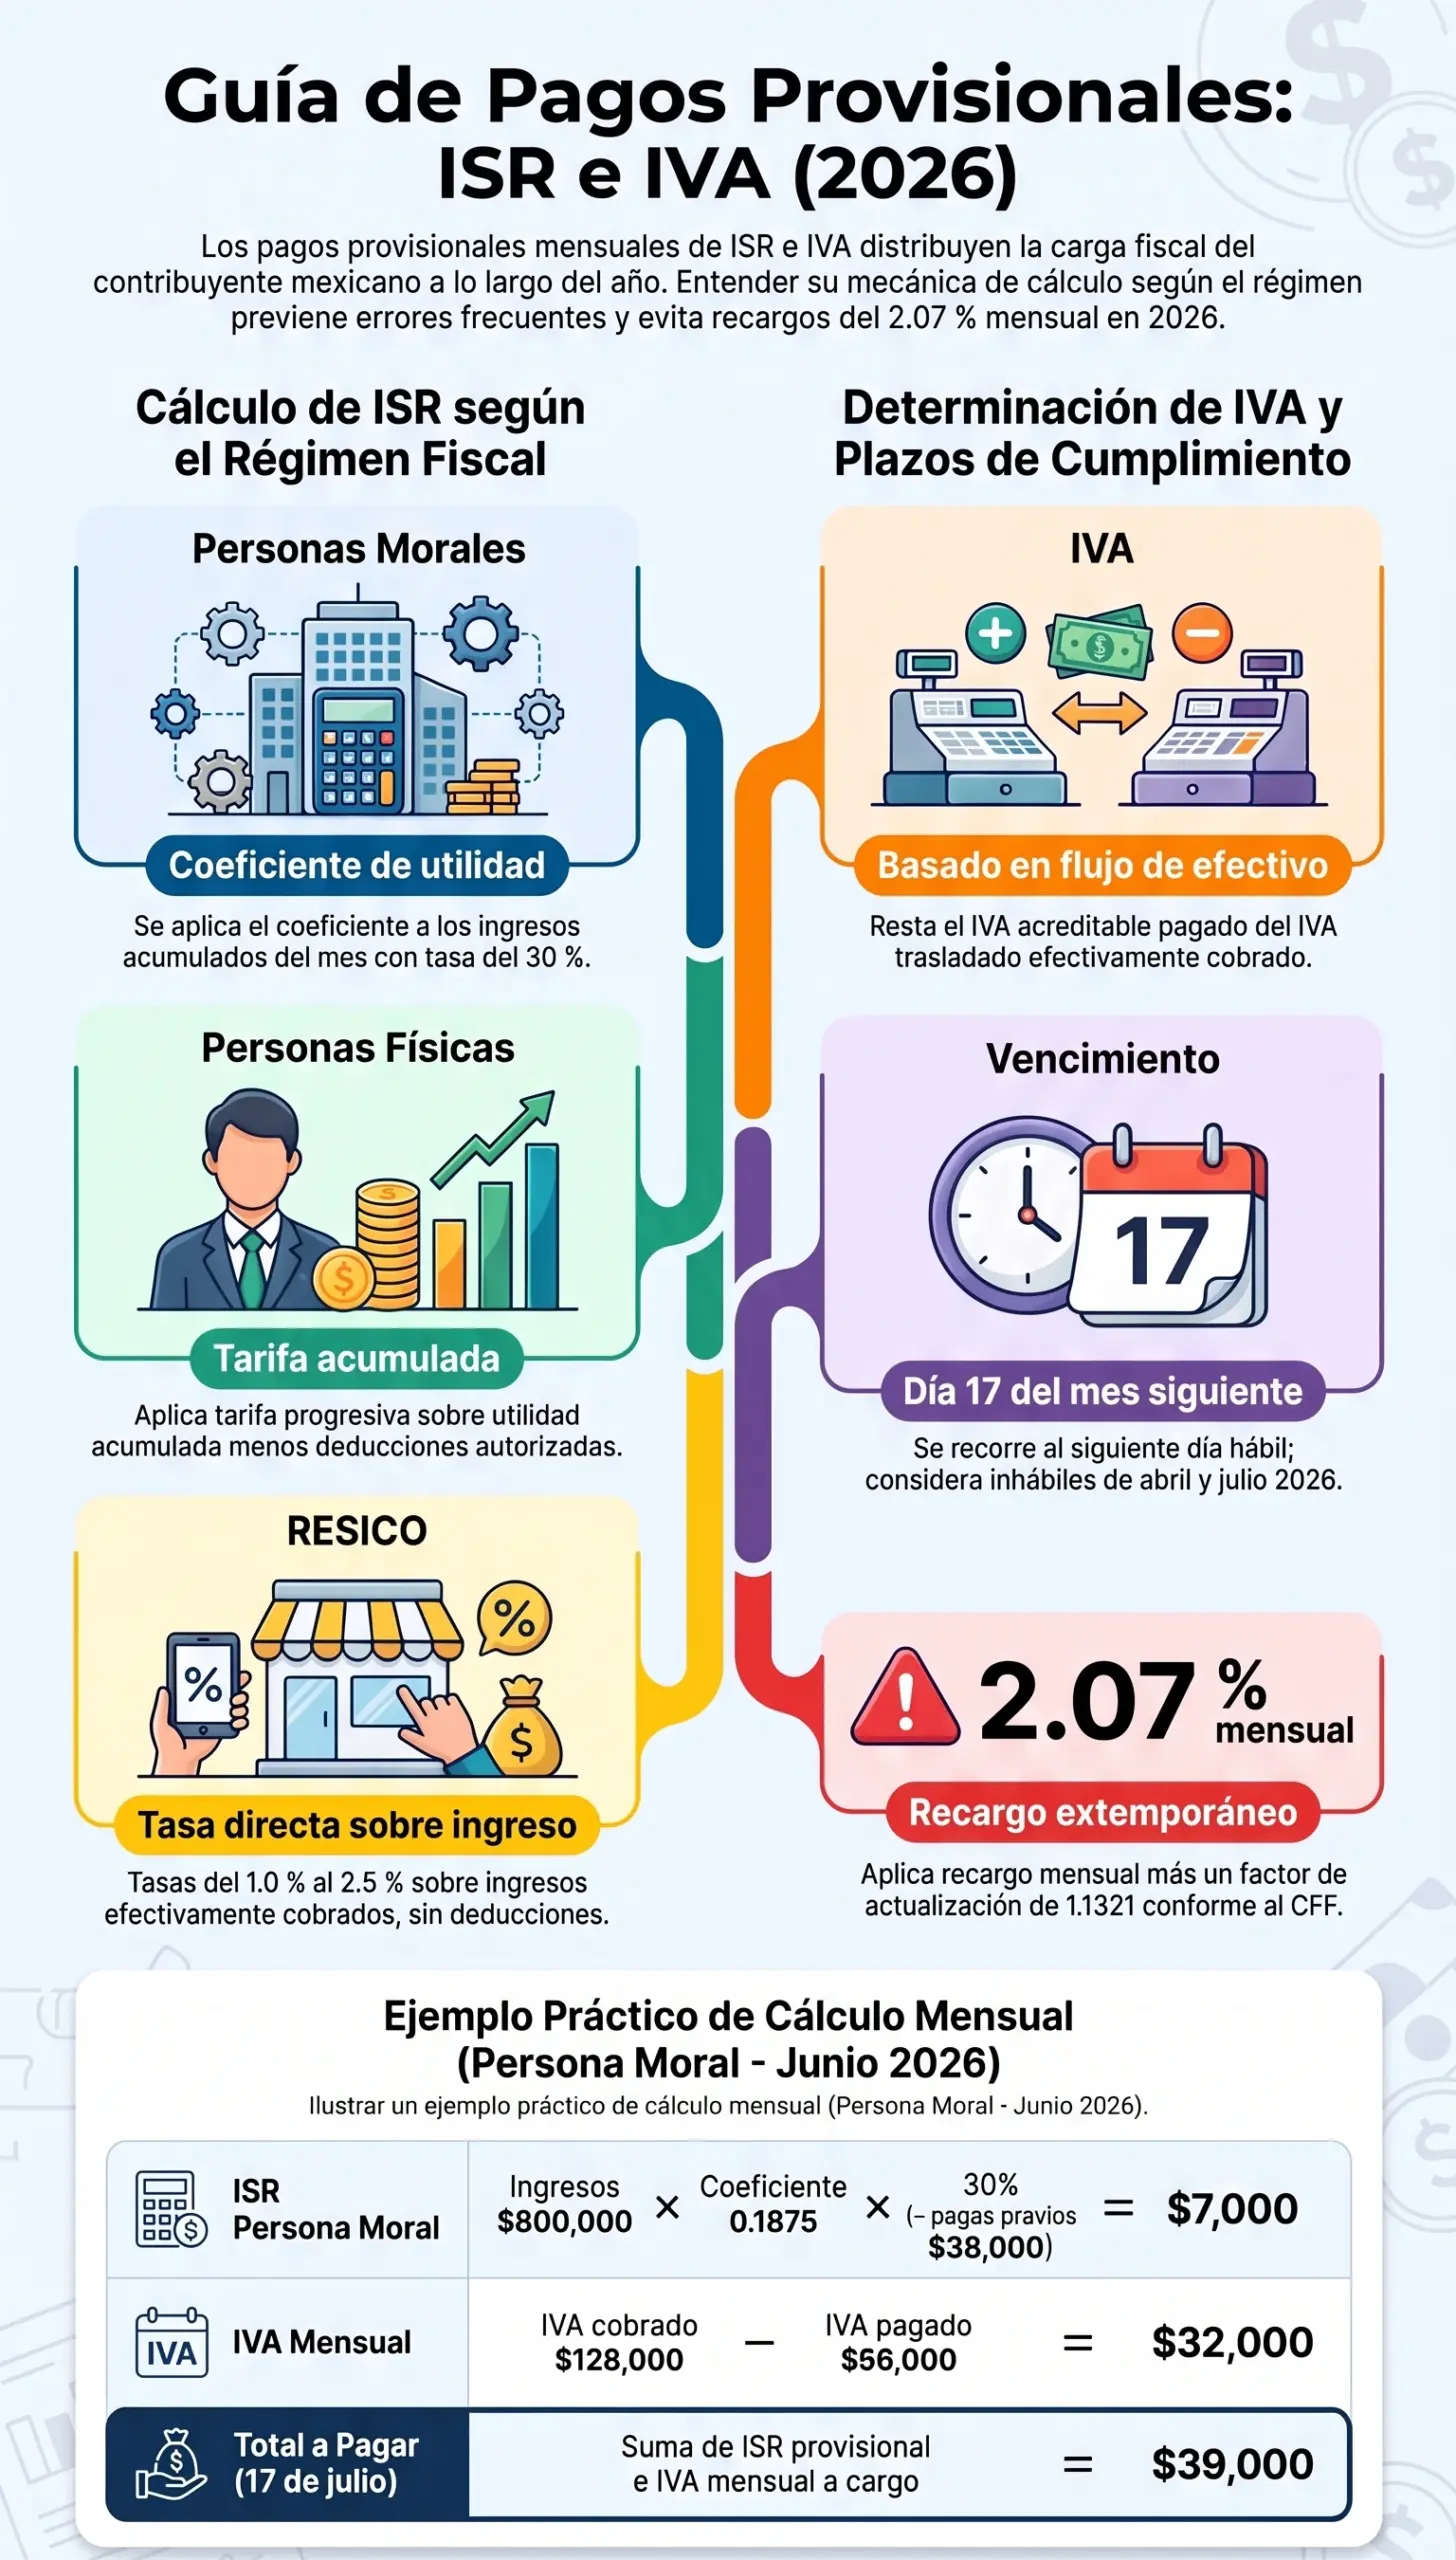
Las personas morales del régimen general determinan su pago provisional conforme al artículo 14 de la LISR, en tres pasos:
- Coeficiente de utilidad: se divide la utilidad fiscal acumulada del ejercicio (o del último ejercicio con declaración) entre los ingresos acumulados del mismo periodo. El coeficiente se expresa con cuatro decimales.
- Base del mes: se multiplican los ingresos obtenidos en el mes por el coeficiente de utilidad.
- Impuesto del mes: al resultado se le aplica la tasa del 30 % (art. 9 LISR) y se restan los pagos provisionales de meses anteriores del mismo ejercicio.
El coeficiente se actualiza conforme avanza el ejercicio: se recalcula con la utilidad acumulada al mes que se declara. Si se presenta una declaración complementaria o la anual del ejercicio previo, el coeficiente aplicable cambia y debe ajustarse desde el mes siguiente.
ISR personas físicas con actividad empresarial
Las personas físicas con actividad empresarial y profesional determinan su pago provisional aplicando la tarifa mensual del artículo 96 de la LISR al resultado fiscal acumulado del ejercicio (ingresos acumulados menos deducciones autorizadas), y restando los pagos provisionales de meses previos. A diferencia de la persona moral, aquí no interviene un coeficiente: la tarifa progresiva se aplica directamente sobre la utilidad acumulada, lo que hace que el pago crezca de forma no lineal cuando los ingresos se concentran en ciertos meses.
RESICO: pagos provisionales simplificados
En el Régimen Simplificado de Confianza, las personas físicas determinan un pago mensual aplicando directamente la tarifa del artículo 113-E de la LISR (tasas de 1.0 % a 2.5 %) sobre los ingresos efectivamente cobrados en el mes, sin deducciones. La simplicidad es real, pero tiene dos condiciones que conviene vigilar: el límite de ingresos del régimen y el cumplimiento de las obligaciones de CFDI, pues el régimen se sostiene en los ingresos registrados en el sistema del SAT.
IVA: el cálculo mensual que acompaña al ISR
El cálculo mensual de IVA (art. 5 de la Ley del IVA) sigue una lógica de flujo de efectivo, no de facturación:
- IVA trasladado cobrado en el mes (impuesto que efectivamente cobraste a tus clientes).
- Menos IVA acreditable pagado en el mes (impuesto que efectivamente pagaste a proveedores).
- Menos, en su caso, retenciones de IVA que te hubieran practicado.
Si el acreditable supera al trasladado, se genera un saldo a favor que puede acreditarse en meses siguientes o compensarse conforme al artículo 23 del CFF; no es devolvable en el régimen general, salvo supuestos específicos.
Ejemplo práctico completo
Persona moral · Pago provisional de junio 2026 (se presenta el 17 de julio de 2026)
| Paso | Concepto | Monto | Fundamento |
|---|---|---|---|
| 1 | Utilidad fiscal acumulada enero-junio / ingresos acumulados = coeficiente | 900,000 / 4,800,000 = 0.1875 | Art. 14 LISR |
| 2 | Ingresos del mes × coeficiente | 800,000 × 0.1875 = 150,000 | Art. 14 LISR |
| 3 | Aplicar tasa del 30 % | 150,000 × 30 % = 45,000 | Art. 9 LISR |
| 4 | Menos pagos provisionales ene-may | 45,000 − 38,000 = 7,000 | Art. 14 LISR |
| 5 | IVA: trasladado cobrado − acreditable pagado | 128,000 − 96,000 = 32,000 | Art. 5 LIVA |
| Total a pagar el 17-jul-2026 | ISR 7,000 + IVA 32,000 | 39,000 | Art. 31 CFF |
Cifras ilustrativas. Para estimar tu caso con tus propios datos, usa la calculadora de ISR y obligaciones fiscales.
Plazos: día 17 y días inhábiles 2026
El vencimiento general es el día 17 del mes siguiente al que corresponde la obligación (art. 31 CFF). Cuando recae en inhábil, se recorre al siguiente día hábil. En 2026 deben considerarse además los periodos inhábiles declarados por el SAT: 2 y 3 de abril y 20 al 31 de julio, que modifican el cómputo de plazos en esos periodos. El detalle completo está en el calendario fiscal 2026.
Pago extemporáneo: recargos y actualización
Si el pago se realiza fuera de plazo, al monto original se le aplica actualización con el factor del CFF (1.1321 en 2026) y recargos del 2.07 % mensual (2026) por cada mes o fracción transcurrida (regla 2.1.20 RMF 2026). Para dimensionar el costo de un pago extemporáneo antes de presentarlo, puedes simularlo con la calculadora de recargos y actualizaciones. Si el atraso deriva en requerimiento o crédito fiscal determinado, el análisis cambia de naturaleza y conviene valorar la vía de defensa fiscal.
Errores frecuentes al calcular
- Usar un coeficiente de utilidad desactualizado tras una complementaria o la anual del ejercicio anterior.
- Calcular IVA sobre lo facturado y no sobre lo cobrado: el régimen general opera por flujo de efectivo (art. 5 LIVA).
- Omitir retenciones de ISR o IVA sufridas, que reducen el pago del mes.
- No restar los pagos provisionales previos en el cálculo acumulado de personas físicas.
- Aplicar deducciones en RESICO: la tarifa mensual del art. 113-E LISR se aplica sobre ingresos cobrados, sin deducciones.
- Ignorar los días inhábiles de abril y julio de 2026 al planear el pago.
Cuándo conviene revisar el cálculo con un profesional
El cálculo estándar puede mecanizarse, pero hay situaciones que exigen análisis: coeficientes que producen pagos claramente superiores al resultado real del ejercicio, saldos a favor recurrentes de IVA que ameritan estrategia de compensación o devolución, operaciones en varios regímenes o entidades, y requerimientos del SAT por diferencias entre lo declarado y la contabilidad electrónica. En el área de impuestos y declaraciones del despacho revisamos el cálculo, el sustento documental y la estrategia de cumplimiento dentro del marco del servicio contable y fiscal.
¿Quieres validar el cálculo de tus pagos provisionales 2026?
Revisamos coeficientes, acreditamientos y retenciones para que tu carga mensual sea la correcta, ni un peso de más ni un riesgo de menos.
Preguntas frecuentes
¿Los pagos provisionales de ISR se acreditan en la declaración anual?
Sí. Los pagos provisionales efectuados en el ejercicio se descuentan del impuesto anual determinado (arts. 76 y 150 LISR, según el tipo de contribuyente). Por eso conviene que el cálculo mensual sea preciso: un sobrepago reiterado es financiamiento innecesario al fisco.
¿El IVA mensual se calcula sobre lo facturado o sobre lo cobrado?
Sobre lo efectivamente cobrado y pagado en el mes (art. 5 de la Ley del IVA). Facturar sin cobrar no genera IVA a cargo en ese mes; cobrar un anticipo, sí.
¿Qué pasa si en el mes tengo pérdida fiscal?
Si el resultado acumulado es negativo (persona física) o el coeficiente de utilidad arroja base cero (persona moral), no hay pago provisional de ISR ese mes. El IVA, en cambio, puede seguir generando saldo a cargo si hubo cobros con trasladado.
¿En RESICO se pueden deducir gastos en el pago mensual?
No. La tarifa mensual del artículo 113-E de la LISR se aplica sobre los ingresos efectivamente cobrados, sin deducciones. Esa es la simplificación del régimen.
¿Puedo compensar un saldo a favor de IVA contra ISR?
Sí, la compensación de saldos a favor contra cantidades a cargo procede conforme al artículo 23 del CFF, sujetándose a los requisitos y límites aplicables. Conviene documentar el origen del saldo.
¿Si presento una declaración complementaria cambia mi coeficiente?
Sí. Cualquier modificación a la utilidad o a los ingresos acumulados (complementarias, anual del ejercicio previo) obliga a recalcular el coeficiente de utilidad aplicable desde el mes siguiente al cambio.
¿Qué recargos aplican si pago tarde en 2026?
2.07 % mensual (2026) conforme a la regla 2.1.20 de la RMF 2026, más actualización con el factor 1.1321 del CFF, desde el mes en que debió pagarse hasta el mes de pago efectivo.
Dra. Martha Chávez Cuevas
Dirección Contable, Fiscal y Administrativa
Licenciatura en Contaduría · Licenciatura en Derecho · Especialidad y Maestría en Administración Fiscal · Doctorado en Estudios Económicos y Sociales



