
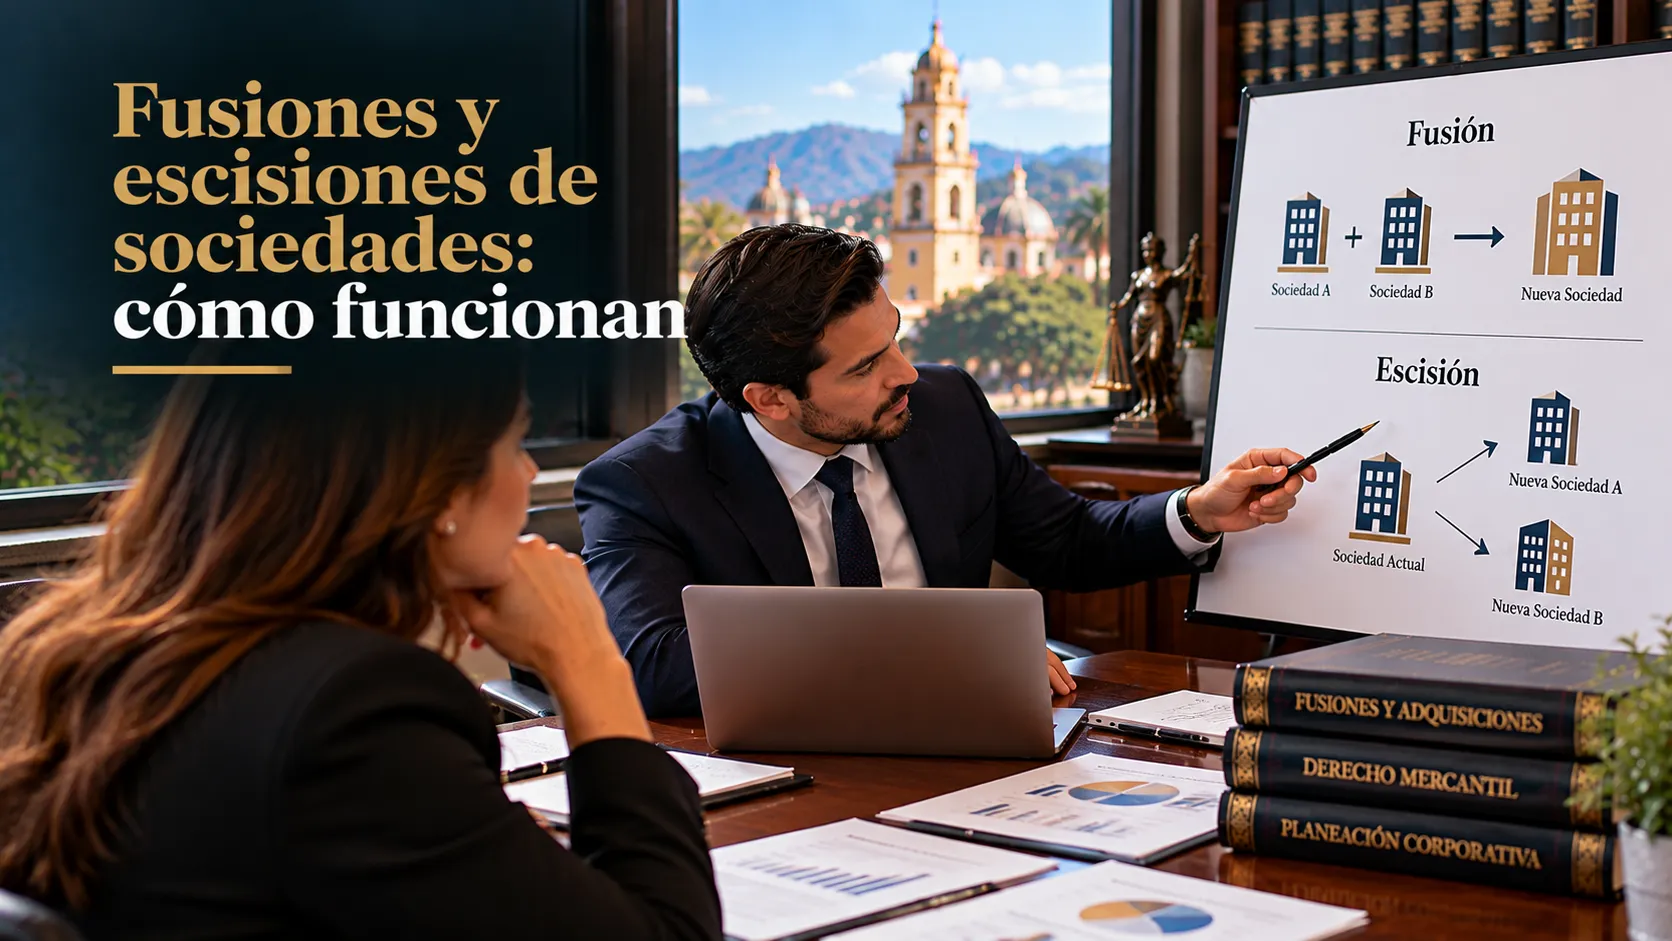
Las fusiones y escisiones de sociedades mercantiles se rigen por la Ley General de Sociedades Mercantiles (LGSM), el Código de Comercio, la Ley del Impuesto sobre la Renta (para efectos fiscales de acumulación y reconocimiento de ingresos) y la Ley Federal del Trabajo (para efectos de sustitución patronal). Las operaciones se formalizan ante notario o corredor público y se inscriben en el Registro Público de Comercio.
Fusiones y escisiones de sociedades: cómo funcionan
Las empresas no crecen siempre de manera orgánica. A veces necesitan unirse a otra empresa para ganar sinergias, dividir una unidad de negocio para atraer inversionistas, separar activos inmobiliarios de la operación comercial, o simplemente ordenar una estructura corporativa que se ha vuelto compleja con los años. Para eso existen las fusiones y las escisiones: dos figuras jurídicas que permiten reorganizar la estructura de las sociedades mercantiles sin pasar por la disolución y liquidación tradicional. Son operaciones de alta técnica jurídica que, bien ejecutadas, generan eficiencias fiscales, operativas y estratégicas; mal ejecutadas, generan contingencias que pueden arrastrarse durante años.
Esta guía explica, con el marco de la Ley General de Sociedades Mercantiles (LGSM), de la Ley del Impuesto sobre la Renta, de la Ley Federal del Trabajo y del Código de Comercio vigentes en 2026, qué son las fusiones y las escisiones, qué tipos existen, cuáles son sus efectos jurídicos, fiscales y laborales, cuál es el procedimiento paso a paso y cuáles son los errores más frecuentes. Todo con un criterio claro: las reestructuras corporativas no son un trámite notarial: son operaciones estratégicas que requieren coordinación jurídica, fiscal, laboral y registral.
Las reestructuras corporativas: más allá del crecimiento orgánico
Las empresas se reestructuran por muchas razones: buscar sinergias operativas, atraer capital, separar riesgos, proteger activos estratégicos, facilitar la sucesión familiar, preparar una venta, o simplemente ordenar una estructura que ha crecido de manera desordenada. Las fusiones y escisiones son las dos figuras principales para lograrlo:
Las fusiones y escisiones son operaciones de alta cirugía corporativa. Bien ejecutadas, generan eficiencias que justifican años de trabajo. Mal ejecutadas, generan contingencias fiscales, laborales y registrales que pueden tardar décadas en sanear. La diferencia entre una y otra está en la planeación previa y en la coordinación multidisciplinaria. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la fusión y la escisión
La fusión es la operación por la cual dos o más sociedades mercantiles se unen para formar una sola sociedad, o una sociedad subsiste absorbiendo a otra u otras. La escisión es la operación inversa: una sociedad divide su patrimonio en dos o más partes, que se transfieren a otras sociedades nuevas o existentes.
En ambos casos, se produce una sucesión universal de derechos y obligaciones: la sociedad que subsiste o que recibe los activos asume la posición jurídica de la sociedad que desaparece o que transfiere, incluyendo todos sus derechos, créditos, deudas y obligaciones, sin necesidad de transmitirlos uno por uno.
Tipos de fusión: integración y absorción
La LGSM reconoce dos modalidades principales de fusión:
1. Fusión por integración
Dos o más sociedades se unen y extinguen su personalidad jurídica para crear una nueva sociedad que recibe todos sus activos, pasivos y obligaciones. Las sociedades originales desaparecen.
2. Fusión por absorción
Una sociedad (la sociedad fusionante) absorbe a otra u otras sociedades (las sociedades fusionadas). Las sociedades fusionadas extinguen su personalidad jurídica, pero la sociedad fusionante subsiste y asume todos sus activos, pasivos y obligaciones.
| Criterio | Fusión por integración | Fusión por absorción |
|---|---|---|
| Número de sociedades iniciales | Dos o más | Dos o más |
| Sociedades que subsisten | Ninguna (se crea una nueva) | Una (la fusionante) |
| Sociedades que se extinguen | Todas las originales | Todas excepto la fusionante |
| Sucesión universal | La nueva sociedad asume todo | La fusionante asume todo |
| Uso típico | Unión de empresas de similar tamaño | Adquisición o absorción de una empresa menor |
Tipos de escisión: total, parcial y de capital
La escisión es la operación por la cual una sociedad (la sociedad escindente) divide su patrimonio en dos o más partes y las transfiere a otras sociedades (las sociedades escindidas). La LGSM reconoce varias modalidades:
1. Escisión total
La sociedad escindente divide la totalidad de su patrimonio en dos o más partes y las transfiere a dos o más sociedades nuevas o existentes. La sociedad escindente extingue su personalidad jurídica al transferir la totalidad de sus activos y pasivos.
2. Escisión parcial
La sociedad escindente divide solo una parte de su patrimonio y la transfiere a otra sociedad nueva o existente. La sociedad escindente subsiste con la parte del patrimonio que no se transfiere.
3. Escisión de capital
La sociedad escindente reduce su capital social y transfiere esa reducción a una sociedad nueva o existente. Es una modalidad menos frecuente, utilizada en reestructuras específicas.
| Criterio | Escisión total | Escisión parcial | Escisión de capital |
|---|---|---|---|
| Patrimonio transferido | Totalidad | Una parte | Reducción de capital |
| Sociedad escindente | Se extingue | Subsiste | Subsiste |
| Sociedades escindidas | Dos o más | Una o más | Una |
| Uso típico | División de un grupo empresarial | Separar unidades de negocio o activos | Reestructuras de capital específicas |
Efectos jurídicos: la sucesión universal
El efecto jurídico principal de la fusión y la escisión es la sucesión universal: la sociedad que subsiste o que recibe los activos asume la posición jurídica de la sociedad que se extingue o que transfiere. Esto tiene consecuencias prácticas muy relevantes:
- Derechos de crédito: la sociedad resultante se convierte en acreedora de los créditos que tenía la sociedad extinta.
- Obligaciones y deudas: la sociedad resultante asume todas las deudas y obligaciones de la sociedad extinta.
- Contratos: los contratos celebrados por la sociedad extinta se entienden transferidos a la sociedad resultante, salvo cláusulas específicas que prohíban la cesión.
- Permisos y licencias: en algunos casos, los permisos y licencias se transfieren; en otros, deben obtenerse nuevamente (dependiendo de la naturaleza del permiso).
- Procedimientos judiciales: los juicios en los que participaba la sociedad extinta continúan con la sociedad resultante.
- Obligaciones fiscales: las obligaciones fiscales pendientes se transfieren a la sociedad resultante.
El procedimiento: acuerdos, publicaciones y oposición
El procedimiento típico de una fusión o escisión sigue estos pasos:
- Acuerdos de asamblea: cada sociedad involucrada debe celebrar una asamblea de accionistas o socios que apruebe la fusión o escisión, con las mayorías previstas en la LGSM y en los estatutos.
- Elaboración del proyecto: se elabora el proyecto de fusión o escisión, con el detalle de los activos, pasivos, capital y acciones o partes sociales que se emitirán.
- Publicaciones: el acuerdo y el proyecto deben publicarse en el Registro Público de Comercio o en un periódico de circulación amplia, según lo establezca la ley.
- Período de oposición: los acreedores tienen un plazo para oponerse a la operación si consideran que sus derechos se ven afectados.
- Protocolización: si no hay oposición o se han resuelto las oposiciones, el acuerdo se formaliza ante notario o corredor público.
- Inscripción en el Registro Público de Comercio: la fusión o escisión se inscribe en el RPC y, en su caso, se inscriben las sociedades resultantes.
- Avisos a terceros: se notifica a acreedores, clientes, proveedores y autoridades relevantes.
Efectos fiscales: acumulación y sus excepciones
Las fusiones y escisiones tienen efectos fiscales muy relevantes. En principio, la transferencia de activos y pasivos de una sociedad a otra puede generar la acumulación de ingresos para efectos del Impuesto sobre la Renta (ISR), como si la sociedad hubiera vendido sus activos. Sin embargo, la Ley del ISR prevé reglas de neutralidad fiscal que permiten diferir la acumulación bajo ciertas condiciones:
- Continuidad del negocio: cuando la operación cumple ciertos requisitos de continuidad del negocio y de la estructura accionaria, la acumulación puede diferirse.
- Reconocimiento de pérdidas: las reglas fiscales pueden limitar o permitir el reconocimiento de pérdidas fiscales de la sociedad extinta en la sociedad resultante.
- Valor de los activos: el valor fiscal de los activos transferidos puede mantenerse o actualizarse según las reglas aplicables.
- Obligaciones informativas: las sociedades involucradas deben presentar avisos y declaraciones informativas ante el SAT.
Efectos laborales: la sustitución patronal
Cuando una sociedad se fusiona o se escinde, los trabajadores de las sociedades involucradas no pierden sus derechos laborales. La Ley Federal del Trabajo prevé la figura de la sustitución patronal, por la cual la sociedad que subsiste o que recibe los activos asume la posición de patrón frente a los trabajadores de la sociedad extinta o transferida.
- Continuidad de la relación laboral: los contratos de trabajo continúan vigentes con la sociedad resultante.
- Antigüedad: la antigüedad de los trabajadores se conserva, sumando la antigüedad en la sociedad extinta.
- Prestaciones y obligaciones: la sociedad resultante asume todas las prestaciones y obligaciones laborales pendientes.
- Responsabilidad solidaria temporal: en algunos casos, la sociedad extinta y la sociedad resultante pueden ser responsables solidarias por un período determinado.
La sustitución patronal debe notificarse a los trabajadores y, en su caso, a las autoridades laborales. La omisión puede generar conflictos laborales y contingencias en materia de seguridad social.
Inscripción registral y efectos frente a terceros
La fusión o escisión debe inscribirse en el Registro Público de Comercio para ser oponible frente a terceros. La inscripción registra la operación, las sociedades involucradas, los activos y pasivos transferidos y las sociedades resultantes. Sin inscripción, la operación puede ser válida entre las partes, pero inoponible frente a terceros de buena fe.
Además, la inscripción permite que terceros (bancos, proveedores, clientes) verifiquen la operación y actualicen sus registros. Para más detalles sobre el Registro Público de Comercio, conviene revisar Registro Público de Comercio: qué es y qué debes inscribir.
Errores frecuentes en reestructuras corporativas
- No analizar los efectos fiscales previamente: consumar la operación sin haber calculado el impacto en ISR, IVA y otros impuestos.
- No obtener las mayorías estatutarias: aprobar la fusión o escisión sin las mayorías requeridas por los estatutos, generando la nulidad del acuerdo.
- Omitir las publicaciones legales: no publicar el acuerdo y el proyecto, generando la invalidez de la operación frente a acreedores.
- No respetar el período de oposición: no dar el plazo legal para que los acreedores se opongan.
- No notificar la sustitución patronal: no notificar a los trabajadores y a las autoridades laborales la sustitución patronal.
- No inscribir en el Registro Público de Comercio: dejando la operación inoponible frente a terceros.
- No actualizar permisos y licencias: no transferir o renovar los permisos que requiere la sociedad resultante.
- No avisar al SAT: no presentar los avisos y declaraciones informativas requeridas.
- No coordinar con el contador: no conciliar los registros contables de las sociedades involucradas, generando inconsistencias contables.
- No considerar el impacto en contratos: no revisar cláusulas de cesión o cambio de control en contratos relevantes.
Cuándo conviene consultar a un profesional
- Cuando se va a fusionar dos o más sociedades y se requiere estructurar la operación jurídica, fiscal y laboralmente.
- Cuando se requiere escindir una sociedad para separar unidades de negocio o activos.
- Cuando se requiere analizar los efectos fiscales de la reestructura y determinar si se cumplen los requisitos de neutralidad fiscal.
- Cuando se requiere estructurar la sustitución patronal y notificar a los trabajadores y autoridades laborales.
- Cuando se requiere gestionar las publicaciones legales y el período de oposición de los acreedores.
- Cuando se requiere inscribir la operación en el Registro Público de Comercio y actualizar los registros de las sociedades resultantes.
- Cuando se requiere revisar los efectos en contratos relevantes y obtener los consentimientos necesarios.
- Cuando se requiere coordinar la reestructura con la planeación patrimonial y sucesoria de los socios.
El área mercantil del despacho asume la estructuración y ejecución integral de fusiones y escisiones, en coordinación con el área contable y fiscal para el análisis tributario y con el área civil para la planeación patrimonial. Para el contexto de los tipos de sociedades que pueden participar en estas operaciones, conviene revisar sociedades mercantiles en México: cuál elegir.
¿Qué tipo de reestructura conviene a tu proyecto?
Responde estas 4 preguntas para identificar la figura jurídica que probablemente se ajusta a tu objetivo corporativo.
Este simulador es orientativo. Te ayuda a identificar la figura que probablemente necesitas, pero la estructuración final debe hacerla un abogado corporativo con base en tu caso específico.
1. ¿Cuál es tu objetivo principal?
2. Si vas a unir: ¿todas las empresas desaparecen o una subsiste?
3. Si vas a dividir: ¿transfieres todo el patrimonio o solo una parte?
4. ¿Hay pasivos contingentes o contratos con cláusulas de cambio de control?
Tipo de reestructura
Esta recomendación es orientativa y no constituye asesoría jurídica.
—
Este simulador es orientativo. La estructuración final de una fusión o escisión debe hacerla un abogado corporativo, coordinado con un especialista fiscal, considerando los efectos jurídicos, fiscales, laborales y registrales de la operación.
Preguntas frecuentes
¿Qué diferencia hay entre fusión y escisión?
La fusión une dos o más sociedades en una sola (ya sea creando una nueva o absorbiendo una a las demás). La escisión divide el patrimonio de una sociedad en dos o más partes, transfiriéndolas a otras sociedades. En ambos casos hay sucesión universal de derechos y obligaciones.
¿Qué diferencia hay entre fusión por integración y por absorción?
En la fusión por integración, todas las sociedades originales desaparecen y se crea una nueva. En la fusión por absorción, una sociedad subsiste y absorbe a las demás, que se extinguen. La elección depende de cuál sociedad tiene la estructura que se quiere conservar.
¿Qué diferencia hay entre escisión total y parcial?
En la escisión total, la sociedad escindente transfiere la totalidad de su patrimonio y se extingue. En la escisión parcial, transfiere solo una parte y subsiste con el resto del patrimonio.
¿Los trabajadores pierden sus derechos en una fusión o escisión?
No. La Ley Federal del Trabajo prevé la sustitución patronal: la sociedad que subsiste o recibe los activos asume la posición de patrón, conservando la antigüedad y las prestaciones de los trabajadores.
¿La fusión o escisión requiere el consentimiento de los acreedores?
No se requiere el consentimiento individual, porque la sucesión universal es automática por ley. Sin embargo, los acreedores tienen un período de oposición durante el cual pueden impugnar la operación si consideran que sus derechos se ven afectados.
¿Las fusiones y escisiones pagan impuestos?
En principio, la transferencia de activos puede generar acumulación de ingresos para efectos de ISR. Sin embargo, la ley prevé reglas de neutralidad fiscal que permiten diferir la acumulación bajo ciertas condiciones de continuidad del negocio y de la estructura accionaria.
¿Qué pasa con los contratos de las sociedades que se fusionan o escinden?
Los contratos se entienden transferidos a la sociedad resultante por la sucesión universal, salvo cláusulas específicas que prohíban la cesión o que requieran consentimiento del contratante. Conviene revisar los contratos relevantes antes de la operación.
¿Cuánto tarda una fusión o escisión?
Depende de la complejidad de la operación, el número de sociedades involucradas, la existencia de oposiciones de acreedores y la carga del Registro Público de Comercio. Puede tardar desde un par de meses hasta varios meses.
¿Puedo hacer una fusión o escisión sin abogado?
Técnicamente es posible, pero no es recomendable. Las fusiones y escisiones tienen efectos jurídicos, fiscales y laborales muy relevantes. Una operación mal estructurada puede generar contingencias costosas. Conviene siempre contar con asesoría corporativa y fiscal especializada.
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



