
La constitución de sociedades mercantiles se rige por la Ley General de Sociedades Mercantiles (LGSM), el Código de Comercio, la Ley del Mercado de Valores (para la SAPI), la Ley del Notariado del Estado de Veracruz, el Código Fiscal de la Federación, la Ley del ISR y la Ley del Seguro Social. Requiere coordinación entre lo jurídico, lo fiscal y lo laboral.
Constituir tu empresa: pasos jurídicos y contables coordinados
Constituir una empresa no es un trámite: es la decisión fundacional que define el marco jurídico, fiscal y patrimonial desde el cual un negocio operará durante años, a veces décadas. Una constitución bien estructurada anticipa conflictos entre socios, protege el patrimonio familiar, optimiza la carga fiscal desde el inicio, facilita la entrada de inversionistas futuros y prepara el terreno para una eventual venta, sucesión o crecimiento. Una constitución apresurada —hecha con estatutos genéricos descargados de internet, sin análisis fiscal y sin planeación patrimonial— es, en cambio, una fuente segura de problemas: socios que no pueden salir, utilidades que no se pueden repartir, contingencias fiscales heredadas, conflictos por la administración y, en el peor escenario, la necesidad de reestructurar años después con costos mucho mayores.
Esta guía explica, con el marco de la Ley General de Sociedades Mercantiles (LGSM), del Código de Comercio, de la Ley del Mercado de Valores, de la Ley del Notariado del Estado de Veracruz, del Código Fiscal de la Federación, de la Ley del ISR y de la Ley del Seguro Social vigentes en 2026, los pasos técnicos para constituir una empresa en México, los tipos societarios disponibles, la estructura de los estatutos, el tratamiento del capital social, los órganos societarios, las obligaciones fiscales y laborales que nacen con la empresa y los errores más frecuentes. Todo con un criterio claro: constituir una empresa es un acto jurídico, fiscal y patrimonial simultáneo, y debe abordarse de forma coordinada.
De la idea al ente jurídico: por qué importa hacerlo bien
Una sociedad mercantil es una persona jurídica distinta de los socios que la integran. Esa separación —el llamado velo corporativo— es la razón de ser de la figura: permite que el riesgo empresarial quede circunscrito al patrimonio de la sociedad, sin comprometer el patrimonio personal de los socios. Pero esa protección no es automática: depende de que la sociedad esté bien constituida, bien operada y bien capitalizada. Una empresa mal constituida o mal operada puede perder el beneficio del velo corporativo, y los socios responder con su propio patrimonio.
Constituir una empresa no es llenar un formulario: es construir la plataforma jurídica, fiscal y patrimonial sobre la que el negocio va a operar durante años. Lo que no se previó al constituir cuesta diez veces más corregirlo después. Una buena constitución es, literalmente, la inversión más rentable del negocio. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la sociedad mercantil
La sociedad mercantil es el ente jurídico que se constituye mediante un contrato o acto unilateral, reconocido por el Estado, para realizar actos de comercio de manera permanente. Su naturaleza jurídica se sustenta en varios principios:
- Personalidad jurídica propia: la sociedad es un sujeto de derecho distinto de los socios, con capacidad para adquirir derechos y contraer obligaciones.
- Patrimonio propio: el patrimonio de la sociedad es distinto del patrimonio de los socios.
- Responsabilidad limitada: los socios responden únicamente hasta por el monto de sus aportaciones, salvo los supuestos de levantamiento del velo corporativo.
- Duración: puede ser indefinida o por plazo determinado.
- Denominación o razón social: nombre propio que la identifica, protegido por autorización de uso.
- Domicilio: lugar donde se ubica su administración principal.
- Nacionalidad: mexicana cuando se constituye conforme a las leyes mexicanas y tiene en territorio nacional su domicilio legal.
Los tipos societarios: cuál elegir y por qué
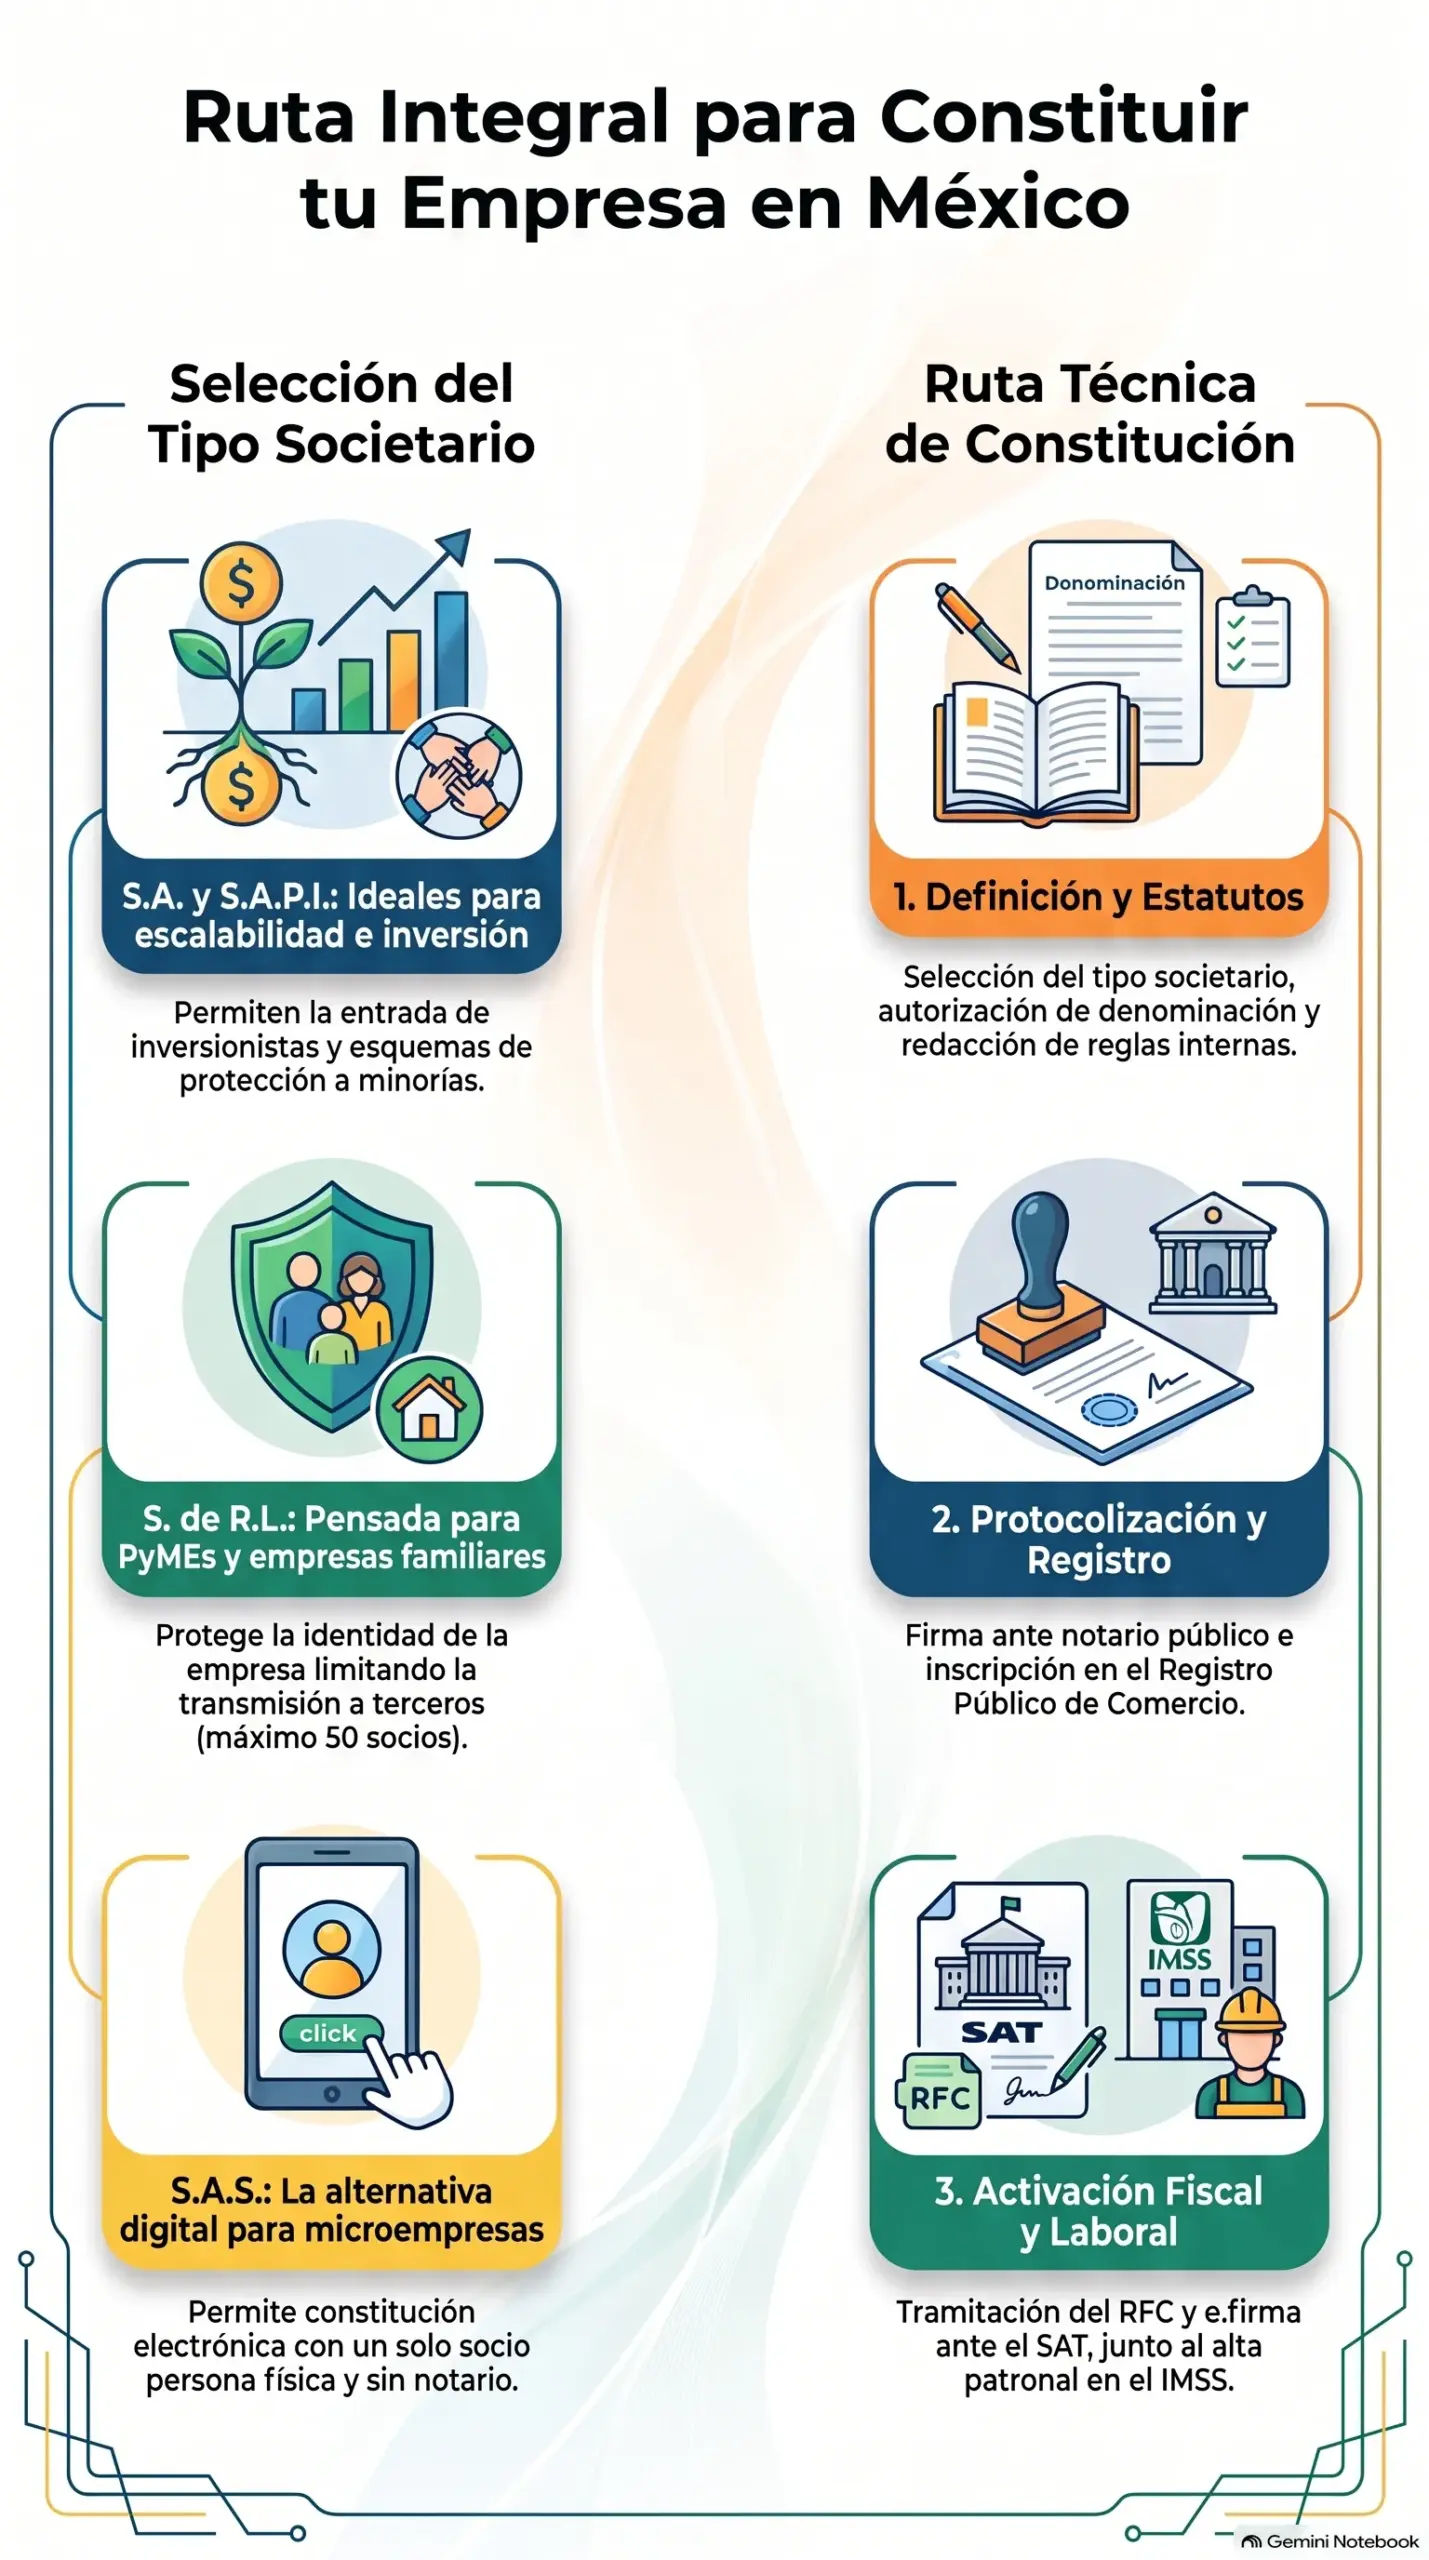
La LGSM reconoce varios tipos de sociedades mercantiles. La elección del tipo correcto es una de las decisiones más estratégicas del proceso, porque condiciona la estructura de gobierno, la entrada y salida de socios, el tratamiento fiscal y la capacidad de recibir inversión. Los más utilizados en la práctica mexicana son:
| Tipo societario | Uso típico | Número de socios | Responsabilidad | Capital |
|---|---|---|---|---|
| S.A. (Sociedad Anónima) | Empresas medianas y grandes, proyectos con inversionistas | Mínimo 2 | Limitada al monto de las acciones | Representado por acciones |
| S. de R.L. (Responsabilidad Limitada) | Empresas familiares, PyMEs cerradas, joint ventures | Mínimo 2, máximo 50 | Limitada al monto de las partes sociales | Representado por partes sociales |
| S.A.P.I. (Promotora de Inversión) | Empresas que prevén recibir inversión de capital | Mínimo 2 | Limitada al monto de las acciones | Acciones con régimen especial de protección |
| S.A.S. (Acciones Simplificada) | Microempresas y emprendimientos unipersonales | 1 o más personas físicas | Limitada al monto de las acciones | Constitución electrónica, sin notario |
| S.C. (Sociedad Civil) | Profesionistas, despachos, actividades no mercantiles | Mínimo 2 | Variable según el pacto | Aportaciones sociales |
| S. en N.C. y S. en C. | Uso poco frecuente hoy; socios comanditados y comanditarios | Mínimo 2 | Ilimitada para socios comanditados | Partes sociales |
Sociedad Anónima (S.A.): la más tradicional
La Sociedad Anónima es el tipo societario más utilizado en México para empresas medianas y grandes. Sus características principales son:
- Capital representado por acciones: títulos negociables que representan la participación de los socios.
- Responsabilidad limitada: cada socio responde únicamente hasta por el monto de sus acciones.
- Órganos: Asamblea General de Accionistas (órgano supremo), Consejo de Administración o Administrador Único (órgano de administración) y, en ciertos casos, Comisario (órgano de vigilancia).
- Transmisibilidad de acciones: por regla general, las acciones son libremente transmisibles, salvo restricciones estatutarias.
- Denominación social: seguida de las palabras "Sociedad Anónima" o su abreviatura "S.A. de C.V." (Capital Variable).
La S.A. es flexible, admite muchos socios, permite diferentes series de acciones con derechos distintos y se adapta bien a proyectos que contemplan entrada de inversionistas, reestructuras corporativas o eventual venta.
Sociedad de Responsabilidad Limitada (S. de R.L.)
La Sociedad de Responsabilidad Limitada es el tipo preferido para empresas familiares, joint ventures y PyMEs cerradas. Sus características principales son:
- Capital representado por partes sociales: no son títulos negociables como las acciones; su transmisión está más restringida.
- Número de socios: mínimo 2 y máximo 50.
- Responsabilidad limitada: al monto de las partes sociales.
- Transmisión restringida: la transmisión de partes sociales a terceros requiere el consentimiento de los demás socios, conforme a la ley y los estatutos.
- Identidad cerrada: privilegia la identidad de los socios sobre la libre transmisibilidad.
Es la figura preferida cuando los socios quieren mantener el control sobre quiénes entran a la sociedad, cuando se trata de negocios familiares donde se quiere evitar que terceros adquieran participaciones, o cuando hay inversionistas estratégicos con derechos específicos pactados en el convenio de socios.
Sociedad Anónima Promotora de Inversión (S.A.P.I.)
La S.A.P.I. es una modalidad de la Sociedad Anónima regulada por la Ley del Mercado de Valores, diseñada para empresas que prevén recibir inversión de capital privado, fondos de inversión o capital emprendedor. Sus particularidades son:
- Protección reforzada a minorías: derechos específicos para socios con cierta participación (típicamente del 10% o 20%) sobre convocatorias, designación de consejeros y comisarios, información y oposición a ciertas decisiones.
- Restricciones a la transmisibilidad: los estatutos pueden prever cláusulas de preferencia, tag along, drag along y otras restricciones típicas en operaciones de capital privado.
- Órganos especializados: puede contemplar consejos con miembros independientes, comités de auditoría y prácticas socias.
- Preparación para mercados de capital: es el paso natural antes de una Oferta Pública Inicial o de una venta estratégica.
La S.A.P.I. requiere asesoría especializada, porque los estatutos y los convenios entre socios deben construirse con criterios de gobernanza corporativa y de protección de inversionistas. Es una decisión estratégica cuando el plan del negocio contempla financiamiento externo.
Sociedad por Acciones Simplificada (S.A.S.): la figura moderna
La S.A.S. es una figura introducida en 2016 para facilitar la formalización de microempresas y emprendimientos. Sus características principales son:
- Constitución electrónica: se constituye en línea a través del portal de la Secretaría de Economía, sin intervención de notario ni corredor público.
- Socio único permitido: una sola persona física puede constituirla.
- Ingresos anuales limitados: la ley fija un tope de ingresos anuales para operar como S.A.S.
- Solo personas físicas: los socios deben ser personas físicas; no pueden ser socios personas morales ni extranjeros sin residencia.
- Administración flexible: puede ser administrada por uno o más socios.
Los estatutos sociales: el ADN de la empresa
Los estatutos sociales son el conjunto de reglas que rigen la vida de la sociedad: desde la denominación y el objeto social hasta las reglas de asamblea, administración, utilidades, transmisión de acciones y disolución. Son el ADN de la empresa, y su redacción es una de las partes más técnicas y estratégicas del proceso.
Cláusulas esenciales
- Denominación social: con autorización de uso expedida por la Secretaría de Economía.
- Objeto social: descripción de las actividades que la sociedad puede realizar. Conviene redactarlo amplio pero preciso.
- Duración: puede ser indefinida o por plazo fijo.
- Domicilio: ciudad o entidad donde tendrá su administración principal.
- Capital social: monto, estructura (fijo y variable), series de acciones o partes sociales.
- Administración: Consejo de Administración o Administrador Único, con facultades específicas.
- Vigilancia: Comisario u órgano de vigilancia equivalente.
- Asambleas: convocatorias, quórums, mayorías, tipos de asamblea.
- Transmisión de acciones o partes sociales: libre, con derecho del tanto, con restricciones especiales.
- Utilidades: reserva legal, distribución, reinversión.
- Disolución y liquidación: causales y procedimiento.
Los estatutos sociales son el contrato de matrimonio de los socios: si están bien redactados, regulan los conflictos antes de que ocurran; si están mal redactados o son genéricos, los conflictos llegan sin reglas claras. La diferencia entre una sociedad estable y una sociedad en litigio está, muchas veces, en la calidad de sus estatutos. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Capital social, acciones y partes sociales
El capital social es el conjunto de aportaciones de los socios. Puede estructurarse como:
- Capital fijo: el monto base que no puede modificarse sin reforma estatutaria.
- Capital variable: porción del capital que puede aumentarse o disminuirse sin necesidad de reforma estatutaria ni inscripción registral, dentro de los límites previstos por la ley. Las sociedades con capital variable llevan las siglas "de C.V."
Series de acciones
En las S.A. y S.A.P.I., el capital puede dividirse en series de acciones con derechos distintos: acciones con voto pleno, acciones con voto limitado, acciones con derecho a dividendos preferentes, acciones de goce, etc. Esta flexibilidad permite estructurar sociedades con socios de distintos tipos (fundadores, inversionistas, empleados clave).
Convenios entre socios
Además de los estatutos, los socios pueden celebrar convenios parasocietarios que regulen aspectos específicos: derecho del tanto, tag along, drag along, cláusulas de no competencia, de exclusividad, de salida conjunta. En la S.A.P.I. estos convenios tienen un reconocimiento legal reforzado.
Órganos sociales: asamblea, administración y vigilancia
Toda sociedad mercantil tiene una estructura de gobierno con tres grandes órganos:
1. Asamblea General de Accionistas o de Socios
Es el órgano supremo de la sociedad. Se reúne en sesiones ordinarias (al menos una al año, para aprobar estados financieros y distribución de utilidades) y extraordinarias (para modificar estatutos, aumentar o disminuir capital, disolver la sociedad, etc.). Las decisiones se toman por mayorías previstas en la ley y los estatutos.
2. Órgano de Administración
Puede ser un Administrador Único o un Consejo de Administración. Se encarga de la gestión ordinaria y representación legal de la sociedad. Sus facultades pueden ser amplias o restringidas por los estatutos y por los acuerdos de asamblea.
3. Órgano de Vigilancia
El Comisario es el órgano de vigilancia clásico: vigila la gestión del administrador y presenta un informe anual a la asamblea. En sociedades más complejas pueden contemplarse comités especializados (auditoría, prácticas societarias).
Protocolización e inscripción registral
Una vez redactados los estatutos y firmado el contrato constitutivo por los socios, el siguiente paso es la protocolización ante notario público (excepto en la S.A.S., que se constituye electrónicamente). El notario:
- Verifica la identidad y capacidad de los socios.
- Da fe del acto constitutivo.
- Autoriza la escritura pública constitutiva.
- La inscribe en el Registro Público de Comercio correspondiente al domicilio social.
- Tramita, en su caso, el alta en el Registro Federal de Contribuyentes ante el SAT.
La inscripción en el Registro Público de Comercio da publicidad a la sociedad y la hace oponible a terceros. Sin inscripción, la sociedad existe entre los socios pero no frente a terceros.
Alta fiscal: RFC, régimen y obligaciones
Constituida e inscrita la sociedad, corresponde el alta ante el Servicio de Administración Tributaria (SAT) para obtener el RFC y definir el régimen fiscal aplicable. Los principales aspectos son:
- RFC de la sociedad: se tramita con la escritura constitutiva, el CURP del representante legal y la e.firma correspondiente.
- Régimen fiscal: las personas morales pueden tributar en el Régimen General de Ley, en el Régimen Simplificado de Confianza (RESICO) personas morales cuando proceda, o en regímenes especiales (coordinados, agrícolas, ganaderos, forestales, sin fines lucrativos).
- Actividades económicas: se registran los códigos CIIU o SCIAN aplicables.
- e.firma de la sociedad: para firmar electrónicamente declaraciones y trámites.
- Buzón tributario: medio oficial de notificaciones del SAT.
- Obligaciones periódicas: declaraciones provisionales mensuales, declaración anual, retenciones, información de clientes y proveedores.
La elección del régimen fiscal debe hacerse con asesoría contable y fiscal previa, porque condiciona la carga tributaria de la sociedad durante toda su operación. El análisis detallado del RESICO y del régimen general se desarrolla en las guías del área de impuestos del despacho.
Alta patronal ante el IMSS y relaciones laborales
Desde el momento en que la sociedad contrata al primer trabajador, nacen obligaciones laborales y de seguridad social:
- Alta patronal ante el IMSS: la sociedad se registra como patrón y obtiene su número patronal.
- Altas de trabajadores: cada trabajador debe darse de alta con salario base de cotización correcto.
- Pago de cuotas: las cuotas obrero-patronales deben enterarse mensualmente.
- Contratos de trabajo: deben celebrarse conforme a la Ley Federal del Trabajo.
- Prestaciones: mínimas de ley o superiores, según política de la empresa.
- NOM-035, seguridad e higiene: obligaciones específicas según el número de trabajadores y la actividad.
- Reparto de utilidades (PTU): obligación anual conforme a la LFT y la LISR.
La planeación laboral debe coordinarse con la fiscal y con la estructura societaria: el representante legal, los administradores y los socios que trabajan en la empresa pueden tener tratamientos laborales y fiscales distintos según el caso.
Gobernanza societaria desde el día uno
La gobernanza societaria no es un lujo para grandes corporativos: es una práctica que debe instalarse desde el día uno en cualquier empresa con más de un socio. Consiste en el conjunto de reglas, prácticas y documentos que regulan:
- Asambleas formales: celebradas y documentadas conforme a los estatutos.
- Actas de asamblea y de consejo: protocolizadas cuando corresponde, archivadas sistemáticamente.
- Libros corporativos: libro de accionistas, libro de actas, libro de sesiones de consejo.
- Información financiera: accesible a socios y comisarios conforme a la ley.
- Convenios parasocietarios: cuando los socios los requieren.
- Política de dividendos: definida y documentada.
Una empresa sin gobernanza formal es una empresa vulnerable: conflictos entre socios, decisiones sin respaldo documental, problemas fiscales por falta de actas, contingencias laborales por falta de claridad en las relaciones de los socios-trabajadores. La gobernanza no es burocracia: es la columna que sostiene la empresa.
Errores frecuentes al constituir una empresa
- Usar estatutos genéricos: sin adaptar a la realidad del negocio, los socios y sus intenciones.
- No prever la salida de socios: cláusulas de separación, exclusión, derecho del tanto, tag along y drag along.
- Elegir mal el tipo societario: constituir una S.A. cuando convenía una S. de R.L. o una S.A.P.I., o usar S.A.S. cuando no aplica.
- No analizar el régimen fiscal antes de constituir: el régimen elegido al alta condiciona años de tributación.
- No protocolizar convenios entre socios: acuerdos de palabra sin respaldo documental son fuente segura de conflictos.
- Mezclar patrimonio personal y societario: el levantamiento del velo corporativo puede alcanzar a los socios.
- No llevar libros corporativos: actas de asamblea, sesiones de consejo, registro de accionistas.
- Omitir el alta patronal: contratar trabajadores sin registro ante el IMSS genera contingencias graves.
- No considerar la sucesión del negocio: la empresa se integra al patrimonio de los socios; sin planeación, se hereda con conflictos.
- No coordinar lo jurídico, lo fiscal y lo laboral: cada área decide por su lado, generando inconsistencias.
Cuándo conviene consultar a un profesional
- Cuando se va a constituir una empresa con visión integral (jurídica, fiscal, laboral y patrimonial).
- Cuando el proyecto contempla más de un socio y conviene redactar convenios parasocietarios.
- Cuando se prevé recibir inversión de capital (ángeles, fondos, capital privado) y conviene estructurar S.A.P.I. con gobernanza profesional.
- Cuando el negocio es familiar y conviene integrar la constitución con capitulaciones matrimoniales y testamento.
- Cuando se requiere reestructurar una empresa existente para recibir inversión o preparar una venta.
- Cuando existen contingencias fiscales o laborales previas que conviene aislar antes de constituir.
- Cuando se requiere planeación sucesoria del negocio, coordinando el patrimonio societario y el patrimonio personal.
El área jurídica del despacho coordina con el área contable y fiscal y con el área de nómina la constitución integral de sociedades, con visión patrimonial y sucesoria cuando el caso lo amerita. Para operaciones inmobiliarias de la empresa conviene revisar compraventa de inmuebles, y para los poderes que requerirá la operación, poderes notariales.
La ruta integral de constitución empresarial
Seis pasos técnicos para constituir tu empresa con visión jurídica, fiscal y laboral coordinada. Haz clic en cada paso para ver en qué consiste, cuánto tarda y qué consideraciones tiene.
Esta ruta refleja el proceso típico para constituir una sociedad mercantil en Veracruz, salvo la S.A.S. que se constituye electrónicamente. Los tiempos y costos son orientativos y dependen del tipo societario, del notario elegido y de la complejidad del caso.
Definir tipo societario y socios
Semana 1Autorización de uso de denominación
1 a 3 díasRedacción de estatutos y convenios
1 a 2 semanasProtocolización ante notario
1 a 3 díasInscripción en el RPC
1 a 2 semanasAlta fiscal y patronal
1 a 2 semanasPaso 1 · Definir tipo societario y socios
1 a 2 semanas de análisis estratégico con los socios.
Incluidos en el paquete de asesoría inicial (variable según complejidad).
En qué consiste: analizar el negocio, los socios fundadores, el plan de financiamiento y la visión a 5 años para elegir el tipo societario adecuado (S.A., S. de R.L., S.A.P.I. o S.A.S.). Se definen también los porcentajes de participación, la estructura del capital y las reglas básicas del convenio entre socios.
Consideración clave: la decisión del tipo societario condiciona todo lo que viene. Tomarse el tiempo en este paso evita reestructuras costosas en los años siguientes.
Los tiempos y costos son orientativos. Cada caso tiene particularidades que pueden acelerar o extender el proceso. Una constitución bien asesorada suele completarse en 4 a 6 semanas totales.
Preguntas frecuentes
¿Qué tipo societario es el mejor para mi empresa?
Depende del número de socios, del plan de financiamiento, del nivel de control que se quiere mantener y de la visión a largo plazo. La S.A. es la más tradicional para empresas con posibilidad de inversión; la S. de R.L. para empresas cerradas o familiares; la S.A.P.I. para empresas que prevén recibir inversión de capital; la S.A.S. para microempresas unipersonales o de muy pequeña escala.
¿Cuánto tiempo tarda constituir una empresa?
Con asesoría profesional y documentación completa, una constitución típica en Veracruz se completa en 4 a 6 semanas totales, desde la definición del tipo societario hasta el alta fiscal y patronal. La S.A.S., al constituirse electrónicamente, puede quedar constituida el mismo día, aunque después requiere el alta fiscal y los trámites operativos.
¿Necesito un monto mínimo de capital social?
La LGSM ya no exige un monto mínimo general de capital para las sociedades mercantiles; el capital puede ser el que los socios determinen, siempre que las aportaciones sean reales y estén documentadas. Sin embargo, ciertos sectores regulados (financiero, seguros, afianzamiento) sí requieren capitales mínimos específicos.
¿Qué es el capital variable?
Es la porción del capital social que puede aumentarse o disminuirse sin necesidad de reforma estatutaria ni inscripción registral, dentro de los límites previstos en la ley. Las sociedades con capital variable añaden las siglas "de C.V." a su denominación.
¿Puedo constituir una empresa solo?
Sí, mediante la S.A.S., que admite un solo socio persona física. Para las demás figuras societarias (S.A., S. de R.L., S.A.P.I.) se requieren al menos dos socios.
¿Qué es la e.firma y para qué sirve?
La e.firma (firma electrónica avanzada) es el medio electrónico de identificación que el SAT expide a personas físicas y morales. Permite firmar declaraciones, realizar trámites fiscales, emitir comprobantes digitales y operar el buzón tributario. La sociedad debe obtener su propia e.firma tras el alta en el SAT.
¿Qué régimen fiscal debe elegir la sociedad?
Depende de la actividad, el volumen de ingresos, los socios y la estrategia tributaria. Las personas morales pueden tributar en el Régimen General de Ley o en el Régimen Simplificado de Confianza (RESICO) cuando cumplan los requisitos. Existen además regímenes especiales para coordinados, actividades agrícolas, ganaderas, forestales y personas morales con fines no lucrativos.
¿Qué obligaciones laborales nacen con la empresa?
Desde el momento en que la sociedad contrata al primer trabajador, nacen obligaciones de alta patronal ante el IMSS, alta de trabajadores, pago de cuotas obrero-patronales, celebración de contratos de trabajo, cumplimiento de la NOM-035 y de seguridad e higiene, y reparto anual de utilidades conforme a la LFT y la LISR.
¿Qué pasa si los socios no firman un convenio parasocietario?
Se rigen únicamente por los estatutos y por la LGSM, que pueden no prever aspectos relevantes como cláusulas de salida, preferencia en la adquisición de acciones, no competencia, arrastre conjunto (drag along) o acompañamiento (tag along). En caso de conflicto, las reglas genéricas suelen ser insuficientes y los costos de resolver el conflicto son mayores.
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



