
La compraventa de inmuebles en Veracruz se rige por el Código Civil para el Estado Libre y Soberano de Veracruz, la Ley del Notariado del Estado, la legislación registral aplicable y las disposiciones fiscales federales y estatales. Requiere escritura pública ante notario para ser oponible a terceros e inscribible en el Registro Público de la Propiedad.
Contratos de compraventa de inmuebles: qué revisar
Comprar un inmueble es, para la inmensa mayoría de las personas, la operación patrimonial más relevante de su vida: la que compromete la mayor parte de sus ahorros, la que define su proyecto de vivienda o inversión, la que condiciona decisiones financieras posteriores durante años. Y, sin embargo, es también una de las operaciones que con más frecuencia se enfrenta con prisa, con emoción y con desconocimiento técnico. El resultado, en no pocos casos, es una firma apresurada que luego revela gravámenes ocultos, vicios de titulación, adeudos fiscales, litigios en curso o, en el peor escenario, la imposibilidad de inscribir la operación en el Registro Público de la Propiedad. La buena noticia es que la mayoría de esos problemas pueden detectarse antes de firmar, mediante una debida diligencia técnica bien conducida.
Esta guía explica, con el marco del Código Civil para el Estado Libre y Soberano de Veracruz, de la Ley del Notariado del Estado y de la legislación registral y fiscal vigentes en 2026, qué es exactamente la compraventa de inmuebles, qué debe verificarse antes de firmar el contrato, qué papel desempeña el notario, qué cláusulas son críticas, cómo se estructura el pago y cuáles son los errores que más cuestan a compradores y vendedores. Todo con un criterio claro: la prisa es el peor enemigo de una buena compraventa inmobiliaria.
La operación patrimonial más importante de la vida
La compraventa de un inmueble no es una operación más: concentra, en un solo acto, decisiones sobre patrimonio, financiamiento, familia, tributación y protección jurídica futura. Por eso merece un tratamiento técnico equivalente al de cualquier otra operación patrimonial relevante de una persona o empresa: due diligence, contrato bien redactado, forma de pago segura, inscripción registral y planeación fiscal.
Comprar un inmueble sin debida diligencia es firmar un cheque en blanco sobre el futuro de tu patrimonio. La tranquilidad que hoy se compra con prisa se paga mañana con un litigio, con un gravamen inesperado o con la imposibilidad de vender. La debida diligencia no es un gasto: es el mejor seguro que existe. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la compraventa de inmuebles
La compraventa es el contrato por el cual una persona, llamada vendedor, transfiere la propiedad de un bien a otra, llamada comprador, a cambio del pago de un precio cierto y en dinero. Cuando el bien es un inmueble —terreno, casa, departamento, local, nave industrial, rancho—, la operación adquiere particularidades específicas:
- Requiere escritura pública: para inscribirse en el Registro Público de la Propiedad y ser oponible a terceros, debe constar en escritura otorgada ante notario público.
- Requiere inscripción registral: mientras no se inscriba, la operación no es oponible a terceros de buena fe que adquieran el mismo inmueble.
- Genera obligaciones fiscales: tanto para el vendedor como para el comprador, en distintos conceptos.
- Implica transmisión de derechos reales: no solo de la propiedad, sino también de servidumbres, accesiones y demás derechos que integran el inmueble.
La debida diligencia: antes de firmar nada
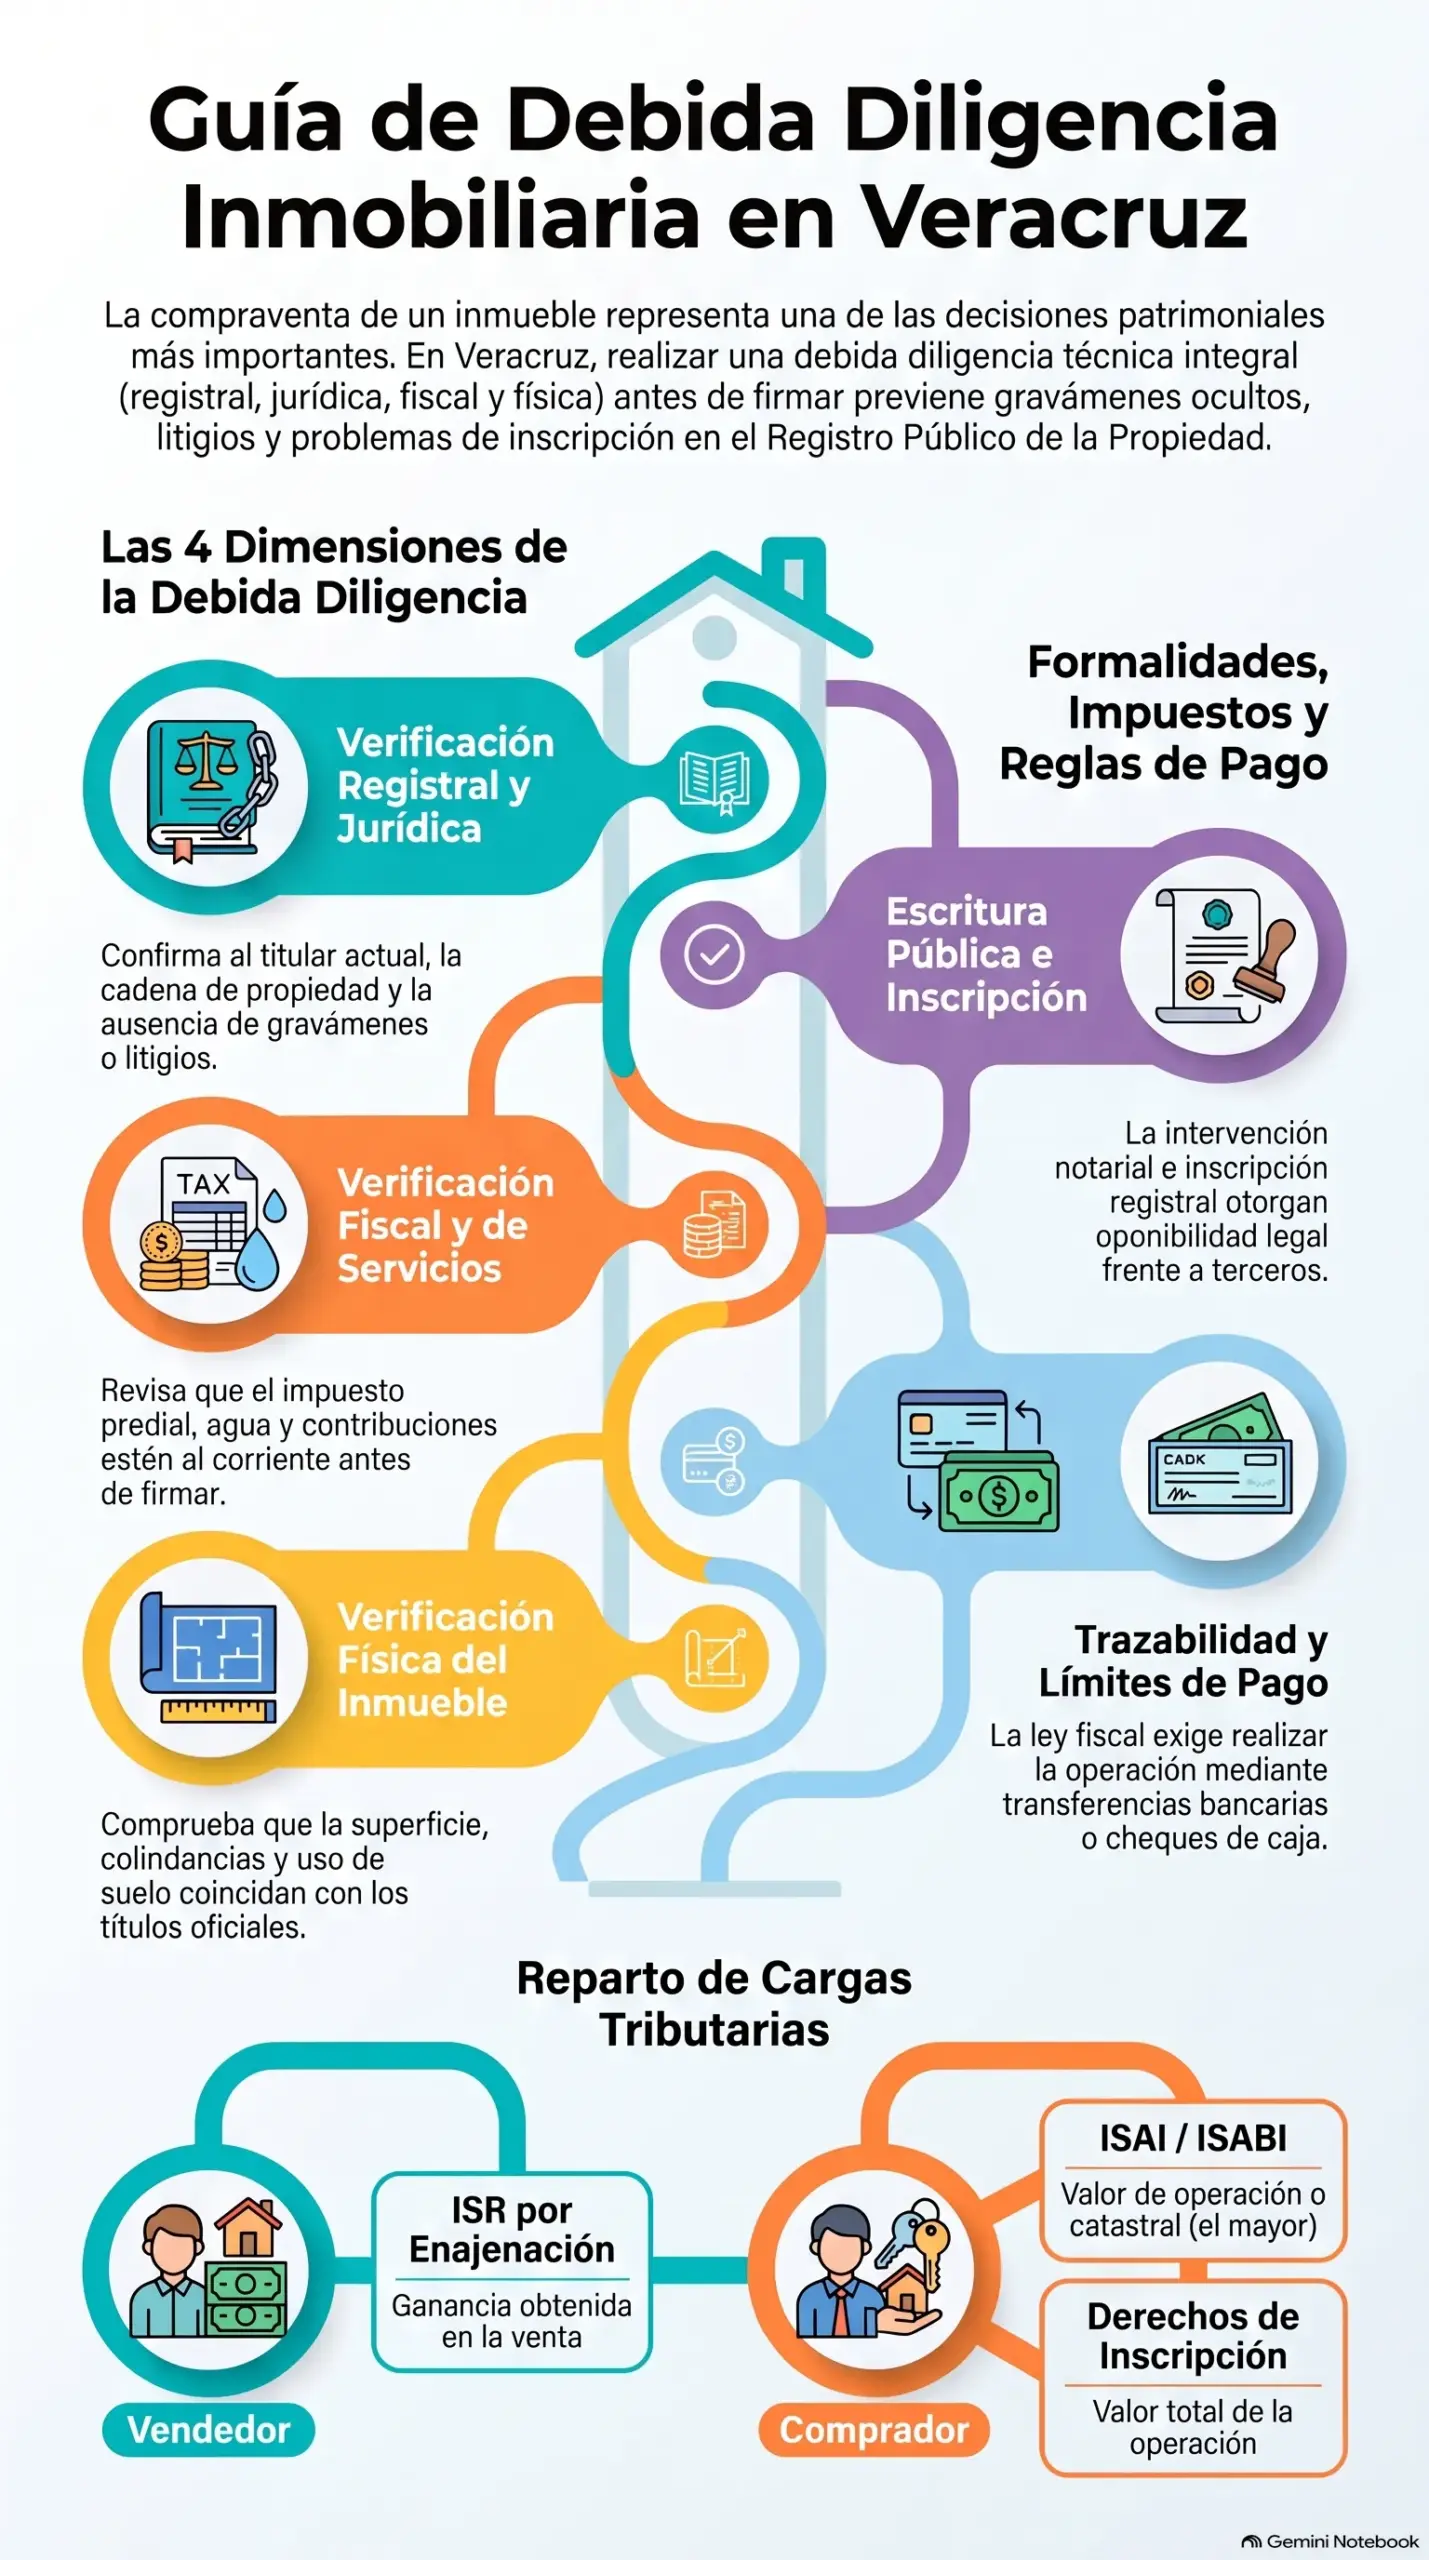
La debida diligencia inmobiliaria es el conjunto de verificaciones que el comprador —con asesoría técnica— debe realizar antes de firmar el contrato o la escritura. Su propósito es confirmar que el inmueble es lo que parece ser, que el vendedor tiene capacidad y derecho para transmitirlo, que no existen gravámenes ocultos ni adeudos relevantes, y que la operación puede inscribirse con normalidad.
La debida diligencia se organiza, técnicamente, en cuatro dimensiones:
- Registral: verifica la cadena de propiedad y los gravámenes inscritos.
- Jurídica: verifica la capacidad de las partes, la regularidad del título y los litigios.
- Fiscal: verifica adeudos de impuestos y contribuciones.
- Física: verifica que el inmueble real corresponda al descrito en los documentos.
Ninguna de las cuatro debe omitirse. Un comprador que verifica solo lo registral y no lo físico puede encontrarse con un inmueble ocupado, con construcciones no declaradas o con colindancias distintas a las documentales. Uno que verifica solo lo físico y no lo fiscal puede heredar adeudos que compliquen la inscripción.
Verificación registral: la cadena de propiedad
La primera verificación técnica es la registral: obtener en el Registro Público de la Propiedad un certificado de libertad de gravámenes o certificado registral del inmueble. Ese documento revela:
- Titular actual: la persona física o moral que aparece como propietaria inscrita.
- Cadena de transmisiones: cómo llegó el inmueble a ser del titular actual (compraventas previas, adjudicaciones hereditarias, donaciones, etc.).
- Gravámenes inscritos: hipotecas, servidumbres, usufructos, fideicomisos, embargos, limitaciones de dominio.
- Anotaciones preventivas: avisos judiciales o administrativos que advierten sobre litigios o procedimientos en curso.
- Descripción del inmueble: superficie, colindancias, ubicación y número de folio real.
Casos frecuentes que exigen verificación adicional
- Inmuebles heredados sin adjudicación inscrita: los herederos deben concluir el procedimiento sucesorio e inscribir la adjudicación antes de vender, o hacerlo simultáneamente con la compraventa mediante la figura correspondiente.
- Inmuebles de sociedades conyugales o con separación de bienes: cuando el vendedor está casado, el régimen patrimonial determina si se requiere consentimiento del cónyuge. El análisis se detalla en capitulaciones matrimoniales: proteger tu patrimonio.
- Inmuebles pertenecientes a sucesiones: el albacea debe tener facultades específicas de dominio para enajenar.
- Inmuebles en fideicomiso: el fiduciario debe contar con instrucciones específicas del fideicomitente.
- Inmuebles de personas morales: el representante legal debe tener facultades de dominio inscritas en el Registro Público de Comercio.
Verificación jurídica: gravámenes, litigios y vicios
Más allá del certificado registral, conviene realizar una verificación jurídica amplia que incluye:
- Capacidad de las partes: el vendedor debe tener capacidad jurídica plena o estar representado válidamente.
- Ausencia de litigios: búsqueda de juicios civiles, familiares o mercantiles donde el inmueble esté involucrado (reivindicatorios, posesorios, divisorios, etc.).
- Ausencia de embargos no inscritos: embargos decretados pero no inscritos son un riesgo grave que conviene detectar.
- Regularidad del título: que las transmisiones anteriores se hayan hecho conforme a derecho, sin vicios que puedan afectar la cadena.
- Servidumbres y limitaciones: tanto las inscritas como las visibles en el inmueble, que puedan afectar su uso.
- Ocupación y posesión: si el inmueble está ocupado por terceros, con qué título y bajo qué condiciones.
Un certificado registral limpio no garantiza la ausencia de problemas. Hay gravámenes no inscritos, litigios en curso, ocupantes con derechos posesorios y vicios del título anterior que solo una revisión jurídica integral permite detectar. Por eso la debida diligencia va más allá del certificado. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Verificación fiscal: impuestos y adeudos
La verificación fiscal busca detectar adeudos del inmueble que puedan complicar la operación o transmitirse indirectamente al comprador:
- Predial: el impuesto predial debe estar al corriente. Los adeudos, en muchos municipios, se transfieren con el inmueble o dificultan la inscripción.
- Agua y servicios: adeudos de agua, drenaje y otros servicios municipales.
- Contribuciones de mejoras: por obras públicas que hayan beneficiado al inmueble.
- ISR del vendedor: el vendedor debe poder acreditar su situación fiscal para calcular el ISR por enajenación; en operaciones de alto valor, el notario retiene el impuesto.
- ISAI/ISABI: el impuesto por adquisición de inmuebles lo paga el comprador y se calcula sobre el valor de operación.
El comprador debe exigir al vendedor la presentación de los recibos de pago al corriente y, en su caso, la liquidación de los adeudos antes de firmar. Una operación donde no se liquida el predial y demás adeudos genera retrasos registrales y, en ocasiones, la negativa a inscribir hasta que se regularicen.
Verificación física: el inmueble real
La verificación física confirma que el inmueble real coincide con el descrito en los documentos:
- Superficie: que la superficie física corresponda, dentro de tolerancias razonables, con la descrita en el título y en el catastro.
- Colindancias: que los vecinos reales coincidan con los descritos en el título.
- Construcciones: que las construcciones existentes estén declaradas y registradas; las construcciones no declaradas generan problemas de regularización y de valor.
- Uso de suelo: que el uso de suelo autorice el destino que se pretende dar al inmueble (habitacional, comercial, industrial, mixto).
- Servidumbres visibles: pasos, instalaciones, drenajes, postes o líneas eléctricas que afecten la propiedad.
- Ocupantes: quiénes habitan o usan el inmueble, con qué título y desde cuándo.
El contrato privado y la escritura pública
Una operación inmobiliaria suele recorrer dos momentos contractuales:
- Contrato privado de compraventa (o promesa): es el acuerdo entre las partes donde se fijan las condiciones de la operación: precio, forma de pago, plazo de escrituración, arras, condiciones suspensivas, etc.
- Escritura pública: el documento notarial que formaliza la transmisión y permite la inscripción registral.
El contrato privado: la columna vertebral de la operación
El contrato privado no es un mero trámite: es el documento que fija los derechos y obligaciones de las partes hasta la firma de la escritura. Por eso debe redactarse con rigor técnico. Conviene incluir, entre otros elementos:
- Identificación plena de las partes y de sus representantes.
- Descripción exacta del inmueble conforme al título y al catastro.
- Precio total y forma de pago (efectivo, transferencia, crédito bancario, mixto).
- Arras o anticipo y sus efectos en caso de incumplimiento.
- Plazo para la escrituración y notario designado.
- Condiciones suspensivas (obtención de crédito, liberación de hipoteca, etc.).
- Obligaciones de cada parte: documentación que aporta el vendedor, pagos que hace el comprador.
- Distribución de impuestos y gastos (notario, registro, avalúos).
- Cláusula penal o consecuencias del incumplimiento.
- Entrega material del inmueble y estado en que se recibe.
- Competencia y jurisdicción en caso de controversia.
Un contrato privado bien redactado protege a comprador y vendedor, previene controversias y sirve de base clara para la escritura. Uno mal redactado es fuente segura de conflicto.
El papel del notario público
En Veracruz, como en el resto del país, la compraventa de inmuebles exige la intervención de un notario público. El notario no es un mero testigo ni un redactor de documentos: es un fedatario público que:
- Verifica la identidad y capacidad de las partes.
- Da fe de los hechos y actos que presencia.
- Asesora jurídicamente a las partes sobre el alcance del acto.
- Redacta la escritura conforme a derecho.
- Calcula, retiene y entera los impuestos que correspondan (ISR del vendedor, ISAI del comprador, derechos registrales).
- Inscribe la escritura en el Registro Público de la Propiedad.
- Resguarda el protocolo notarial como documento público.
Cláusulas críticas que conviene revisar
Entre las muchas cláusulas de un contrato privado y de una escritura pública, algunas son especialmente críticas por sus efectos jurídicos:
- Descripción del inmueble: debe coincidir con el título, el catastro y la realidad física.
- Precio y forma de pago: debe ser cierto y documentado; el pago en efectivo tiene límites fiscales.
- Arras: su monto, naturaleza (penitenciales o confirmatorias) y efectos en caso de incumplimiento.
- Condiciones suspensivas: eventos de los que depende la operación (obtención de crédito, liberación de hipoteca, autorización de cónyuge).
- Estado jurídico del inmueble: manifestaciones del vendedor sobre ausencia de gravámenes, litigios, adeudos y ocupantes.
- Saneamiento para el caso de evicción: obligación del vendedor de responder si un tercero priva al comprador de la propiedad.
- Vicios ocultos: obligación del vendedor de responder por vicios ocultos del inmueble.
- Entrega material: momento y condiciones de entrega del inmueble.
- Distribución de impuestos: quién paga ISR, ISAI, derechos y honorarios.
- Cláusula penal: consecuencias económicas del incumplimiento.
Formas de pago, arras y garantías
Formas de pago
Las formas de pago más frecuentes en compraventas inmobiliarias son:
- Recursos propios: transferencia bancaria o cheque de caja a la firma de la escritura.
- Crédito bancario hipotecario: el banco libera el recurso al momento de la firma, contra la inscripción registral.
- Crédito Infonavit, Fovissste u otros institucionales: con reglas y plazos propios.
- Pago en parcialidades: poco frecuente en compraventas formales, con riesgos técnicos que conviene evaluar.
Arras o anticipo
Las arras son una entrega anticipada de dinero que cumple funciones distintas según su naturaleza:
- Arras confirmatorias: confirman la operación y se descuentan del precio.
- Arras penitenciales: permiten desistir a quien las dio (perdiéndolas) o a quien las recibió (devolviéndolas duplicadas).
La naturaleza de las arras debe fijarse con claridad en el contrato, porque los efectos en caso de incumplimiento son distintos. Un contrato ambiguo sobre arras genera conflicto casi seguro.
Impuestos que genera la operación
La compraventa de inmuebles genera obligaciones fiscales para ambas partes:
| Impuesto | Quién lo paga | Sobre qué se calcula | Quién retiene/entera |
|---|---|---|---|
| ISR por enajenación | Vendedor | Ganancia obtenida (precio menos costo comprobado) | Notario retiene un porcentaje; el vendedor presenta declaración anual |
| ISAI / ISABI | Comprador | Valor de operación o catastral, el mayor | Notario calcula y entera |
| Derechos de inscripción registral | Comprador (usualmente) | Valor de operación | Notario entera al Registro Público |
| Honorarios notariales | Según convengan | Arancel sobre valor de operación | Pago directo al notario |
| Avalúo | Comprador (usualmente) | Tarifa del perito | Pago directo al perito |
La planeación fiscal previa —sobre todo para el vendedor— puede tener efectos relevantes en el resultado neto de la operación. Para entender las obligaciones fiscales generales del vendedor conviene revisar las guías del área de impuestos del despacho.
Errores frecuentes que cuestan muy caro
- No hacer debida diligencia: confiar solo en lo que dice el vendedor o en lo visible es la causa principal de problemas posteriores.
- Firmar contrato privado sin asesoría: cláusulas ambiguas sobre arras, condiciones suspensivas o incumplimiento son fuente inagotable de conflicto.
- No verificar la capacidad del vendedor: personas casadas sin consentimiento del cónyuge, sucesiones sin albacea facultado, sociedades sin representación válida.
- Operar con documentos privados sin escritura: los contratos privados no inscribibles no son oponibles a terceros.
- Pagar en efectivo fuera de los límites fiscales: genera problemas tributarios y de comprobación.
- No liquidar adeudos de predial y servicios: retrasa la inscripción y puede generar negativa registral.
- No verificar el uso de suelo: un inmueble comprado para uso comercial con uso habitacional puede no poder explotarse como se pretendía.
- Aceptar construcciones no declaradas sin regularizar: el comprador asume el costo y el tiempo de regularización.
- No exigir entrega material libre de ocupantes: un inmueble con ocupantes exige procedimientos adicionales de desalojo.
- Dejar la inscripción registral para después: mientras no se inscriba, el comprador no es plenamente oponible frente a terceros.
- Ignorar las implicaciones patrimoniales y sucesorias: el inmueble adquirido se integra al patrimonio y, en su momento, a la sucesión (ver sucesión testamentaria vs. intestamentaria).
Cuándo conviene consultar a un profesional
- Cuando se va a comprar un inmueble y se requiere debida diligencia integral.
- Cuando el inmueble tiene antecedentes complejos: sucesiones, donaciones, fideicomisos, sociedad conyugal.
- Cuando el vendedor es persona moral, sucesión o fiduciario, y se requiere verificar facultades.
- Cuando se va a vender y se requiere planeación fiscal del ISR por enajenación.
- Cuando se requiere redactar un contrato privado robusto que proteja a ambas partes.
- Cuando se detectan gravámenes, litigios o adeudos que requieren liberación o regularización.
- Cuando el inmueble tiene construcciones no declaradas o invasiones que regularizar.
- Cuando la operación forma parte de una estrategia patrimonial más amplia: capitulaciones, testamento o reestructura familiar.
El área civil e inmobiliaria del despacho asume la asesoría técnica integral de compradores y vendedores, con coordinación del área contable y fiscal para la planeación tributaria de la operación y del área familiar cuando el inmueble tiene implicaciones patrimoniales familiares relevantes.
Checklist de debida diligencia inmobiliaria
Marca las verificaciones que ya realizaste o tienes confirmadas. El sistema te mostrará el nivel de riesgo de tu operación y qué conviene revisar aún.
Este checklist evalúa las 4 dimensiones de la debida diligencia inmobiliaria: registral, jurídica, fiscal y física. No sustituye la revisión técnica del caso concreto, pero te ayuda a detectar qué áreas de riesgo aún no has cubierto.
Verificación registral
Verificación jurídica
Verificación fiscal
Verificación física
Marca las verificaciones realizadas para obtener tu diagnóstico orientativo.
Este checklist es una herramienta orientativa. No sustituye la debida diligencia técnica integral, que debe realizarse con asesoría profesional antes de firmar contrato privado o escritura pública.
Preguntas frecuentes
¿La compraventa de un inmueble requiere escritura pública?
Sí, para ser oponible a terceros e inscribible en el Registro Público de la Propiedad, la compraventa de inmuebles debe constar en escritura pública otorgada ante notario. Un contrato privado no produce ese efecto frente a terceros.
¿Qué es la debida diligencia inmobiliaria?
Es el conjunto de verificaciones que el comprador —con asesoría técnica— realiza antes de firmar: registral, jurídica, fiscal y física. Permite confirmar que el inmueble es lo que parece ser, que el vendedor puede transmitirlo y que no existen gravámenes, litigios ni adeudos ocultos.
¿Qué revela el certificado de libertad de gravámenes?
El certificado expedido por el Registro Público muestra al titular inscrito, la cadena de transmisiones, los gravámenes vigentes (hipotecas, servidumbres, usufructos, embargos), las anotaciones preventivas y la descripción del inmueble.
¿Qué pasa si el vendedor está casado?
Depende del régimen patrimonial matrimonial. En sociedad conyugal, generalmente se requiere el consentimiento del cónyuge para enajenar. En separación de bienes, si el inmueble es propio del vendedor, puede no requerirse; si es común, sí. El régimen aplicable debe verificarse técnicamente caso por caso.
¿Qué impuestos se pagan al comprar un inmueble?
El comprador suele pagar el ISAI (o ISABI) sobre el valor de operación o catastral, el mayor, y los derechos de inscripción registral. El vendedor paga ISR por la ganancia obtenida, que en parte retiene el notario. Los honorarios notariales y el avalúo se distribuyen según convengan las partes.
¿Qué son las arras y qué tipos existen?
Son entregas anticipadas de dinero que cumplen funciones contractuales. Las arras confirmatorias confirman la operación y se descuentan del precio; las penitenciales permiten desistir perdiéndolas (quien las dio) o devolviéndolas duplicadas (quien las recibió). Su naturaleza debe fijarse claramente en el contrato.
¿Qué pasa si no inscribo la compraventa en el Registro Público?
Mientras no se inscriba, la operación no es oponible a terceros de buena fe que adquieran el mismo inmueble. El comprador queda expuesto a que el vendedor lo enajene a un tercero, a embargos posteriores y a otras situaciones que solo la inscripción previene.
¿Puedo pagar el inmueble en efectivo?
La ley fiscal mexicana limita los pagos en efectivo en operaciones inmobiliarias. Las operaciones de cierto monto deben documentarse con transferencia bancaria, cheque de caja u otros medios trazables. Pagar en efectivo fuera de los límites genera problemas fiscales graves para comprador y vendedor.
¿Qué hace el notario en una compraventa?
Verifica identidad y capacidad de las partes, da fe del acto, redacta la escritura, calcula y retiene impuestos, la inscribe en el Registro Público y resguarda el protocolo. Es garante de legalidad e imparcialidad, pero no sustituye al abogado de cada parte cuando el caso tiene complejidad.
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



