
La responsabilidad civil profesional se rige por el Código Civil para el Estado Libre y Soberano de Veracruz, la Ley Federal de Protección al Consumidor (cuando el prestador actúa como proveedor frente a consumidor final), la Ley Reglamentaria del Artículo 5º Constitucional (profesiones reguladas) y las normas oficiales aplicables a cada profesión.
Responsabilidad civil profesional: qué debes saber
Toda actividad profesional conlleva un riesgo inherente: el de causar un daño a un cliente, a un tercero o a la sociedad por acción, omisión, impericia, negligencia o dolo. Ese riesgo se materializa en la responsabilidad civil profesional, que es la obligación jurídica de reparar el daño causado en el ejercicio de la profesión. No es un riesgo abstracto ni teórico: médicos, abogados, contadores, arquitectos, ingenieros, consultores, psicólogos, nutriólogos y cientos de profesiones más enfrentan reclamaciones por responsabilidad civil con frecuencia creciente, en un contexto donde los clientes y usuarios son cada vez más conscientes de sus derechos y donde los montos de las indemnizaciones pueden ser significativos.
Esta guía explica, con el marco del Código Civil para el Estado Libre y Soberano de Veracruz, de la Ley Federal de Protección al Consumidor, de la Ley Reglamentaria del Artículo 5º Constitucional y de las normas oficiales aplicables vigentes en 2026, qué es la responsabilidad civil profesional, cuáles son sus elementos constitutivos, cómo se diferencia la obligación de medios de la obligación de resultado, qué papel juegan los seguros profesionales, cómo se previene el riesgo y cuáles son los errores más frecuentes. Todo con un criterio claro: la mejor defensa contra la responsabilidad civil profesional es la prevención técnica y la gestión activa del riesgo.
El riesgo silencioso de toda actividad profesional
Toda persona que ejerce una profesión —sea liberal, técnica, artística o de servicios— asume el riesgo de causar un daño en el ejercicio de su actividad. Ese riesgo es inherente a la profesión misma: un médico puede cometer un error diagnóstico, un abogado puede dejar pasar un plazo procesal, un contador puede presentar una declaración errónea, un arquitecto puede diseñar con defectos estructurales, un consultor puede dar una recomendación que genere pérdidas económicas al cliente.
El riesgo de responsabilidad civil profesional no es una excepción: es la regla. Todo profesional que presta servicios a terceros asume ese riesgo. La diferencia entre un profesional protegido y uno expuesto no está en evitar el riesgo —eso es imposible—, sino en gestionarlo con prevención técnica, contratos claros, seguros adecuados y documentación sistemática. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Naturaleza jurídica de la responsabilidad civil profesional
La responsabilidad civil profesional es la obligación jurídica de reparar el daño causado a un cliente o a un tercero en el ejercicio de la profesión. Es una especie de la responsabilidad civil en general, con particularidades propias del contexto profesional.
Características esenciales
- Obligación de reparar: el profesional debe indemnizar el daño causado, restituyendo al perjudicado al estado anterior al daño o pagando una indemnización equivalente.
- Fundamento en la culpa o negligencia: generalmente se basa en la falta de diligencia, pericia o cuidado que el profesional debía observar.
- Daño resarcible: el daño debe ser cierto, actual, directo y cuantificable económicamente.
- Nexo causal: debe existir relación directa entre la conducta del profesional y el daño causado.
- Subjetiva u objetiva: según el caso, puede requerir culpa (subjetiva) o bastar el daño (objetiva).
Función de la responsabilidad civil
La responsabilidad civil profesional cumple tres funciones esenciales:
- Compensatoria: indemniza al perjudicado por el daño sufrido.
- Preventiva: disuade a los profesionales de actuar con negligencia.
- Distributiva: distribuye los costos del daño entre quienes lo causan, en lugar de dejarlo en el perjudicado.
Obligación de medios vs. obligación de resultado
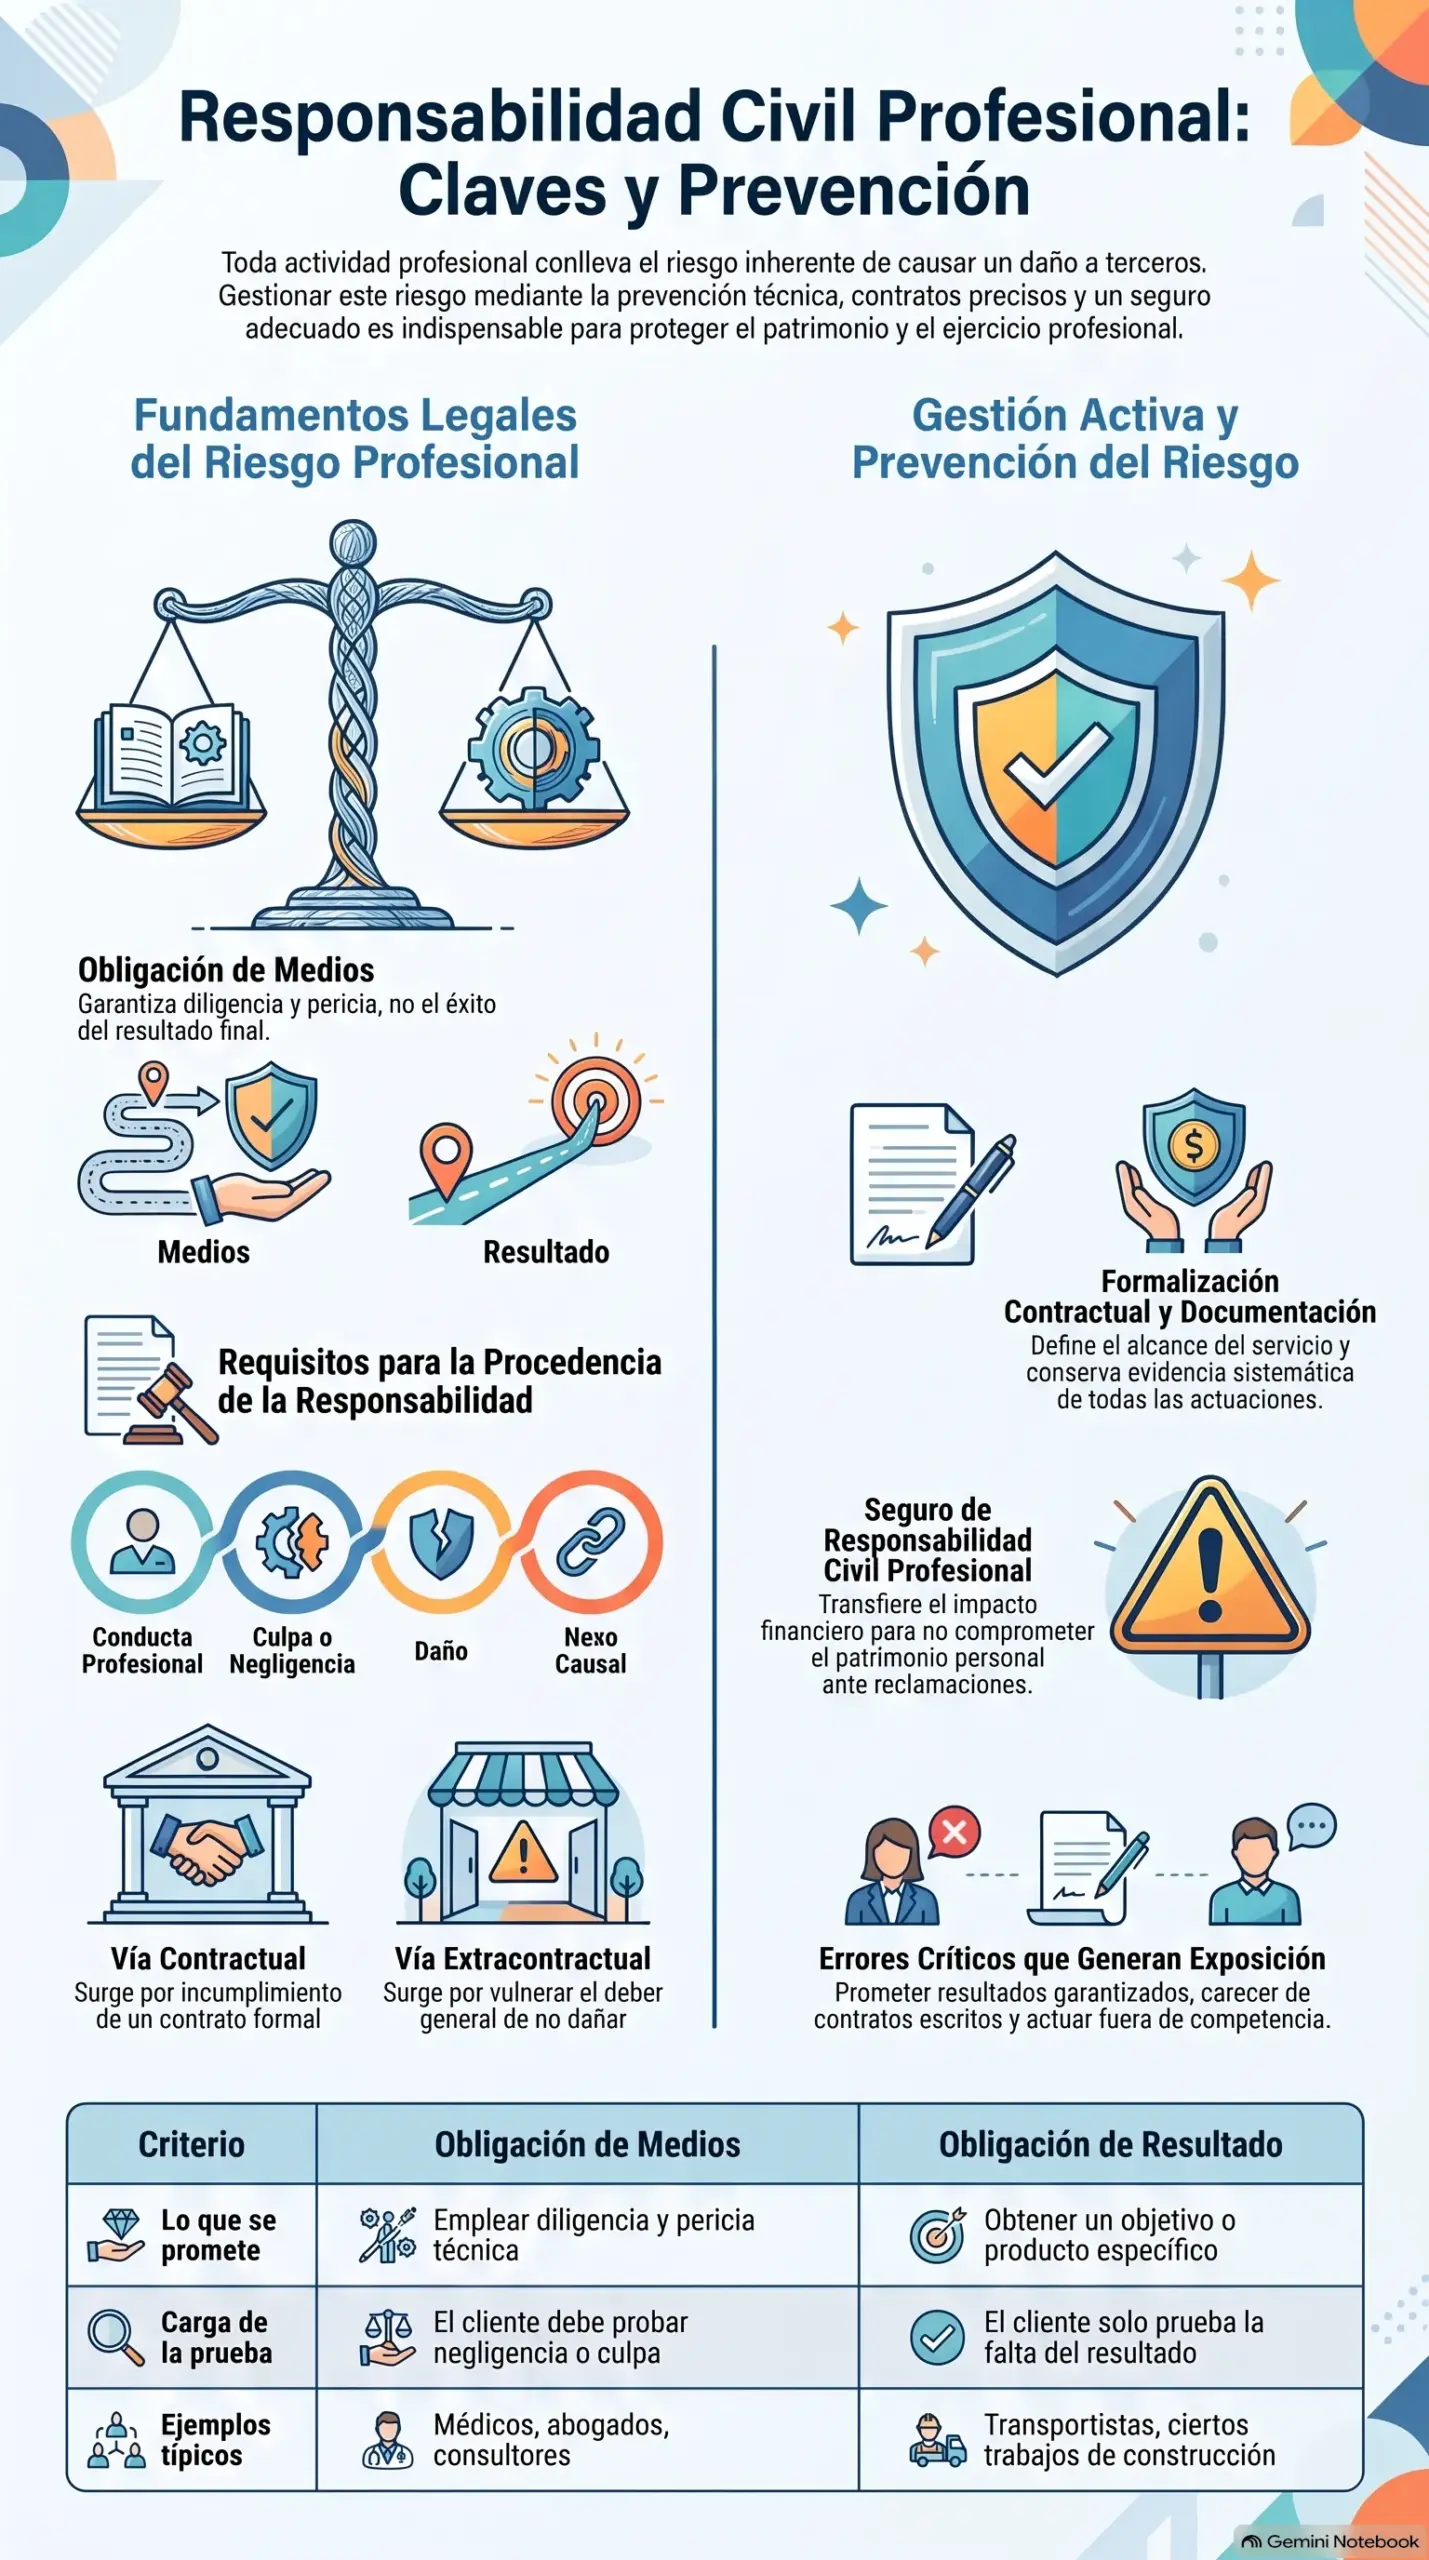
Una distinción técnica fundamental en la responsabilidad civil profesional es la diferencia entre obligación de medios y obligación de resultado. Esta distinción determina qué debe probar el perjudicado para obtener la indemnización.
| Criterio | Obligación de medios | Obligación de resultado |
|---|---|---|
| Qué se promete | Emplear los medios adecuados, con diligencia y pericia | Obtener un resultado específico |
| Qué debe probar el cliente | Que el profesional no empleó los medios adecuados (culpa) | Que no se obtuvo el resultado prometido |
| Profesiones típicas | Médicos, abogados, consultores, psicólogos | Transportistas, constructores (en ciertos aspectos), depositarios |
| Garantía de éxito | No se garantiza el éxito, solo la diligencia | Se garantiza el resultado |
| Ejemplo | Un médico que diagnostica con pericia pero no cura al paciente | Un transportista que no entrega la mercancía en destino |
La mayoría de las profesiones liberales (medicina, derecho, consultoría, psicología) se rigen por obligaciones de medios: el profesional no garantiza el resultado, sino que empleará los medios adecuados con diligencia y pericia. Por eso, para que proceda la responsabilidad, el cliente debe probar que el profesional actuó con culpa o negligencia, no basta con que el resultado no se haya obtenido.
Elementos de la responsabilidad civil profesional
Para que proceda la responsabilidad civil profesional, deben concurrir los siguientes elementos:
- Conducta profesional: acción u omisión del profesional en el ejercicio de su actividad.
- Culpa o negligencia: falta de diligencia, pericia o cuidado que el profesional debía observar conforme a los estándares de su profesión.
- Daño: perjuicio cierto, actual, directo y cuantificable económicamente sufrido por el cliente o tercero.
- Nexo causal: relación directa entre la conducta culposa del profesional y el daño causado.
La culpa profesional
La culpa profesional se evalúa comparando la conducta del profesional con el estándar de diligencia que se espera de un profesional de su categoría, en las mismas circunstancias. Se considera:
- La formación y especialización del profesional.
- Los estándares técnicos de la profesión (normas oficiales, guías clínicas, códigos de ética).
- Las circunstancias concretas del caso (urgencia, complejidad, recursos disponibles).
- La información disponible al momento de la actuación.
El daño resarcible
El daño debe ser:
- Cierto: no hipotético ni eventual.
- Actual: ya producido o de producción segura.
- Directo: consecuencia inmediata de la conducta culposa.
- Cuantificable: susceptible de valoración económica.
El daño puede ser patrimonial (pérdidas económicas, lucro cesante, daño emergente) o moral (afectación a la honra, reputación, sentimientos, salud mental). Ambos son resarcibles.
Responsabilidad contractual vs. extracontractual
La responsabilidad civil profesional puede ser contractual o extracontractual, según exista o no un contrato previo entre el profesional y el perjudicado.
Responsabilidad contractual
Procede cuando existe un contrato de prestación de servicios profesionales entre el profesional y el cliente, y el profesional incumple las obligaciones derivadas del contrato. En este caso:
- La fuente de la obligación es el contrato.
- El cliente debe probar el incumplimiento contractual.
- La responsabilidad se rige por las cláusulas del contrato y por las normas supletorias del Código Civil.
- Pueden aplicarse cláusulas penales o limitativas de responsabilidad pactadas en el contrato.
Responsabilidad extracontractual
Procede cuando no existe contrato entre el profesional y el perjudicado, pero el profesional causa un daño en el ejercicio de su actividad. En este caso:
- La fuente de la obligación es el deber general de no dañar a otro.
- El perjudicado debe probar la culpa, el daño y el nexo causal.
- La responsabilidad se rige por las normas generales del Código Civil sobre responsabilidad civil.
- No aplican cláusulas contractuales, porque no hay contrato.
Un ejemplo típico de responsabilidad extracontractual es cuando un arquitecto diseña un edificio con defectos que causan daños a un tercero que no contrató con él (un vecino, un transeúnte). Un ejemplo de responsabilidad contractual es cuando un abogado incumple las obligaciones pactadas con su cliente.
Profesiones reguladas y no reguladas
Las profesiones pueden clasificarse en reguladas y no reguladas, según exista o no una ley específica que regule su ejercicio.
Profesiones reguladas
Son aquellas cuyo ejercicio está regulado por una ley específica, que establece requisitos de formación, colegiación, ética y responsabilidad. Ejemplos en México:
- Medicina: Ley General de Salud, normas oficiales mexicanas.
- Derecho: Ley Reglamentaria del Artículo 5º Constitucional, códigos de ética de los colegios de abogados.
- Contaduría: Ley Reglamentaria del Artículo 5º Constitucional, normas de información financiera.
- Arquitectura e ingeniería: Ley Reglamentaria del Artículo 5º Constitucional, normas de construcción.
- Psicología: Ley General de Salud (cuando se ejerce como psicología clínica), códigos de ética.
Las profesiones reguladas suelen tener estándares de diligencia más definidos, porque las normas oficiales y los códigos de ética establecen con precisión qué se espera del profesional.
Profesiones no reguladas
Son aquellas cuyo ejercicio no está regulado por una ley específica. Ejemplos: consultores de negocios, coaches, diseñadores gráficos, fotógrafos, community managers, etc. En estos casos, el estándar de diligencia se determina por:
- Las prácticas habituales del mercado.
- Los códigos de ética de asociaciones profesionales, si existen.
- Las expectativas razonables del cliente.
- Lo pactado en el contrato de prestación de servicios.
Casos frecuentes por profesión
La responsabilidad civil profesional se materializa de distinta forma según la profesión. Estos son algunos casos frecuentes:
Médicos y profesionales de la salud
- Error diagnóstico o tratamiento inadecuado.
- Falta de consentimiento informado.
- Infecciones intrahospitalarias por negligencia.
- Complicaciones quirúrgicas por impericia.
- Omision de estudios o seguimiento.
Abogados
- Dejar pasar plazos procesales (prescripción, caducidad).
- No interponer recursos procedentes.
- Asesoramiento erróneo que genera pérdidas al cliente.
- Conflictos de interés no revelados.
- Incumplimiento de obligaciones contractuales.
Contadores públicos
- Declaraciones fiscales erróneas que generan multas o recargos.
- Dictámenes con errores que afectan decisiones del cliente.
- Incumplimiento de obligaciones de información al SAT.
- Auditorías deficientes que no detectan irregularidades.
Arquitectos e ingenieros
- Defectos de diseño que causan daños estructurales.
- Supervisión deficiente de obra.
- Incumplimiento de normas de construcción.
- Retrasos en la entrega de proyectos que generan pérdidas.
Consultores y asesores
- Recomendaciones erróneas que generan pérdidas económicas.
- Incumplimiento de entregables pactados.
- Confidencialidad violada.
- Conflictos de interés no revelados.
Seguros de responsabilidad civil profesional
El seguro de responsabilidad civil profesional es un instrumento clave de protección patrimonial. Consiste en un contrato por el cual la aseguradora se obliga, a cambio del pago de una prima, a indemnizar los daños que el profesional cause a terceros en el ejercicio de su actividad, hasta los límites pactados.
Características principales
- Cobertura: daños causados a clientes o terceros en el ejercicio de la profesión.
- Límites: monto máximo de indemnización por evento y por periodo.
- Deducible: monto que el profesional asume en cada siniestro.
- Exclusiones: daños intencionales, daños por actividades no declaradas, sanciones penales, etc.
- Prima: costo del seguro, calculado según la profesión, el riesgo y los límites.
Ventajas del seguro profesional
- Protección patrimonial: evita que el profesional responda con su patrimonio personal.
- Defensa jurídica: la aseguradora asume la defensa en las reclamaciones.
- Credibilidad: contar con seguro profesional genera confianza en los clientes.
- Requisito contractual: muchos contratos con empresas o instituciones exigen seguro profesional.
Prescripción de la acción
La acción para reclamar responsabilidad civil profesional prescribe conforme a los plazos previstos por el Código Civil. Los plazos varían según se trate de responsabilidad contractual o extracontractual:
- Responsabilidad contractual: el plazo general es de diez años, salvo plazos especiales previstos por la ley o el contrato.
- Responsabilidad extracontractual: el plazo es generalmente más breve, de dos a cinco años según el Código Civil aplicable, contados desde que se causó el daño o desde que el perjudicado tuvo conocimiento de él.
La prescripción se interrumpe por la presentación de la demanda, por el reconocimiento de la obligación por el profesional o por otros actos previstos por la ley. Conviene verificar el plazo aplicable en cada caso con asesoría técnica.
Cláusulas limitativas de responsabilidad
Los profesionales pueden incluir en sus contratos cláusulas limitativas de responsabilidad, que restringen o excluyen ciertos tipos de daños o limitan el monto de la indemnización. Estas cláusulas son válidas con ciertos límites:
- No pueden excluir la responsabilidad por dolo: la responsabilidad por daños causados intencionalmente no puede limitarse.
- No pueden excluir la responsabilidad por culpa grave: en muchos casos, la culpa grave se equipara al dolo.
- Deben ser claras y conocidas: el cliente debe conocer y aceptar las limitaciones.
- No pueden ser abusivas: en contratos con consumidores, las cláusulas abusivas pueden ser nulas conforme a la Ley Federal de Protección al Consumidor.
- Deben ser razonables: no pueden dejar al cliente sin protección efectiva.
Las cláusulas limitativas son una herramienta útil de gestión del riesgo, pero deben redactarse con asesoría técnica y no pueden usarse para evadir la responsabilidad por negligencia grave o dolo.
Protección al consumidor cuando aplica
Cuando el profesional actúa como proveedor frente a un consumidor final, aplica la Ley Federal de Protección al Consumidor, que establece reglas específicas:
- Información clara: el profesional debe informar con claridad sobre los servicios, precios, riesgos y limitaciones.
- Publicidad veraz: la publicidad no puede ser engañosa ni generar expectativas infundadas.
- Contratos claros: los contratos deben ser claros, sin cláusulas abusivas.
- Garantías: los servicios deben prestarse con calidad y conforme a lo ofrecido.
- Procedimientos de reclamación: el consumidor puede reclamar ante la PROFECO o ante los tribunales competentes.
La protección al consumidor aplica cuando el cliente es un consumidor final (persona física o moral que adquiere el servicio para uso personal o familiar, no para revenderlo o integrarlo a un proceso productivo). Cuando el cliente es otra empresa que adquiere el servicio para su actividad económica, no aplica la Ley Federal de Protección al Consumidor, sino el Código Civil y el Código de Comercio.
Prevención y gestión del riesgo profesional
La mejor defensa contra la responsabilidad civil profesional es la prevención técnica y la gestión activa del riesgo. Estas son las prácticas esenciales:
- Contratos claros: redactar contratos de prestación de servicios que definan con precisión el alcance, las obligaciones, los plazos, los honorarios y las limitaciones de responsabilidad.
- Documentación sistemática: conservar evidencia de todas las actuaciones, comunicaciones, entregables y decisiones.
- Consentimiento informado: en profesiones de salud y otras, obtener consentimiento informado por escrito.
- Seguro profesional: contar con seguro de responsabilidad civil profesional adecuado al riesgo.
- Formación continua: mantenerse actualizado en los estándares técnicos de la profesión.
- Ética profesional: observar los códigos de ética aplicables y evitar conflictos de interés.
- Comunicación clara: informar al cliente con claridad sobre riesgos, limitaciones y expectativas realistas.
- No prometer resultados: evitar promesas de resultado en profesiones de medios.
- Consultar cuando haya duda: en casos complejos, consultar con colegas o especialistas.
- Derivar cuando corresponda: si el caso excede la competencia, derivar a un especialista.
La responsabilidad civil profesional no se evita con suerte: se gestiona con método. Un profesional que documenta, que contrata con claridad, que comunica con honestidad y que cuenta con seguro adecuado, reduce drásticamente su exposición al riesgo. La prevención técnica es la mejor inversión que un profesional puede hacer. — Mtro. Juan Manuel López Henaine, Dirección Jurídica
Errores frecuentes que generan responsabilidad
- No celebrar contrato escrito: prestar servicios sin contrato genera incertidumbre sobre el alcance y las obligaciones.
- Contratos genéricos: usar contratos descargados de internet sin adaptación al caso específico.
- No documentar las actuaciones: falta de evidencia de lo realizado, lo comunicado, lo entregado.
- Prometer resultados: en profesiones de medios, prometer resultados transforma la naturaleza de la obligación.
- No obtener consentimiento informado: en profesiones de salud y otras, no informar adecuadamente al cliente.
- No contar con seguro profesional: exponer el patrimonio personal a reclamaciones.
- Actuar fuera de la competencia: aceptar casos que exceden la formación o experiencia del profesional.
- Conflictos de interés no revelados: representar a clientes con intereses contrapuestos sin revelarlo.
- Incumplimiento de plazos: dejar pasar plazos procesales, fiscales o contractuales.
- No actualizar la formación: actuar con estándares obsoletos.
- Comunicación deficiente: no informar al cliente sobre riesgos, limitaciones o cambios relevantes.
- No derivar cuando corresponde: insistir en casos que requieren especialización.
Cuándo conviene consultar a un profesional
- Cuando se requiere redactar contratos de prestación de servicios profesionales con cláusulas de limitación de responsabilidad.
- Cuando se enfrenta una reclamación por responsabilidad civil profesional y se requiere defensa técnica.
- Cuando se requiere evaluar la exposición al riesgo y diseñar una estrategia de prevención.
- Cuando se requiere contratar un seguro de responsabilidad civil profesional y se necesita asesoría sobre coberturas y exclusiones.
- Cuando se requiere coordinar la responsabilidad civil con la estructura societaria de un despacho o empresa de servicios profesionales.
- Cuando se requiere defenderse de una reclamación ante la PROFECO o ante los tribunales competentes.
- Cuando se requiere gestionar un conflicto con un cliente antes de que escale a una reclamación formal.
- Cuando se requiere revisar la responsabilidad civil en el contexto de una sociedad profesional (ver constitución de empresas).
El área civil del despacho asume la asesoría integral en prevención y defensa de responsabilidad civil profesional, con redacción de contratos, gestión de reclamaciones, coordinación con aseguradoras y defensa en procedimientos judiciales y ante la PROFECO. Para el contexto de la estructura societaria de despachos y empresas de servicios profesionales, conviene revisar constitución de empresas.
Test de exposición a responsabilidad profesional
Responde estas 7 preguntas para evaluar tu nivel de exposición a reclamaciones por responsabilidad civil profesional. El resultado es orientativo.
Este test evalúa factores clave de exposición al riesgo de responsabilidad civil profesional. No constituye asesoría jurídica, pero te ayuda a identificar áreas de mejora en tu gestión del riesgo.
¿Celebras contratos escritos con tus clientes?
Contratos de prestación de servicios profesionales que definan alcance, obligaciones, plazos y limitaciones de responsabilidad.
¿Documentas sistemáticamente tus actuaciones?
Conservas evidencia de comunicaciones, entregables, decisiones y actuaciones relevantes.
¿Cuentas con seguro de responsabilidad civil profesional?
Póliza vigente con coberturas adecuadas a tu profesión y nivel de riesgo.
¿Evitas prometer resultados específicos?
En profesiones de medios, no garantizas resultados, solo diligencia y pericia.
¿Informas claramente sobre riesgos y limitaciones?
Comunicas al cliente con claridad los riesgos, limitaciones y expectativas realistas del servicio.
¿Derivas casos que exceden tu competencia?
Cuando un caso requiere especialización que no tienes, lo derivas a un colega especializado.
¿Mantienes tu formación actualizada?
Te mantienes al día en los estándares técnicos, normas y mejores prácticas de tu profesión.
Nivel de exposición
Este diagnóstico es orientativo y no constituye asesoría jurídica. La gestión del riesgo profesional requiere evaluación técnica caso por caso.
—
—
Este test no almacena datos; todo ocurre en tu navegador. La información que captures no se envía a ningún servidor.
Preguntas frecuentes
¿Qué es la responsabilidad civil profesional?
Es la obligación jurídica de reparar el daño causado a un cliente o a un tercero en el ejercicio de la profesión, por acción, omisión, impericia, negligencia o dolo. Se rige por el Código Civil y, cuando aplica, por la Ley Federal de Protección al Consumidor.
¿Qué diferencia hay entre obligación de medios y obligación de resultado?
En la obligación de medios, el profesional se compromete a emplear los medios adecuados con diligencia y pericia, sin garantizar el resultado (típico de médicos, abogados, consultores). En la obligación de resultado, el profesional garantiza un resultado específico (típico de transportistas, constructores en ciertos aspectos). La distinción es crucial porque determina qué debe probar el cliente para obtener indemnización.
¿Qué elementos debe probar el cliente para obtener indemnización?
Debe probar la conducta profesional culposa, el daño cierto y cuantificable, y el nexo causal entre la conducta y el daño. En obligaciones de medios, debe probar además que el profesional no empleó los medios adecuados (culpa o negligencia).
¿Qué diferencia hay entre responsabilidad contractual y extracontractual?
La contractual procede cuando existe contrato entre el profesional y el cliente, y el profesional incumple las obligaciones contractuales. La extracontractual procede cuando no hay contrato, pero el profesional causa un daño en el ejercicio de su actividad. Los plazos de prescripción y las reglas aplicables son distintos.
¿Qué cubre un seguro de responsabilidad civil profesional?
Cubre los daños que el profesional cause a clientes o terceros en el ejercicio de su actividad, hasta los límites pactados. Incluye generalmente la defensa jurídica en las reclamaciones. No cubre daños intencionales, sanciones penales ni actividades no declaradas.
¿Puedo limitar mi responsabilidad en el contrato?
Sí, mediante cláusulas limitativas de responsabilidad, pero con límites: no pueden excluir la responsabilidad por dolo o culpa grave, deben ser claras y conocidas por el cliente, y no pueden ser abusivas en contratos con consumidores. Conviene redactarlas con asesoría técnica.
¿Cuánto tiempo tiene el cliente para reclamar?
Los plazos de prescripción varían según se trate de responsabilidad contractual (generalmente diez años) o extracontractual (generalmente dos a cinco años, según el Código Civil aplicable). Conviene verificar el plazo específico con asesoría técnica.
¿Aplica la Ley Federal de Protección al Consumidor a los profesionales?
Aplica cuando el profesional actúa como proveedor frente a un consumidor final (persona física o moral que adquiere el servicio para uso personal o familiar). No aplica cuando el cliente es otra empresa que adquiere el servicio para su actividad económica.
¿Qué pasa si actúo fuera de mi competencia?
Actuar fuera de la competencia profesional puede generar responsabilidad civil por negligencia, además de posibles sanciones éticas o administrativas. Conviene derivar los casos que exceden la formación o experiencia del profesional a colegas especializados.
Mtro. Juan Manuel López Henaine Dirección Jurídica
Encabeza la coordinación de asuntos jurídicos y la estrategia procesal
Licenciatura en Derecho · Maestría en Derecho Penal · Estudios de Doctorado en Derecho



